Taux immobilier au Crédit Mutuel : le taux le plus bas n’est pas toujours l’offre la moins chère
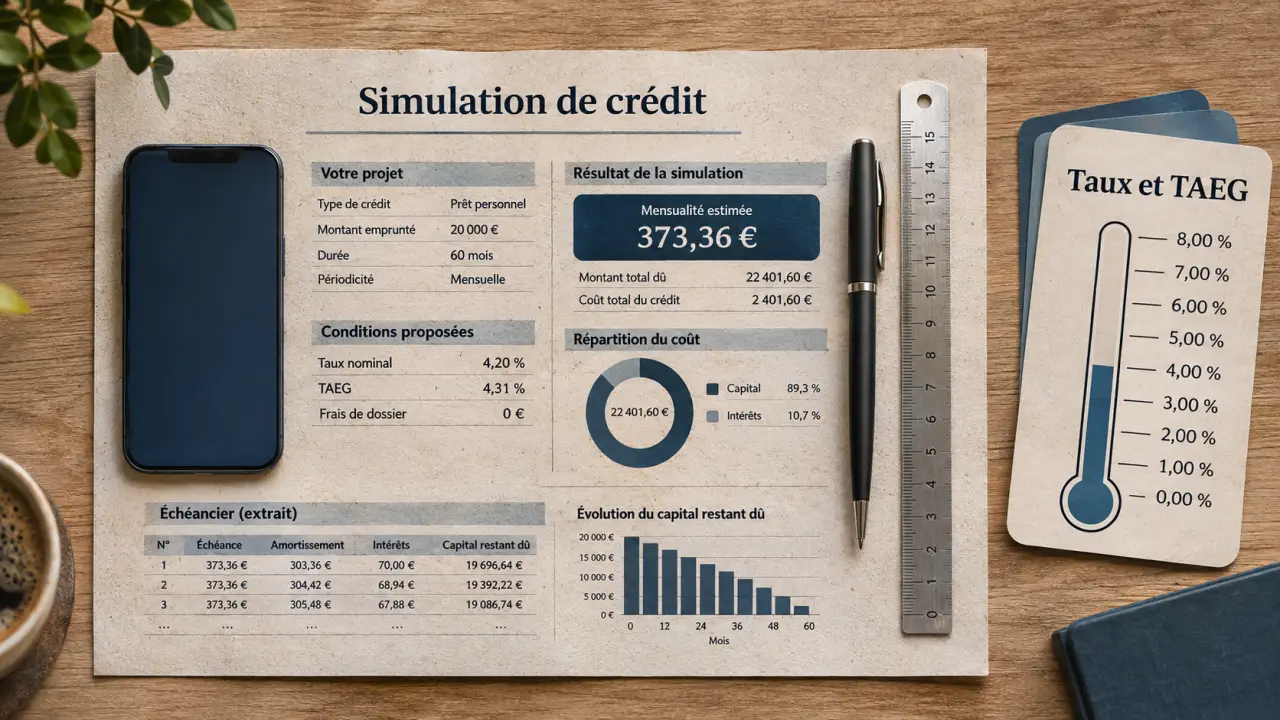
Le taux immobilier au Crédit Mutuel dépend de la durée, de votre dossier et de la caisse qui étudie le financement. Il n’existe donc pas un taux unique applicable à tous les emprunteurs. Pour évaluer une proposition, commencez par situer son taux hors assurance, puis comparez le TAEG, le coût total et les conditions de remboursement.
Des repères par durée, pas une grille officielle garantie
Les pages institutionnelles du Crédit Mutuel présentent ses solutions immobilières, notamment Modulimmo, sans publier de grille nationale chiffrée par durée. Les baromètres de courtiers apportent des points de comparaison, mais leurs taux observés ne constituent ni un barème officiel ni une promesse de financement.
Calculer la mensualité et le coût d’un crédit immobilier
Estimez vos remboursements à partir du montant, de la durée et des taux indiqués.
Résultats estimatifs
- Mensualité hors assurance
- —
- Mensualité assurance incluse
- —
- Total des intérêts
- —
- Coût estimatif de l’assurance
- —
- Frais renseignés (dossier, garantie, courtage)
- —
- Coût total du financement (intérêts, assurance et frais)
- —
À savoir : ce résultat est indicatif. L’assurance est modélisée simplement sur le capital initial et répartie sur la durée du prêt. Cette estimation ne constitue ni un barème officiel du Crédit Mutuel ni une offre de prêt.
Le tableau suivant reprend les taux fixes hors assurance publiés par CAFPI, constatés au 01/08/2026. Ces valeurs datées ne doivent pas être assimilées automatiquement aux conditions proposées au moment de votre demande.
| Durée | Taux le plus bas | Taux moyen constaté | Taux de marché |
|---|---|---|---|
| 10 ans | 2,75 % | 3,08 % | 3,48 % |
| 15 ans | 2,99 % | 3,17 % | 3,71 % |
| 20 ans | 3,10 % | 3,34 % | 3,84 % |
| 25 ans | 3,20 % | 3,43 % | 3,98 % |
Ces trois colonnes répondent à des définitions différentes. Chez CAFPI, le taux le plus bas correspond au premier décile : 10 % des clients ont obtenu un taux inférieur ou égal. L’indicateur repose sur un minimum de 50 dossiers ; à défaut, le courtier indique utiliser la moyenne des cinq dossiers aux taux les plus bas.
CAFPI décrit une période de référence de 15 derniers jours et un calcul actualisé chaque semaine. Son taux moyen concerne des prêts d’au moins 80 000 euros. Ces précisions expliquent pourquoi deux baromètres peuvent afficher des résultats différents : population étudiée, date et méthode ne sont pas nécessairement identiques.
Pourquoi votre caisse peut proposer un autre taux
Le Crédit Mutuel fonctionne avec des fédérations régionales et des caisses locales. Leurs politiques commerciales et critères d’étude peuvent différer. Un taux obtenu dans une région ne garantit donc pas une proposition équivalente ailleurs, même pour un montant et une durée proches.
La durée et le projet changent l’équilibre du financement
Le taux dépend notamment du coût de refinancement de la banque, du risque de crédit et de sa politique commerciale. La durée intervient aussi : allonger le remboursement réduit généralement la mensualité, mais augmente souvent le taux et le coût cumulé des intérêts. Les durées courantes mentionnées pour les crédits immobiliers s’étendent de 5 à 25 ans ; toute possibilité particulière doit être confirmée localement.
Une résidence principale, un investissement locatif ou un achat avec travaux ne présentent pas le même montage. Il faut donc comparer des propositions portant sur le même projet, et non opposer votre simulation à un taux obtenu dans une situation différente.
Le dossier compte autant que le baromètre
La banque examine les revenus, leur régularité, les crédits existants, la tenue des comptes et l’apport personnel. Pour les indépendants, Pretto évoque notamment l’examen d’un historique de bilans sur 2 à 3 ans. Un apport peut réduire le montant emprunté et renforcer le dossier, sans garantir à lui seul le meilleur taux.
Considérez votre épargne restante comme le socle du financement, pas comme un reliquat à sacrifier. Mobiliser toute votre trésorerie pour diminuer légèrement le taux peut vous laisser sans marge face à une chaudière à remplacer ou à des charges de copropriété imprévues. Demandez deux simulations : l’une avec un apport renforcé, l’autre préservant une réserve. Comparez le gain de crédit au confort financier conservé.
Comparer le coût réel plutôt que le seul taux affiché
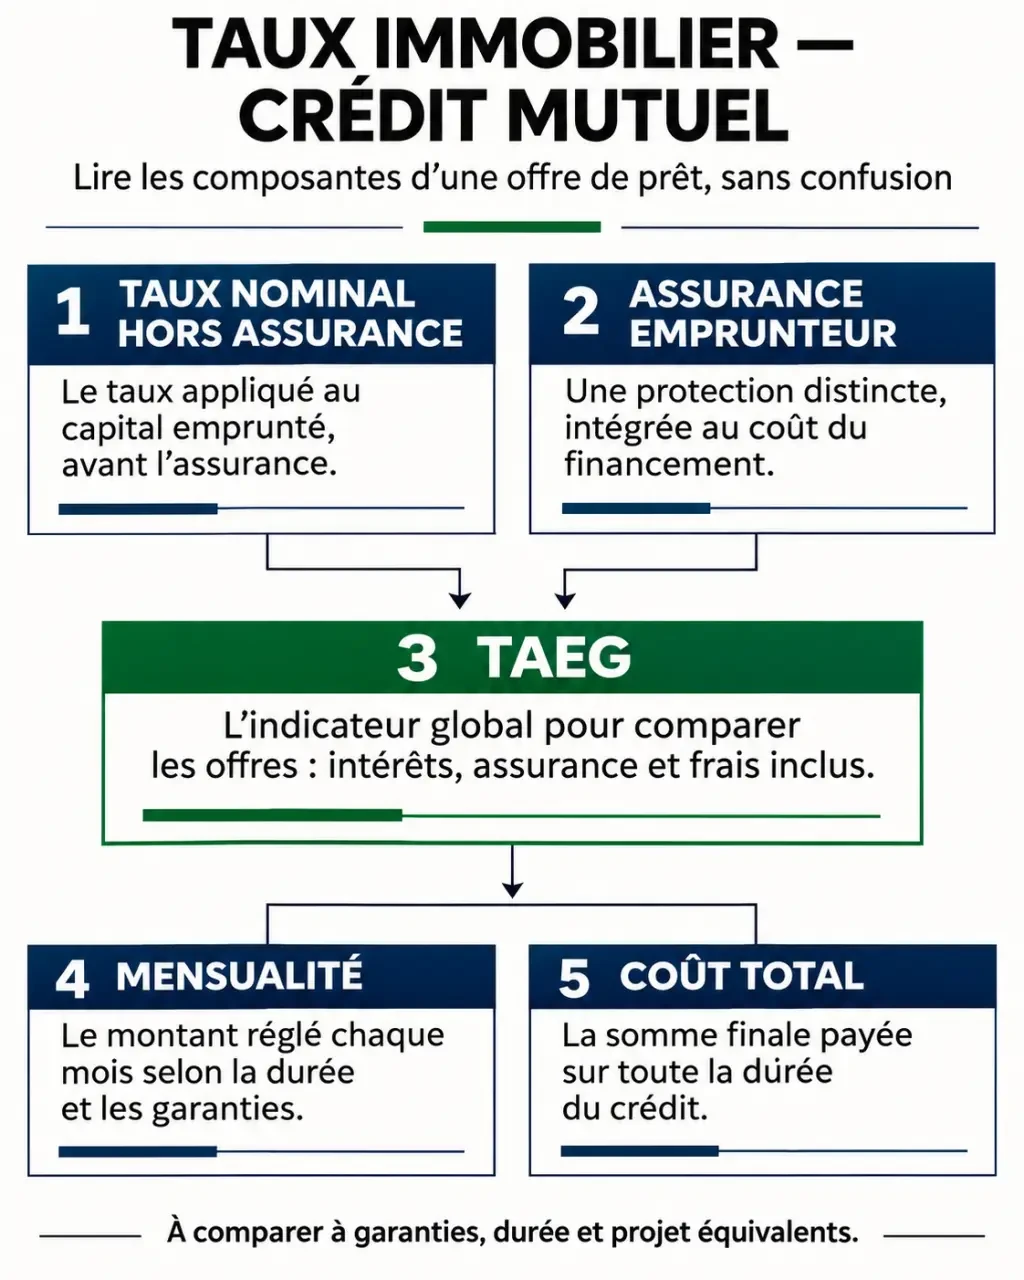
Un taux nominal inférieur ne suffit pas à désigner l’offre la moins chère. L’assurance, les frais et la garantie peuvent modifier le résultat. Avant de négocier quelques centièmes, vérifiez ce que chaque chiffre recouvre.
- Le taux nominal sert à calculer les intérêts du prêt.
- La mention « hors assurance » indique que le coût de l’assurance emprunteur n’est pas compris dans le taux présenté.
- Le TAEG, ou taux annuel effectif global, intègre les intérêts et les coûts nécessaires à l’obtention du crédit, selon les conditions de l’offre.
- Le coût total exprime en euros le coût du financement sur la durée prévue.
Pour comparer le Crédit Mutuel à une autre banque, conservez le même montant, la même durée et des garanties d’assurance équivalentes. Examinez aussi les frais de dossier, le coût de la garantie, les éventuels frais de courtage et les conditions de remboursement anticipé. Une différence de couverture d’assurance peut rendre une comparaison de TAEG trompeuse.
Vérifiez enfin la mensualité assurance incluse et le reste à vivre. Le taux d’effort se calcule en divisant les charges mensuelles d’emprunt par les revenus retenus, puis en multipliant par 100. L’exemple présenté par le Crédit Mutuel donne ainsi 840 € / 3 500 € × 100 = 24 %. Le repère standard de 35 %, assurance comprise, ne dispense pas d’une étude complète du budget.
Modulimmo et prêts complémentaires : choisir les bonnes conditions
Le prêt Modulimmo met en avant l’ajustement des mensualités à l’évolution de la situation financière. La présentation officielle mentionne jusqu’à 12 modulations, à raison d’une par année de prêt, et précise qu’une modulation n’est pas possible pendant une période de report.
Avant de retenir cette souplesse, demandez les limites d’augmentation ou de diminution, les éventuels frais et les conséquences sur la durée. Une mensualité réduite peut augmenter le coût final si elle prolonge le remboursement.
Le taux fixe facilite la prévision du budget. Des présentations de courtiers évoquent également un taux variable sécurisé par un plafond : sa disponibilité et ses modalités doivent être vérifiées auprès de votre caisse. Il faut alors connaître l’indice de référence, le plafond et l’effet possible sur les échéances.
Selon le projet, un PTZ ou un autre prêt aidé peut compléter le crédit principal, sous conditions d’éligibilité. Le prêt relais répond à un autre besoin : acheter avant d’avoir vendu son logement. Le Crédit Mutuel présente une durée de 1 mois à 2 ans pour ce financement temporaire. Son coût et le scénario d’une vente retardée doivent être intégrés au budget.
Passer de la simulation à une proposition négociable
Pour obtenir une estimation exploitable, réunissez le prix du bien, les travaux, les frais d’acquisition, votre apport et les crédits en cours. Renseignez ensuite le montant à financer et testez plusieurs durées dans le simulateur de crédit immobilier du Crédit Mutuel. Une simulation reste une estimation, pas une offre ferme.
- Préparez justificatifs de revenus, avis d’imposition, relevés de comptes et justificatifs d’épargne.
- Demandez une proposition écrite précisant taux nominal, assurance, TAEG, mensualité et coût total.
- Obtenez une proposition concurrente sur les mêmes paramètres, directement ou avec un courtier.
- Négociez l’ensemble : taux, frais, assurance et souplesse contractuelle.
Faites préciser la durée de validité de chaque estimation et actualisez-la si le projet évolue. L’objectif n’est pas seulement d’obtenir un taux immobilier attractif au Crédit Mutuel : c’est de signer un financement supportable chaque mois, comparable aux alternatives et adapté à votre situation.
- Taux immobilier au Crédit Mutuel : le taux le plus bas n’est pas toujours l’offre la moins chère - 15 novembre 2026
- Weesho.org budget familial : distinguer reste à vivre et argent vraiment disponible - 10 novembre 2026
- Trésorerie des petites entreprises : anticipez les décalages avant qu’ils ne bloquent l’activité - 7 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Qui paie les frais de notaire ? Acquéreur par défaut, vendeur en acte en main, compromis à vérifier
 Assurance emprunteur Macif : jusqu’à 12 000 € d’économies et mode d’emploi pour changer
 Caution de prêt immobilier : moins coûteuse que l’hypothèque, mais soumise à l’acceptation du garant
 Rachat de crédit immobilier à Paris : un taux plus bas ne suffit pas à faire une économie