Caution de prêt immobilier : moins coûteuse que l’hypothèque, mais soumise à l’acceptation du garant
Avant de débloquer les fonds, la banque demande une garantie pour sécuriser le remboursement du prêt. Avec une caution de crédit immobilier, un tiers s’engage à régler les sommes dues si l’emprunteur cesse de payer. Cette solution est souvent privilégiée par les banques, mais son coût, ses conditions d’acceptation et ses conséquences en cas d’impayé doivent être examinés avant la signature.
Qu’est-ce qu’une caution de crédit immobilier ?
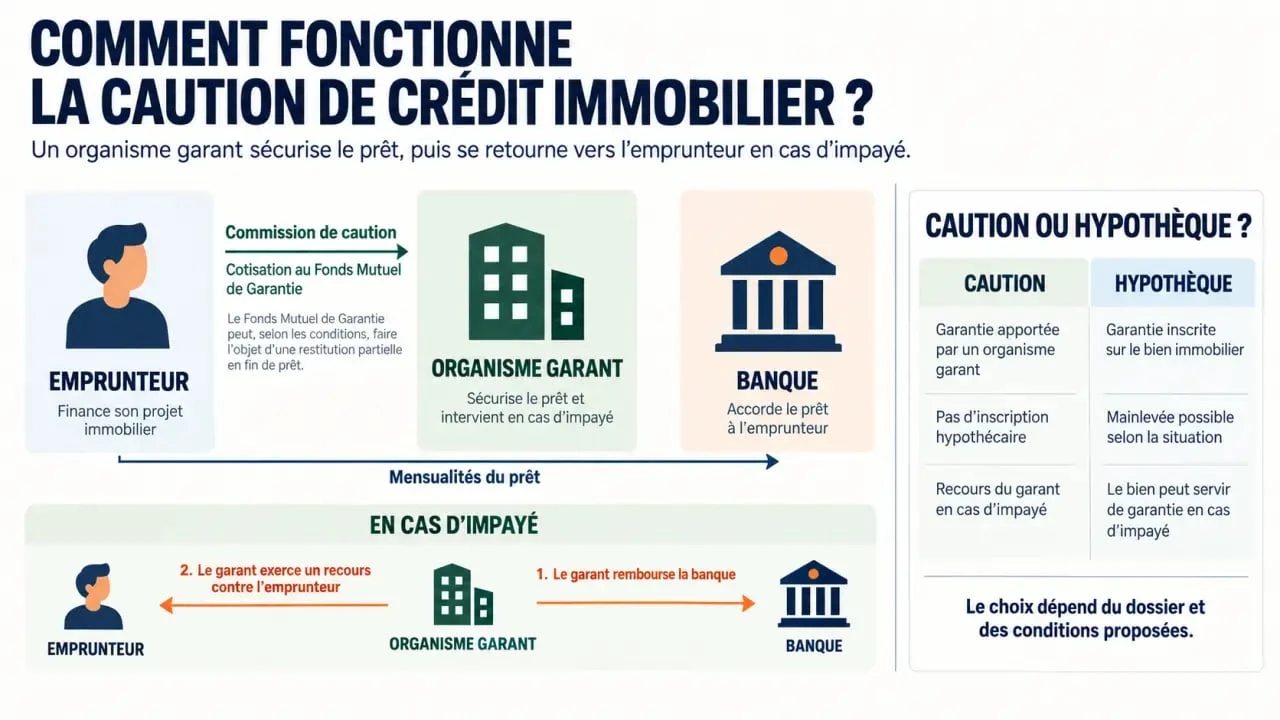
La caution est une sûreté personnelle. Elle repose sur l’engagement d’une personne ou d’un organisme, le garant, et non sur un bien précis. Trois acteurs interviennent dans ce mécanisme : la banque, qui prête les fonds et cherche à sécuriser leur remboursement ; l’emprunteur, qui reste responsable de sa dette pendant toute la durée du crédit ; et le garant, qui s’engage à régler les échéances impayées selon les conditions prévues au contrat.
Cette garantie se distingue de la sûreté réelle, comme l’hypothèque, qui porte directement sur le bien immobilier financé. La caution ne dispense jamais l’emprunteur de rembourser son crédit. Si le garant paie la banque à sa place, il dispose ensuite d’un droit de recours contre l’emprunteur pour récupérer les sommes avancées. La dette n’est donc pas effacée : son règlement est pris en charge par un tiers, qui peut ensuite demander le remboursement au débiteur initial.
Comment fonctionne le cautionnement dans la pratique ?
Le principe du cautionnement mutuel
La majorité des dossiers immobiliers passent par un organisme de cautionnement plutôt que par une personne physique. Le principe repose sur la mutualisation du risque : chaque emprunteur verse une cotisation à un Fonds Mutuel de Garantie, une réserve commune destinée à couvrir les défauts de paiement des adhérents en difficulté.
Cette organisation permet de répartir le coût des incidents entre les membres du dispositif. Elle explique pourquoi le cautionnement mutuel est largement utilisé pour les crédits immobiliers classiques. Pour la banque, la garantie est plus simple à activer. Pour l’emprunteur, la démarche est généralement plus rapide et elle évite de faire peser un engagement financier important sur un proche.
L’intervention du garant en cas de difficulté
Lorsque l’emprunteur ne règle plus ses mensualités, l’organisme garant intervient dans les conditions prévues au contrat et rembourse la banque à sa place. Cette intervention ne met pas fin à la dette. L’emprunteur devient redevable envers l’organisme de cautionnement, qui peut d’abord rechercher une solution amiable, puis engager une procédure de recouvrement si nécessaire.
Dans les situations les plus sérieuses, l’organisme peut aussi demander l’inscription d’une hypothèque sur le bien pour récupérer les sommes avancées. Les modalités dépendent du contrat et de la procédure engagée.
Qui peut se porter caution pour un crédit immobilier ?
Trois profils de garants sont principalement utilisés, avec des niveaux d’engagement différents.
- Une personne physique, généralement un proche ou un membre de la famille, peut s’engager sur son propre patrimoine. Cette solution reste marginale pour les prêts immobiliers classiques, car l’engagement peut durer plusieurs décennies et exposer le garant à un risque financier important.
- Un organisme de cautionnement spécialisé, comme Crédit Logement, garantit les prêts immobiliers proposés par de nombreuses banques. Il étudie le dossier et accepte ou non de couvrir le financement.
- Une mutuelle, souvent liée à une profession ou à une caisse de prévoyance, peut proposer un cautionnement à ses adhérents. Les conditions peuvent varier selon l’organisme et le profil de l’emprunteur.
L’emprunteur ne choisit généralement pas seul son garant. Chaque banque travaille avec un nombre limité de partenaires et oriente le dossier vers la solution adaptée à ses procédures. L’organisme examine notamment les ressources, la stabilité professionnelle, le taux d’endettement et la capacité globale de remboursement.
Combien coûte une caution de prêt immobilier ?
Le coût de la caution comprend généralement deux éléments, payés en une seule fois au moment de la signature du prêt. Le premier est une commission versée à l’organisme de cautionnement pour l’étude du dossier et sa gestion administrative. Elle se situe généralement entre 150 et 600 euros, selon l’organisme et le montant emprunté.
Le second est une cotisation au Fonds Mutuel de Garantie. Elle représente environ 0,8 % du montant du crédit et alimente la réserve destinée à couvrir les défauts de paiement des adhérents. Le montant total dépend donc du capital emprunté et des règles appliquées par l’organisme.
Ces frais s’ajoutent aux frais de dossier bancaires. Ils doivent généralement être réglés avec l’apport personnel, sauf dans le cas particulier d’un prêt à 110 %. La banque ne les intègre pas systématiquement au montant emprunté. Il faut donc les prévoir dès le montage du plan de financement, avec les frais de notaire et les autres dépenses liées à l’achat.
Peut-on récupérer une partie des cotisations ?
Une partie de la cotisation versée au Fonds Mutuel de Garantie peut parfois être restituée à la fin du prêt si aucun incident de paiement n’a été enregistré. Cette restitution dépend des règles de l’organisme. Elle n’est donc ni automatique ni identique pour tous les contrats.
Lorsqu’elle s’applique, elle réduit le coût net de la garantie pour les emprunteurs qui ont remboursé leur crédit sans incident. La commission versée pour l’étude et la gestion du dossier reste, quant à elle, acquise à l’organisme et n’est pas remboursée.
Caution ou hypothèque : quelle garantie choisir ?
Le choix entre caution et hypothèque n’est pas toujours laissé à l’emprunteur. La banque tient compte de ses partenaires, du type de projet et du profil du dossier. Comparer les deux solutions permet toutefois d’anticiper les formalités et les frais.
Des formalités et des coûts différents
L’hypothèque conventionnelle est une sûreté réelle qui porte directement sur le bien financé. Elle nécessite un acte notarié et une inscription au service de la publicité foncière. Elle entraîne donc des frais de notaire et des frais d’inscription, généralement supérieurs au coût d’une caution. En fin de prêt ou lors d’un remboursement anticipé, une mainlevée peut être nécessaire pour supprimer l’inscription, avec des frais supplémentaires.
La caution ne nécessite pas d’acte authentique ni d’intervention notariale. Elle est donc généralement plus rapide à mettre en place et peut revenir moins cher que l’hypothèque. Cette différence dépend toutefois du montant du prêt, du contrat et de la restitution éventuelle d’une partie de la cotisation.
Depuis le début de l’année 2022, le privilège du prêteur de deniers a été remplacé par l’hypothèque légale spéciale du prêteur de deniers. Cette garantie repose sur une logique proche de celle de l’hypothèque conventionnelle, mais elle concerne uniquement l’achat d’un bien déjà existant et ne finance pas les travaux.
Le nantissement est une autre possibilité. Il consiste à donner en garantie un placement financier, comme une assurance-vie ou un portefeuille de titres, plutôt qu’un bien immobilier ou l’engagement d’un tiers. Cette solution s’adresse aux emprunteurs disposant d’une épargne suffisante et n’est proposée que par certains établissements.
Le transfert de garantie lors d’un rachat de crédit
En cas de rachat de prêt ou de changement de banque, la garantie initiale peut parfois être transférée vers le nouveau financement. Cette opération évite de payer à nouveau une commission et une cotisation complètes. Elle dépend toutefois de l’organisme de cautionnement et des accords conclus avec la nouvelle banque.
Le transfert n’est jamais automatique. Il doit être vérifié avant d’engager les démarches, car une nouvelle garantie peut être demandée si les conditions ne sont pas réunies.
Que faire en cas de refus ou de défaut de paiement ?
Un dossier de cautionnement refusé
L’organisme garant étudie chaque dossier selon ses propres critères. Il examine notamment le niveau de ressources, la stabilité professionnelle, le taux d’endettement et la capacité de remboursement globale. Un refus peut intervenir alors même que la banque accepte le principe du prêt, notamment pour un indépendant, un investisseur ayant plusieurs crédits ou un emprunteur proche de la retraite.
Dans ce cas, la banque propose généralement une autre garantie, le plus souvent une hypothèque conventionnelle ou une hypothèque légale spéciale du prêteur de deniers. Un courtier en prêts immobiliers peut aussi rechercher un organisme mieux adapté au profil du dossier ou revoir certaines conditions du financement.
Les conséquences d’un défaut de paiement
Si l’emprunteur cesse de régler ses mensualités, l’organisme garant rembourse la banque selon les modalités du contrat. Il se retourne ensuite contre l’emprunteur pour récupérer les sommes avancées. Une procédure amiable peut d’abord être engagée, puis une action judiciaire si aucun accord n’est trouvé. Dans certains cas, une hypothèque peut être inscrite sur le bien.
La caution ne supprime donc pas le risque de perdre son logement en cas d’impayés prolongés. Elle transfère la gestion du recouvrement à l’organisme garant. L’assurance emprunteur joue un rôle différent : elle couvre certains événements, comme le décès, l’invalidité ou parfois la perte d’emploi, tandis que la caution intervient après la survenue d’un défaut de paiement pour protéger la banque.

- Caution de prêt immobilier : moins coûteuse que l’hypothèque, mais soumise à l’acceptation du garant - 29 septembre 2026
- Crédit immobilier à La Banque Postale : le TAEG compte autant que la mensualité - 28 septembre 2026
- Livret A à La Poste : plafond de 22 950 €, taux et règles avant l’ouverture - 27 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Suspendre un crédit immobilier : report partiel, assurance ou délai de grâce ?
 Droit à l’oubli en assurance emprunteur : comment supprimer vos surprimes et accéder au prêt ?
 Loi Lemoine : comment réduire le coût de votre assurance emprunteur
 Rachat de crédit : votre courtier en assurance peut-il optimiser mensualité, garanties et coût total ?