Assurance vie et impôts : les seuils de 150 000 € et 70 ans qui changent la fiscalité
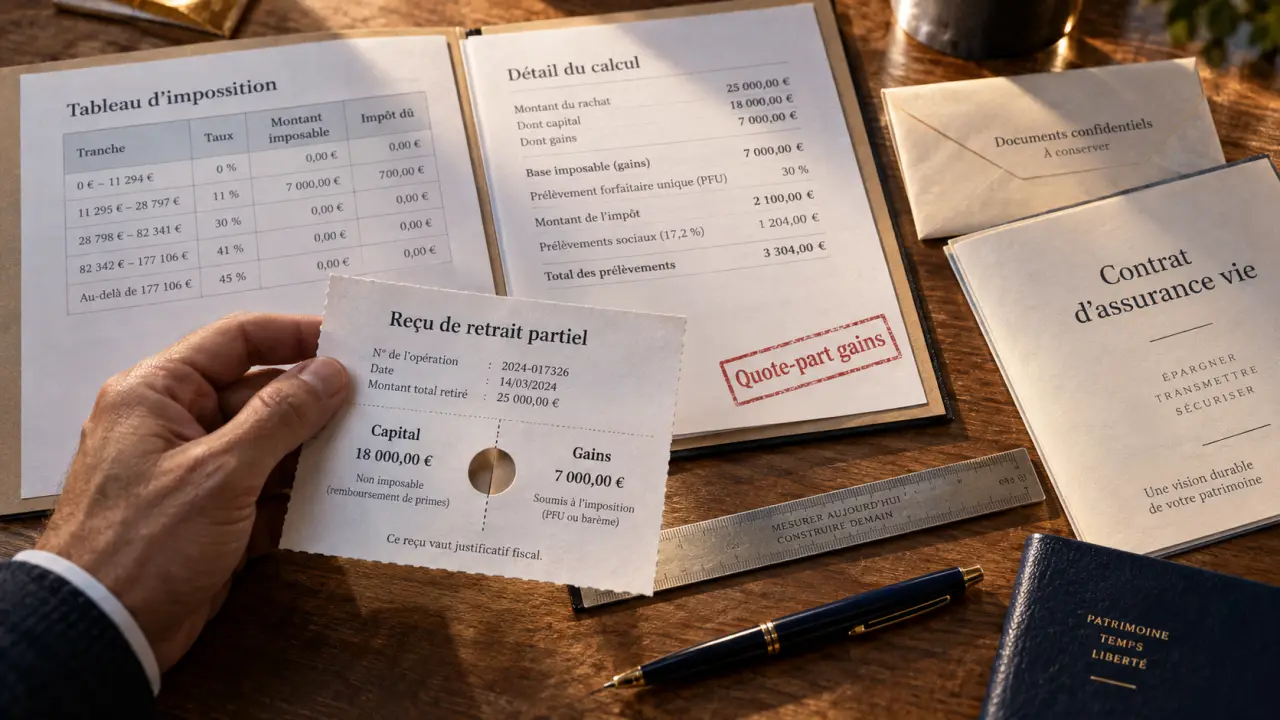
L’assurance vie n’est pas imposée de la même façon selon que vous retirez de l’argent de votre vivant ou que le capital est transmis à votre décès. La durée du contrat, la date et le montant des versements, votre âge lors des versements et la rédaction de la clause bénéficiaire déterminent l’essentiel de la fiscalité. Il faut donc distinguer la fiscalité des rachats de celle de la transmission.
Un retrait n’est imposé que sur la part de gains
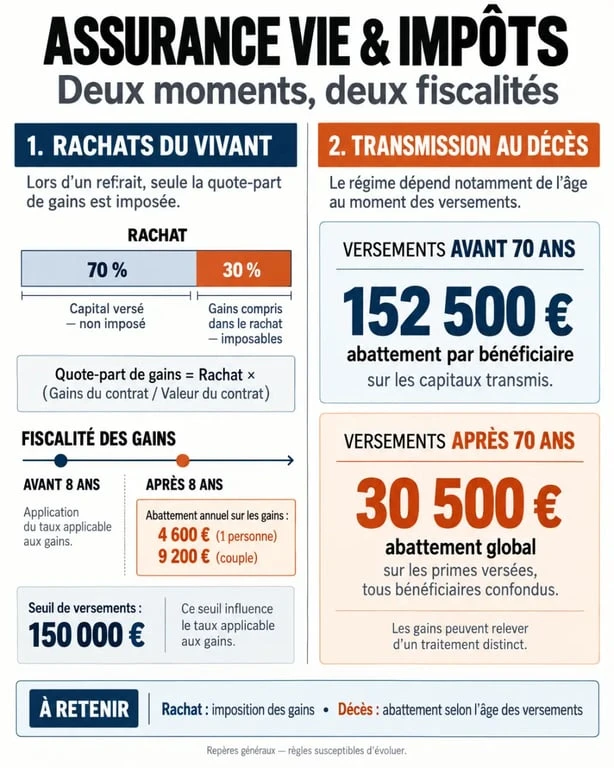
Effectuer un rachat partiel ou total sur une assurance vie ne revient pas à payer de l’impôt sur toute la somme retirée. Seule la fraction correspondant aux intérêts et aux plus-values est taxable. La part de capital versée à l’origine vous revient sans imposition sur le revenu.
La quote-part de gains est calculée au prorata de la valeur du contrat. Par exemple, un contrat alimenté à hauteur de 80 000 € et valorisé à 100 000 € comporte 20 % de gains. Lors d’un retrait de 10 000 €, la base imposable est donc de 2 000 €, avant l’application des abattements éventuels et le choix du régime fiscal.
Le prélèvement forfaitaire ou le barème progressif
Pour les versements réalisés depuis le 27 septembre 2017, les gains issus d’un rachat relèvent en principe du prélèvement forfaitaire unique. Avant huit ans, l’impôt sur le revenu est généralement prélevé au taux de 12,8 %, auquel s’ajoutent les prélèvements sociaux de 17,2 %. Le contribuable peut toutefois opter pour le barème progressif de l’impôt sur le revenu si cette solution est plus avantageuse au regard de sa tranche marginale d’imposition.
Cette option concerne l’ensemble des revenus mobiliers et des plus-values entrant dans son champ pour l’année concernée. Elle ne se choisit donc pas contrat par contrat. Avant de la retenir, il est prudent de comparer les deux hypothèses sur la déclaration de revenus, notamment lorsque le foyer dispose de revenus modestes ou de crédits d’impôt.
Les prélèvements sociaux selon le support détenu
Les prélèvements sociaux ne sont pas toujours encaissés au même moment. Sur les fonds en euros, ils sont habituellement prélevés chaque année sur les intérêts crédités. Sur les unités de compte, ils interviennent en principe lors d’un rachat ou du dénouement du contrat. Cette différence explique pourquoi la valeur affichée et le montant réellement disponible peuvent légèrement diverger.
Après huit ans, l’abattement annuel améliore les rachats
La huitième année d’un contrat offre un cadre plus favorable pour organiser des revenus complémentaires. Les gains retirés bénéficient chaque année d’un abattement de 4 600 € pour une personne seule et de 9 200 € pour un couple marié ou pacsé soumis à imposition commune. Cet abattement porte sur les gains, et non sur le montant total retiré.
Un couple peut ainsi retirer une somme comprenant 9 200 € de gains sans impôt sur le revenu, mais les prélèvements sociaux restent dus. L’abattement n’est pas nécessairement appliqué au moment du rachat. Il est pris en compte lors de la déclaration de revenus, ou après régularisation selon les modalités de l’assureur.
| Ancienneté du contrat | Fiscalité des gains pour les versements récents | Point d’attention |
|---|---|---|
| Moins de 8 ans | Prélèvement forfaitaire de 12,8 % ou option pour le barème | Ajouter les prélèvements sociaux de 17,2 % |
| 8 ans ou plus, encours de versements jusqu’à 150 000 € | Taux de 7,5 % après abattement annuel | Le seuil s’apprécie sur l’ensemble des contrats du souscripteur |
| 8 ans ou plus, fraction au-delà de 150 000 € | Taux de 12,8 % sur la part concernée | Le taux de 7,5 % peut rester applicable à la fraction sous le seuil |
Le seuil de 150 000 € ne vise pas la valeur acquise du contrat. Il correspond au total des primes versées par l’assuré sur tous ses contrats d’assurance vie et de capitalisation. Ce montant ne justifie donc pas, à lui seul, la fermeture d’un contrat performant. Il sert plutôt de repère avant de programmer des rachats importants.
Au décès, l’âge des versements compte davantage que l’ancienneté
La transmission par assurance vie obéit à des règles distinctes de celles applicables aux rachats. Le critère central est l’âge de l’assuré au moment du versement des primes. Il faut donc conserver un historique précis des versements, en particulier lorsqu’un contrat a été alimenté pendant plusieurs décennies.
Les primes versées avant 70 ans
Pour les primes versées avant 70 ans, chaque bénéficiaire désigné profite en principe d’un abattement de 152 500 €. Au-delà, la taxation est de 20 % jusqu’à 700 000 € de part taxable par bénéficiaire, puis de 31,25 % au-delà. Cette fiscalité spécifique peut rendre utile une répartition du capital entre plusieurs bénéficiaires lorsque celle-ci correspond au projet familial.
Le conjoint survivant et le partenaire de Pacs bénéficient d’une exonération. Ils peuvent recevoir les capitaux sans taxation successorale au titre de l’assurance vie, quelle que soit la date des versements.
Les primes versées après 70 ans
Pour les versements effectués après 70 ans, un abattement global de 30 500 € s’applique aux primes, tous contrats et bénéficiaires confondus. Au-delà, les primes sont réintégrées dans la succession et suivent les droits applicables selon le lien de parenté. En revanche, les gains générés par ces versements sont exonérés de droits de succession.
La date retenue est celle du versement, et non celle de l’ouverture du contrat. Un contrat souscrit à 45 ans peut donc relever de deux régimes au décès si son titulaire a continué à l’alimenter après 70 ans.
La clause bénéficiaire et les retraits doivent former un même plan
La fiscalité ne se résume pas aux taux affichés. Une clause bénéficiaire imprécise, des bénéficiaires décédés non remplacés ou une répartition trop rigide peuvent compliquer le règlement du capital. Une formule personnalisée peut être préférable à une clause standard lorsqu’il existe une famille recomposée, des enfants mineurs ou une volonté de protéger une personne sans désavantager les autres héritiers.
Ne pas laisser le cadre fiscal masquer l’objectif patrimonial
Les taux et les abattements peuvent détourner l’attention de la question principale : quel usage sera fait du capital ? Un retrait destiné à financer un projet à court terme ne devrait pas dépendre uniquement de l’avantage lié aux huit ans si l’épargne reste exposée à des unités de compte volatiles.
À l’inverse, conserver une poche de liquidités dans le contrat permet de réaliser des rachats programmés sans vendre dans l’urgence des supports ayant subi une baisse. La cohérence entre l’horizon, le niveau de risque, les bénéficiaires et la fiscalité compte davantage qu’un arbitrage motivé par quelques points de prélèvement.
Les erreurs qui coûtent le plus cher
- Retirer sans estimer la quote-part de gains : le montant imposable peut être bien supérieur ou inférieur à ce qui est imaginé.
- Oublier l’ensemble des contrats : le seuil de 150 000 € se calcule globalement pour un même assuré.
- Confondre abattement sur les gains et exonération totale : après huit ans, les prélèvements sociaux restent dus.
- Ne jamais relire la clause bénéficiaire : un divorce, une naissance ou un décès peuvent la rendre inadaptée.
- Verser après 70 ans sans suivi : ces primes n’ont pas le même traitement successoral, même si les gains restent exonérés.
Avant un rachat important ou une modification de clause, demandez à l’assureur le détail des primes versées, de la valeur de rachat et des gains imposables. Avec ces éléments, un conseiller patrimonial, un notaire ou un expert-comptable pourra apprécier la stratégie au regard de votre situation familiale et fiscale.

- Assurance vie Société Générale : supports, frais et fiscalité à vérifier avant de souscrire - 26 septembre 2026
- Assurance vie et impôts : les seuils de 150 000 € et 70 ans qui changent la fiscalité - 25 septembre 2026
- Rachat de crédit : votre courtier en assurance peut-il optimiser mensualité, garanties et coût total ? - 24 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Comparateur assurance ADE : 30 % d’économies possibles, à condition de vérifier TAEA, garanties et exclusions
 Assurance vie enfant : placer tôt, garder la souplesse et encadrer le capital
 Fonds en euros en assurance vie : capital garanti, effet cliquet et rendement à connaître
 Augmentation de la CSG sur l’assurance vie : seuls les gains sont touchés