Acheter un appartement pour investir : préserver sa capacité à financer sa résidence principale
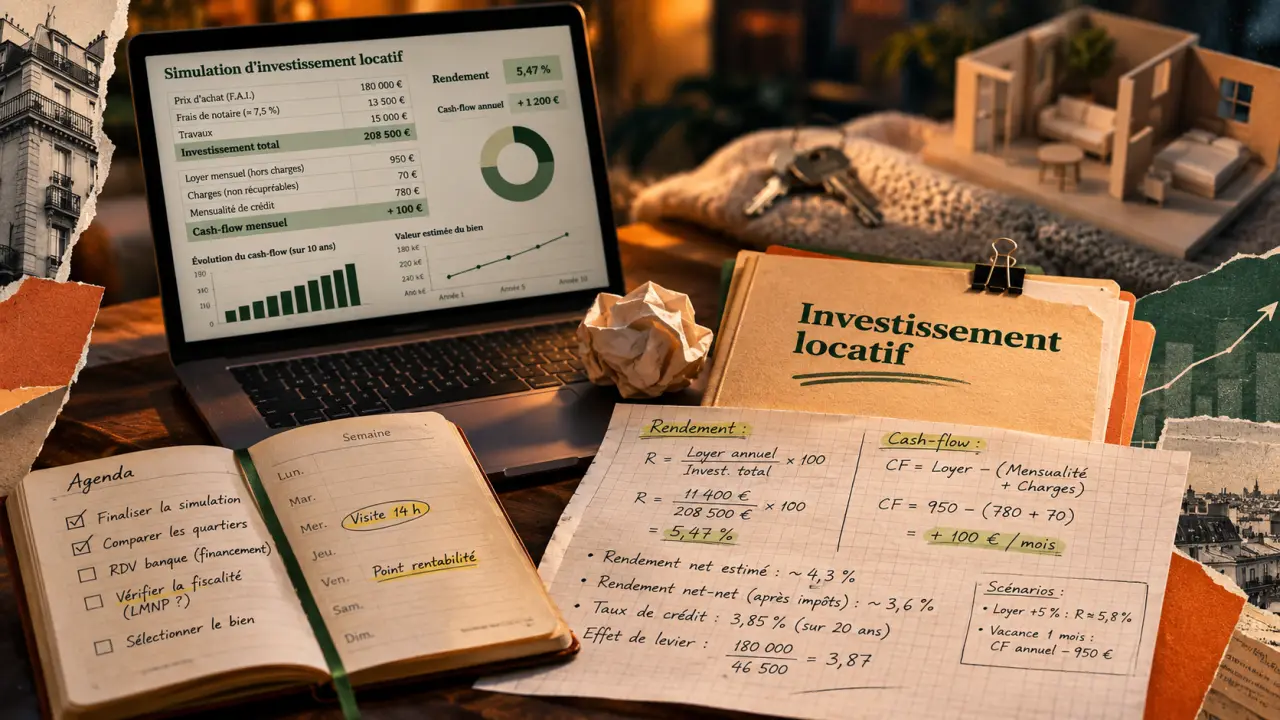
Vous pouvez acheter un appartement pour le louer tout en restant locataire, ou financer un investissement locatif en plus de votre résidence principale. La difficulté n’est pas juridique par principe : elle tient surtout au financement et à l’équilibre de votre budget. Les loyers contribuent au remboursement, mais ils ne neutralisent ni le crédit ni les risques. Avant de choisir l’ordre des acquisitions, comparez votre besoin de logement, votre capacité d’emprunt et la trésorerie réellement disponible après charges et impôts.
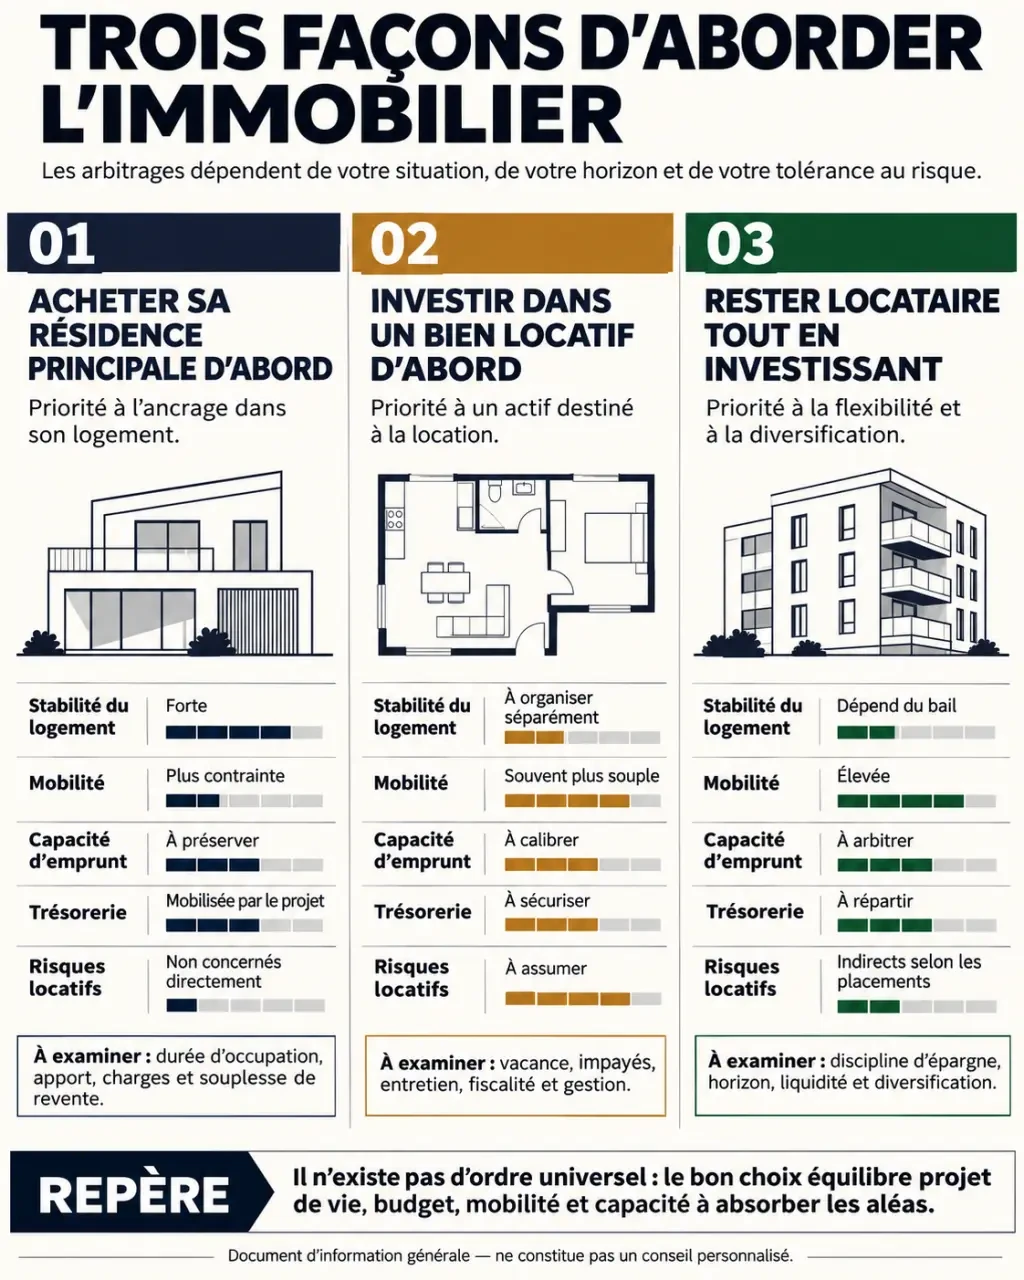
Choisir l’ordre des achats selon votre projet de vie
La résidence principale répond d’abord à un besoin d’usage : localisation, surface, stabilité familiale. Un investissement locatif doit, lui, correspondre à la demande des locataires et présenter un équilibre économique. Le logement dans lequel vous aimeriez vivre n’est donc pas nécessairement celui qu’il faut acheter pour louer.
| Stratégie | Intérêt principal | Point de vigilance |
|---|---|---|
| Résidence principale d’abord | Sécuriser son logement lorsque les besoins sont durables | Le premier crédit réduit la capacité de financement du locatif |
| Investissement locatif d’abord | Commencer par un bien adapté à son budget | Préserver une marge pour acheter ensuite son logement |
| Rester locataire et investir | Conserver sa mobilité et acheter dans un marché plus accessible | Assumer son loyer personnel et les dépenses du bien loué |
| Acheter les deux simultanément | Organiser ensemble les financements | Disposer d’un apport et d’une réserve suffisants |
Rester locataire peut être cohérent si votre lieu de vie est cher ou si une mutation est probable. Vous dissociez alors confort résidentiel et constitution de patrimoine. À l’inverse, une famille durablement installée peut préférer sécuriser sa résidence principale avant d’investir. Dans les deux cas, demandez une simulation intégrant le second achat envisagé, pas seulement le premier.
Calculer ce que la banque peut réellement financer
Les loyers futurs ne compensent pas intégralement le crédit
Le cadre du Haut Conseil de stabilité financière prévoit généralement un taux d’effort maximal de 35 %, assurance emprunteur comprise, avec des possibilités de dérogation encadrées. La banque examine également la stabilité des revenus, les crédits existants, l’épargne et le reste à vivre. Atteindre ce plafond ne donne pas automatiquement droit au prêt.
Dans son exemple, le Crédit Agricole retient 70 % des loyers estimés : les 30 % écartés constituent une précaution face aux aléas locatifs. Cette pratique varie selon les établissements. Pour un couple percevant 5 000 € mensuels et un loyer prévisionnel de 700 €, les revenus retenus atteignent 5 490 €. Une enveloppe de mensualités d’environ 1 921 € correspond alors à 35 %, avant déduction des remboursements existants.
Si vous restez locataire, votre propre loyer demeure une dépense incontournable dans l’analyse du budget. Ne soustrayez pas simplement le loyer attendu de la mensualité du prêt pour conclure que l’opération est neutre : ce raisonnement ne reproduit pas l’analyse bancaire.
Comparer le montage, pas seulement le taux
Deux prêts distincts facilitent généralement le suivi des acquisitions et l’identification des intérêts liés au locatif. Un financement global peut néanmoins être étudié selon l’opération et les garanties. Comparez le coût total, l’assurance, les indemnités de remboursement anticipé et la souplesse des échéances. L’apport doit couvrir les besoins demandés par la banque sans absorber toute votre épargne de précaution. Un éventuel PTZ concerne la résidence principale, sous conditions, et non un achat destiné dès l’origine à la location.
Passer du rendement affiché à l’effort d’épargne réel
Le rendement brut sert à trier les annonces, pas à décider seul. Pour comparer deux appartements, utilisez toujours le même périmètre de coût : prix, frais d’acquisition, honoraires éventuels, travaux et mobilier si nécessaire.
- Rendement brut : loyers annuels hors charges divisés par le coût total d’acquisition, multipliés par 100.
- Rendement net avant financement et impôt : loyers diminués des charges du propriétaire, rapportés au même coût total.
- Trésorerie après impôt : encaissements réels moins dépenses, mensualités du crédit et fiscalité.
Dans l’exemple de Homki, un T2 acheté 200 000 € et loué 700 € par mois affiche 4,2 % de rendement brut sur le prix seul. En retirant 600 € de taxe foncière, 800 € de charges non récupérables et 10 % de frais de gestion, il reste 6 160 €, soit 3,08 % sur ce même prix, avant financement et fiscalité. L’ajout des frais d’acquisition abaisse encore ce ratio.
Le remboursement du capital réduit votre trésorerie, mais constitue progressivement votre patrimoine : ce n’est pas la même chose qu’une charge d’exploitation. Aucun rendement cible ne convient à tous les projets. Un rendement élevé peut rémunérer un risque de vacance, des travaux importants ou une revente difficile.
Les dépenses immobilières arrivent souvent par vagues plutôt qu’à intervalles réguliers : départ du locataire, remise en état, puis appel de fonds de copropriété. Un budget annuel équilibré peut ainsi masquer plusieurs mois de tension. Construisez un calendrier mensuel des encaissements et décaissements, puis testez une période sans loyer combinée à une réparation importante. Vous déterminerez une réserve adaptée, plutôt qu’un montant choisi au hasard.
Choisir la fiscalité sans acheter uniquement pour défiscaliser
Location nue ou meublée : deux calculs différents
En location nue, les loyers relèvent des revenus fonciers. Le micro-foncier est accessible sous conditions lorsque les recettes brutes annuelles ne dépassent pas 15 000 €. Le régime réel permet de déduire les charges admissibles. Un déficit foncier peut être imputable sur le revenu global jusqu’à 10 700 € dans le cas général, sous conditions ; la part provenant des intérêts d’emprunt suit des règles distinctes.
En location meublée, les recettes relèvent des bénéfices industriels et commerciaux. Le micro-BIC applique un abattement selon les règles correspondant à l’activité. Au réel, certaines charges et l’amortissement peuvent réduire le résultat imposable, dans les limites applicables. Le statut LMNP ne garantit pas une absence d’impôt : faites aussi chiffrer les obligations comptables et les conséquences fiscales de la revente.
Évaluer les engagements avant l’avantage fiscal
Le Denormandie prévoit notamment des travaux représentant au moins 25 % du coût total de l’opération et un engagement initial de location de 6 ou 9 ans, prorogeable sous conditions. Loc’Avantages repose sur un conventionnement de 6 ans, avec des contraintes de loyers et de ressources. Vérifiez l’éligibilité du logement et les règles en vigueur au moment du projet. Une économie d’impôt ne compense pas durablement un achat trop cher ou difficile à louer.
Vérifier que le bien restera louable et revendable
Avant toute offre, confrontez le loyer prévu à des logements réellement comparables. Examinez la demande locale, les transports, le diagnostic de performance énergétique, les exigences de décence et les restrictions applicables à la location. En copropriété, consultez les procès-verbaux d’assemblée générale, les charges et les travaux votés ou envisagés.
Prévoyez également la gestion quotidienne : sélection du locataire, assurance propriétaire non-occupant, réparations et suivi des paiements. Une garantie contre les impayés comporte des conditions et des exclusions ; elle ne supprime pas tous les risques.
Vous pourrez éventuellement habiter plus tard un appartement acheté pour investir, mais pas en écartant les droits du locataire : reprise du logement, échéances du bail et engagements fiscaux doivent être respectés. Louer une partie de votre résidence principale exige aussi de vérifier les règles applicables. Pour une location touristique de l’intégralité du logement, des limites locales et des formalités spécifiques peuvent s’imposer.
Avant de signer, faites valider trois scénarios : fonctionnement normal, vacance accompagnée de travaux, puis achat futur de votre résidence principale. Présentez à la banque un budget complet et demandez une simulation fiscale adaptée. Le bon investissement est celui qui construit votre patrimoine sans rendre votre prochain projet inaccessible.

- Acheter un appartement pour investir : préserver sa capacité à financer sa résidence principale - 17 novembre 2026
- Conseiller en investissement immobilier : exigez des chiffres, pas seulement un bien - 16 novembre 2026
- Coach en investissement immobilier : payer un accompagnement, pas une promesse de rendement - 14 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance par délégation : comparer le TAEA, les garanties et les économies possibles
 Comment acheter un appartement ou une maison sans apport ?
 Taux d’intérêt crédit immobilier : 3,11 % ne suffit pas sans la durée, le TAEG et le profil
 Quelle assurance emprunteur choisir pour payer moins sans réduire la protection ?