Investissement immobilier expatrié : éviter le piège du rendement brut et acheter à distance
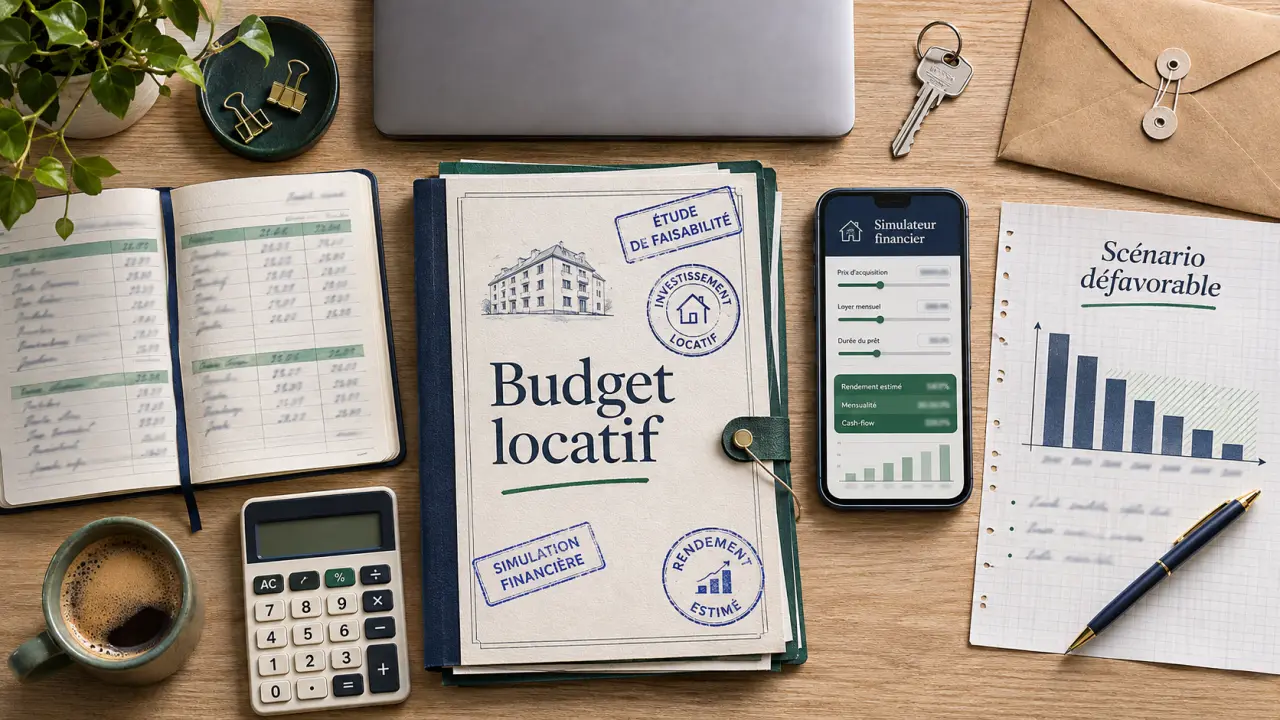
Un expatrié peut acheter un bien immobilier en France, obtenir un crédit et déléguer sa gestion sans revenir sur place. La difficulté consiste à faire tenir ensemble financement, fiscalité internationale et suivi du logement. Un projet solide se mesure au revenu réellement conservé et à l’effort d’épargne supportable, pas au seul loyer annoncé.
Partir de votre futur usage, pas d’une ville à la mode
L’investissement immobilier d’un expatrié peut servir plusieurs objectifs : percevoir des revenus en euros, diversifier son patrimoine, préparer sa retraite ou organiser un retour en France. Ces objectifs ne conduisent pas nécessairement au même achat. Un logement adapté à votre famille peut être moins performant financièrement qu’un petit appartement destiné à une demande locative locale.
Autre distinction essentielle : vivre à l’étranger ne suffit pas à déterminer votre résidence fiscale. Celle-ci dépend de votre situation et, si nécessaire, de la convention fiscale entre les pays concernés. La nationalité, la résidence fiscale et le pays d’affiliation sociale répondent à des règles différentes. Détenir un appartement en France ne vous rend pas automatiquement résident fiscal français.
Avant de chercher, fixez votre horizon de détention, votre besoin de revenus immédiats et votre capacité à immobiliser de l’argent. Si vous envisagez d’habiter le bien au retour, anticipez les règles de reprise du logement : un bail ne s’arrête pas simplement à votre arrivée.
Pour sélectionner un quartier, examinez les loyers effectivement pratiqués, les transports, les emplois, les établissements d’enseignement et les logements concurrents. Vérifiez aussi le diagnostic de performance énergétique, les travaux prévus dans la copropriété et les restrictions de location applicables. Un prix bas peut masquer une rénovation coûteuse ou une demande fragile.
Comparer les stratégies selon les contraintes réelles
Le bon montage dépend autant du temps de gestion disponible que de la fiscalité. La location saisonnière, notamment, ne constitue pas une version automatiquement plus rentable de la location classique : rotations, ménage, équipement et réglementation locale changent son économie.
| Stratégie | Intérêt principal | Point de vigilance à distance |
|---|---|---|
| Location nue | Occupation généralement plus stable et équipement limité | Entretien, impayés et conditions de reprise du logement |
| Location meublée longue durée | Réponse aux besoins des étudiants et actifs mobiles | Mobilier, renouvellements et comptabilité selon le régime |
| Location saisonnière | Souplesse d’usage sous réserve des règles locales | Autorisations, saisonnalité et gestion intensive |
| Nue-propriété temporaire | Constitution patrimoniale sans gestion locative courante | Absence de loyers pendant le démembrement et sortie à anticiper |
Dans un démembrement, l’usufruitier détient temporairement le droit d’utiliser le bien et d’en percevoir les revenus. Certaines opérations sont présentées sur 15 ans, avec une décote d’environ 40 % : ces paramètres restent propres au contrat, à la durée et à la valeur du bien. Vérifiez la répartition des charges, les conditions de restitution et la liquidité avant l’échéance.
La délégation doit servir de béquille opérationnelle, pas remplacer votre capacité de contrôle. Demandez-vous si un autre professionnel pourrait reprendre le dossier demain : disposez-vous des diagnostics, baux, factures, garanties et accès aux comptes rendus ? Cette « réversibilité » évite qu’un interlocuteur unique devienne un point de blocage lorsque vous vivez à plusieurs fuseaux horaires.
Valider le crédit et la trésorerie avant de vous engager
Le financement d’un non-résident dépend du pays de résidence, du statut professionnel, de la devise des revenus et de la politique bancaire. Toutes les banques n’acceptent pas tous les profils. Un courtier spécialisé peut identifier les établissements pertinents, sans pouvoir garantir leur accord.
Les apports annoncés pour les expatriés se situent souvent entre 20 à 30 %. Les revenus en devises peuvent subir une décote bancaire de 20 à 30 %. Ce sont des repères de préparation, pas des conditions universelles. Demandez précisément quels frais doivent être financés sur fonds propres et quelle épargne doit rester disponible après l’achat.
Préparez pièces d’identité, justificatifs de domicile et de résidence fiscale, contrat de travail ou bilans professionnels, justificatifs de revenus, relevés bancaires, déclarations fiscales et preuves d’origine de l’apport. Des traductions peuvent être exigées. Le prêteur précisera la garantie retenue, notamment hypothécaire si le cautionnement n’est pas accessible.
Calculer ce qui reste réellement chaque mois
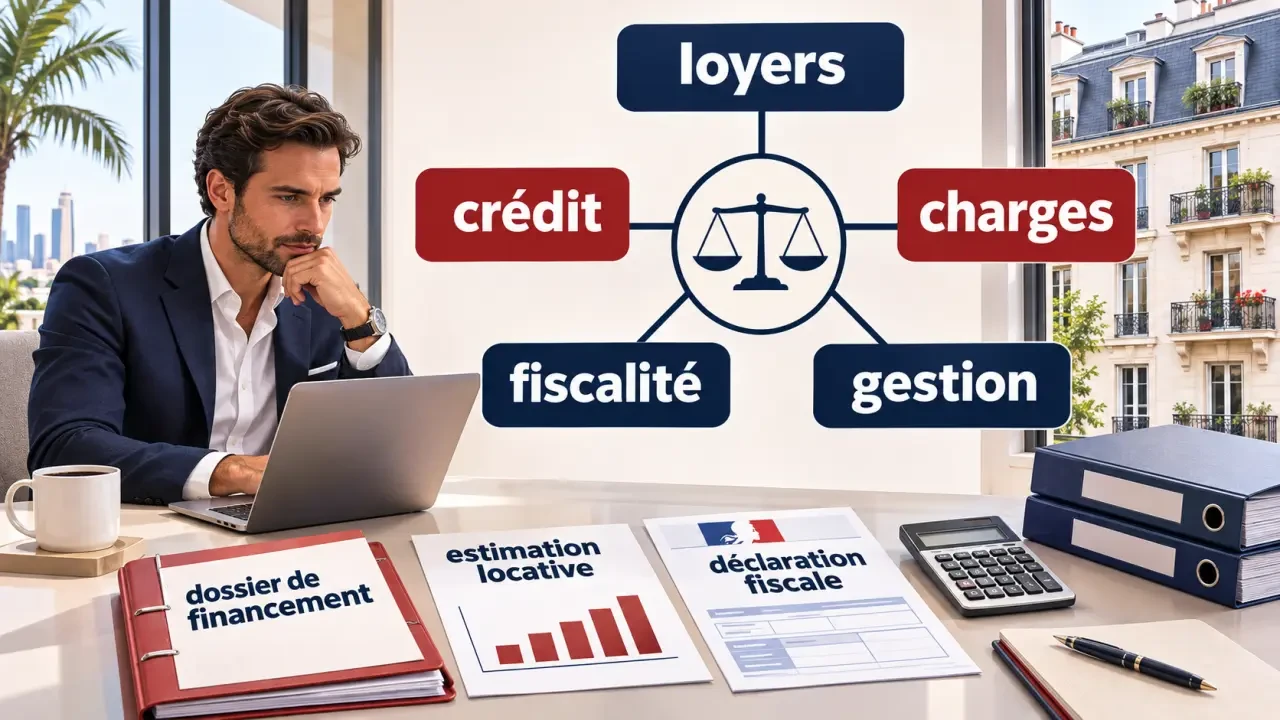
Le rendement brut rapporte le loyer annuel au prix d’achat ; il ignore de nombreux coûts. Pour comparer des projets, utilisez un coût global comprenant acquisition, frais, travaux et mobilier. Retirez ensuite des loyers la vacance prévisible, les charges non récupérables, la taxe foncière, les assurances, la gestion et l’entretien.
La trésorerie après financement correspond aux encaissements diminués des dépenses, des échéances de crédit et de l’impôt. Le remboursement du capital pèse sur cette trésorerie sans être une charge fiscalement déductible. Testez également une période sans locataire, une réparation importante et une baisse de votre devise face à l’euro. Conservez une réserve plutôt que d’affecter toute votre épargne à l’apport.
Traiter la fiscalité française et celle du pays de résidence ensemble
Les revenus d’un immeuble situé en France sont généralement imposables en France. Ils peuvent aussi devoir être déclarés dans votre pays de résidence. La convention fiscale précise le mécanisme destiné à éviter la double imposition, par exemple un crédit d’impôt ou une exonération avec prise en compte pour le taux. Une convention ne dispense donc pas nécessairement de déclaration.
Location nue et meublée : deux catégories distinctes
La location nue relève des revenus fonciers. Sous conditions, le micro-foncier applique un abattement de 30 % ; le régime réel permet de déduire les charges admissibles et peut générer un déficit foncier soumis à des règles d’imputation particulières.
La location meublée relève des bénéfices industriels et commerciaux, ou BIC. Le statut LMNP est accessible à un non-résident si ses conditions sont remplies ; le statut LMP dépend de critères légaux, pas d’un simple choix. Au réel, les charges et l’amortissement peuvent réduire le résultat imposable. Cela ne garantit ni absence d’impôt ni avantage global à la revente. Les règles du micro-BIC varient notamment selon la nature de la location : ne transposez pas celles du meublé classique au tourisme.
Ne pas oublier prélèvements, revente et patrimoine
Les non-résidents sont soumis à un mécanisme de taux minimum, avec des taux de 20 % et 30 % selon le revenu concerné. Un taux moyen calculé à partir des revenus mondiaux peut être demandé s’il est plus favorable. Vérifiez les seuils applicables à l’année déclarée.
Les prélèvements sociaux peuvent atteindre 17,2 %. Certains contribuables affiliés à un régime de sécurité sociale admissible, notamment dans l’Union européenne ou l’EEE, relèvent seulement du prélèvement de solidarité de 7,5 %, sous conditions. Faites aussi examiner la plus-value à la revente, l’éventuel IFI et les conséquences successorales internationales.
Organiser l’achat à distance avec des contrôles vérifiables
Une visite vidéo facilite le repérage, mais ne remplace pas un examen indépendant du logement et de l’immeuble. Exigez diagnostics, procès-verbaux d’assemblée générale, charges, devis et estimation locative argumentée. Pour des travaux, faites préciser prestations, calendrier, assurances et modalités de réception.
Le notaire peut organiser une signature par procuration. La signature électronique est possible pour certains documents, mais ne signifie pas que tous les actes se signent librement depuis un ordinateur : les modalités dépendent de l’acte et de l’identification requise.
- Validez votre budget et votre situation fiscale avant toute offre.
- Faites examiner le bien, la copropriété et les conditions de financement avant de vous engager.
- Organisez procuration, transferts de fonds et assurances avec les professionnels concernés.
- Prévoyez réception des travaux, mise en location et suivi des déclarations.
Pour choisir un accompagnement clé en main, comparez honoraires, missions incluses, assurances et éventuelles commissions de partenaires. Exigez un mandat clair et des comptes rendus réguliers. Votre premier livrable doit être un budget documenté, avec hypothèses locatives, coûts complets et scénario défavorable : c’est une base plus fiable qu’une promesse de rendement.

- Investissement immobilier expatrié : éviter le piège du rendement brut et acheter à distance - 13 novembre 2026
- Investissement immobilier ancien : le prix décoté ne suffit pas à faire une bonne affaire - 12 novembre 2026
- Rentabilité d’un investissement immobilier : ce que les 6 % bruts cachent vraiment - 11 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Conseiller financier : le bon profil dépend de votre besoin bancaire, patrimonial ou assurantiel
 Louvre Banque Privée : une gestion patrimoniale de proximité et des services bancaires à distance
 Conseils financiers : choisir un conseiller sans perdre de vue les frais et les risques
 Immobilier locatif à Lyon : le loyer plafonné doit fixer votre prix d’achat