Formation en investissement immobilier : un programme solide plutôt qu’une promesse de rente
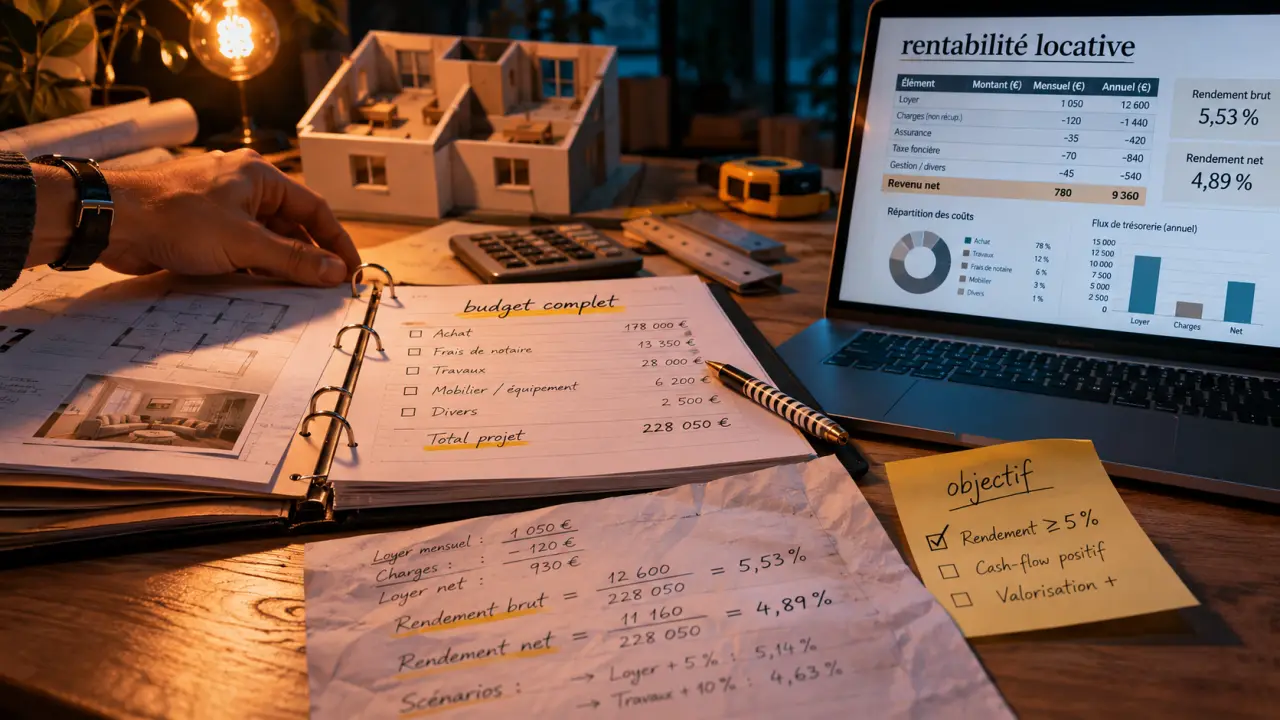
Une formation en investissement immobilier sert à analyser un bien, préparer son financement et anticiper sa gestion avant d’engager son épargne. Elle n’est pas obligatoire pour investir, mais peut structurer l’apprentissage et limiter certaines erreurs. Son intérêt dépend surtout des exercices proposés, de l’expérience du formateur et de l’adéquation avec votre projet, bien davantage que d’une promesse de rendement.
Partir de votre projet, pas du catalogue des formations
Investir dans l’immobilier consiste à mobiliser du capital pour acquérir un actif dont on attend des revenus, une valorisation ou les deux. L’investissement locatif vise plus précisément à louer un bien. Acheter un appartement meublé, un parking ou des parts de SCPI ne demande toutefois pas les mêmes compétences.
Calculer la rentabilité d’un projet immobilier
Renseignez votre projet pour estimer ses principaux indicateurs locatifs, avant impôt.
Résultats estimatifs
Estimation indicative : la fiscalité, les variations de loyer, l’assurance emprunteur et certains frais (par exemple les frais de gestion ou de copropriété) ne sont pas automatiquement intégrés. Ajoutez-les aux charges si vous souhaitez en tenir compte. Le calcul du prêt suppose des mensualités constantes, hors assurance et frais annexes.
Formules de calcul et vérification
Coût total = prix d’achat + frais d’acquisition + travaux + mobilier + autres coûts
Loyers annuels théoriques = loyer mensuel × 12
Loyers encaissés = loyer mensuel × 12 × (1 − taux de vacance / 100)
Mensualité M = C × [i × (1 + i)^n] / [(1 + i)^n − 1], avec i = taux annuel / 12 et n = durée en années × 12. Si le taux est nul, M = C / n.
Rentabilité brute = loyers annuels théoriques / coût total × 100
Rentabilité nette avant impôt = (loyers encaissés − charges annuelles) / coût total × 100
Cash-flow annuel avant impôt = loyers encaissés − charges annuelles − mensualité × 12
Avant de comparer les programmes, précisez votre objectif : revenus complémentaires, préparation de la retraite, constitution d’un patrimoine ou reconversion professionnelle. Ajoutez vos contraintes réelles : épargne disponible, capacité d’emprunt, temps à consacrer au projet et tolérance aux imprévus.
Une formation généraliste peut convenir pour découvrir la location vide, la location meublée, la colocation et l’investissement indirect. En revanche, l’achat-revente, les bureaux ou les locaux commerciaux nécessitent des connaissances spécifiques. Un programme qui prétend tout couvrir en profondeur en quelques vidéos mérite un examen attentif.
Aucun diplôme n’est imposé pour acheter et louer son propre bien. Exercer un métier réglementé de l’immobilier répond à d’autres conditions : une formation destinée aux investisseurs particuliers ne remplace donc pas automatiquement un parcours professionnel.
Le programme doit vous apprendre à décider avec des chiffres
Distinguer rendement, trésorerie et financement
Le premier acquis attendu est de savoir construire un budget complet : prix d’achat, frais d’acquisition, travaux, mobilier éventuel et coûts du crédit. L’analyse du marché local doit ensuite permettre de justifier le loyer retenu, en tenant compte de la demande, de la concurrence et des caractéristiques du logement.
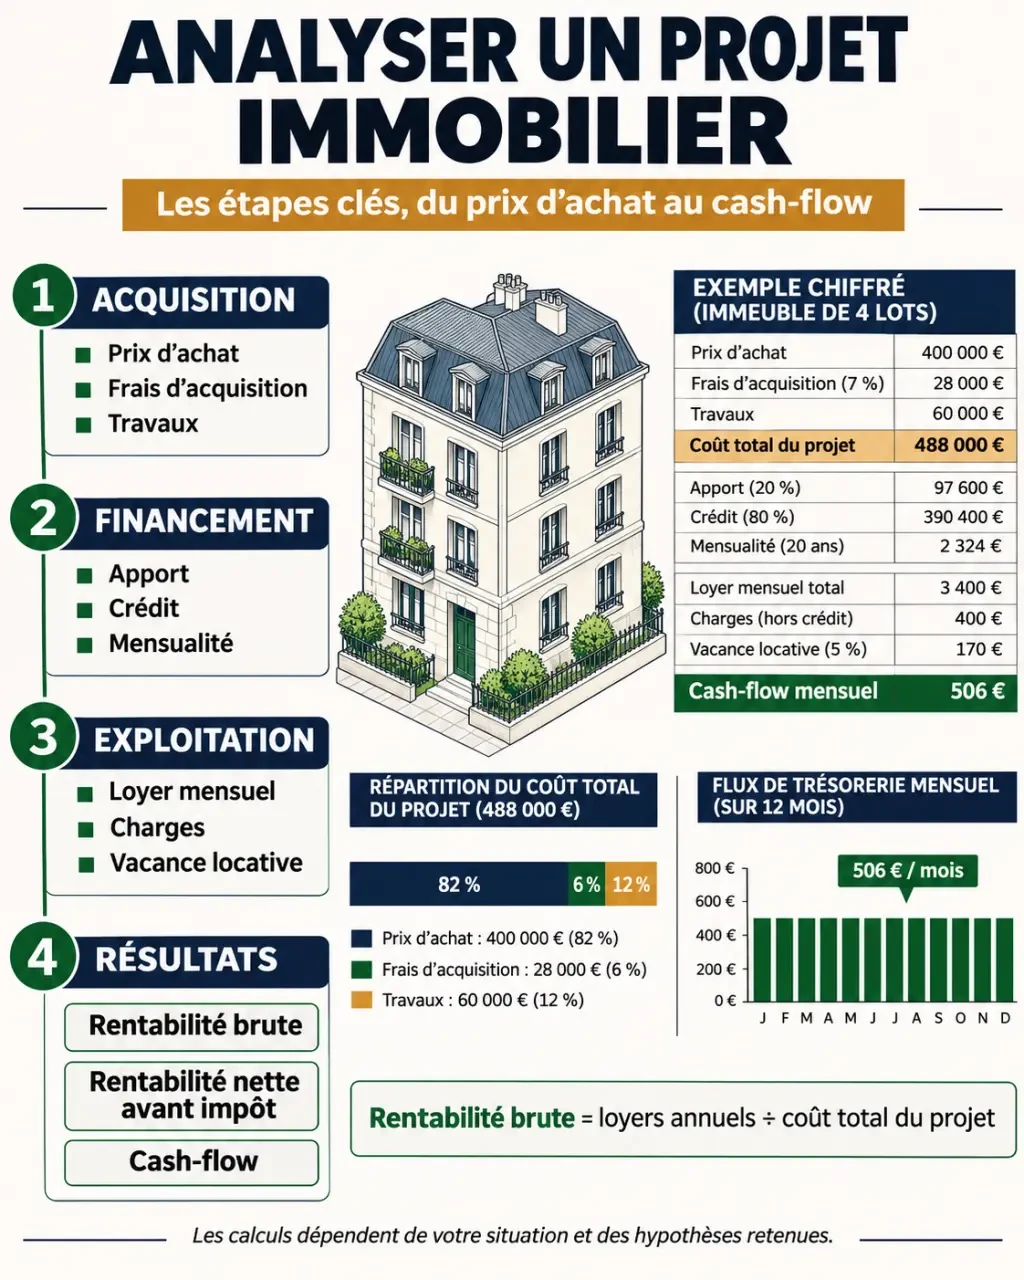
- Rentabilité brute : loyers annuels hors charges divisés par le coût total du projet, multipliés par 100.
- Rentabilité nette avant impôt : loyers diminués des charges supportées par le propriétaire, rapportés au même coût total.
- Cash-flow : encaissements moins décaissements, notamment les mensualités de crédit et, pour une lecture après impôt, la fiscalité.
À titre d’exemple pédagogique, un projet coûtant 150 000 € et produisant 9 000 € de loyers annuels présente une rentabilité brute de 6 %. Avec 2 000 € de charges annuelles, le rendement net avant impôt descend à environ 4,67 %. Si les remboursements du crédit représentent 7 200 € par an, la trésorerie devient négative de 200 € avant impôt. Un rendement positif ne signifie donc pas un cash-flow positif.
Les exercices doivent aussi intégrer une vacance locative, un dépassement de travaux et une dépense imprévue. Côté financement, recherchez un travail sur l’apport, le taux, l’assurance emprunteur et le business plan : obtenir un prêt ne suffit pas, il faut pouvoir supporter les échéances.
Relier fiscalité, travaux et exploitation
La fiscalité doit expliquer les différences entre location nue et meublée, micro-foncier, micro-BIC et régime réel. Les statuts LMNP et LMP, ainsi que la détention en société et l’impôt sur les sociétés, doivent être présentés avec leurs conditions et leurs conséquences. Une SCI, une SAS ou une SARL n’est pas une solution universelle ; une situation complexe appelle un avis personnalisé.
Le programme doit enfin traiter les visites, la négociation du prix, la comparaison des devis, les autorisations de travaux, les contraintes énergétiques et les rapports locatifs. Après l’achat viennent le bail, la sélection du locataire, les impayés, l’entretien et les obligations déclaratives annuelles. Vérifiez que les contenus juridiques et fiscaux sont datés et actualisés.
Comparer les formats selon votre disponibilité et votre objectif
Le bon format est celui dans lequel vous pouvez réellement travailler. Une bibliothèque de vidéos consultée sans mise en pratique apporte moins qu’un parcours plus court comprenant un dossier corrigé et des échanges utiles.
| Parcours | Usage pertinent | Coût et durée | Point à vérifier |
|---|---|---|---|
| Ressources gratuites | Découvrir les bases et préciser son projet | Sans frais pédagogiques ; rythme libre | Cohérence et actualité des informations |
| Formation courte en ligne | Acquérir une méthode compatible avec un emploi | De quelques centaines à plusieurs milliers d’euros ; durée variable | Corrections, accès aux cours et disponibilité du formateur |
| Présentiel ou formule hybride | Travailler en groupe et échanger directement | Devis nécessaire ; calendrier imposé | Temps de pratique et frais de déplacement |
| Cursus diplômant | Préparer une carrière dans l’immobilier | BTS en 2 ans ; parcours bac +3 ou bac +5 selon le diplôme | Reconnaissance du titre et débouchés |
Le BTS professions immobilières pose des bases professionnelles. Une licence, un bachelor ou un master peut approfondir la gestion, le droit ou la finance selon sa spécialisation. Pour un bachelor ou un MBA, vérifiez précisément la reconnaissance annoncée : l’intitulé commercial ne suffit pas à déterminer la valeur du titre.
Une attestation de suivi n’est pas un diplôme. De même, Qualiopi ne garantit ni l’éligibilité de chaque formation au CPF ni la rentabilité de futurs investissements. Si vous souhaitez mobiliser votre Compte personnel de formation, vérifiez l’offre exacte sur Mon Compte Formation, la certification préparée et les conditions applicables.
Vérifier ce que le prix achète réellement
Une formation à 2 500 € n’est ni automatiquement excessive ni nécessairement pertinente. Demandez aussi si les mises à jour, les rendez-vous et l’aide après la formation sont inclus ou facturés séparément.
- Obtenez le programme détaillé, les prérequis et les objectifs pédagogiques.
- Demandez un extrait de cours et un exemple d’exercice corrigé.
- Vérifiez l’expérience du formateur sur la stratégie enseignée.
- Recherchez des avis détaillés, pas seulement des captures de gains.
- Lisez les conditions d’accès, de paiement et d’annulation.
- Identifiez les commissions éventuelles sur des biens ou services recommandés.
Un formateur crédible sait expliquer un projet abandonné, un chantier difficile ou une hypothèse de loyer revue à la baisse. Les cas présentés doivent montrer les coûts et les risques, pas seulement un rendement brut flatteur. Les promesses de financement garanti, d’enrichissement rapide ou de rente automatique sont des signaux d’alerte.
Pensez également à la formation comme à un relais entre intervenants. À sa sortie, vous devriez savoir transmettre au courtier un dossier financier cohérent, au notaire vos questions juridiques et à l’artisan un descriptif de travaux précis. Demandez quels documents vous saurez produire vous-même : cette capacité à organiser les échanges évite des pertes d’information et des décisions prises sur des hypothèses contradictoires.
Choisir entre apprendre seul, se former et déléguer
Si votre projet reste flou, commencez par des ressources gratuites, des lectures spécialisées et l’analyse de quelques annonces. Construisez ensuite une simulation complète. Les difficultés rencontrées révéleront si vous avez besoin d’un apprentissage global ou simplement d’une consultation ciblée auprès d’un notaire, d’un courtier ou d’un expert-comptable.
Une formation structurée devient pertinente lorsque vous manquez de méthode et souhaitez rester autonome. Un accompagnement répond plutôt au besoin d’être guidé sur un dossier réel. Une prestation locative clé en main permet de déléguer davantage, mais ses honoraires, ses responsabilités et ses éventuels conflits d’intérêts doivent être examinés.
Avant de vous inscrire, demandez le programme, un devis complet et les modalités d’évaluation. Retenez le parcours qui vous apprend à justifier un achat, à mesurer ses risques et, si nécessaire, à y renoncer. C’est un résultat plus utile qu’une promesse de devenir rentier.

- Formation en investissement immobilier : un programme solide plutôt qu’une promesse de rente - 9 novembre 2026
- Investissement immobilier en entreprise : achat direct ou SCI, le choix se joue aussi à la revente - 8 novembre 2026
- Investissement immobilier professionnel : le rendement affiché ne suffit pas - 7 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Vitis Wealth Executive Life : dès 50 000 €, avec FID, FAS et protection luxembourgeoise
 Premier investissement immobilier : sécuriser le budget avant de viser le rendement
 Conseiller financier pour particulier : un bilan avant les placements, des frais avant la signature
 Stratégie d’investissement immobilier : le rendement affiché ne paie pas votre crédit