Investissement immobilier professionnel : le rendement affiché ne suffit pas
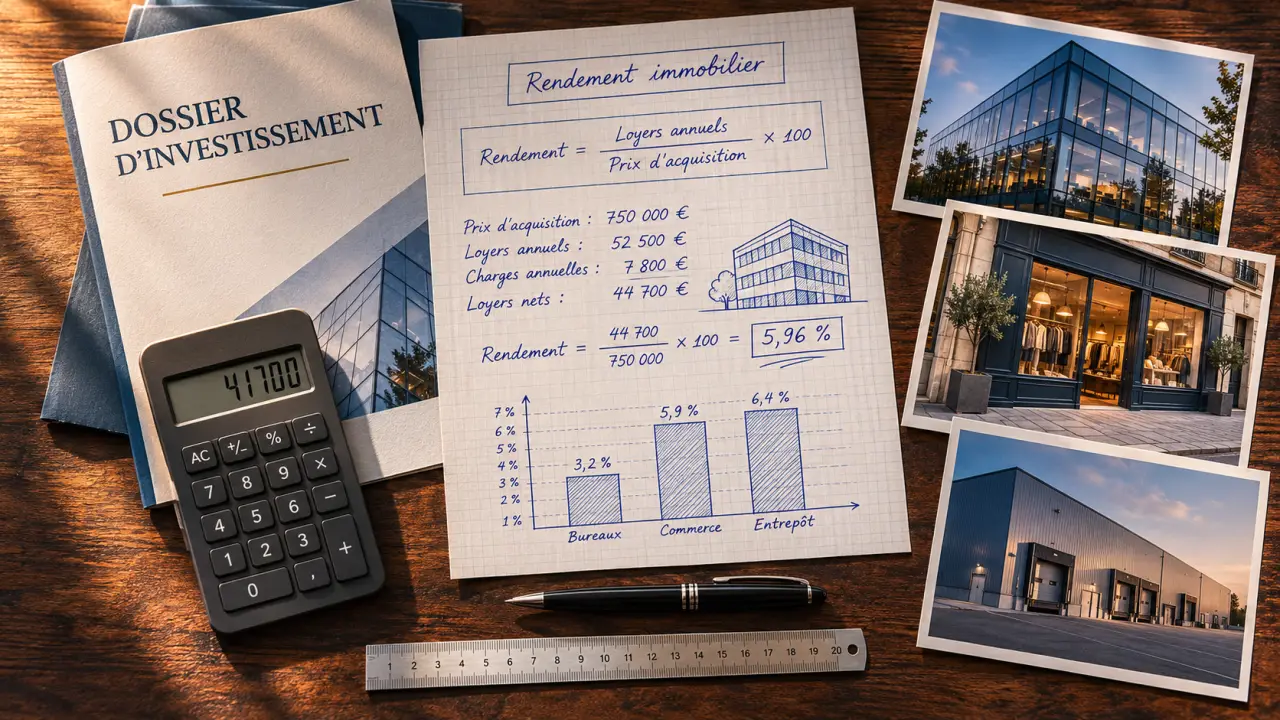
L’investissement immobilier professionnel consiste à acheter des locaux utilisés par des entreprises ou des indépendants pour percevoir des loyers et, éventuellement, réaliser une plus-value. Bureaux, commerces, entrepôts : ces actifs peuvent offrir des revenus attractifs, mais leur rentabilité dépend surtout du prix payé, du bail et de la capacité à retrouver un locataire. Avant d’acheter, il faut donc évaluer un ensemble : le bâtiment, son occupant et son marché.
Choisir un actif adapté à sa stratégie, pas seulement à son budget
L’immobilier d’entreprise couvre plusieurs marchés dont les moteurs diffèrent. L’immobilier commercial désigne notamment les boutiques et surfaces commerciales ; il ne résume pas tous les locaux professionnels. Un bureau dépend de la demande des entreprises locales, tandis qu’un entrepôt répond à des contraintes logistiques précises.
Calcul du rendement immobilier professionnel
Saisissez vos données annuelles pour estimer les rendements et le cash-flow du bien.
Résultats estimés
Dénominateur : —
Loyers annuels ÷ coût total d’acquisition × 100
Dénominateur : —
(Loyers − dépenses propriétaire − vacance/franchise) ÷ coût total d’acquisition × 100
Dénominateur : —
(Loyers − dépenses − vacance/franchise − impôts et prélèvements) ÷ coût total d’acquisition × 100
Ces résultats sont des estimations qui dépendent des données saisies et ne constituent pas un conseil financier ou fiscal. Le traitement fiscal réel doit être validé avec un professionnel.
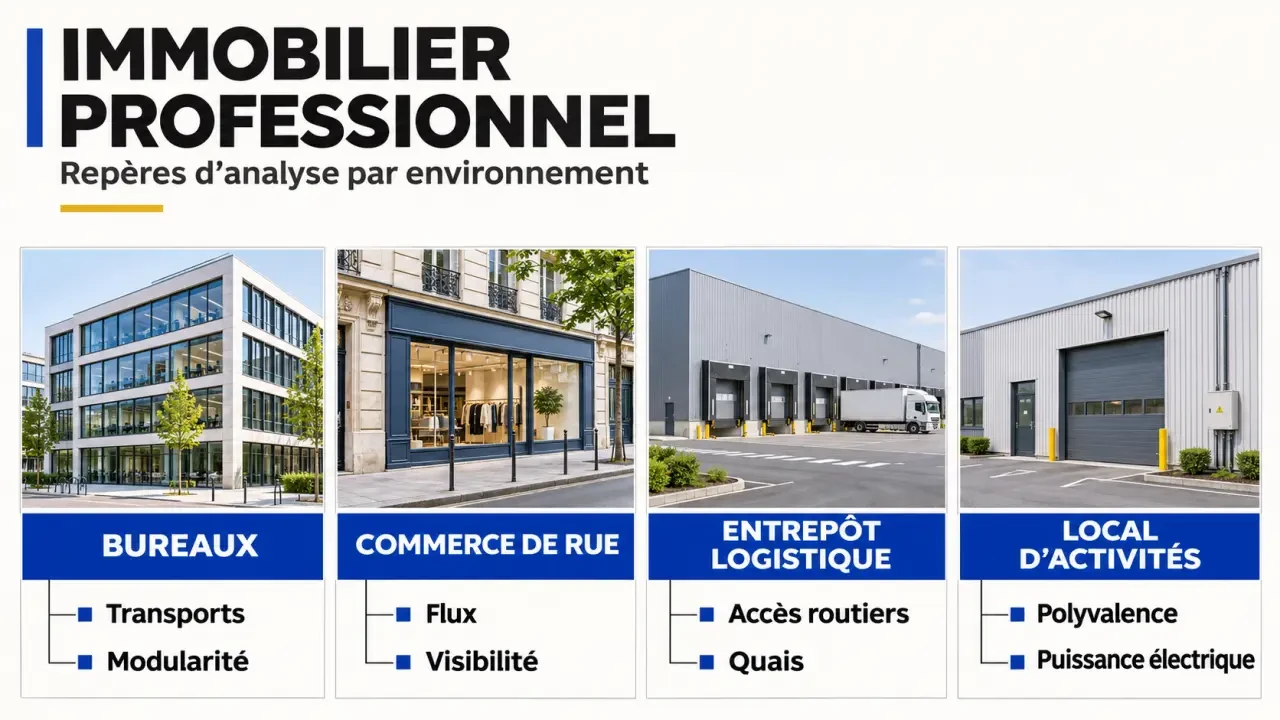
| Type de bien | Critère décisif | Risque à examiner |
|---|---|---|
| Bureaux | Transports, confort et modularité | Obsolescence et concurrence des immeubles mieux équipés |
| Commerces | Zone de chalandise, visibilité et flux | Fragilité de l’activité et évolution du quartier |
| Entrepôts | Accès routiers, quais et hauteur utile | Inadaptation aux besoins des futurs utilisateurs |
| Locaux d’activités et industriels | Polyvalence, puissance électrique et accès | Travaux spécialisés et éventuelle pollution |
Les rendements peuvent dépasser ceux du résidentiel, mais cet écart rémunère souvent des risques supplémentaires : vacance plus longue, travaux techniques ou dépendance à un seul occupant. Un rendement élevé n’est pas une preuve de bonne affaire. Un emplacement recherché offre parfois moins de revenus immédiats, mais davantage de possibilités de relocation et de revente.
La détention directe, en nom propre ou par une société comme une SCI, permet de choisir le bien et de piloter sa gestion. Les SCPI et les OPCI donnent accès à l’immobilier de façon indirecte, avec des frais, des risques et des règles de liquidité spécifiques. Cette diversification ne garantit ni le capital ni les revenus.
Reconstituer le rendement réel avant de négocier le prix
Il n’existe pas de « bon rendement » valable pour tous les locaux. Les repères de marché peuvent aller de 4 à 10 %, mais cette amplitude n’a de sens qu’en précisant l’emplacement, l’état du bâtiment et la définition du rendement. Comparer un taux brut à un taux net conduit à une mauvaise décision.
Du loyer théorique au revenu réellement conservé
Le rendement brut correspond au loyer annuel hors charges divisé par le coût total d’acquisition, multiplié par cent. Pour comparer correctement les offres, ce coût doit inclure le prix, les frais d’acquisition, les honoraires et les travaux initiaux. Vérifiez toujours le dénominateur utilisé dans l’annonce.
- Rendement net : retranchez les dépenses restant au propriétaire, notamment la gestion, l’assurance, l’entretien et les charges non récupérables.
- Rendement net-net : intégrez également l’effet de la fiscalité propre à votre situation.
- Cash-flow : mesurez la trésorerie restante après les dépenses et les échéances d’emprunt, remboursement du capital compris.
Pour un exemple purement illustratif, un projet de 300 000 € tout compris produisant 21 000 € de loyers annuels présente un rendement brut de 7 %. Avec 4 000 € de dépenses annuelles non récupérables, il reste environ 5,67 % avant fiscalité et financement. Une franchise de loyer ou des travaux supplémentaires réduiraient encore la performance.
Ne pas confondre rendement annuel et rentabilité globale
Le taux de capitalisation rapporte généralement le revenu locatif net à la valeur du bien ; il sert notamment à l’évaluation. Le TRI, ou taux de rentabilité interne, tient compte des flux successifs et de la revente. Ce dernier reste très sensible aux hypothèses : une valeur de sortie optimiste peut embellir artificiellement le projet.
Établissez donc un scénario central et un scénario dégradé : départ du locataire, baisse du loyer, travaux et délai de relocation. Le financement doit rester supportable sans dépendre d’une occupation permanente.
Examiner ensemble le locataire, le bail et la demande locale
Acheter un bien occupé procure des loyers dès l’acquisition, sous réserve du paiement effectif. Cela ne dispense pas d’analyser les comptes du locataire, son historique de règlement et le poids du loyer dans son activité. Pour un commerce, le taux d’effort aide à apprécier si le coût d’occupation reste compatible avec le chiffre d’affaires.
Un bien libre permet de sélectionner l’occupant et de négocier un nouveau contrat, mais impose de financer la commercialisation et la période sans revenus. Le loyer prévisionnel doit être confronté à des transactions comparables, et non aux seules annonces concurrentes.
La durée du bail ne garantit pas la durée des revenus
En France, le bail commercial dit « 3/6/9 » dure en principe au moins neuf ans, avec une faculté de résiliation triennale du locataire, sous réserve des exceptions et dispositions applicables. Le bail professionnel, utilisé notamment pour certaines activités libérales, dure au moins six ans ; le locataire peut généralement le résilier à tout moment avec un préavis de six mois. Ces régimes ne sont donc pas interchangeables.
Faites contrôler la destination autorisée, les échéances, l’indexation, les garanties et la répartition des charges. La taxe foncière peut notamment être refacturée si les stipulations et le régime applicable le permettent ; toutes les dépenses ne peuvent pas être transférées au preneur.
Un locataire solide peut devenir une béquille trompeuse : sa présence fait oublier les défauts du bâtiment. Posez cette question avant d’acheter : « S’il part, quelles autres entreprises pourraient s’installer ici sans transformation lourde ? » La profondeur du marché de remplacement — accès indépendant, divisibilité, usages autorisés — protège davantage qu’une simple signature rassurante.
Choisir la fiscalité en pensant aussi à la revente
Il n’existe pas de défiscalisation automatique liée à l’achat d’un local professionnel. Le traitement dépend du mode de détention, du régime fiscal et des conditions de location. Une location nue détenue directement relève généralement des revenus fonciers ; certaines locations équipées peuvent relever des BIC. Les conséquences doivent être vérifiées pour chaque montage.
Dans une SCI à l’impôt sur le revenu, les associés sont en principe imposés sur leur quote-part du résultat. À l’impôt sur les sociétés, l’amortissement du bâtiment, hors terrain, peut réduire le résultat imposable. Mais il diminue aussi sa valeur comptable, ce qui peut alourdir l’imposition lors de la cession. Une économie annuelle ne suffit pas à valider une structure.
La déduction des intérêts d’emprunt dépend également des règles applicables. La TVA constitue un autre point à examiner : son application et sa récupération ne sont pas systématiques. Demandez une simulation intégrant les loyers, les travaux, la fiscalité de détention, la revente et, le cas échéant, la distribution des bénéfices.
Préparer la relocation et la sortie dès l’acquisition
La stabilité des revenus se construit après l’achat : suivi des paiements, entretien, anticipation des échéances du bail et dialogue avec l’occupant. Pour limiter la vacance locative, préparez la commercialisation avant un départ annoncé et ajustez le loyer à la demande réelle.
Avant de signer, réunissez les éléments permettant de décider sans dépendre du seul discours commercial :
- Le bail, ses avenants et les justificatifs de loyers encaissés.
- Les charges, taxes et travaux restant au propriétaire.
- Les diagnostics, autorisations d’usage et documents de copropriété éventuels.
- Une estimation indépendante du loyer et du délai de relocation.
- Un plan de trésorerie incluant une réserve pour vacance et travaux.
Enfin, identifiez les futurs acheteurs possibles : investisseur recherchant des revenus ou entreprise souhaitant occuper les lieux. Un local polyvalent et correctement entretenu élargit ces possibilités. Faites valider les dimensions juridique, technique et fiscale par les professionnels concernés : la meilleure négociation reste celle qui repose sur des risques identifiés et chiffrés.

Partager cet article
Articles qui pourraient vous intéresser :
 Conseiller financier : le bon profil dépend de votre besoin bancaire, patrimonial ou assurantiel
 Conseiller immobilier indépendant : missions concrètes, RSAC et différences avec l’agent freelance
 Fiduciaire : définition, rôles et enjeux d’une gestion basée sur la confiance
 Investissement immobilier clé en main : déléguer le projet, pas le contrôle des frais