Trésorerie des petites entreprises : anticipez les décalages avant qu’ils ne bloquent l’activité
Pour sécuriser la trésorerie d’une petite entreprise, il faut prévoir les dates réelles de paiement, accélérer les encaissements et organiser les sorties d’argent. Un carnet de commandes rempli ne suffit pas à payer les salaires si les clients règlent après les fournisseurs. L’enjeu est de repérer ce décalage avant qu’il ne freine l’activité.
Repérer ce qui immobilise réellement votre argent
La trésorerie correspond aux liquidités disponibles à un instant donné, après les encaissements et les décaissements effectifs. Elle ne se confond ni avec le chiffre d’affaires facturé ni avec le bénéfice comptable : une vente rentable peut rester longtemps impayée.
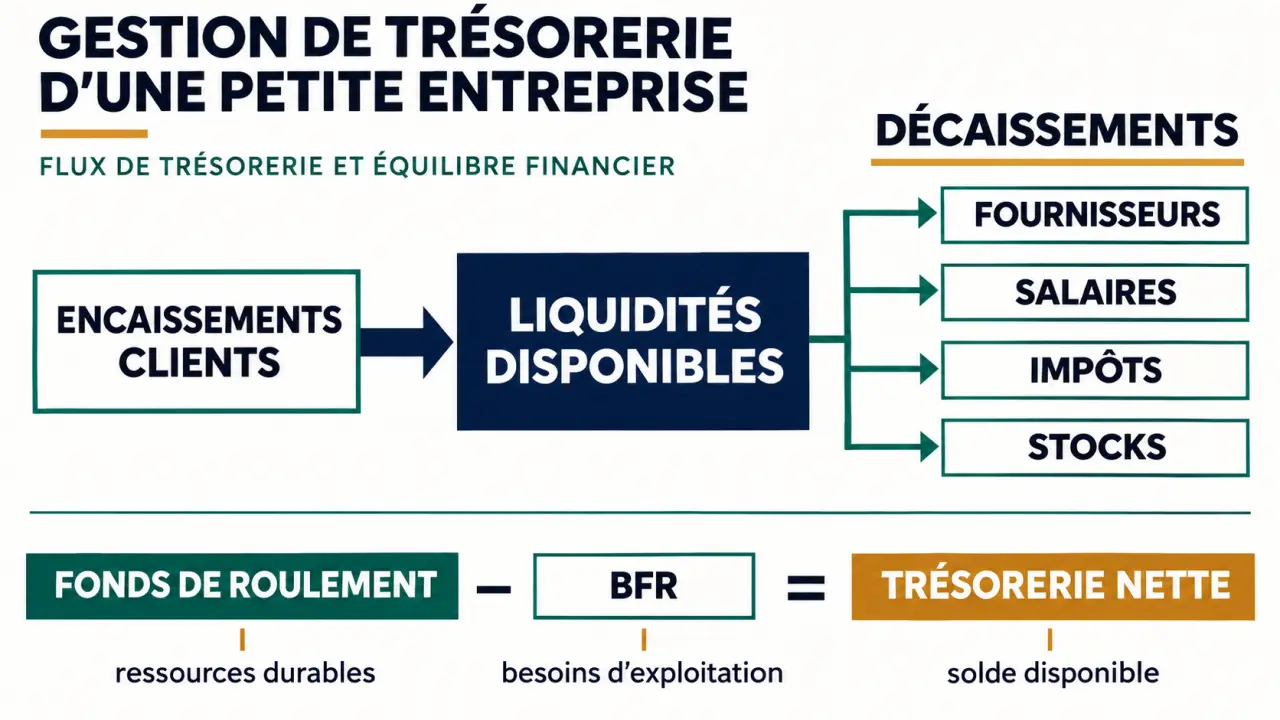
Quatre indicateurs aident à comprendre l’origine d’une tension et à agir sur ses causes.
| Indicateur | Ce qu’il permet de comprendre |
|---|---|
| Capacité d’autofinancement (CAF) | Ressource potentielle générée par l’activité, calculée notamment en retraitant du résultat les charges et produits sans mouvement de trésorerie. Ce n’est pas un solde bancaire. |
| Fonds de roulement (FR) | Ressources stables, dont les capitaux propres et les dettes financières à long terme, diminuées des actifs immobilisés. |
| Besoin en fonds de roulement (BFR) | Stocks et créances d’exploitation, diminués des dettes d’exploitation, notamment celles envers les fournisseurs. |
| Trésorerie nette | Différence entre le fonds de roulement et le BFR. |
La croissance des ventes peut consommer de la trésorerie lorsqu’elle exige davantage de stocks et d’avances de dépenses. Fiducial illustre ce décalage avec des fournisseurs payés à 30 jours et des clients à 60 jours : l’entreprise doit financer les 30 jours d’écart.
Construire un calendrier qui révèle les semaines difficiles
Commencez par établir un prévisionnel mensuel, puis détaillez les prochaines semaines si la marge de sécurité est faible. Un tableur suffit lorsque les flux restent simples. L’essentiel est de retenir les dates probables de règlement, et pas seulement celles des factures.
- Inscrivez le solde initial réellement disponible.
- Ajoutez les encaissements attendus en distinguant les paiements confirmés des recettes incertaines.
- Positionnez les salaires, cotisations, impôts, règlements fournisseurs et remboursements à leur échéance.
- Calculez le solde final : solde initial + encaissements − décaissements.
- Reportez ce solde sur la période suivante et testez l’effet d’un retard d’encaissement important.
Évaluez aussi votre autonomie : combien de temps les liquidités disponibles couvriraient-elles les dépenses incontournables si aucune nouvelle recette n’arrivait ? Comparer les fonds disponibles aux sorties indispensables donne une lecture plus utile qu’un montant isolé. Tenez compte du calendrier : un solde confortable aujourd’hui peut être presque entièrement absorbé par les échéances de la semaine prochaine.
Chaque semaine, comparez les prévisions aux mouvements bancaires. Un logiciel peut faciliter ce suivi, mais vérifiez ses fonctions d’import bancaire, de gestion des échéances et d’export. Pour élargir votre veille sur les questions financières du dirigeant, consultez aussi le site finance et entreprise.
Faire entrer l’argent sans attendre le premier impayé
La prévention commence dès le devis : précisez les conditions de règlement, demandez les coordonnées du service payeur et vérifiez les justificatifs nécessaires. Facturez dès que la prestation ou la livraison le permet. Une référence erronée ou un bon de commande manquant peut retarder la validation du paiement.
Adaptez les modalités d’encaissement à votre activité. Pour un chantier, Fiducial donne l’exemple d’un acompte de 30 % à la commande. Dans les services récurrents, automatisez la facturation et proposez un moyen de paiement adapté. Ces mesures réduisent les dépenses que l’entreprise doit avancer.
Classez les factures selon leur ancienneté et relancez les clients dès qu’une échéance est dépassée. Demandez une date de règlement ferme, confirmez-la par écrit et traitez rapidement les litiges. Fiducial rappelle les repères généraux entre entreprises : 30 jours par défaut, avec des délais convenus pouvant atteindre 60 jours date de facture ou 45 jours fin de mois, sous conditions et hors régimes particuliers. L’indemnité forfaitaire de recouvrement mentionnée est de 40 €. Faites vérifier les mentions applicables à vos documents.
Réduire les sorties évitables avant de financer le manque
Négociez les échéances fournisseurs avant qu’une difficulté apparaisse, sans imposer de retard unilatéral. Planifiez les paiements aux dates convenues et passez en revue les abonnements, les achats anticipés et les stocks dormants. Dans le commerce, réduire les références peu vendues peut libérer des liquidités. Pour une activité saisonnière, préservez les approvisionnements nécessaires au pic de ventes.
Si un besoin persiste, choisissez le financement selon sa durée et son origine.
- Découvert autorisé : pour un décalage ponctuel, dans la limite négociée. Comparez les intérêts et les commissions.
- Crédit à court terme : pour un besoin identifié et un remboursement prévisible. Examinez les garanties demandées.
- Affacturage : pour obtenir une avance sur des créances clients éligibles, moyennant des frais.
L’affacturage peut inclure trois prestations distinctes : le financement, le recouvrement et l’assurance contre les impayés. Vérifiez les commissions, les retenues, les exclusions, les engagements et les recours possibles contre votre entreprise. Une avance ne signifie pas nécessairement que le risque d’impayé est transféré.
Enfin, examinez les tensions récurrentes avec votre expert-comptable. Un financement à court terme ne corrige pas durablement des marges insuffisantes ou un investissement mal financé. Il faut d’abord traiter la cause du manque, puis organiser les ressources adaptées.
- Trésorerie des petites entreprises : anticipez les décalages avant qu’ils ne bloquent l’activité - 7 novembre 2026
- Assurance vie et rendement en 2026 : comprendre les performances attendues - 4 novembre 2026
- Déblocage PER Crédit Agricole : les 8 motifs légaux et l’erreur de plan qui bloque le dossier - 31 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Taux immobilier 2026 au Crédit Agricole : 7 à 25 ans, régions et TAEG à comparer
 CIC crédit immobilier : taux sur 10, 15, 20 ou 25 ans, le profil pèse autant que la durée
 Assurance emprunteur Macif : jusqu’à 12 000 € d’économies et mode d’emploi pour changer
 Crédit immobilier à La Banque Postale : le TAEG compte autant que la mensualité