Déblocage PER Crédit Agricole : les 8 motifs légaux et l’erreur de plan qui bloque le dossier
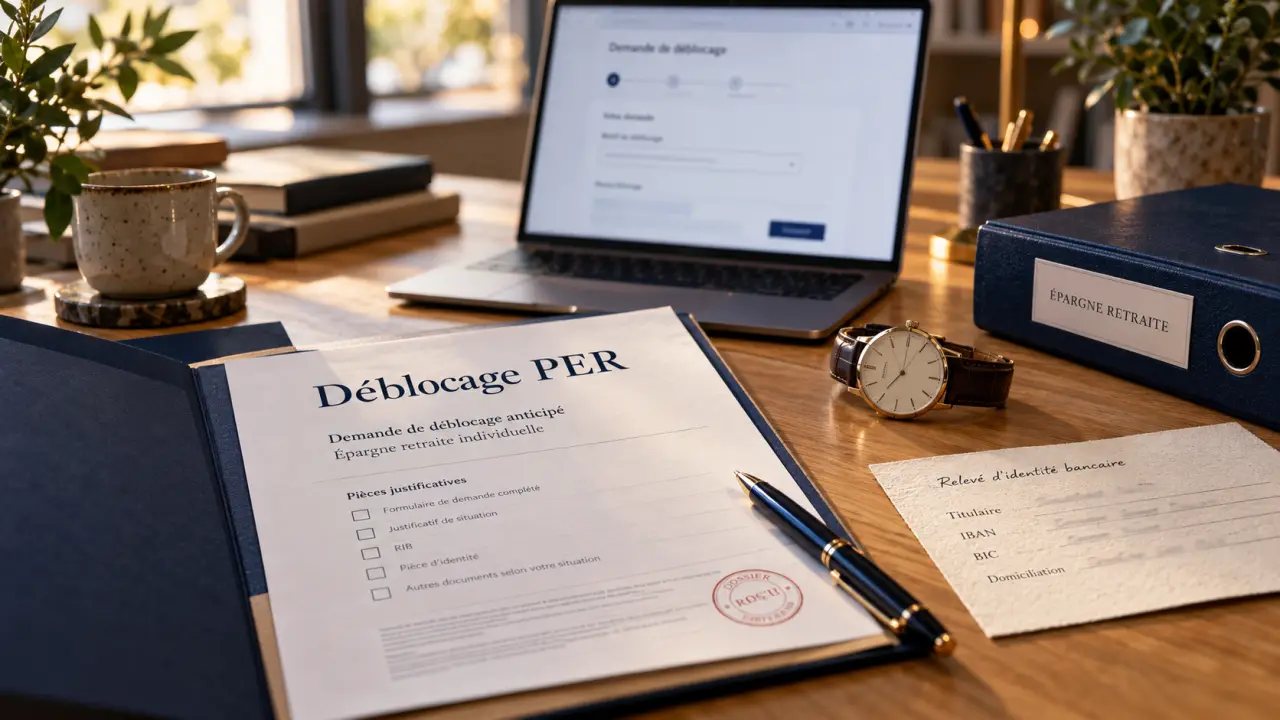
Votre PER est bloqué jusqu’à la retraite, mais la loi prévoit des exceptions précises. Si vous traversez une situation difficile ou si vous achetez votre logement, vous pouvez demander le déblocage de votre plan épargne retraite au Crédit Agricole sans pénalité. Encore faut-il savoir à quel guichet s’adresser, avec quelles pièces et à quelle condition de délai.
D’abord, identifier votre plan : la banque ou Crédit Agricole ELS ?
PER individuel et PER collectif ne se gèrent pas au même endroit
Beaucoup de dossiers s’enlisent parce que la demande part au mauvais endroit. Le PER individuel est souscrit auprès de votre Caisse régionale : votre conseiller et votre espace client sont vos interlocuteurs. Le PER collectif (PERCOL, ou PERECO), lui, est mis en place par votre employeur et géré, selon les entreprises, par Crédit Agricole ELS (Épargne Salariale), qui joue le rôle de teneur de comptes. Le teneur de comptes est l’organisme qui tient la comptabilité de votre épargne et exécute vos demandes de rachat.
Quiz : maîtrisez les règles de déblocage de votre PER
Répondez aux 8 questions, puis validez vos réponses pour découvrir votre score.
Les autres plans concernés : PEE et ancien PERCO
Le PEE est bloqué 5 ans, sauf déblocage anticipé. L’ancien PERCO peut être transféré vers le PERCOL. Le principe reste le même : plus l’épargne vient de l’entreprise, plus les règles dépendent de l’accord signé par votre employeur. Regardez votre relevé : le nom du plan et de l’organisme gestionnaire y figurent.
Les cas de déblocage anticipé du PER
Les motifs reconnus
Les situations qui ouvrent droit à un rachat anticipé sont les suivantes :
- l’acquisition de la résidence principale ;
- l’invalidité du titulaire, de ses enfants, de son conjoint ou de son partenaire de Pacs ;
- le décès du conjoint ou du partenaire de Pacs ;
- l’expiration des droits à l’assurance chômage (attestation France Travail) ;
- le surendettement, sur décision de la commission de surendettement de la Banque de France ;
- la cessation d’activité non salariée à la suite d’une liquidation judiciaire.
Des cas plus récents existent, comme les violences conjugales ou la situation de proche aidant, ainsi que certains projets liés à la rénovation énergétique ou à un véhicule propre dans l’épargne salariale. Leur ouverture dépend du type de plan : vérifiez-les auprès de votre teneur de comptes.
Ce qui change selon le plan
| Point de vigilance | PER individuel | PER collectif | PEE |
|---|---|---|---|
| Blocage | Jusqu’à la retraite | Jusqu’à la retraite | 5 ans |
| Versements obligatoires de l’employeur | Selon contrat | Exclus du rachat pour la résidence principale ; sortie en rente | Non concerné |
| Délai de 6 mois après l’événement | Selon le motif | Selon le motif | Selon le motif |
Retenez ce délai de 6 mois à compter de l’événement pour certains cas : au-delà, la demande peut être jugée irrecevable.
Faire sa demande : parcours, pièces et délais
Les étapes concrètes
- Contactez votre conseiller ou connectez-vous à votre espace client pour récupérer le formulaire de demande de rachat.
- Choisissez le motif et précisez si le rachat est partiel ou total.
- Joignez les justificatifs et transmettez le dossier, de préférence en recommandé avec accusé de réception si vous passez par courrier.
- Suivez l’avancement auprès de votre conseiller ou de l’organisme gestionnaire.
Les justificatifs selon le motif
Dans tous les cas, prévoyez une pièce d’identité et un RIB. Ensuite, la pièce dépend du motif : compromis ou acte de vente pour la résidence principale, certificat médical ou décision d’invalidité, acte de décès, attestation de fin de droits de France Travail, décision de la commission de surendettement, jugement de liquidation judiciaire. Un dossier incomplet ou non conforme reste la première cause de refus.
Combien de temps pour être payé ?
Les délais varient selon la complétude du dossier et l’organisme qui traite la demande ; on parle généralement de quelques semaines. Pour accélérer, envoyez toutes les pièces en une seule fois et vérifiez que le RIB est au nom du titulaire.
Fiscalité : l’origine des versements décide de tout
Accident de la vie : impôt écarté, prélèvements sociaux maintenus
Pour les accidents de la vie, le rachat est exonéré d’impôt sur le revenu. Seuls les prélèvements sociaux s’appliquent, et uniquement sur la part de gains. Cette distinction entre capital et gains est essentielle : si vous aviez versé 10 000 € et que le plan en vaut 12 000 €, les prélèvements sociaux ne portent que sur les 2 000 € de produits.
Résidence principale : le cas qui demande un calcul
Pour l’achat de la résidence principale, le traitement fiscal dépend de l’origine des versements : volontaires déductibles, non déductibles ou épargne salariale. Les versements volontaires déduits à l’entrée sont en principe imposés à la sortie, au barème de l’impôt sur le revenu pour le capital. Avant de signer, demandez à votre conseiller de simuler le net que vous recevrez.
Ce que peu d’épargnants envisagent : l’avantage fiscal obtenu à l’entrée fonctionne comme une amorce, c’est-à-dire la charge initiale qui déclenche toute la mécanique. En débloquant, vous refermez le circuit. Gardez donc l’ordre de lecture suivant : combien j’ai déduit autrefois, combien je devrai réintégrer aujourd’hui, et quel net réel il reste pour mon projet.
Refus, retraite et alternatives
Que faire en cas de refus ?
Commencez par demander le motif précis à votre conseiller : il s’agit souvent d’une pièce manquante ou d’un délai dépassé. Si le désaccord persiste, saisissez le service réclamations du Crédit Agricole, puis le médiateur de la consommation si la réponse ne vous satisfait pas.
À la retraite : capital, rente ou les deux
Au moment de la retraite, la sortie peut se faire en capital, en une fois ou de façon fractionnée, ou en rente viagère avec option de réversion. Les versements obligatoires de l’employeur ne sortent qu’en rente viagère. Pour les personnes nées à partir du 1er janvier 1968, l’âge de disponibilité du PER collectif est fixé à 64 ans.
Avant de débloquer : mesurer le coût
Il n’y a pas de pénalité pour un motif légal, mais des frais de gestion peuvent exister, et chaque euro retiré ne travaillera plus pour votre retraite. Selon votre besoin, comparez avec un transfert, une avance ou une autre épargne disponible.
- Déblocage PER Crédit Agricole : les 8 motifs légaux et l’erreur de plan qui bloque le dossier - 31 octobre 2026
- MACSF RES fonds en euros : 3,15 % de rendement, mais quel gain après les frais ? - 27 octobre 2026
- Fonds euros : un capital protégé, mais pas à n’importe quelles conditions - 26 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 2 ou 4 trimestres par enfant pour la retraite dans la fonction publique : la règle selon la date et le congé
 Démembrement assurance vie : protéger le conjoint et préparer la transmission
 Préparer sa retraite : vérifier ses droits, ses revenus et son budget avant le départ
 Assurance vie à La Banque Postale : souplesse, fiscalité et transmission après 8 ans