Fonds euros : un capital protégé, mais pas à n’importe quelles conditions
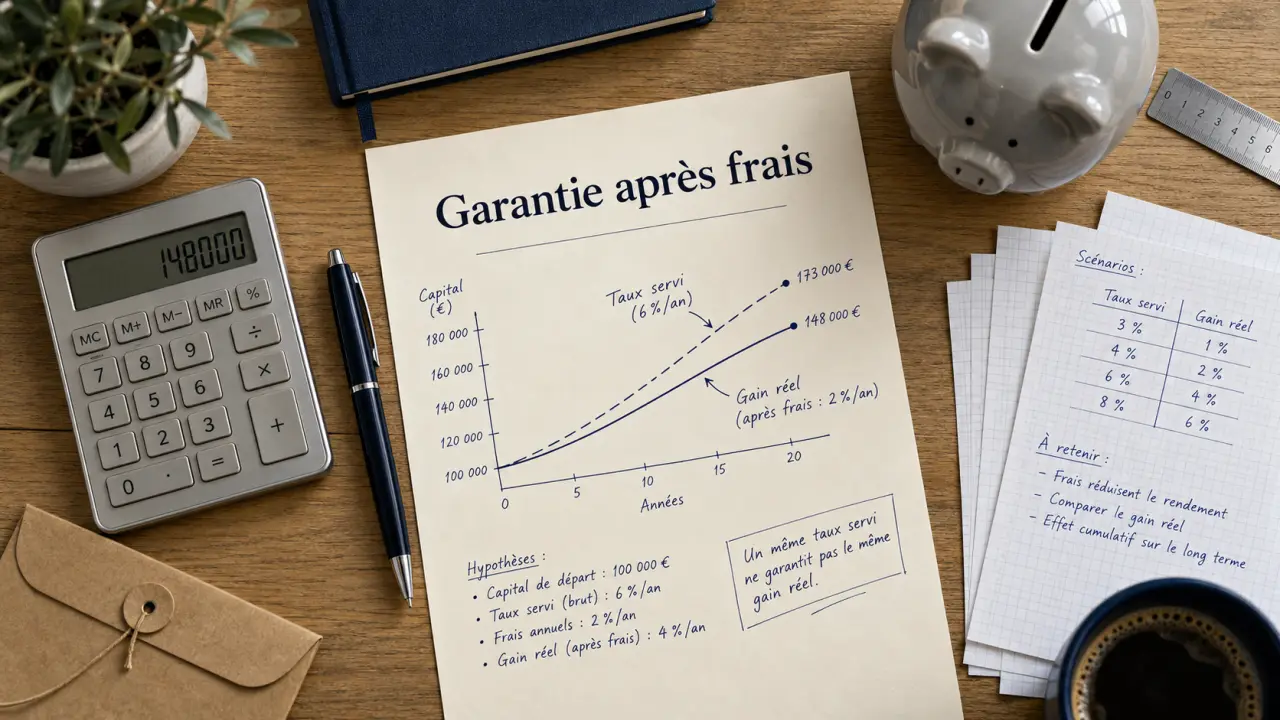
Un fonds en euros est un support d’épargne dont le capital bénéficie d’une garantie contractuelle de l’assureur. Accessible notamment dans l’assurance-vie, il permet de rechercher un rendement régulier sans subir directement les fluctuations des marchés. Sa sécurité dépend toutefois des conditions du contrat : frais, niveau de garantie et modalités de retrait méritent autant d’attention que le taux annoncé.
Ce que votre argent finance et ce que l’assureur garantit
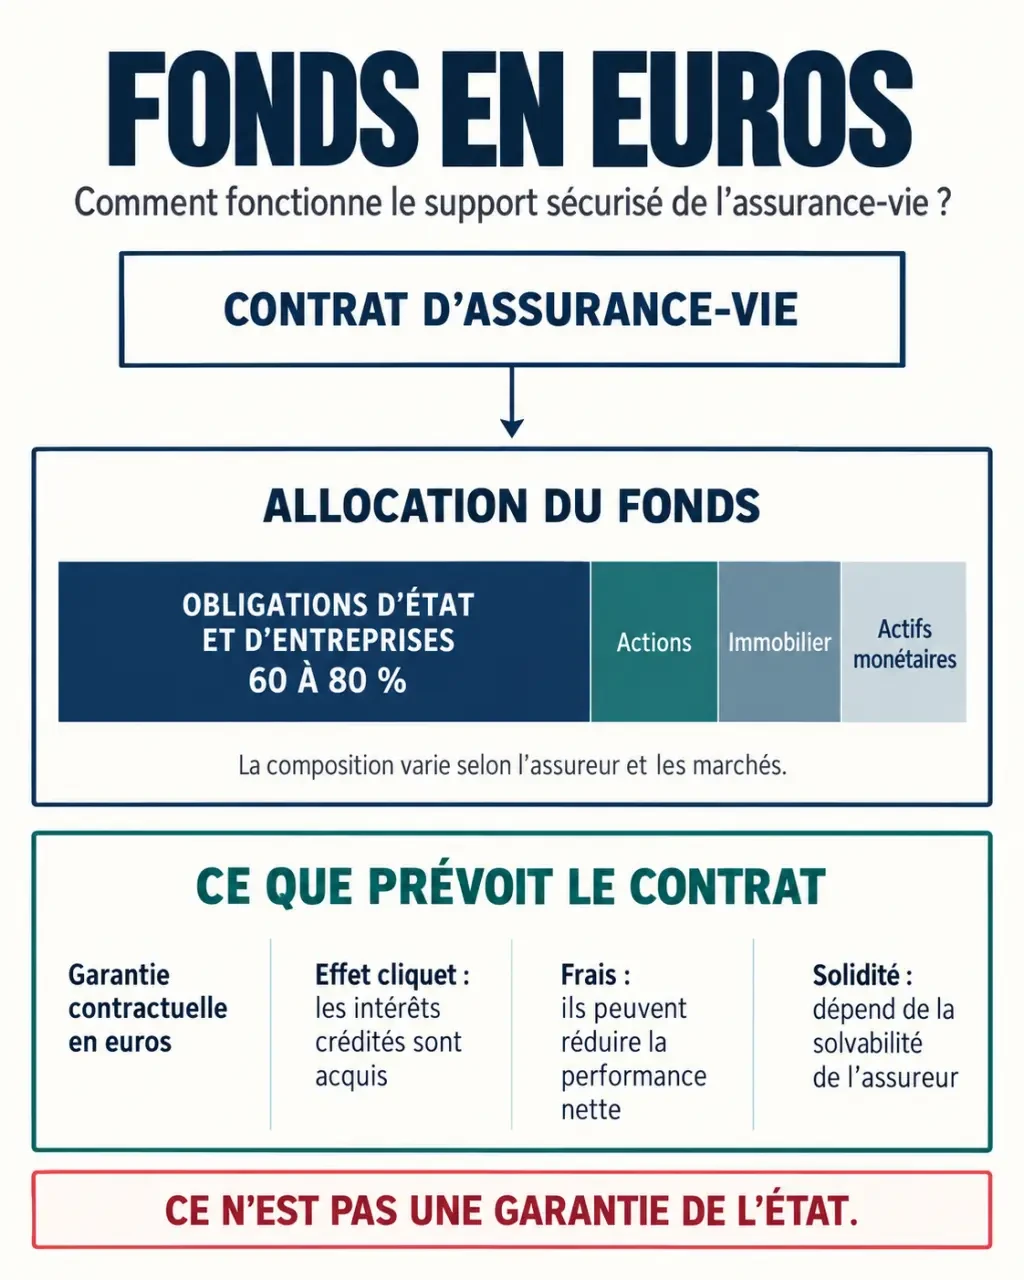
Le fonds en euros n’est pas un compte bancaire indépendant. C’est un support logé dans une assurance-vie, un contrat de capitalisation ou certains plans d’épargne retraite (PER). L’assureur investit les sommes collectées et s’engage sur une garantie exprimée en euros, selon les dispositions contractuelles.
Simuler la capitalisation d’un fonds en euros
Estimez l’évolution d’un capital à partir d’hypothèses de rendement, de frais et d’inflation.
Paramètres de la simulation
Résultats estimatifs
Hypothèses retenues
- Taux nominal net simplifié
- —
- Versements
- En fin d’année
- Formule utilisée
- Cₙ = C₀ × (1 + r − f)ⁿ + V × ((1 + r − f)ⁿ − 1) / (r − f)
- Correction de l’inflation
- Cₙ réel = Cₙ / (1 + inflation)ⁿ
Cette simulation est pédagogique et ne constitue pas une recommandation de produit ou un conseil financier. Le rendement n’est pas garanti. La fiscalité et les frais sur versement ne sont pas inclus. Les versements sont supposés effectués en fin d’année.
Un portefeuille principalement obligataire
Les obligations d’État et d’entreprises constituent généralement le socle du portefeuille. Elles produisent des intérêts, appelés coupons, qui contribuent au rendement. AG2R La Mondiale évoque une proportion de 60 % à 80 % d’obligations. Des actions, de l’immobilier et des titres monétaires peuvent compléter cette allocation pour diversifier les revenus et conserver des liquidités.
Les nouveaux investissements obligataires influencent progressivement la performance. Une hausse des taux ne se transmet donc pas immédiatement au rendement servi : le portefeuille contient aussi des obligations achetées auparavant.
Une protection à lire après les frais
La garantie peut être nette de frais de gestion, brute de ces frais ou limitée à une fraction du capital. Les frais prélevés sur un versement réduisent également la somme effectivement investie. Capital garanti ne signifie donc pas nécessairement récupération intégrale de tous les montants versés.
Les intérêts attribués bénéficient habituellement de l’effet cliquet : ils sont intégrés au capital et deviennent acquis, sous réserve des modalités contractuelles. Cela ne garantit ni un taux identique l’année suivante, ni le maintien du pouvoir d’achat face à l’inflation.
Enfin, l’engagement repose sur la solvabilité de l’assureur. En cas de défaillance, un mécanisme de garantie des assurances de personnes peut intervenir sous conditions et dans certaines limites. Il ne faut pas le confondre avec une garantie de l’État. Le cadre Sapin 2 prévoit aussi, dans des circonstances exceptionnelles, des restrictions temporaires sur certaines opérations.
Lire le rendement sans confondre taux servi et gain réel
Le rendement dépend des résultats financiers du portefeuille et de la politique de redistribution de l’assureur. La participation aux bénéfices complète, lorsqu’il existe, le taux minimum garanti (TMG). Une partie des résultats peut être mise en réserve dans une provision pour participation aux bénéfices, puis redistribuée ultérieurement.
Il n’existe pas de rendement moyen valable indépendamment d’une année donnée. Pour comparer deux fonds, utilisez des taux portant sur le même exercice et le même périmètre de frais. Une performance passée ne constitue pas une promesse pour l’avenir.
- Rendement brut : vérifiez quels frais restent à déduire.
- Rendement net de frais de gestion : les frais annuels du support sont déjà retranchés, mais pas nécessairement les prélèvements sociaux et l’impôt.
- Gain réellement conservé : il dépend aussi des frais sur versement et de votre fiscalité.
Pour illustrer la capitalisation, Finary présente l’exemple de 10 000 € rémunérés à 2 % : ils deviennent 10 200 €, puis 10 404 € après une seconde année au même taux. Ce calcul pédagogique n’est pas une prévision et ne retranche pas une éventuelle fiscalité.
Un taux affiché ressemble à l’aiguille d’un compteur : il indique une vitesse, pas la distance réellement parcourue. Pour mesurer votre résultat, rapprochez les versements, les retraits et la valeur du contrat à leurs dates respectives. Un versement tardif ne produit pas une année entière d’intérêts ; comparer simplement le gain annuel au solde final peut donc donner une impression trompeuse de performance.
Le rendement réel tient enfin compte de l’inflation. Même si votre solde augmente, votre capacité d’achat peut diminuer lorsque les prix progressent davantage que le rendement net obtenu.
Choisir entre sécurité immédiate et potentiel de progression
Le bon support dépend d’abord de l’usage de l’argent. Une réserve pour une dépense proche n’a pas les mêmes contraintes qu’une épargne destinée à la retraite. Le fonds en euros peut constituer une composante prudente, sans devoir accueillir tout votre patrimoine.
| Support | Protection et risque | Disponibilité et fiscalité |
|---|---|---|
| Fonds en euros | Garantie contractuelle à vérifier ; rendement futur variable | Retraits selon l’enveloppe ; fiscalité de l’assurance-vie, du contrat de capitalisation ou du PER |
| Unités de compte | Capital généralement non garanti ; pertes possibles | Conditions du contrat ; même enveloppe fiscale que les autres supports détenus |
| Livret A | Capital garanti ; rémunération réglementée | Argent disponible ; intérêts exonérés d’impôt et de prélèvements sociaux |
| Compte à terme | Rémunération définie contractuellement ; risque bancaire encadré | Durée convenue, sortie anticipée potentiellement pénalisée ; intérêts fiscalisés |
| Obligations en direct | Risque de défaut et variation du prix avant échéance | Revente dépendant du marché ; fiscalité selon l’enveloppe |
Les fonds en euros dits dynamisés accordent généralement davantage de place aux actifs de diversification. Leur nom ne suffit pas à déterminer leur niveau de sécurité : examinez la garantie et les conditions d’accès.
L’euro-croissance répond à une logique distincte : sa garantie intervient à une échéance prévue, et non nécessairement à tout moment. Il ne remplace donc pas automatiquement un fonds classique pour financer un projet proche. Quant aux unités de compte, leur potentiel de progression s’accompagne d’un risque de perte en capital.
Retraits, fiscalité et changement de contrat : les règles pratiques
Dans une assurance-vie, vous pouvez généralement demander un rachat partiel, qui laisse le contrat ouvert, ou un rachat total, qui le clôture. L’argent n’est pas bloqué huit ans : cette durée correspond à un seuil fiscal. Prévoyez néanmoins un délai de traitement, contrairement à une réserve immédiatement accessible sur un livret.
Lors d’un retrait, seule la part correspondant aux gains est soumise à l’impôt, pas l’intégralité de la somme récupérée. Avant huit ans, le régime dépend notamment de la date des versements et de l’option fiscale applicable.
Après huit ans, les gains retirés bénéficient d’un abattement annuel de 4 600 € pour une personne seule ou de 9 200 € pour un couple soumis à imposition commune, tous contrats concernés confondus. Cet abattement porte sur l’impôt sur le revenu, pas sur les prélèvements sociaux. Sur les fonds en euros, ces derniers sont généralement prélevés lors de l’inscription annuelle des intérêts.
Dans un PER, la disponibilité obéit aux règles de l’épargne retraite : détenir un fonds en euros ne rend pas les sommes librement retirables. Un arbitrage change les supports dans un contrat ; un transfert change de cadre contractuel. Certaines transformations chez le même assureur peuvent préserver l’antériorité fiscale sous conditions, mais le passage vers un autre assureur ne la conserve pas automatiquement.
Comparer les contrats au-delà du taux promotionnel
Un bonus peut améliorer la rémunération temporairement, tout en imposant une prise de risque ailleurs. Certaines offres présentées par Meilleurtaux exigent ainsi 25 %, 30 % ou 50 % d’unités de compte. Le taux bonifié du fonds en euros ne représente alors pas la performance garantie de l’ensemble du versement.
Avant de souscrire, contrôlez ces cinq points dans les documents contractuels :
- Le capital effectivement garanti après frais.
- Les frais sur versement, de gestion et d’arbitrage.
- La régularité des rendements sur plusieurs exercices comparables.
- Les plafonds, dates, durées et conditions des bonus.
- Les délais de retrait et l’identité de l’assureur, distinct du distributeur.
Pour une épargne prudente, mieux vaut un contrat lisible, adapté à votre calendrier et peu chargé en frais qu’un taux spectaculaire assorti de contraintes mal comprises.
- MACSF RES fonds en euros : 3,15 % de rendement, mais quel gain après les frais ? - 27 octobre 2026
- Fonds euros : un capital protégé, mais pas à n’importe quelles conditions - 26 octobre 2026
- Assurance-vie ou prévoyance : capital, rente, exclusions, ce que chaque contrat verse vraiment - 19 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Assurance vie : versements, rachats, fiscalité et transmission sans jargon
 Spirica assurance vie : frais, fonds euros et partenaires à vérifier avant de souscrire
 Comparatif assurance vie UFC-Que Choisir : 7 critères pour trancher entre 180 contrats
 Clause bénéficiaire d’assurance vie : une formule vague peut bloquer la transmission