Comparatif assurance vie UFC-Que Choisir : 7 critères pour trancher entre 180 contrats
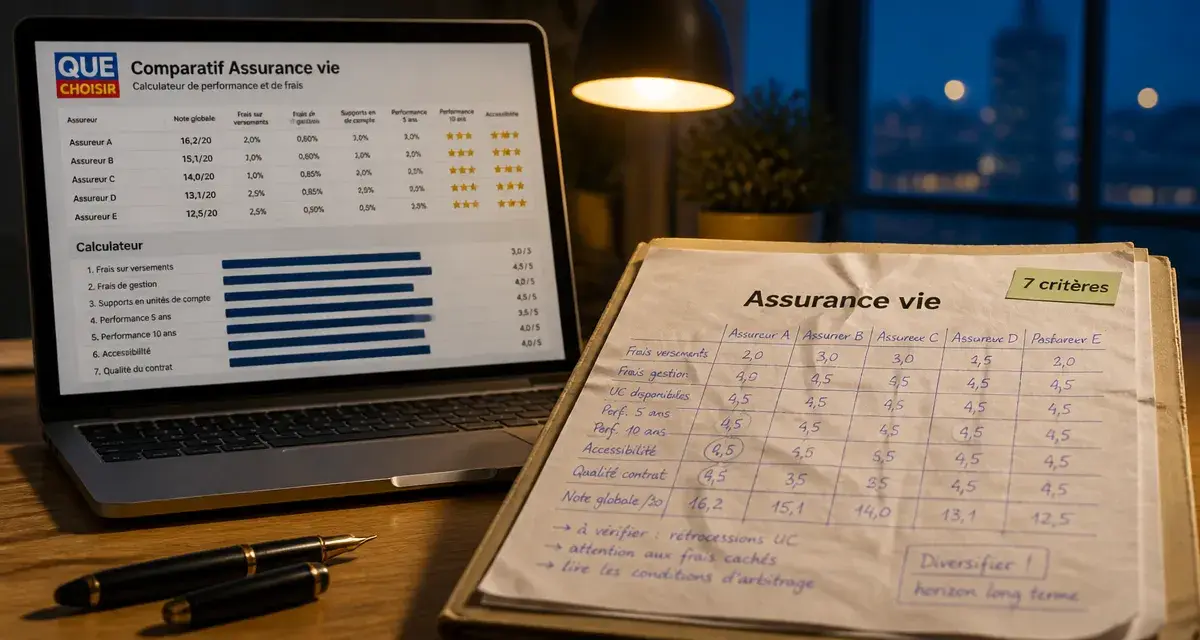
Face à un marché qui compte plus de 180 contrats d’assurance vie, choisir seul revient souvent à comparer des plaquettes commerciales qui vantent chacune leur propre rendement sans jamais évoquer leurs limites. Le comparatif publié par l’UFC-Que Choisir répond à ce problème en s’appuyant sur une notation construite à partir de 7 critères pondérés, sans rémunération des acteurs comparés. Voici comment il fonctionne concrètement, ce qu’il évalue vraiment, et comment lire son résultat sans se laisser piéger par une note globale trop lisse.
Pourquoi ce comparatif se distingue des autres classements du marché
La plupart des comparateurs d’assurance vie sont adossés à des courtiers ou des plateformes qui touchent une commission sur chaque souscription. Le comparatif de l’UFC-Que Choisir revendique une position différente : aucune rémunération par les banques, assureurs ou courtiers dont les contrats sont notés. Cette indépendance conditionne directement la crédibilité du classement, car elle évite le biais classique où les contrats les mieux commissionnés remontent artificiellement en tête de liste.
Calculateur de note pondérée
Une déontologie affichée comme argument de confiance
L’association encadre sa méthode par une charte de déontologie explicite, qui précise les règles de sélection des contrats, l’absence de conflit d’intérêts et les conditions de mise à jour des données. Ce choix éditorial change la nature du document : loin d’un article promotionnel déguisé en comparatif, c’est un outil pensé pour l’épargnant, y compris quand la conclusion défavorise un acteur historique du marché.
Un périmètre large mais pas exhaustif
Le comparatif couvre des contrats représentant environ 80 % du marché de l’assurance vie en France, ce qui laisse volontairement de côté certains produits confidentiels ou très spécialisés. Cette limite mérite d’être connue avant de s’y fier aveuglément : un contrat absent du classement n’est pas nécessairement mauvais, il peut simplement ne pas entrer dans le périmètre retenu par l’association.
Comment fonctionne concrètement le comparateur
Le comparateur ne délivre pas une note universelle valable pour tout le monde. Il fait répondre l’utilisateur à quatre questions successives : son profil de risque, son objectif d’épargne ou de transmission, le type d’établissement souhaité (banque, assureur, courtier en ligne) et son âge. À partir de ces réponses, l’algorithme recalcule la pondération des 7 critères et fait remonter les contrats les plus adaptés à la situation renseignée, pas un classement figé identique pour tous les visiteurs.
L’impact du profil de risque sur le résultat
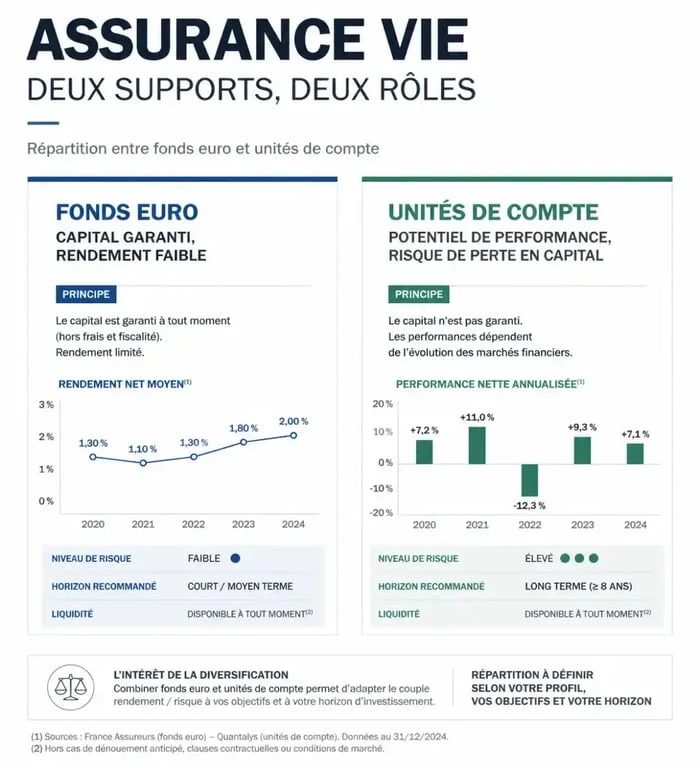
Un profil prudent verra le poids de la performance des fonds euro augmenter dans le calcul, tandis qu’un profil dynamique donnera plus d’importance à la qualité et à la diversité des unités de compte proposées. C’est cette logique qui explique pourquoi deux utilisateurs peuvent obtenir un classement différent pour un même contrat : la note n’est jamais absolue, elle est relative à l’usage déclaré.
L’objectif d’épargne ou de transmission change la donne
Quand l’objectif déclaré est la transmission plutôt que l’épargne courante, le poids des frais de sortie diminue dans le calcul, puisque le souscripteur n’a pas vocation à retirer les fonds de son vivant. À l’inverse, un objectif d’épargne disponible à court ou moyen terme accorde plus d’importance à la souplesse de rachat et à l’absence de pénalités.
Les 7 critères qui composent la note d’un contrat
La note globale attribuée à chaque contrat résulte d’une moyenne pondérée de sept critères distincts, ce qui explique pourquoi un contrat peut sembler très bien classé sans que sa performance fonds euro soit la meilleure du marché : les frais de versement, les frais de gestion, les frais d’arbitrage, la performance du fonds euro sur 1, 3 et 5 ans, la qualité et la diversité des unités de compte, les conditions de sortie, et la présence d’options de prévoyance ou de services en ligne utiles au quotidien.
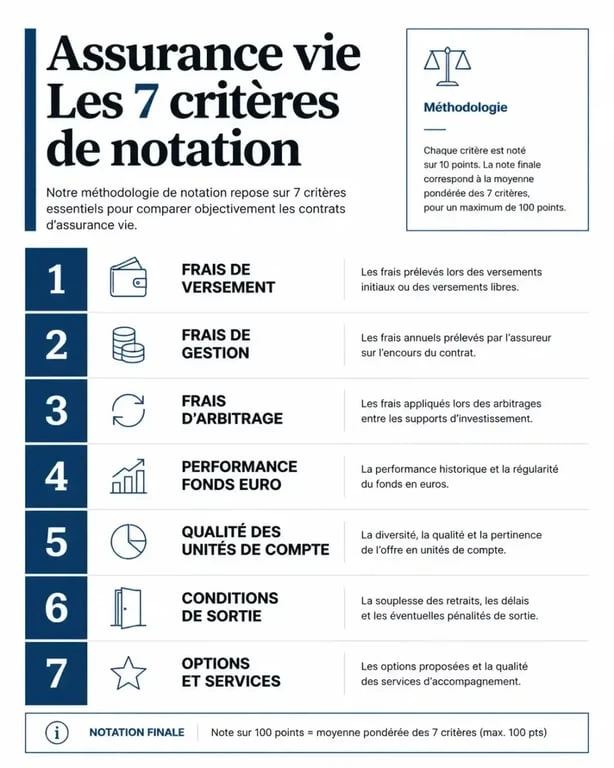
| Critère évalué | Ce qu’il mesure | Pourquoi il pèse dans la décision |
|---|---|---|
| Frais de versement | Part prélevée à chaque versement | Réduit le capital investi dès le départ |
| Frais de gestion | Coût annuel sur l’encours | Grignote la performance nette chaque année |
| Frais d’arbitrage | Coût d’un changement de support | Freine ou pas la réactivité de gestion |
| Performance fonds euro | Rendement sur 1, 3 et 5 ans | Indicateur de la partie sécurisée du contrat |
| Qualité des UC | Diversité et pertinence de l’offre | Conditionne le potentiel de performance dynamique |
| Conditions de sortie | Pénalités et souplesse de rachat | Détermine la liberté de l’épargnant |
| Options et services | Prévoyance, outils en ligne, gestion pilotée | Facilite l’usage réel du contrat au quotidien |
Un critère annexe mérite d’être signalé : l’engagement des assureurs sur les investissements fossiles, évalué en lien avec une organisation spécialisée dans l’analyse climatique des acteurs financiers, comme Reclaim Finance. Ce critère ne pèse pas autant que les frais dans le calcul global, mais il permet à un épargnant sensible à ces enjeux d’écarter certains contrats sans avoir à éplucher lui-même la politique d’investissement de chaque assureur.
Fonds euro et unités de compte : l’arbitrage qui détermine tout le reste
Comprendre la différence entre ces deux supports est indispensable pour interpréter n’importe quel classement de contrats multisupports. Le fonds euro garantit le capital investi et offre un rendement net moyen d’environ 2,60 % ces dernières années, contre une inflation d’environ 1 %, ce qui laisse un gain réel modeste mais sans risque de perte. Les unités de compte, elles, n’offrent aucune garantie de capital : leur valeur suit les marchés financiers ou immobiliers sur lesquels elles sont investies, avec un potentiel de performance supérieur mais aussi un vrai risque de perte en capital.
Pourquoi les deux tiers des épargnants restent sur des contrats mono ou majoritairement fonds euro
Les statistiques du secteur montrent que deux tiers des détenteurs d’assurance vie conservent une part très majoritaire de leur épargne en fonds euro, par prudence ou par méconnaissance des alternatives. Cette prudence a un coût d’opportunité réel sur le long terme, puisque la performance nette de frais d’un fonds euro peine à dépasser largement l’inflation, alors qu’une poche raisonnable en unités de compte, sur un horizon de 8 à 10 ans, peut améliorer sensiblement le rendement global du contrat sans exposer l’intégralité de l’épargne.
Le pivot vers une gestion plus active, sans tout miser sur le risque
Beaucoup d’épargnants perçoivent le choix d’un contrat comme une décision figée dans le temps. C’est plutôt un point à réévaluer régulièrement selon l’évolution de sa situation personnelle et des marchés. Un contrat ouvert à 100 % en fonds euro à 30 ans n’a pas vocation à le rester à 45 ans si l’objectif reste éloigné dans le temps : la gestion pilotée, que proposent aujourd’hui la majorité des contrats bien notés, consiste justement à faire glisser progressivement l’allocation entre UC et fonds euro à mesure que l’horizon de placement se rapproche. Ce mécanisme d’ajustement automatique, parfois appelé gestion à horizon, évite à l’épargnant de devoir lui-même arbitrer au bon moment, ce qui est souvent le vrai point de bascule entre un contrat qui performe sur la durée et un contrat resté figé par inertie.
Comment choisir concrètement son contrat selon son profil
Une fois les critères compris, reste la question pratique : quel type de contrat privilégier selon sa situation. La réponse dépend moins d’un classement unique que du croisement entre horizon de placement, tolérance au risque et objectif final.
Profil prudent avec un horizon court ou moyen
Pour un épargnant qui souhaite disposer de son capital sous 5 ans, la priorité va aux contrats affichant les frais de versement et de gestion les plus bas, avec un fonds euro performant sur 3 et 5 ans plutôt que sur la seule dernière année, qui peut être ponctuellement flattée par un contexte de taux favorable.
Profil dynamique avec un objectif de croissance
Pour un horizon supérieur à 8 ans, la qualité et la diversité des unités de compte deviennent le critère déterminant, davantage que le rendement du fonds euro. Un contrat proposant une gestion pilotée et un large choix de supports thématiques permet de construire une allocation évolutive sans multiplier les arbitrages manuels, souvent pénalisés par des frais d’arbitrage non négligeables.
Objectif de transmission patrimoniale
Quand la finalité première est la transmission, les options de prévoyance et la somme garantie en cas de décès prennent le pas sur les considérations de rendement pur. Il devient alors pertinent de comparer les contrats non plus seulement sur leur performance, mais sur la clarté de leurs clauses bénéficiaires et la souplesse offerte pour les adapter dans le temps.
Dans tous les cas, le classement obtenu via le comparateur ne doit pas être lu comme une vérité figée : il reflète une pondération calculée à un instant donné, selon des réponses déclarées. Recroiser la note globale avec le détail de chaque critère, accessible via les boutons de détails du comparateur, permet d’éviter l’erreur classique consistant à choisir un contrat uniquement parce qu’il arrive en tête, sans vérifier si c’est bien le fonds euro, les UC ou les frais qui expliquent cette position.

- Comparatif assurance vie UFC-Que Choisir : 7 critères pour trancher entre 180 contrats - 23 septembre 2026
- Swiss Life assurance emprunteur : comparez les garanties avant le tarif - 22 septembre 2026
- Assurance vie Banque Populaire : fonctionnement, frais et analyse du contrat Horizéo 2 - 21 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Nalo assurance vie : ce qu’il faut vérifier sur les frais, les ETF et le multi-projets
 Imerys en Bourse : cours, consensus et seuils techniques à surveiller
 Getlink en bourse : identifier GET, lire le cours et comprendre le consensus
 Teleperformance en bourse : cours, consensus analystes et forum, les 3 repères à vérifier