Swiss Life assurance emprunteur : comparez les garanties avant le tarif
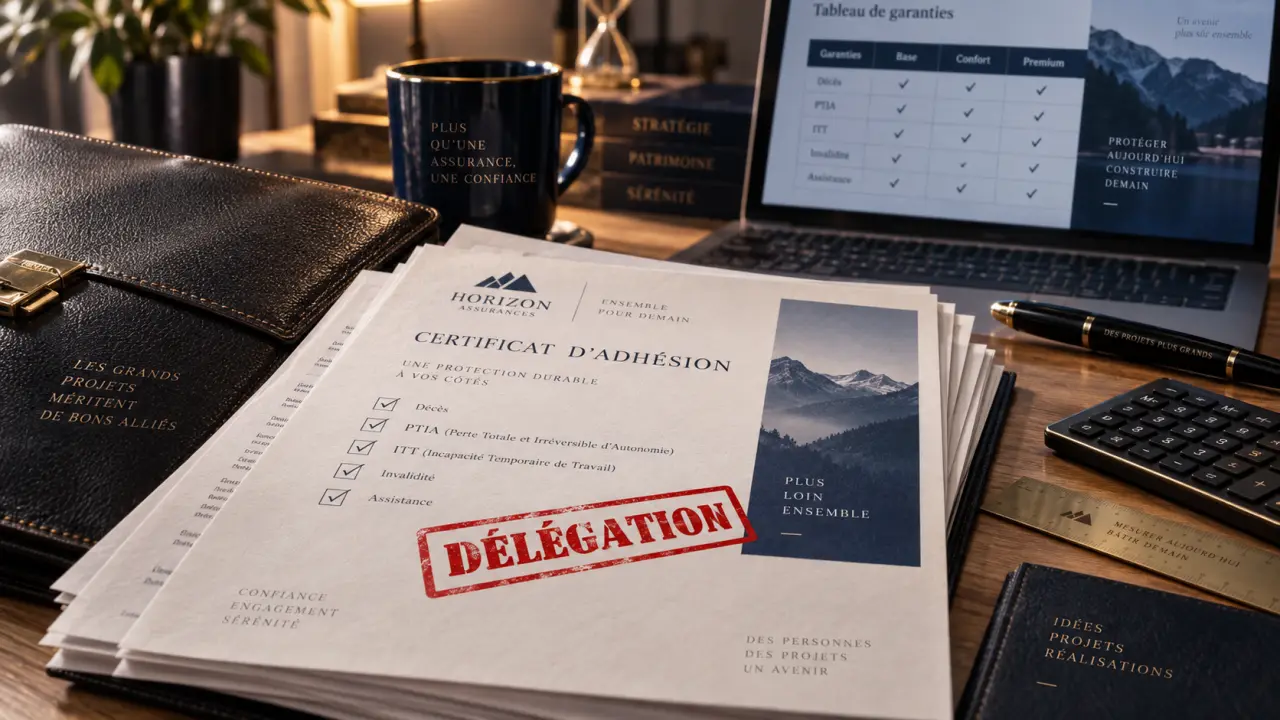
Choisir une assurance de prêt ne revient pas à retenir la cotisation la plus basse. Avec l’assurance emprunteur Swiss Life, il faut vérifier la protection prévue en cas de décès, d’arrêt de travail ou d’invalidité, ainsi que sa conformité aux exigences de la banque. Une comparaison utile porte donc sur le prix, la quotité, les garanties et les conditions d’indemnisation.
Ce que couvre une assurance emprunteur Swiss Life
L’assurance emprunteur sécurise un crédit immobilier lorsque l’assuré ne peut plus régler ses échéances après un événement grave. Selon la garantie concernée et les modalités du contrat, l’assureur peut prendre en charge tout ou partie des mensualités ou du capital restant dû. Cette protection concerne l’emprunteur et ses proches, tout en répondant aux exigences de la banque prêteuse.
Swiss Life propose une assurance de prêt qui peut remplacer le contrat collectif présenté par la banque. Cette démarche, appelée délégation d’assurance, permet de rechercher une couverture adaptée à l’âge, à la profession, à l’état de santé, à la pratique de certains sports et à la configuration du projet immobilier.
| Garantie | Rôle principal | Point à vérifier |
|---|---|---|
| Décès | Remboursement du capital assuré en cas de décès. | Quotité couverte pour chaque emprunteur. |
| PTIA | Protection en cas de perte totale et irréversible d’autonomie. | Définition précise de l’autonomie retenue. |
| IPT et IPP | Couverture de l’invalidité permanente totale ou partielle. | Taux d’invalidité et critères d’évaluation. |
| ITT | Prise en charge lors d’une incapacité temporaire de travail. | Franchise, reprise à temps partiel et mode d’indemnisation. |
| IPRO | Protection liée à l’invalidité permanente professionnelle. | Adéquation avec la profession exercée. |
Les garanties à comparer avant de regarder le tarif
Invalidité et arrêt de travail : des sigles qui changent la protection
La garantie PTIA concerne la situation dans laquelle une personne ne peut plus exercer d’activité rémunérée et a besoin de l’assistance d’un tiers pour les actes ordinaires de la vie. Les garanties IPT et IPP couvrent différents degrés d’invalidité permanente. L’ITT intervient lors d’un arrêt de travail temporaire, selon les conditions prévues par le contrat. L’invalidité professionnelle, ou IPRO, peut répondre aux besoins de métiers dont l’exercice dépend de capacités physiques ou techniques précises.
La présence de ces garanties dans une proposition ne suffit pas. Il faut aussi comprendre leur mécanisme. Une indemnisation forfaitaire repose sur le niveau de couverture prévu au contrat, tandis qu’une indemnisation indemnitaire tient compte de la perte de revenus réellement subie. Cette différence peut modifier le reste à charge pendant un arrêt de travail.
Franchise, carence et exclusions : le décalage parfois invisible
Entre la souscription d’une garantie et son déclenchement, plusieurs délais ou exclusions peuvent s’appliquer. La franchise correspond à la période qui suit un sinistre pendant laquelle aucune indemnisation n’est versée. Le délai de carence intervient après l’adhésion, avant l’activation de certaines protections. Pour un foyer disposant de peu d’épargne de précaution, quelques mensualités non couvertes peuvent peser davantage qu’un écart modéré de cotisation.
Comparez la durée de ces délais, les exclusions liées à certaines pathologies, aux déplacements ou aux activités sportives, ainsi que les règles applicables à une reprise thérapeutique. Une option peut être nécessaire pour les sports à risque. La garantie perte d’emploi, lorsqu’elle est proposée, mérite aussi un examen attentif, notamment pour ses conditions d’accès et de prise en charge. La notice et le tableau des garanties restent les documents de référence.
Assurance bancaire ou contrat Swiss Life : où se joue la différence ?
L’assurance de groupe bancaire repose sur une mutualisation des risques entre de nombreux emprunteurs. Elle peut être simple à mettre en place au moment du prêt, mais son niveau de personnalisation peut être limité. Une assurance individuelle ou déléguée, telle que l’assurance emprunteur Swiss Life, cherche au contraire à adapter le contrat au profil de l’assuré.
- Le prix dépend notamment de l’âge, de la durée du crédit, du montant assuré, de la profession, de l’état de santé, du statut fumeur et de la quotité.
- La quotité détermine, pour chaque co-emprunteur, la part du prêt couverte. Une répartition à 50 % / 50 % ne protège pas de la même manière qu’une couverture à 100 % sur chaque tête.
- Les garanties doivent respecter le niveau exigé par la banque. Une offre peut aussi proposer une couverture davantage adaptée aux risques liés au profil de l’assuré.
- La gestion peut être facilitée par la transmission numérique des pièces et la signature électronique, selon le parcours de souscription.
L’assurance emprunteur peut représenter plus du tiers du coût global d’un crédit immobilier. Elle est souvent le deuxième poste de dépense après les intérêts. Aucun contrat n’est automatiquement moins cher pour tous les profils : seul un devis personnalisé permet de comparer le coût total et le niveau de protection à garanties comparables.
Changer d’assurance de prêt : la procédure à suivre sans rupture de couverture
La loi Lemoine permet de changer d’assurance emprunteur à tout moment, sans attendre la date anniversaire du contrat. Elle s’inscrit dans la liberté de choix ouverte progressivement par la loi Lagarde, la loi Hamon et l’amendement Bourquin. La condition essentielle reste l’équivalence des garanties : le nouveau contrat doit répondre au niveau de garanties demandé par la banque pour le prêt concerné.
- Demandez à votre banque la fiche standardisée d’information et vérifiez ses exigences en matière de garanties.
- Réalisez une étude Swiss Life en indiquant le prêt, le capital restant dû, la durée, votre profession et la couverture souhaitée.
- Comparez le tableau des garanties, les exclusions, la franchise et la quotité avec le contrat en place.
- Obtenez le certificat d’adhésion ou l’attestation d’assurance du nouveau contrat.
- Transmettez à la banque la demande de substitution avec les documents nécessaires.
- Attendez l’accord de la banque avant de mettre fin à l’ancien contrat, pour éviter toute interruption de couverture.
La banque dispose de 10 jours ouvrés pour accepter ou refuser la substitution. En cas de refus, elle doit motiver sa décision en s’appuyant sur une insuffisance d’équivalence des garanties. Un dossier précis, avec le certificat d’adhésion, le tableau des garanties et les éléments demandés par le prêteur, limite les échanges administratifs supplémentaires.
Obtenir un devis adapté à votre projet immobilier
Une demande de devis est particulièrement utile lorsque le montant emprunté, la durée, la situation professionnelle ou la répartition entre co-emprunteurs sortent d’un cas standard. Préparez le capital initial ou restant dû, la durée résiduelle, l’offre de prêt, la fiche standardisée d’information de la banque et les informations relatives à votre situation personnelle. Selon le dossier, un questionnaire médical peut être demandé, sauf lorsque les conditions d’une dispense éventuelle sont réunies.
Avant de signer, demandez une présentation claire de trois points : ce qui est garanti, ce qui est exclu et le moment où l’indemnisation commence. Un conseiller Swiss Life peut accompagner la simulation, la constitution du dossier et la demande de substitution auprès de la banque. Le but est de choisir une assurance dont le coût et les protections restent cohérents avec le crédit immobilier et la situation de l’emprunteur.

- Swiss Life assurance emprunteur : comparez les garanties avant le tarif - 22 septembre 2026
- Assurance vie Banque Populaire : fonctionnement, frais et analyse du contrat Horizéo 2 - 21 septembre 2026
- Assurance-vie Abeille : 1 500 € de ticket d’entrée et 8 ans pour activer la vraie fiscalité - 20 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Liquidation, révocation et 30 jours de franchise : ce que couvre l’assurance chômage du chef d’entreprise
 À quel âge un gendarme peut-il partir à la retraite selon son grade, ses 17 ou 27 ans de service ?
 CARAC Epargne Patrimoine : 0 % de frais sur versements, 23 UC et un bonus à vérifier
 Freelance : ce que couvre vraiment une RC Pro, et ce qu’il faut vérifier avant de signer