LDDS ou Livret A : le plafond tranche, le cumul sécurise l’épargne
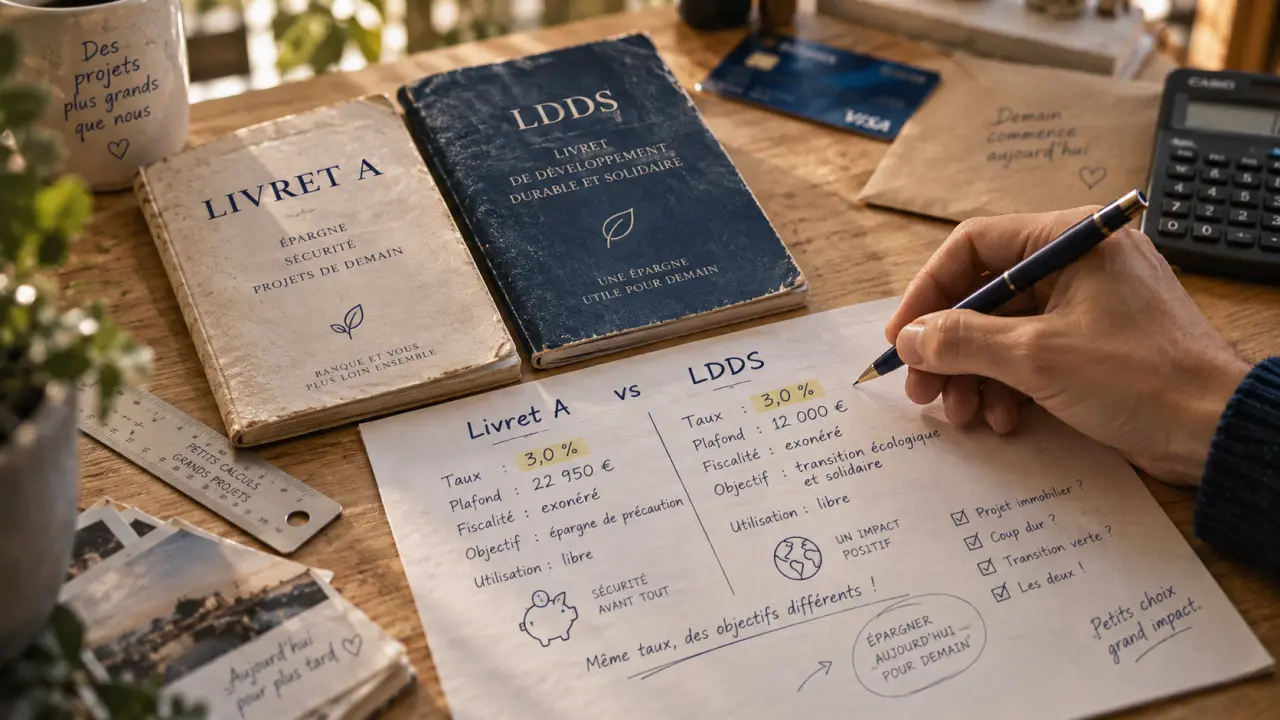
Entre le LDDS et le Livret A, le rendement ne permet pas de trancher : les deux livrets réglementés appliquent le même taux d’intérêt et leurs gains sont exonérés d’impôt sur le revenu comme de prélèvements sociaux. Le choix dépend surtout du montant à déposer, des conditions d’ouverture et de l’usage prévu pour l’épargne. Pour constituer une réserve de précaution, ces deux produits sont donc davantage complémentaires que concurrents.
Le comparatif utile : ce qui change vraiment entre LDDS et Livret A
| Critère | Livret A | LDDS |
|---|---|---|
| Nature | Livret d’épargne réglementé | Livret de développement durable et solidaire |
| Taux d’intérêt | Identique à celui du LDDS | Identique à celui du Livret A |
| Fiscalité | Intérêts exonérés d’impôt et de prélèvements sociaux | Intérêts exonérés d’impôt et de prélèvements sociaux |
| Plafond de versement | 22 950 € | 12 000 € |
| Disponibilité | Dépôts et retraits libres | Dépôts et retraits libres |
| Accès | Très large, y compris pour les mineurs | Réservé aux personnes majeures résidentes fiscales en France |
| Orientation des fonds | Notamment logement social | Transition énergétique et économie sociale et solidaire |
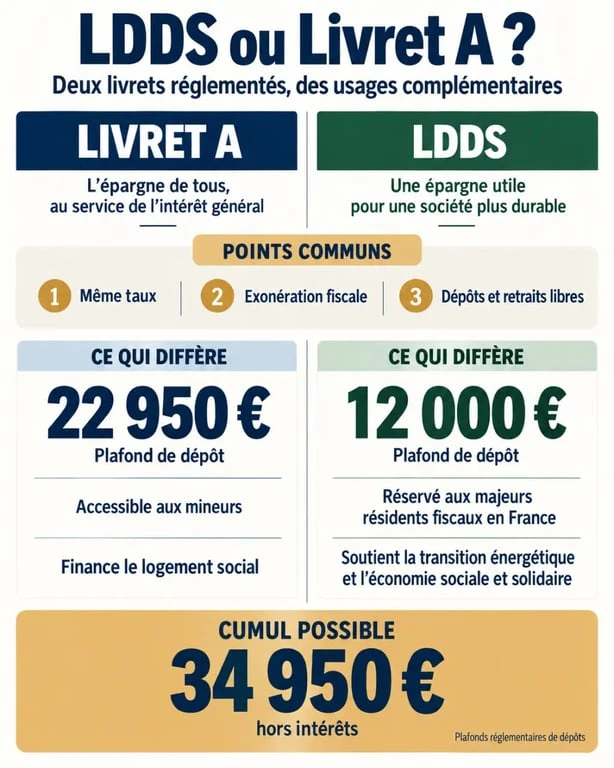
Le Livret A offre le plafond le plus élevé, avec 22 950 € de versements possibles, contre 12 000 € pour le LDDS. Les intérêts capitalisés chaque année peuvent toutefois faire dépasser ces plafonds. Ils restent acquis et continuent de produire eux-mêmes des intérêts.
Le LDDS se distingue moins par sa rémunération que par l’affectation d’une partie des fonds. Ceux-ci contribuent au financement de projets liés au développement durable, à la transition énergétique et à l’économie sociale et solidaire. Ce critère peut compter pour un épargnant qui souhaite donner une orientation plus responsable à son épargne sans renoncer à la disponibilité de son argent.
Qui peut ouvrir ces livrets et peut-on avoir les deux ?
Le Livret A : le plus simple à ouvrir
Une personne ne peut détenir qu’un seul Livret A, mais ce livret peut être ouvert par un adulte comme par un mineur. C’est souvent le premier support d’épargne d’un enfant ou d’un étudiant, car il est simple à comprendre, sans durée d’engagement et accessible dans la plupart des établissements bancaires. Les parents peuvent y placer une réserve destinée à des dépenses futures, tout en gardant les fonds disponibles.
Le LDDS : une règle liée au foyer fiscal
Le LDDS est réservé aux personnes majeures ayant leur domicile fiscal en France. Chaque personne éligible peut en détenir un, dans la limite de deux LDDS par foyer fiscal. Un couple imposé ensemble peut donc généralement ouvrir deux LDDS, un au nom de chaque conjoint, tandis qu’un enfant mineur ne peut pas en ouvrir.
Il n’est donc pas nécessaire de choisir définitivement LDDS ou Livret A. Une même personne peut cumuler les deux. À eux seuls, ils permettent de placer jusqu’à 34 950 € hors intérêts : 22 950 € sur le Livret A et 12 000 € sur le LDDS. Ce cumul convient lorsque l’on veut sécuriser une somme importante à court terme, sans risque de marché et sans bloquer son capital.
Une épargne de précaution disponible, mais à organiser avec méthode
Ces deux livrets conviennent d’abord à l’épargne de précaution : une réserve pour faire face à une réparation urgente, une baisse temporaire de revenus, une franchise d’assurance ou une dépense de santé. Une cible souvent évoquée consiste à conserver entre trois et six salaires mensuels. Le montant doit être ajusté selon la stabilité de l’emploi, les charges fixes et la présence d’enfants.
La liquidité est leur principal avantage
Les versements et les retraits sont libres, sans pénalité liée à une durée de détention. Cette souplesse les différencie d’un compte à terme, dont les fonds sont immobilisés jusqu’à une échéance prévue, et des placements en actions, dont la valeur peut baisser au moment où vous devez récupérer votre argent. Le Livret A et le LDDS ne cherchent pas à maximiser la performance à long terme : ils servent à garder une somme immédiatement utilisable.
Pour profiter pleinement de cette disponibilité, évitez de disperser votre réserve sur trop de comptes. Gardez sur le compte courant le budget des dépenses proches, puis placez le reste de la réserve sur un ou deux livrets clairement identifiés. Vous limitez ainsi les achats impulsifs et vous savez quelle somme peut absorber un imprévu. Cette organisation facilite aussi le suivi du plafond et des versements.
La règle des quinzaines mérite une attention simple
Les intérêts sont calculés selon la règle des quinzaines, avec des dates de référence au 1er et au 16 de chaque mois. Un versement produit des intérêts à partir de la quinzaine suivante ; un retrait cesse d’en produire dès le début de la quinzaine en cours. Sans transformer cette règle en contrainte, il est généralement préférable de verser avant le 1er ou le 16 et de retirer juste après ces dates lorsque cela est possible. Les intérêts sont ensuite capitalisés en fin d’année.
Quel livret privilégier selon votre situation ?
- Vous démarrez votre épargne de sécurité : ouvrez le Livret A si vous n’en avez pas. Son accès très large et son plafond élevé en font une base naturelle.
- Vous avez déjà un Livret A bien alimenté : le LDDS permet de compléter votre réserve avec les mêmes avantages de taux, de fiscalité et de liquidité.
- Vous êtes sensible à l’impact des fonds : privilégiez le LDDS en premier, puis le Livret A si votre capacité d’épargne dépasse son plafond de 12 000 €.
- Vous épargnez pour un enfant mineur : le Livret A est adapté ; le LDDS ne l’est pas avant la majorité.
- Vous avez un projet dans quelques mois : les deux conviennent si la priorité est de ne pas exposer le capital aux fluctuations des marchés.
Le taux identique rend inutile tout arbitrage permanent entre les deux. Si vous êtes éligible au LDDS, vous pouvez commencer par le remplir si son orientation vous convient, puis utiliser le Livret A pour augmenter votre réserve disponible. L’ordre inverse reste cohérent si vous recherchez avant tout la simplicité ou si le montant à protéger dépasse rapidement le plafond du LDDS.
Quand les plafonds sont atteints : ne pas confondre réserve et investissement
Une fois les plafonds remplis, n’ajoutez pas automatiquement toute nouvelle épargne sur un compte courant. Commencez par vérifier que votre réserve de précaution correspond réellement à vos besoins. Conserver plusieurs années de dépenses sur des livrets sûrs peut rassurer, mais le rendement réglementé peut ne pas suffire à préserver le pouvoir d’achat sur une longue période lorsque l’inflation est élevée.
Pour un projet daté et sans risque à prendre, un compte à terme peut être envisagé, à condition d’accepter une disponibilité moins immédiate. Pour un horizon plus long, l’assurance-vie, les fonds diversifiés ou d’autres placements peuvent répondre à un objectif de valorisation, avec un niveau de risque à comprendre avant toute décision. L’essentiel est de séparer clairement trois poches : l’argent du quotidien, la réserve de sécurité et l’épargne destinée à des projets plus lointains.
En résumé, le Livret A reste le support le plus universel grâce à son plafond et à son accessibilité. Le LDDS offre la même sécurité et la même fiscalité, avec une dimension durable et solidaire. Si vous pouvez les détenir tous les deux, les cumuler est souvent le choix le plus simple pour sécuriser une épargne immédiatement disponible.

- LDDS ou Livret A : le plafond tranche, le cumul sécurise l’épargne - 18 septembre 2026
- Claranova en bourse se suit avec trois repères : cours, marché et consensus - 13 septembre 2026
- Vicat Bourse à 64,90 € : 4 signaux à vérifier avant d’interpréter le titre - 12 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Investir dans le vin : quelles bouteilles, quels risques et quelles chances de plus-value ?
 Suravenir assurance vie : qui gère vos contrats, quels chiffres regarder et comment accéder à l’espace client ?
 Imerys en Bourse : cours, consensus et seuils techniques à surveiller
 Dassault Systèmes en bourse : cours, consensus, révisions et score ESG