Assurance vie et PEA : 5 ans pour les actions, 8 ans pour la souplesse fiscale
Assurance vie et PEA ne répondent pas au même besoin : le premier sert à diversifier, organiser des retraits et préparer la transmission ; le second est conçu pour investir durablement en actions. Plutôt que d’opposer systématiquement ces deux enveloppes, il faut les comparer selon votre horizon, votre tolérance au risque et l’usage futur de votre capital.
Deux enveloppes, deux rôles dans une épargne
Le Plan d’Épargne en Actions est une enveloppe fiscale destinée à l’investissement en titres européens et en fonds ou ETF éligibles. Il vise avant tout la croissance du capital sur le long terme. En contrepartie de son avantage fiscal, son univers d’investissement est plus restreint et sa valeur peut fortement varier avec les marchés boursiers.
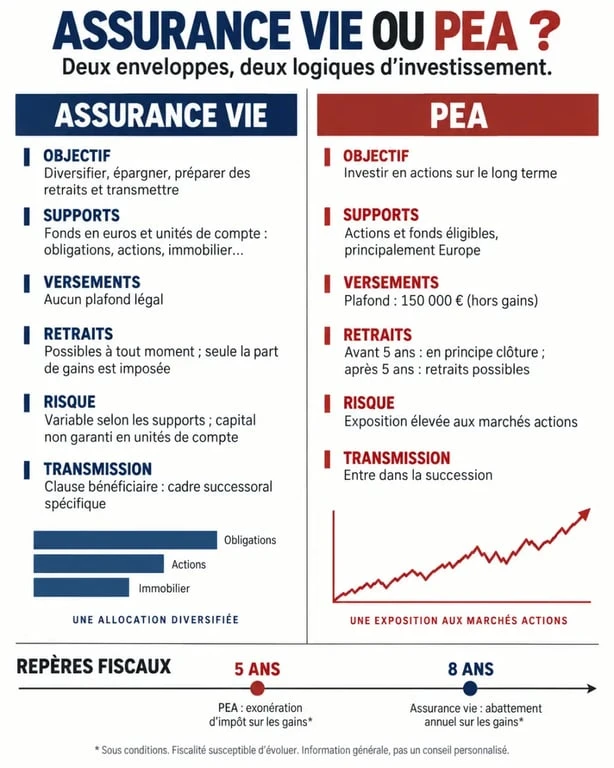
L’assurance vie est un contrat d’épargne beaucoup plus polyvalent. Elle peut associer un fonds en euros, dont le capital est garanti par l’assureur hors frais et fiscalité, et des unités de compte investies en actions, obligations, immobilier ou fonds diversifiés. Ces unités de compte ne garantissent pas le capital : leur rendement comme leur risque dépendent des supports choisis.
| Critère | PEA | Assurance vie |
|---|---|---|
| Objectif naturel | Investir en actions sur longue durée | Diversifier, capitaliser, retirer et transmettre |
| Supports | Actions européennes, fonds et ETF éligibles | Fonds en euros, unités de compte, obligations, immobilier, ETF |
| Plafond de versements | 150 000 € pour un PEA classique | Aucun plafond légal |
| Seuil fiscal marquant | 5 ans | 8 ans |
| Transmission au décès | Entre dans la succession | Clause bénéficiaire et régime spécifique |
Fiscalité : 5 ans pour le PEA, 8 ans pour l’assurance vie
Le PEA récompense la détention longue
Le délai de cinq ans se décompte à partir du premier versement sur le PEA. Après cette durée, les gains réalisés lors d’un retrait sont exonérés d’impôt sur le revenu. Ils restent soumis aux prélèvements sociaux, actuellement fixés à 17,2 %. Les retraits partiels sont alors possibles sans entraîner la clôture du plan, et il reste possible de continuer à effectuer des versements dans la limite du plafond.
Avant cinq ans, un retrait entraîne en principe la clôture du PEA et les gains sont soumis au prélèvement forfaitaire unique de 30 %, sauf situations particulières prévues par la réglementation. Cette contrainte rend le PEA moins adapté à une réserve de précaution ou à un projet dont la date est incertaine.
L’assurance vie fiscalise seulement la part de gain retirée
Un rachat partiel d’assurance vie ne taxe pas l’intégralité de la somme sortie : seule la fraction correspondant aux intérêts et plus-values est concernée. Après huit ans, un abattement annuel s’applique sur ces gains : 4 600 € pour une personne seule et 9 200 € pour un couple soumis à imposition commune.
Au-delà de cet abattement, le taux d’impôt dépend notamment de la date des versements et du montant des primes versées. Pour les versements inférieurs ou égaux à 150 000 €, la taxation forfaitaire peut être de 7,5 % après huit ans, auxquels s’ajoutent les prélèvements sociaux. L’assurance vie est donc particulièrement utile pour créer des retraits réguliers à la retraite, sans vendre la totalité de son épargne.
Supports et risque : choisir ce que votre épargne doit financer
Le PEA convient à l’épargnant qui accepte la volatilité des marchés actions et peut laisser son investissement travailler plusieurs années. Les ETF éligibles permettent d’accéder à une large diversification, y compris à certains marchés internationaux via leur construction, tout en restant dans le cadre du plan. Une déclinaison du plan, le PEA-PME, élargit la poche actions aux petites et moyennes entreprises européennes, avec un plafond cumulé porté à 225 000 € pour les deux plans additionnés. Il ne faut toutefois pas confondre diversification et absence de risque : une baisse durable des marchés peut réduire la valeur disponible au moment d’un retrait.
L’assurance vie permet une allocation plus graduée. Une part prudente peut être placée sur un fonds en euros, tandis qu’une autre est répartie entre unités de compte obligataires, immobilières ou actions. Cette modularité est précieuse pour un projet intermédiaire : achat immobilier, complément de revenus, financement des études ou transition vers la retraite.
Un placement, comme une graine, dépend du sol où il pousse et du moment de la récolte. L’argent nécessaire dans trois ans supporte mal les secousses d’un portefeuille 100 % actions ; celui qui ne sera utilisé que dans quinze ans peut, lui, bénéficier d’une exposition plus dynamique. Cette distinction entre horizon de récolte et niveau de risque évite de choisir une enveloppe uniquement pour son avantage fiscal.
Retraits, versements et frais : la souplesse a un prix
L’assurance vie est généralement la plus flexible au quotidien. Les versements sont libres ou programmés, les rachats peuvent être ponctuels ou réguliers et un retrait partiel ne ferme pas le contrat. Certains contrats proposent aussi une avance, un prêt consenti par l’assureur qui n’est pas un rachat et obéit à des conditions précises.
Le PEA accepte également des versements libres, mais son plafond de 150 000 € limite les apports. Son intérêt est de conserver une exposition boursière dans un cadre fiscal stable, non de multiplier les opérations de trésorerie. Avant de l’ouvrir, vérifiez les frais de courtage, les droits de garde éventuels et l’offre d’ETF ou de fonds disponible. Ces frais de courtage se situent le plus souvent entre 0,5 % et 3 % par ordre passé, un écart qui justifie de comparer plusieurs établissements avant de se décider, sans oublier les éventuels frais de tenue de compte facturés chaque année.
Pour l’assurance vie, comparez les frais sur versement, les frais annuels de gestion du fonds en euros et des unités de compte, ainsi que les frais d’arbitrage. Des frais sur versement allant de 0 % à 5 % peuvent peser fortement sur les premières années, et les frais de gestion annuels oscillent en général entre 0,5 % et 1 % sur les unités de compte. Le bon contrat combine une tarification lisible et des supports adaptés à votre stratégie, au-delà du seul nombre de supports proposés.
Transmission et stratégie : pourquoi cumuler assurance vie et PEA
En matière de succession, l’assurance vie possède un avantage structurel grâce à la clause bénéficiaire. Pour les primes versées avant 70 ans, chaque bénéficiaire peut, sous conditions, profiter d’un abattement de 152 500 €. Au-delà, une taxation spécifique s’applique. Pour les versements après 70 ans, un abattement global de 30 500 € concerne les primes ; les gains générés par le contrat bénéficient d’un traitement distinct. La rédaction de la clause bénéficiaire mérite donc autant d’attention que le choix des supports, notamment dans une famille recomposée ou lorsqu’il existe plusieurs héritiers.
Le PEA, lui, entre dans l’actif successoral au décès de son titulaire. Il n’offre pas le même outil de désignation d’un bénéficiaire, mais il peut conserver tout son sens pour faire fructifier une part du patrimoine en actions de son vivant.
Le choix dépend avant tout de votre objectif. Pour viser la performance boursière sur plus de cinq ans, le PEA reste souvent la première enveloppe à étudier. Pour une épargne modulable et diversifiée, l’assurance vie répond mieux au besoin. Si vous préparez des retraits à la retraite, l’assurance vie facilite les rachats programmés ; et si vous souhaitez transmettre un capital, sa clause bénéficiaire est déterminante. Quand plusieurs objectifs se combinent, cumuler les deux enveloppes permet de séparer la poche actions de la poche de diversification et de transmission.
Une approche cohérente consiste souvent à ouvrir les deux enveloppes tôt pour lancer leur ancienneté fiscale, puis à les alimenter selon les projets. Le PEA peut accueillir la part dédiée aux actions à long terme ; l’assurance vie peut recevoir la poche plus équilibrée, les fonds destinés à des retraits futurs et le capital à transmettre. Dans tous les cas, n’investissez en unités de compte ou en actions que les sommes dont vous pouvez accepter les variations et dont vous n’avez pas besoin à court terme.

- Assurance vie et PEA : 5 ans pour les actions, 8 ans pour la souplesse fiscale - 14 septembre 2026
- Louvre Banque Privée : une gestion patrimoniale de proximité et des services bancaires à distance - 9 septembre 2026
- Quels médias suivre pour le business, la banque et la crypto en 2026 ? Régulation, frais, sécurité - 30 août 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Audit assurance : réduire les coûts sans affaiblir vos garanties
 Liquidation, révocation et 30 jours de franchise : ce que couvre l’assurance chômage du chef d’entreprise
 Assurance vie : fiscalité après 8 ans, transmission et souplesse pour épargner sans bloquer son capital
 Freelance : ce que couvre vraiment une RC Pro, et ce qu’il faut vérifier avant de signer