Assurance-vie et frais cachés : ce que révèle l’analyse de 60 Millions de consommateurs
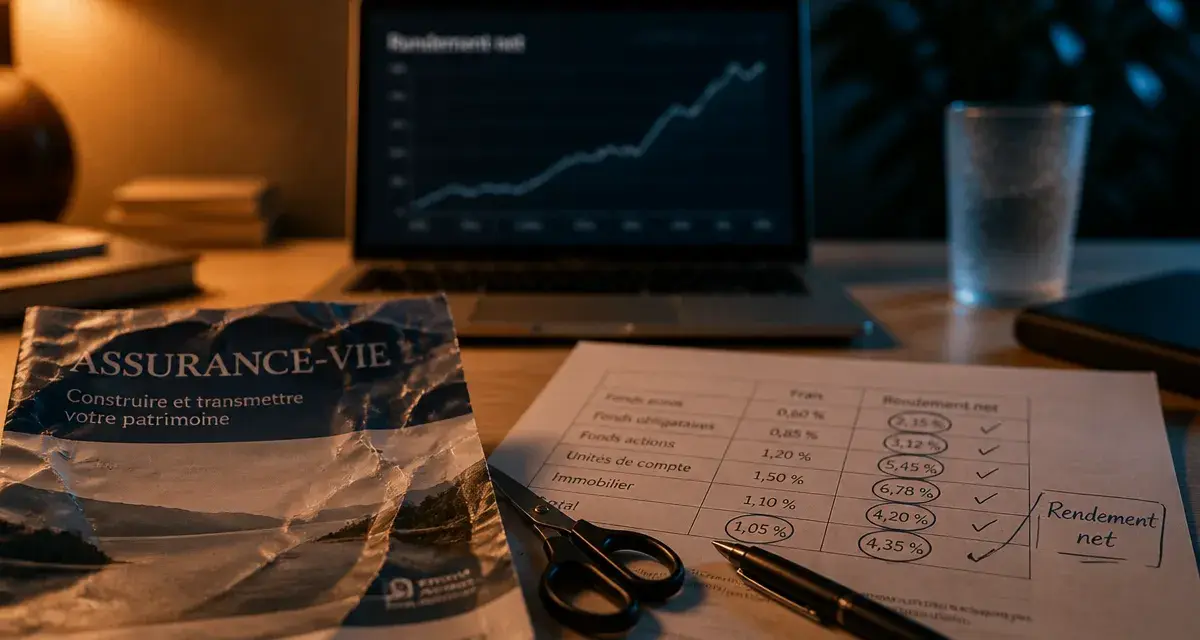
Un rendement affiché à l’entrée n’est presque jamais celui que l’épargnant touche à la sortie. C’est le constat que dresse régulièrement 60 Millions de consommateurs lorsqu’il décortique les contrats d’assurance-vie distribués en France : entre frais d’entrée, frais de gestion annuels et arbitrages mal expliqués, l’écart entre performance brute et rendement net peut représenter plusieurs points de pourcentage cumulés sur la durée. Comprendre cette mécanique change radicalement la façon de choisir un contrat.
Ce que dit 60 Millions de consommateurs sur l’assurance-vie
La ligne éditoriale du magazine sur ce placement reste constante depuis plusieurs années : l’assurance-vie n’est ni un mauvais produit ni un produit miracle, c’est un placement dont la qualité dépend presque entièrement de la structure de frais et de la composition des supports. Dans son analyse consacrée aux frais cachés, la rédaction insiste sur un point souvent minimisé par les réseaux bancaires traditionnels : un contrat peut afficher une performance correcte sur le papier tout en délivrant un rendement net décevant une fois les prélèvements successifs déduits.
Impact des frais sur le rendement
Note : Ce calcul est une approximation pédagogique hors fiscalité, frais d’arbitrage, prélèvements sociaux, fluctuations des unités de compte et éventuelles garanties optionnelles.
Cette logique de décodage consommateur est la signature du média : expliquer un produit financier complexe, signaler les coûts invisibles, opposer sécurité et recherche de performance, puis aider le lecteur à arbitrer en connaissance de cause. L’angle n’est pas de dissuader de souscrire une assurance-vie, mais d’inciter à comparer les contrats avec la même rigueur qu’on comparerait deux crédits immobiliers.
Une vigilance renforcée par la baisse des taux réglementés
L’actualité récente a donné un relief particulier à cette analyse. Avec la baisse du taux du Livret A intervenue au 1er février 2026, le magazine a publié un article interrogeant directement l’intérêt de continuer à privilégier les livrets réglementés face à une assurance-vie bien choisie. Le raisonnement est simple : quand l’écart de rendement entre un fonds en euros performant et un Livret A rémunéré à 1,7 % se creuse, l’argument de la liquidité immédiate du livret pèse moins lourd face au gain de performance potentiel de l’assurance-vie, à condition que les frais ne viennent pas annuler cet avantage.
Les frais qui grignotent réellement les gains
C’est le cœur de la critique consumériste : la plupart des contrats d’assurance-vie superposent plusieurs strates de frais, et chacune rogne un peu plus la performance finale sans que l’épargnant s’en rende toujours compte au moment de la souscription.
Frais d’entrée et frais de gestion : deux prélèvements cumulatifs
Les frais d’entrée, parfois encore facturés autour de 3 % à 5 % du versement dans certains réseaux bancaires traditionnels, amputent le capital dès le premier euro investi. À cela s’ajoutent les frais de gestion annuels, généralement compris entre 0,6 % et 1 % sur les fonds en euros et souvent plus élevés sur les unités de compte, qui s’appliquent chaque année sur l’encours, qu’il y ait performance ou non. Sur une durée de détention de 8, 12 ou 20 ans, cet empilement peut représenter un manque à gagner considérable comparé à un contrat en ligne dépourvu de frais d’entrée.
La fiche standardisée des frais, rendue obligatoire par la réglementation, est censée clarifier cette lecture. Dans les faits, elle reste souvent noyée dans une documentation contractuelle dense que peu de souscripteurs prennent le temps d’éplucher ligne par ligne avant de signer.
Le rendement net, seul chiffre qui compte vraiment
Le magazine insiste sur un principe de bon sens trop souvent oublié : seul le rendement net de frais doit guider la décision, jamais le rendement brut affiché dans une brochure commerciale. Deux contrats peuvent présenter des performances brutes identiques sur leurs unités de compte et aboutir, une fois les frais de gestion et d’arbitrage déduits, à des résultats nets sensiblement différents pour l’épargnant.
Voici les principaux postes à vérifier avant toute souscription :
- Frais sur versement (frais d’entrée), qui doivent idéalement tendre vers zéro sur les contrats en ligne
- Frais de gestion annuels sur le fonds en euros et sur chaque unité de compte
- Frais d’arbitrage, facturés à chaque changement de support
- Frais liés aux garanties optionnelles (garantie plancher, par exemple), pas toujours nécessaires selon le profil
Fonds en euros et unités de compte : deux logiques opposées
Un contrat d’assurance-vie repose sur une architecture à deux étages, et confondre les deux revient à mal évaluer le risque réellement pris.
Le fonds en euros, refuge de sécurité du capital
Le fonds en euros reste le support historique de l’assurance-vie française : le capital investi est garanti par l’assureur, et les intérêts acquis chaque année sont définitivement acquis grâce à l’effet cliquet. Composé majoritairement d’obligations d’État et d’entreprises, il offre une sécurité comparable à celle d’un livret, avec une performance qui a mécaniquement suivi la baisse générale des taux obligataires ces dernières années.
Les unités de compte, entre Sicav, SCI et OPCI
Les unités de compte couvrent un univers d’investissement beaucoup plus large : Sicav, fonds communs de placement, sociétés civiles immobilières, organismes de placements immobiliers. Contrairement au fonds en euros, le capital n’est pas garanti, et sa valeur fluctue avec les marchés financiers ou immobiliers sous-jacents. En contrepartie de ce risque, le potentiel de performance moyenne est structurellement supérieur sur longue période, ce qui explique la part croissante des unités de compte dans les nouveaux contrats souscrits.
Le choix entre les deux n’est pas binaire : la plupart des contrats permettent de panacher fonds en euros et unités de compte selon un profil de gestion (prudent, équilibré, dynamique), et certains proposent même une gestion pilotée qui ajuste automatiquement cette répartition à mesure que l’horizon de placement se rapproche.
Il existe une façon peu évoquée de rendre ce choix moins figé : penser son allocation entre fonds en euros et unités de compte comme un pivot plutôt que comme une décision arrêtée une fois pour toutes. Concrètement, il s’agit de fixer un point de bascule identifiable, une date, un montant de plus-value latente, un changement de situation personnelle, à partir duquel on rééquilibre volontairement le contrat, en sécurisant une partie des gains sur le fonds en euros ou en réinjectant davantage vers les unités de compte si l’horizon d’épargne s’allonge. Cette logique de point de pivot évite l’écueil classique de l’allocation figée à la souscription, qui ne correspond plus au profil de risque de l’épargnant dix ans plus tard.
Assurance-vie face au Livret A : quel arbitrage aujourd’hui
La comparaison entre les deux placements revient systématiquement dans les recherches des épargnants, et pour cause : ce sont les deux produits d’épargne les plus répandus en France, avec des logiques pourtant très différentes.
Sécurité immédiate contre performance potentielle
Le Livret A conserve un avantage que l’assurance-vie ne peut pas égaler : une disponibilité immédiate et sans fiscalité, plafonnée toutefois à 9 200 euros pour une personne physique. Avec la baisse de son taux intervenue en 2026, dans le sillage du recul de l’inflation, son rendement réel s’est rapproché de celui d’un bon fonds en euros, réduisant l’écart qui faisait autrefois sa force principale.
L’avantage fiscal qui bascule après 8 ans
L’assurance-vie change de nature fiscale une fois le contrat franchi le cap des 8 ans de détention. Les rachats bénéficient alors d’un abattement annuel sur les plus-values, un avantage qui n’existe pas sur un Livret A, lequel est de toute façon déjà exonéré d’impôt mais plafonné. Pour une épargne de long terme, au-delà du plafond du livret réglementé, l’assurance-vie devient donc mécaniquement plus intéressante fiscalement, à condition que la performance nette de frais reste au rendez-vous.
Comment repérer un contrat plus transparent
Le dernier volet de l’analyse consumériste porte sur les critères concrets permettant d’identifier un contrat qui joue franc jeu avec l’épargnant.
Contrat en ligne ou banque traditionnelle
Les contrats distribués par les courtiers en ligne affichent en général des frais d’entrée nuls ou quasi nuls, là où les réseaux bancaires classiques continuent souvent de les facturer. Cette différence structurelle explique une bonne partie de l’écart de rendement net observé entre les deux familles de distribution, à performance brute équivalente sur les supports.
Les signaux de transparence à vérifier avant de signer
Avant de souscrire, quelques vérifications simples permettent d’éviter les mauvaises surprises : consulter la fiche standardisée des frais dans son intégralité, comparer le nombre et la diversité des unités de compte proposées, vérifier l’existence de frais d’arbitrage, et s’assurer que la gestion pilotée, si elle est proposée, ne s’accompagne pas de frais supplémentaires disproportionnés. La diversification de la gamme d’unités de compte est également un bon indicateur de la qualité d’un contrat : plus elle est large et accessible sans surcoût, plus l’épargnant conserve la liberté d’ajuster son allocation au fil du temps.

- Assurance-vie et frais cachés : ce que révèle l’analyse de 60 Millions de consommateurs - 15 septembre 2026
- Assurance vie et PEA : 5 ans pour les actions, 8 ans pour la souplesse fiscale - 14 septembre 2026
- Louvre Banque Privée : une gestion patrimoniale de proximité et des services bancaires à distance - 9 septembre 2026


