Assurance vie La Banque Postale : 8 ans et 3 frais qui pèsent sur votre rendement
L’assurance vie de La Banque Postale répond à des objectifs variés : constituer une épargne disponible, préparer sa retraite ou organiser la transmission d’un capital. Avant de souscrire, il est nécessaire de distinguer les contrats proposés, de comprendre la nature des supports et de mesurer l’impact réel des frais sur la durée. Si le contrat Cachemire 2 Série 2 constitue l’offre la plus accessible, sa structure tarifaire et ses options méritent une analyse approfondie pour vérifier son adéquation avec votre profil d’épargnant.
Les contrats de La Banque Postale : choisir selon son projet patrimonial
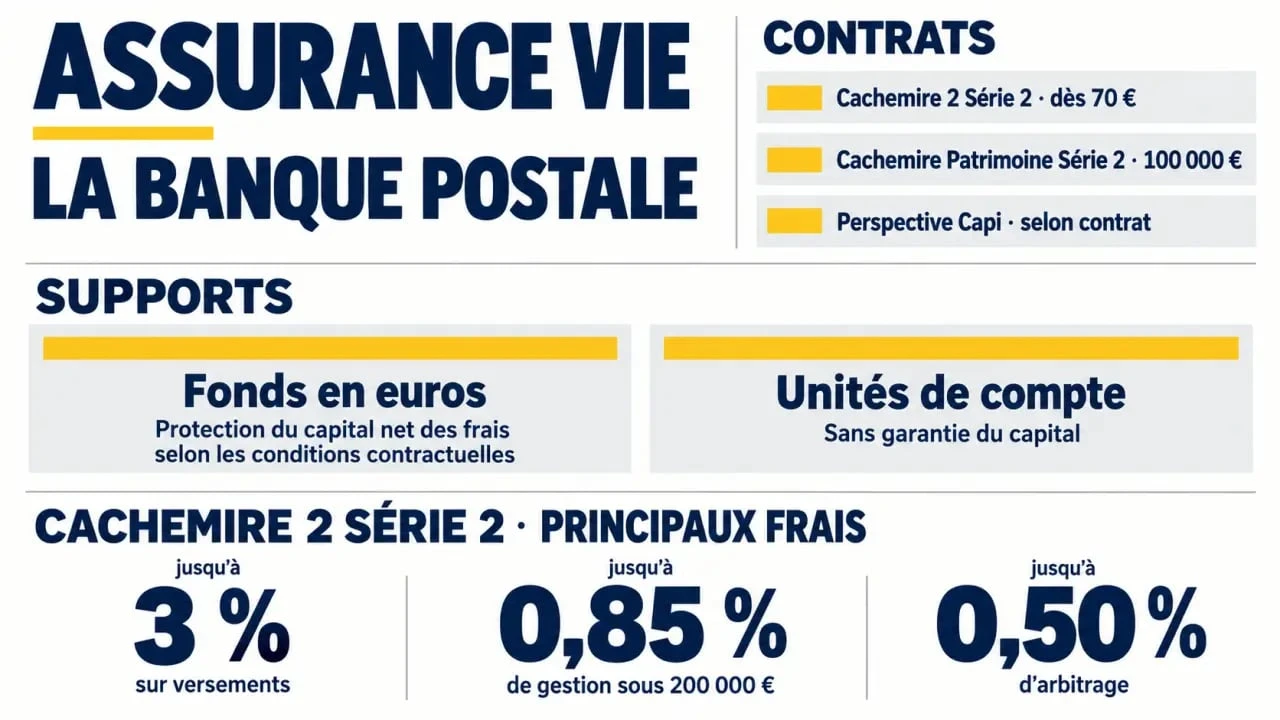
La gamme de La Banque Postale articule assurance vie, capitalisation et retraite. Chaque produit possède une vocation spécifique : l’assurance vie combine épargne, souplesse de retrait et transmission ; le contrat de capitalisation est un outil patrimonial transmissible sans dénouement ; le PER cible prioritairement la préparation de la retraite.
Estimation de l’impact des frais
Résultats estimés
Total versé : 0 €
Frais sur versements : 0 €
Capital final : 0 €
Écart vs sans frais : 0 €
Formule : Capitalisation composée avec versements réguliers. Taux net annuel = Rendement brut – Frais de gestion. Le taux mensuel est calculé par (1 + taux_net)^(1/12) – 1.
Avertissement : Il s’agit d’une estimation pédagogique. Ce calcul ne tient pas compte de la fiscalité, des prélèvements sociaux, des frais propres aux unités de compte, des variations de rendement ni des modalités exactes du contrat. Aucune recommandation de souscription n’est formulée.
| Solution | Positionnement | Montant d’entrée | Projet adapté |
|---|---|---|---|
| Cachemire 2 Série 2 | Assurance vie multisupport grand public | Dès 70 € | Épargne progressive, diversification, transmission |
| Cachemire Patrimoine Série 2 | Assurance vie patrimoniale | 100 000 € | Organisation patrimoniale et accompagnement |
| Perspective Capi | Contrat de capitalisation | Selon contrat | Structuration et transmission de patrimoine |
| Cachemire PER | Épargne retraite | Selon contrat | Préparation de revenus pour la retraite |
Le contrat Cachemire 2 Série 2 est accessible sans condition d’âge. Il peut être ouvert pour un enfant mineur par ses représentants légaux. Cette souplesse nécessite toutefois de définir un horizon de placement clair : une épargne de précaution ne doit pas être exposée aux mêmes risques qu’un capital destiné à une succession sur quinze ans.
Fonds en euros ou unités de compte : le vrai choix de risque
La sécurité relative du fonds en euros
Le fonds en euros vise à protéger le capital net des frais de gestion, selon les conditions contractuelles. Son rendement annuel dépend de la participation aux bénéfices. Il convient aux épargnants privilégiant la stabilité, bien que le taux servi doive être pondéré par les frais, la fiscalité et l’inflation pour évaluer le gain réel.
Les unités de compte pour diversifier, avec un risque réel
Les unités de compte (UC) permettent d’investir sur des supports financiers ou immobiliers. Cachemire 2 Série 2 donne accès à 103 unités de compte, dont 1 OPCI et 5 trackers. Cette sélection, bien qu’utile, demeure plus restreinte que celle de certains contrats spécialisés ouverts à une gamme étendue d’ETF. Les UC ne garantissent pas le capital : leur valeur fluctue selon les marchés. Il est donc préférable d’analyser la volatilité, la zone géographique et le rôle de chaque support dans votre allocation globale plutôt que de se fier aux performances passées.
Une allocation doit être pilotée avec rigueur. À mesure que l’échéance approche ou que votre tolérance au risque évolue, réexaminer la répartition entre fonds en euros et UC est indispensable pour éviter qu’un portefeuille de long terme reste exposé au moment où vous aurez besoin de vos liquidités.
Versements, rachats et clause bénéficiaire : ce que permet le contrat
L’assurance vie à La Banque Postale accepte des versements libres ou réguliers. Le versement libre minimal est souvent fixé à 100 €, tandis que les versements programmés débutent à 50 € par mois ou 150 € par trimestre. Cette régularité favorise une constitution de capital progressive, à condition de surveiller les frais prélevés à chaque opération.
Retirer de l’argent sans fermer systématiquement son assurance vie
Un rachat partiel permet de retirer une partie de l’épargne tout en conservant l’antériorité fiscale du contrat. À l’inverse, le rachat total entraîne sa clôture. Pour un besoin ponctuel de trésorerie, l’avance est une alternative : il s’agit d’une somme prêtée par l’assureur sur la base du contrat, à rembourser avec intérêts. Bien qu’elle évite le rachat, elle génère une dette et doit être discutée avec un conseiller.
Les arbitrages permettent de modifier la répartition entre supports. Ils peuvent être réalisés librement, programmés ou automatisés. La gestion libre exige une implication personnelle, tandis que la gestion déléguée ou sous mandat offre un cadre structuré, moyennant des coûts additionnels.
La clause bénéficiaire ne doit pas rester un détail
La clause bénéficiaire désigne les personnes recevant le capital au décès. Elle reste modifiable tant qu’aucun bénéficiaire ne l’a acceptée. Une rédaction imprécise peut compliquer la transmission. Il est recommandé d’utiliser des bénéficiaires de rang successif et de mettre à jour la clause lors de chaque événement familial majeur comme un mariage, un divorce ou une naissance.
Trois catégories de frais à comparer avant de souscrire
Le rendement net dépend directement de la structure des coûts. Les frais de Cachemire 2 Série 2 doivent être comparés avec attention :
- Frais sur versements : jusqu’à 3 % sur les versements initiaux et libres, et jusqu’à 2,5 % sur les versements réguliers.
- Frais de gestion annuels : jusqu’à 0,85 % pour un encours inférieur à 200 000 €, 0,70 % jusqu’à 500 000 €, puis 0,60 % au-delà.
- Frais d’arbitrage : jusqu’à 0,50 %, auxquels s’ajoutent parfois les coûts des options de gestion.
Les options de gestion (Intégrale 30, 40, 65, 90) et le mandat d’arbitrage facturent des frais annuels compris entre 0,15 % et 0,40 %. Ces coûts s’additionnent aux frais de gestion des unités de compte, qui peuvent atteindre 0,85 %. Sur le long terme, ces prélèvements pèsent significativement sur le capital final.
Fiscalité après huit ans et avis : pour qui l’offre est-elle pertinente ?
Les gains ne sont imposés qu’en cas de rachat. Après huit ans, les produits retirés bénéficient d’un abattement annuel de 4 600 € pour une personne seule et de 9 200 € pour un couple soumis à imposition commune. Le régime fiscal dépend de la date des versements et de la situation du souscripteur, sans oublier les prélèvements sociaux.
En cas de décès, l’assurance vie offre un cadre de transmission spécifique. Toutefois, elle n’est pas une solution successorale automatique : un bilan avec un notaire ou un conseiller patrimonial est nécessaire pour les situations complexes. L’offre de La Banque Postale séduit les clients recherchant un interlocuteur physique et une gestion modulable. Ses limites résident dans les frais sur versements, le niveau des frais de gestion et une diversification en ETF plus restreinte que chez certains acteurs spécialisés. Avant de souscrire, demandez la notice, la liste des supports et les performances publiées par CNP Assurances pour comparer le contrat avec d’autres solutions du marché.

- Assurance vie La Banque Postale : 8 ans et 3 frais qui pèsent sur votre rendement - 16 septembre 2026
- Assurance-vie et frais cachés : ce que révèle l’analyse de 60 Millions de consommateurs - 15 septembre 2026
- Assurance vie et PEA : 5 ans pour les actions, 8 ans pour la souplesse fiscale - 14 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Carsat 2026 : hausse de 0,9 % au 1er janvier, versée le 9 février
 Frais d’entrée en assurance vie : ce qu’ils coûtent vraiment à chaque versement
 Fonds en euros ou unités de compte : le bon dosage pour investir en assurance vie
 Usurpation d’identité bancaire : 4 contrôles pour limiter les dégâts avec la Banque de France