Assurance vie MAIF : 3,05 % sur le fonds en euros, mais des frais à surveiller
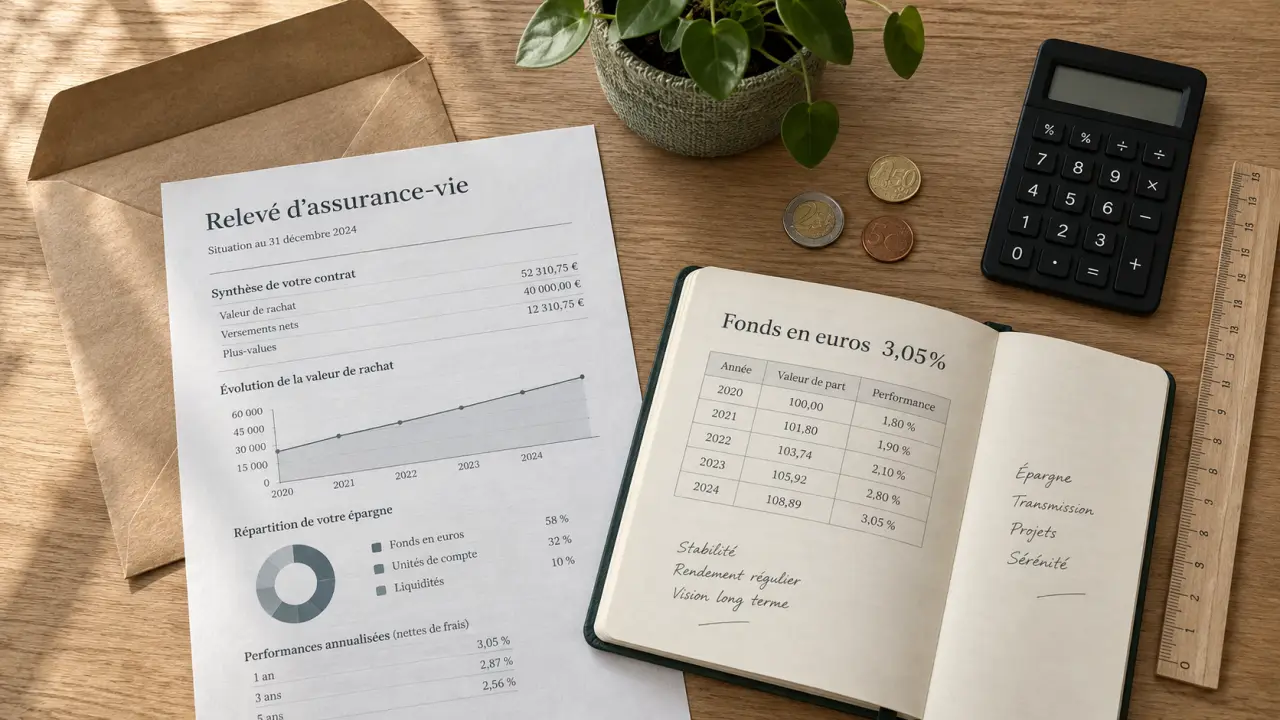
L’assurance vie Responsable et Solidaire (ARS) de la MAIF affiche un positionnement lisible : un fonds en euros accessible, une sélection de supports responsables et un accompagnement mutualiste. Son taux de 3,05 % servi en 2025 constitue son principal atout. En revanche, le choix d’unités de compte reste limité et les frais doivent être examinés avec attention, surtout pour un placement de long terme ou une gestion pilotée.
Notre avis sur l’assurance vie MAIF : un contrat cohérent, mais ciblé
La MAIF distribue le contrat, porté par MAIF Vie. Avec un versement initial de 30 €, aucun frais sur les versements et la possibilité d’investir 100 % de l’épargne sur le fonds en euros, l’ARS est simple à prendre en main. Elle peut convenir à un épargnant prudent, à un débutant qui souhaite être accompagné ou à une personne qui accorde une place réelle à l’investissement socialement responsable et solidaire.
Calcul du rendement net et de l’effet des frais
Une estimation pédagogique pour mesurer l’impact des frais sur un placement en assurance vie.
Résultats estimés
Capital final = capital initial × (1 + rendement annuel − frais annuels totaux)duréeFrais annuels totaux = frais du contrat + frais des supports + frais de gestion pilotée.
Cette simulation est une approximation pédagogique : elle suppose un rendement constant et des frais appliqués de manière uniforme. En pratique, les frais peuvent être prélevés selon des modalités différentes et certains frais ou prélèvements peuvent ne pas être inclus. Les prélèvements sociaux de 17,2 % sont appliqués ici uniquement aux intérêts estimés. Les unités de compte présentent un risque de perte en capital.
Le contrat est moins adapté à l’investisseur autonome qui veut construire une allocation très diversifiée à partir d’ETF, de SCPI ou de titres vifs. Ces solutions ne sont pas proposées. Le catalogue compte environ 25 à 26 unités de compte, principalement des OPCVM labellisés ISR, Finansol ou Greenfin. Cette sélection facilite le choix, mais réduit les possibilités et la concurrence entre supports.
| Atouts | Limites |
|---|---|
| Versement initial accessible dès 30 € | Catalogue d’unités de compte restreint |
| 0 % de frais sur les versements | Absence d’ETF cotés, de SCPI et de titres vifs |
| Fonds en euros à 3,05 % en 2025 | Frais de gestion de 0,80 % à intégrer au rendement |
| Orientation responsable et solidaire clairement affichée | Gestion pilotée potentiellement coûteuse |
Rendement du fonds en euros : le principal argument de la MAIF
Le fonds en euros de MAIF Vie garantit le capital, hors frais, et permet de sécuriser une partie ou la totalité de l’épargne. Les intérêts définitivement attribués bénéficient de l’effet cliquet : ils ne peuvent pas être repris les années suivantes. Cette caractéristique convient à un horizon de placement court ou à un épargnant qui ne souhaite pas subir directement les fluctuations des marchés.
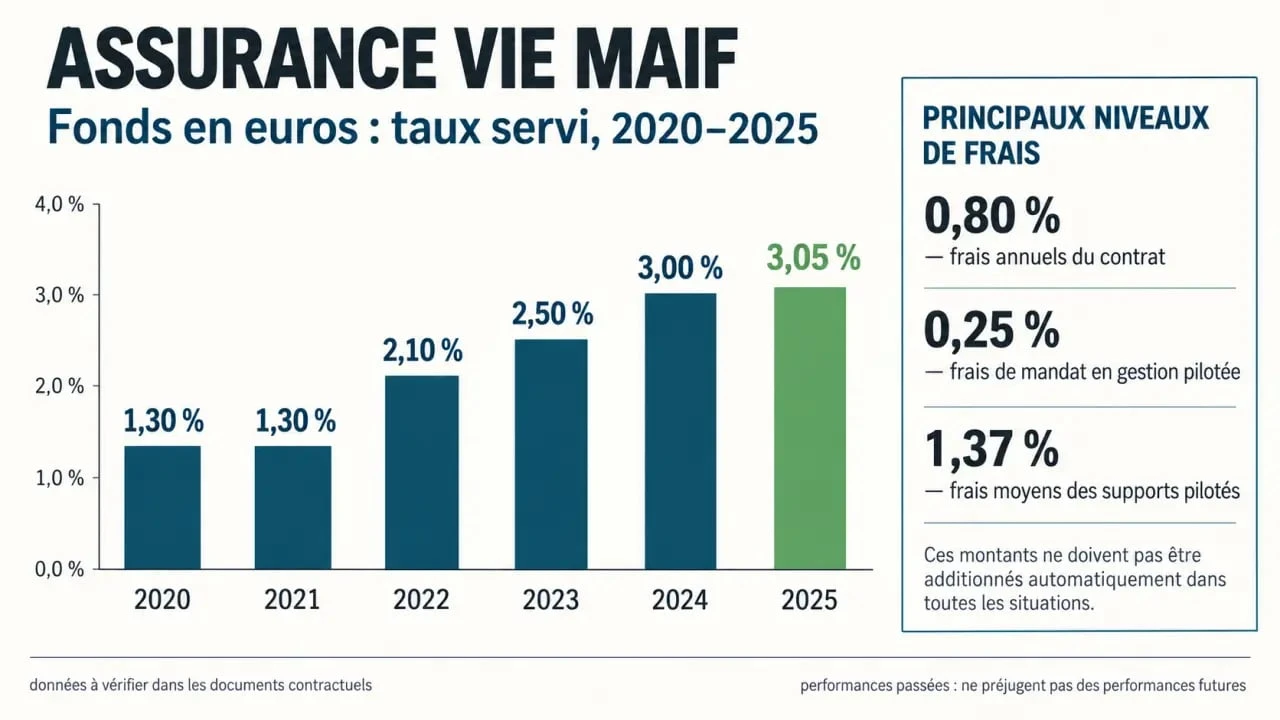
| Année | Taux servi du fonds en euros MAIF |
|---|---|
| 2020 | 1,30 % |
| 2021 | 1,30 % |
| 2022 | 2,10 % |
| 2023 | 2,50 % |
| 2024 | 3,00 % |
| 2025 | 3,05 % |
Le taux de 3,05 % en 2025 dépasse la moyenne de marché évoquée à 2,60 % ou 2,65 %. Sur 10 000 €, il représente 305 € d’intérêts bruts. Après des prélèvements sociaux de 17,2 % sur ces intérêts, le gain net ressort à 252,54 €, soit environ 2,53 %. La distinction est importante : le taux annoncé est net des frais de gestion du fonds, mais pas des prélèvements sociaux.
Ce rendement est compétitif sur les deux dernières années, sans garantir le même niveau dans le futur. Le taux est publié chaque année et dépend notamment de la gestion de l’actif général et de la participation aux bénéfices. Le dernier taux servi ne doit donc pas être le seul critère de choix.
Frais MAIF : le coût total compte plus que le zéro frais d’entrée
L’absence de frais sur versement est un avantage concret : chaque euro versé est investi sans ponction initiale. Les frais de gestion annuels s’élèvent toutefois à 0,80 % sur le fonds en euros et sur les unités de compte. Sur le fonds en euros, ce niveau dépasse la moyenne de 0,64 % mentionnée pour le marché. Sur les unités de compte, il reste proche de la moyenne de 0,85 %, mais s’ajoute aux frais internes des fonds sélectionnés.
Arbitrages et gestion pilotée : lire la deuxième ligne de coûts
Un arbitrage est gratuit chaque année. Les suivants coûtent 15 €, avec un montant minimal d’arbitrage de 300 €. Cette règle convient à une allocation stable, mais elle peut peser davantage sur une stratégie qui nécessite des ajustements fréquents.
La gestion pilotée profilée propose quatre profils de risque et trois thématiques responsables. Elle simplifie la gestion, mais le mandat ajoute 0,25 % de frais. Avec des frais moyens de supports pilotés de 1,37 %, le coût total estimé atteint 2,42 % par an. Ce niveau est élevé face à certaines gestions pilotées construites autour d’ETF, annoncées entre 1,30 % et 1,50 %. Sur une longue durée, cet écart peut réduire sensiblement le rendement net.
Avant de choisir un support responsable, additionnez les différents niveaux de frais. Les 0,80 % du contrat ne couvrent pas nécessairement les frais internes de chaque OPCVM ni, en gestion pilotée, ceux du mandat. Deux allocations poursuivant un objectif environnemental comparable peuvent donc produire un rendement net différent pour l’épargnant.
Supports responsables et modes de gestion : simplicité contre liberté
Les unités de compte de l’ARS donnent accès aux marchés financiers, avec un risque de perte en capital. La sélection privilégie des fonds labellisés ISR, Finansol ou Greenfin. Cela donne une cohérence au positionnement responsable et solidaire du contrat. Un label reste toutefois un critère de sélection. Il ne remplace pas l’examen de l’exposition géographique, des sociétés détenues, du niveau de risque et des frais du support.
Gestion libre, pilotée ou déléguée
En gestion libre, l’épargnant répartit lui-même ses versements entre le fonds en euros et les unités de compte. Ce mode convient à une personne prête à suivre son allocation et à arbitrer avec mesure. Des options automatiques, comme l’investissement progressif ou la sécurisation des plus-values, peuvent aider à encadrer cette gestion.
La gestion pilotée s’adresse davantage à l’épargnant qui souhaite déléguer ses choix d’allocation selon son profil. La gestion déléguée est accessible à partir de 30 000 €. Dans les deux cas, la délégation ne supprime ni le risque lié aux unités de compte ni la nécessité de contrôler le coût global et l’adéquation avec l’horizon de placement.
MAIF ou contrat en ligne : quel profil doit la privilégier ?
Face à Linxea, Boursorama ou Fortuneo, la MAIF ne mise pas sur le plus grand choix de supports. Linxea Spirit 2 annonce par exemple plus de 1 100 supports, contre environ 25 à 26 pour l’ARS. Les contrats en ligne sont souvent choisis pour leurs ETF, leur catalogue étendu et leurs options immobilières. La MAIF propose plutôt une offre encadrée, orientée vers l’investissement responsable.
| Profil | Choix le plus cohérent |
|---|---|
| Épargnant prudent, attaché au fonds en euros et à la simplicité | La MAIF peut être pertinente |
| Investisseur ISR recherchant une sélection limitée mais lisible | La MAIF est cohérente après vérification des frais des fonds |
| Investisseur autonome recherchant ETF, SCPI et forte diversification | Comparer en priorité les contrats en ligne |
| Épargnant souhaitant déléguer à faible coût | Comparer précisément les frais du mandat et des supports |
Pour les opérations courantes, l’espace client et l’application mobile permettent de suivre la valorisation, de consulter les relevés et d’effectuer certaines démarches. Un rachat partiel ou total rend l’épargne disponible, mais cette disponibilité juridique ne signifie pas un crédit immédiat sur le compte bancaire. Vérifiez les modalités opérationnelles et conservez les échanges écrits. En cas de désaccord, une réclamation peut être formulée. Le délai maximal de réponse indiqué est de deux mois.
Lors d’un rachat, seule la part de gains retirée est concernée par l’imposition. Après huit ans, l’assurance vie bénéficie d’un abattement annuel sur les gains, selon la situation fiscale du souscripteur. La clause bénéficiaire demande la même attention : elle organise la transmission du capital au décès et doit être rédigée puis actualisée lorsque la situation familiale évolue.
Verdict : l’assurance vie MAIF est un choix cohérent pour une épargne prudente ou responsable, notamment grâce à un fonds en euros récemment compétitif et à un ticket d’entrée de 30 €. Elle devient moins attractive lorsque la diversité des supports, les ETF ou la maîtrise stricte des frais sont prioritaires. Avant de souscrire, comparez le coût total sur votre horizon réel, et pas seulement le taux du fonds en euros ou l’absence de frais sur versement.

- Assurance vie MAIF : 3,05 % sur le fonds en euros, mais des frais à surveiller - 17 septembre 2026
- Assurance vie La Banque Postale : 8 ans et 3 frais qui pèsent sur votre rendement - 16 septembre 2026
- Assurance-vie et frais cachés : ce que révèle l’analyse de 60 Millions de consommateurs - 15 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Vitis Wealth Executive Life : dès 50 000 €, avec FID, FAS et protection luxembourgeoise
 Arbitrage en assurance vie : quand rééquilibrer, sécuriser ou diversifier son contrat
 Assurance vie : versements, rachats, fiscalité et transmission sans jargon
 Assurance vie ou PEA : fiscalité, retraits et transmission pour choisir sans se tromper