Conseils en investissement immobilier : le loyer ne suffit pas à payer le crédit
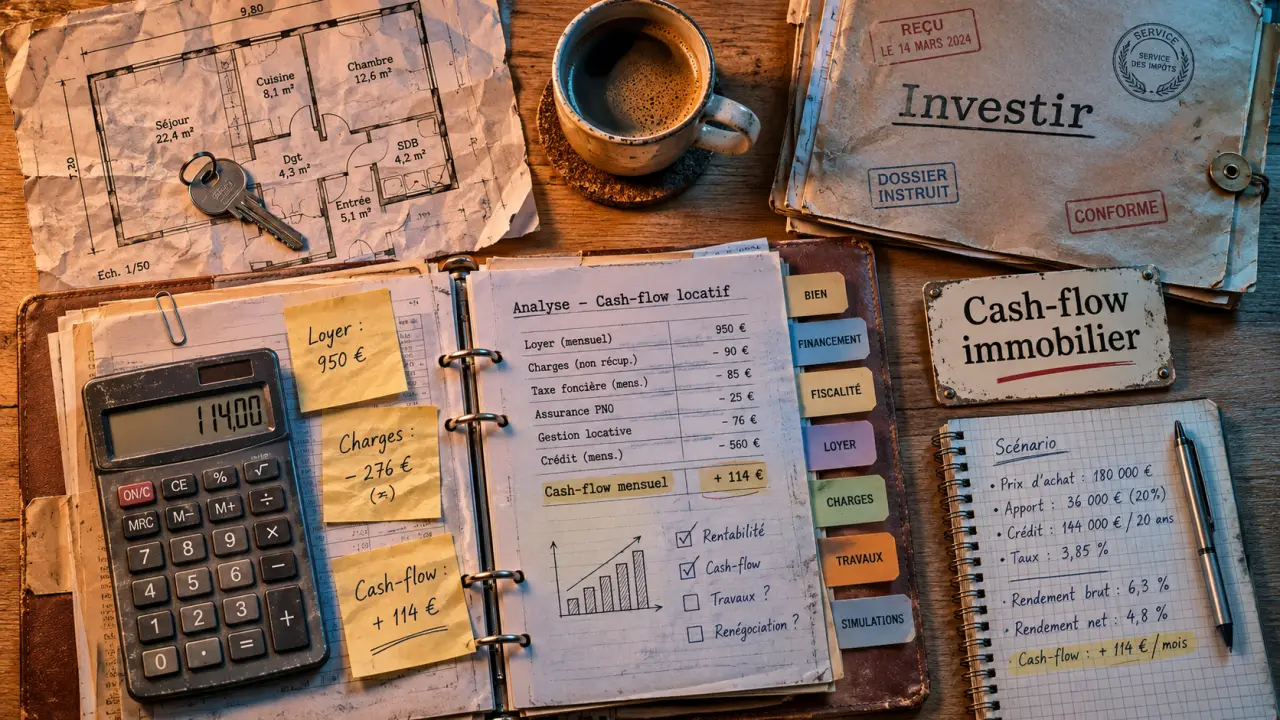
Un investissement immobilier se juge sur ce qu’il vous coûte réellement, pas seulement sur le loyer annoncé. Avant d’acheter, vérifiez la demande locative, calculez votre effort d’épargne après charges et impôts, puis assurez-vous de pouvoir absorber une période sans locataire. Le bon projet est celui qui reste supportable lorsque tout ne se déroule pas comme prévu.
Définir votre objectif avant de chercher un logement
Préparer sa retraite, percevoir immédiatement des revenus complémentaires et transmettre un patrimoine ne conduisent pas aux mêmes décisions. Un achat financé à crédit peut construire un patrimoine tout en demandant un effort d’épargne mensuel. Il ne procure donc pas nécessairement un revenu disponible dès la première location.
Précisez votre horizon de détention, votre épargne mobilisable et le temps que vous souhaitez consacrer à la gestion. L’immobilier reste peu liquide : vendre prend du temps et entraîne des frais. Conservez une réserve distincte de votre apport pour les réparations, les appels de fonds de copropriété et les interruptions de loyers.
Le crédit apporte un effet de levier : vous acquérez un actif sans en financer immédiatement toute la valeur. Mais il amplifie aussi les difficultés si les recettes diminuent. Quant à la protection contre l’inflation, elle n’est pas automatique : les charges peuvent augmenter, et la révision des loyers reste encadrée.
Le premier des conseils en investissement immobilier consiste donc à fixer vos limites avant les visites : budget total, effort mensuel maximal et travaux acceptables. Vous éviterez ainsi de justifier après coup un achat séduisant mais incompatible avec vos finances.
Choisir un bien qui trouve un locataire et un acheteur
Étudier un quartier plutôt qu’une réputation de ville
La proximité des transports, des emplois, des établissements d’enseignement et des commerces compte davantage qu’un classement national. Comparez les annonces de logements similaires, observez leur durée de publication et interrogez plusieurs agences sur les loyers réellement pratiqués. Les données de ventes DVF Etalab permettent aussi de confronter le prix demandé aux transactions du secteur.
Définissez un locataire cible sans enfermer le logement dans un usage trop étroit. Un studio peut convenir à un étudiant ou à un jeune actif ; un appartement familial dépendra davantage des écoles, du calme et des possibilités de rangement. Vérifiez également l’encadrement éventuel des loyers et les règles locales applicables.
Il existe parfois un fossé entre un quartier agréable à visiter et un quartier pratique à habiter. Refaites le trajet depuis les transports aux horaires de retour du travail, observez l’éclairage, les nuisances et l’accès avec des courses. Ces petites frictions du quotidien peuvent provoquer des départs fréquents, même quand l’adresse semble attractive sur une carte.
Comparer neuf et ancien sur leur coût complet
L’ancien permet d’examiner un bâtiment existant et son environnement, mais impose de chiffrer soigneusement les travaux. Le neuf peut limiter certains besoins d’entretien immédiats, sans dispenser de contrôler le prix, les charges prévisionnelles et les délais de livraison. Aucun des deux n’est systématiquement plus rentable.
Étudiez le DPE, les diagnostics, les procès-verbaux d’assemblée générale et les travaux de copropriété votés ou envisagés. Vérifiez les contraintes énergétiques de mise en location applicables au logement. Enfin, pensez à la revente : luminosité, plan fonctionnel et accessibilité intéressent aussi les futurs acquéreurs occupants.
Calculer le rendement sans le confondre avec la trésorerie
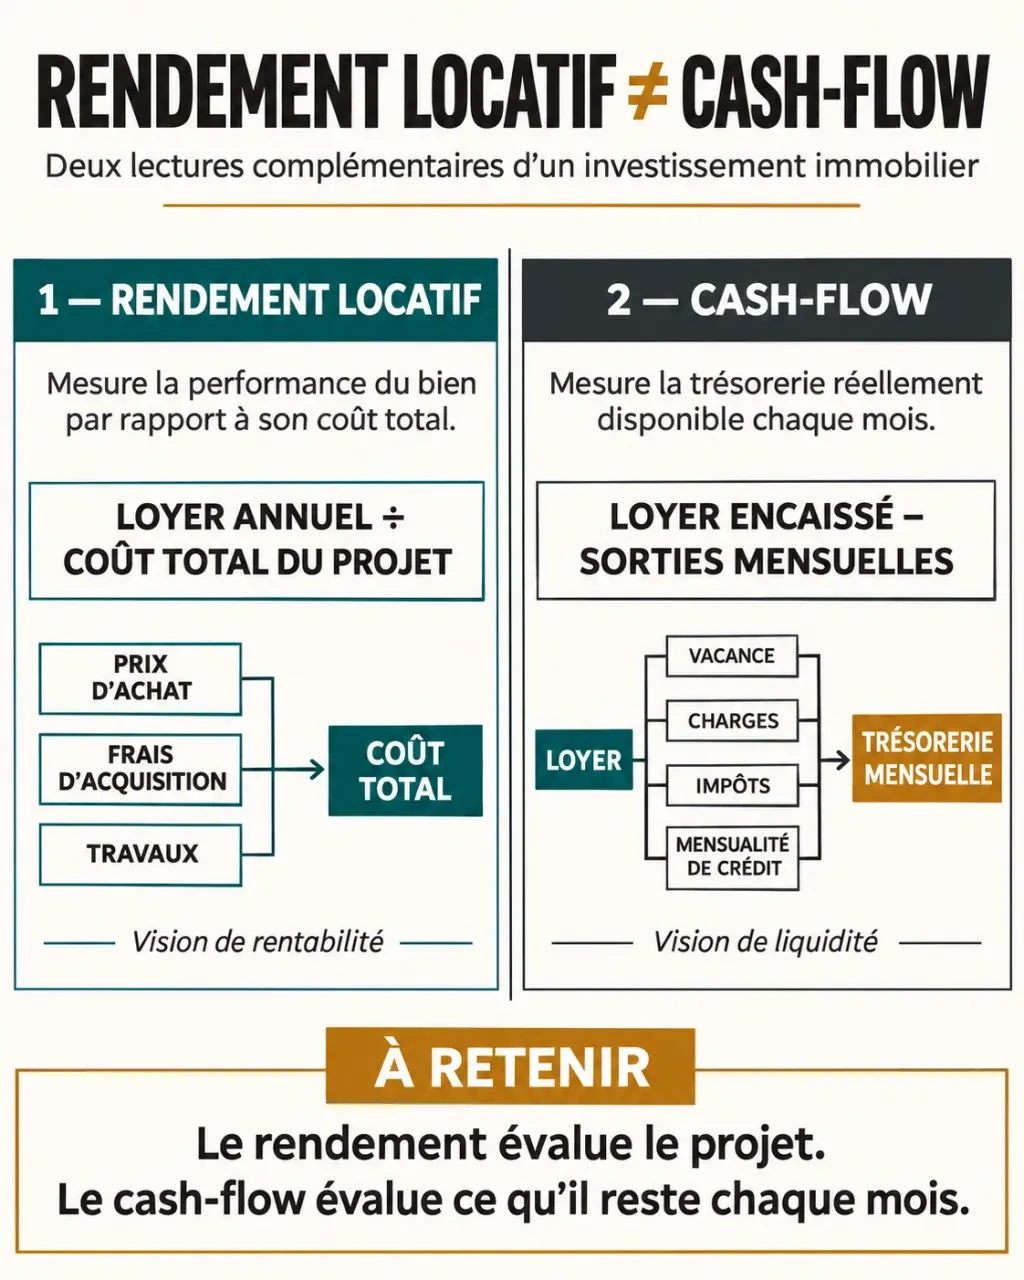
Le rendement mesure les revenus rapportés au capital investi ; le cash-flow mesure l’argent qui reste ou manque chaque mois. La rentabilité globale intègre également l’évolution de la valeur du bien et les coûts de sortie. Une plus-value espérée ne doit pas servir à masquer un budget locatif déficitaire.
- Rendement brut : loyers annuels hors charges divisés par le coût total d’acquisition, multipliés par 100.
- Rendement net : loyers diminués des charges supportées par le propriétaire, rapportés au même coût total.
- Rendement net-net : résultat intégrant aussi la fiscalité personnelle du projet, selon des hypothèses explicites.
Incluez dans le coût initial le prix, les frais d’acquisition, les honoraires éventuels, les travaux et le mobilier. Du côté des dépenses récurrentes, retenez notamment la taxe foncière hors part récupérable, les charges non récupérables, l’assurance, la gestion, l’entretien et une hypothèse de vacance. Pour comparer plusieurs biens, utilisez toujours la même méthode.
Avec 800 euros de mensualité pour 700 euros de loyer, il manque déjà 100 euros par mois avant les charges, les impôts et les éventuelles périodes inoccupées. Une partie du remboursement constitue certes du patrimoine en réduisant votre dette, mais cet argent doit malgré tout sortir de votre compte.
Établissez ensuite un scénario dégradé : relocation retardée, réparation importante ou loyer inférieur à vos attentes. Le projet reste-t-il finançable sans crédit à la consommation ni utilisation de toute votre épargne ? Cette vérification vaut davantage qu’un rendement affiché flatteur.
Choisir ensemble le mode de location et la détention
La fiscalité doit accompagner un projet économiquement solide, non en devenir la justification principale. Comparez les revenus après impôts, les obligations de gestion et les conséquences d’une revente avant de retenir une formule.
| Solution | Intérêt principal | Point de vigilance |
|---|---|---|
| Location nue en direct | Gestion généralement plus simple | Imposition des revenus fonciers et charges réelles |
| Location meublée | Réponse aux besoins de mobilité | Équipement, renouvellement et fiscalité BIC |
| SCI | Organisation d’une détention collective | Formalités et conséquences du choix fiscal |
| SCPI | Gestion immobilière déléguée | Frais, revenus variables et liquidité incertaine |
En location nue, le micro-foncier prévoit, sous conditions, un plafond de 15 000 euros de revenus annuels et un abattement de 30 %. Le régime réel permet de déduire certaines charges effectivement supportées ; un déficit foncier peut être possible selon les règles applicables. En meublé, les recettes relèvent des bénéfices industriels et commerciaux : comparez micro-BIC et réel selon votre activité et les règles en vigueur. Le statut LMNP ne signifie pas absence d’impôt.
La courte durée exige une analyse supplémentaire : autorisations locales, règlement de copropriété, saisonnalité et coûts de rotation. Un tarif à la nuit ne se compare pas directement à un loyer mensuel.
Une SCI réunit au minimum 2 associés. Elle facilite l’organisation et la transmission, mais n’est pas un placement distinct du bien détenu. Le choix entre impôt sur le revenu et impôt sur les sociétés influence la comptabilité, les distributions et la fiscalité de sortie ; la location meublée nécessite une vigilance particulière.
Les SCPI donnent accès à un portefeuille immobilier, généralement pour quelques centaines à quelques milliers d’euros. Le capital et les distributions ne sont pas garantis. Examinez les frais, l’endettement, la diversification et les conditions de retrait, plutôt que le seul rendement passé.
Sécuriser le financement et préparer la gestion avant de signer
Présentez à la banque un dossier documenté : revenus, crédits existants, relevés de comptes, apport, estimation locative et devis de travaux. Elle évaluera notamment votre endettement et votre reste à vivre. Investir sans apport peut être envisageable selon le dossier, mais ne constitue ni un droit ni une raison de renoncer à une réserve de sécurité.
Comparez le coût global des offres, assurance emprunteur et garantie comprises. Avant le compromis, faites vérifier les documents par le notaire et prévoyez une condition suspensive de financement adaptée à l’opération.
Préparez aussi la location : loyer conforme au marché et aux règles locales, sélection du dossier dans le respect de la loi, bail adapté, diagnostics et état des lieux précis. Une assurance loyers impayés comporte des critères d’éligibilité et des exclusions à examiner avant de choisir le locataire.
Une agence peut déléguer une partie du travail, pas supprimer votre responsabilité de propriétaire. Comparez ses honoraires et le contenu du mandat. Pour un conseiller, demandez une simulation écrite, le détail de sa rémunération et ses éventuels liens commerciaux. Un accompagnement utile expose les risques autant que les bénéfices.

Partager cet article
Articles qui pourraient vous intéresser :
 Vitis Wealth Executive Life : dès 50 000 €, avec FID, FAS et protection luxembourgeoise
 Premier investissement immobilier : sécuriser le budget avant de viser le rendement
 Immobilier à l’île Maurice : les dangers d’un investissement mal préparé
 Stratégie d’investissement immobilier : le rendement affiché ne paie pas votre crédit