Stratégie d’investissement immobilier : le rendement affiché ne paie pas votre crédit
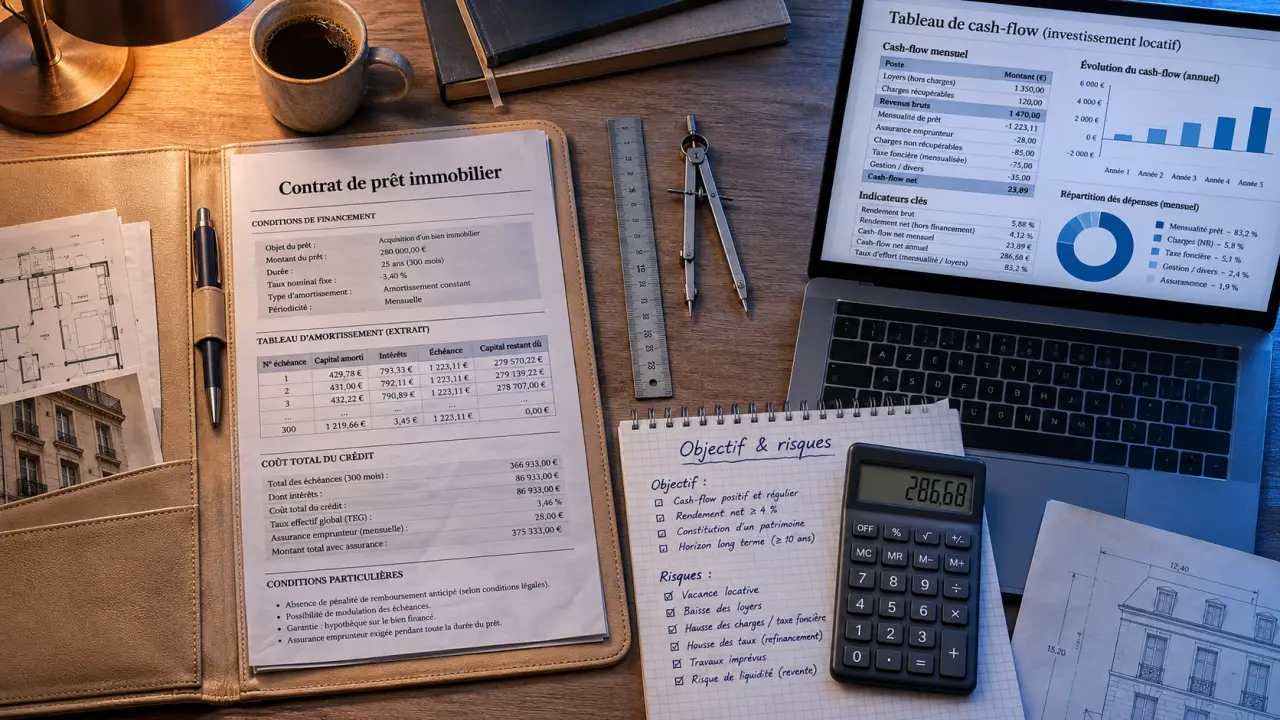
Une stratégie d’investissement immobilier se choisit d’abord selon le revenu dont vous avez besoin, l’argent que vous pouvez immobiliser et les risques que vous pouvez absorber. Acheter pour préparer sa retraite n’appelle pas les mêmes décisions que rechercher un complément de revenus immédiat. Le bon projet doit surtout rester supportable après les charges, le crédit, les impôts et les imprévus.
Fixer un objectif avant de comparer les rendements
Commencez par distinguer trois priorités : constituer un patrimoine revendable, dégager des revenus ou rechercher une rentabilité élevée. Elles peuvent se combiner, mais rarement au maximum. Un emplacement recherché coûte généralement plus cher ; un rendement élevé peut rémunérer une demande locative fragile, des travaux importants ou une gestion intensive.
Simuler la rentabilité et le cash-flow immobilier
Renseignez vos hypothèses pour estimer les principaux indicateurs de votre projet.
Hypothèses du projet
Résultats estimatifs
À retenir : ces résultats dépendent des hypothèses saisies et ne constituent pas une garantie de rentabilité. Le rendement net-net tient compte uniquement de l’impôt annuel estimé que vous avez renseigné. Aucun barème fiscal ni calcul d’impôt n’est déduit automatiquement.
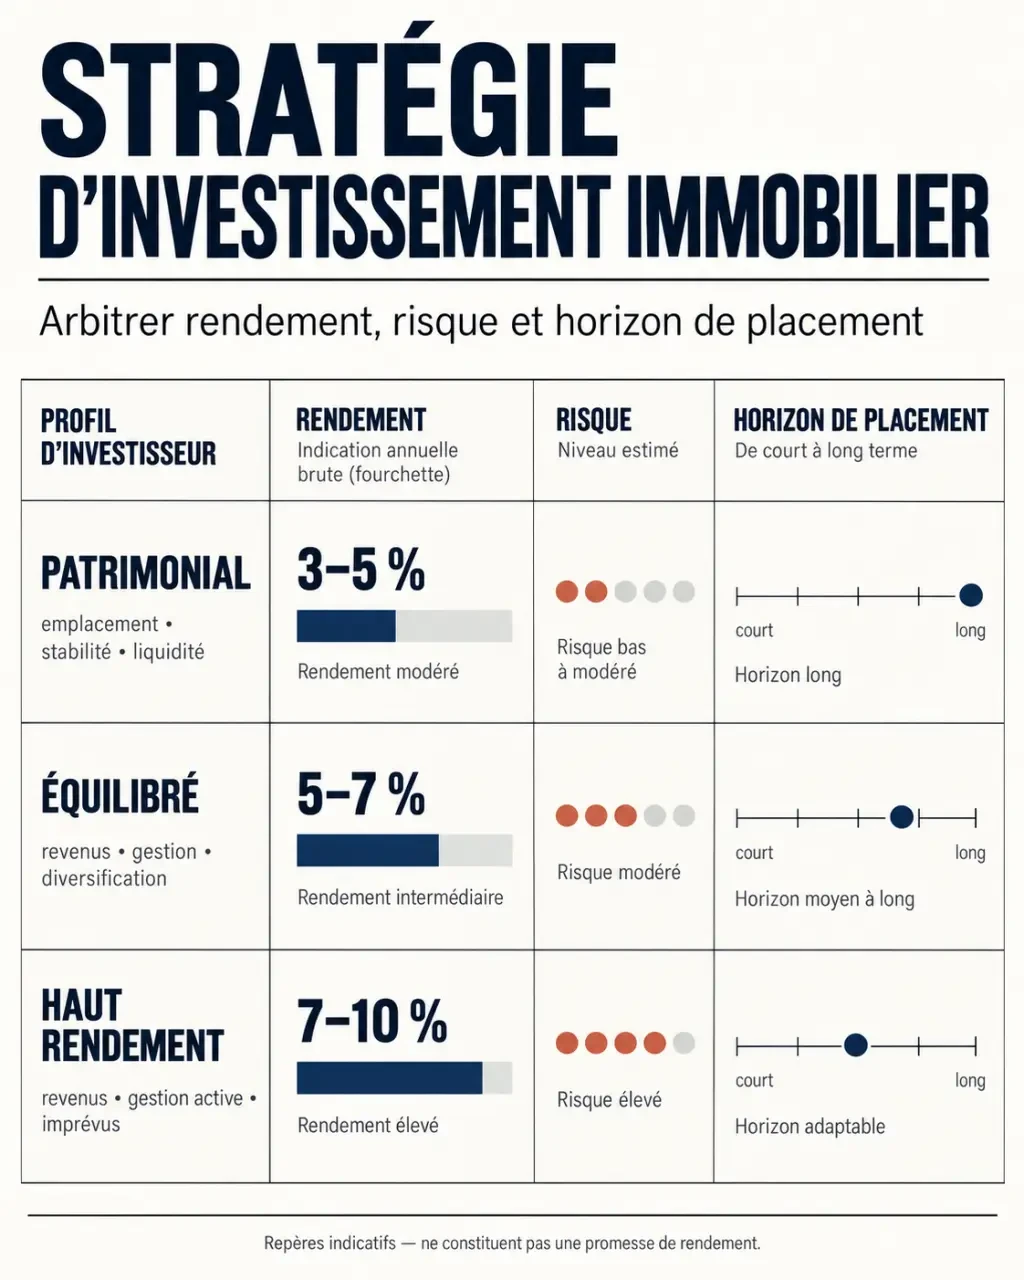
| Orientation | Rentabilité brute indicative | Priorité | Vigilance |
|---|---|---|---|
| Patrimoniale | 3 % à 5 % | Qualité de l’emplacement et valorisation à long terme | Effort d’épargne parfois important |
| Équilibrée | 5 % à 7 % | Compromis entre revenus et potentiel de revente | Demande locale à confirmer |
| Haut rendement | 7 % à 10 % | Revenus locatifs plus élevés relativement au prix | Travaux, rotation et risque locatif |
Ces fourchettes sont des repères, pas des promesses. Elles ne préjugent ni de la fiscalité ni de la plus-value. Une approche patrimoniale s’envisage notamment sur un horizon de 10 ans, sans garantie de hausse des prix.
Définissez ensuite votre apport, votre réserve de sécurité et votre effort d’épargne mensuel maximal. Un salarié disposant de revenus stables peut accepter un crédit qui nécessite un complément mensuel. Une personne cherchant un revenu pour sa retraite doit plutôt examiner les sommes réellement disponibles après toutes les dépenses. L’argent nécessaire à court terme doit rester hors d’un placement immobilier difficile à revendre.
Choisir le support selon le contrôle et la disponibilité recherchés
Immobilier direct : davantage de décisions, davantage de responsabilités
L’achat locatif permet de choisir le bien, les travaux, le financement et le locataire. Le crédit peut amplifier la constitution de patrimoine, mais aussi les difficultés si les loyers manquent. La gestion déléguée réduit votre charge opérationnelle sans supprimer votre responsabilité de propriétaire ni les dépenses exceptionnelles.
La location nue convient à une exploitation relativement simple. Le meublé, éventuellement sous le statut LMNP, impose équipement et renouvellement du mobilier. La colocation peut augmenter les recettes, avec davantage de rotation. La courte durée exige une gestion soutenue et une vérification préalable des règles locales, du règlement de copropriété et des autorisations nécessaires.
SCPI, crowdfunding et immobilier fractionné : des logiques différentes
Les SCPI mutualisent des actifs gérés par une société spécialisée. Elles conviennent à un investisseur souhaitant déléguer, avec un horizon généralement recommandé de 10 ans ou plus. Le taux de distribution moyen était de 4,52 % en 2023 ; certaines SCPI ont affiché plus de 7 %. Ces distributions ne garantissent ni le revenu futur ni la valeur des parts. Les frais et les délais de revente comptent autant que le rendement annoncé.
Le crowdfunding immobilier finance des opérations dont la durée annoncée est souvent de 12 à 36 mois, avec des rendements cibles de 7 % à 10 % et une entrée autour de 1 000 €. Il expose au retard, au défaut de l’opérateur et à la perte en capital : ce n’est pas un substitut à une épargne disponible. L’immobilier fractionné nécessite également de vérifier la nature juridique du placement : détenir une créance ou des titres de société n’équivaut pas à posséder directement une fraction de logement.
Sélectionner un marché local, puis un bien adapté
Ne choisissez pas une ville sur son seul rendement moyen. Analysez les emplois, les établissements d’enseignement, les transports et l’offre concurrente. Comparez des annonces réellement comparables, puis interrogez plusieurs professionnels sur les loyers effectivement obtenus et les délais de relocation.
L’hypercentre d’une métropole peut offrir une demande diversifiée, mais un prix d’achat élevé. Une périphérie bien desservie peut présenter un compromis intéressant. Une ville moyenne n’est attractive que si son économie locale et sa demande locative soutiennent durablement le projet. Aucun de ces emplacements ne garantit une revente rapide.
Pensez aussi aux courants de déplacement : trajet domicile-travail, correspondances, accès au campus ou à l’hôpital. Un logement légèrement excentré, mais situé sur un parcours quotidien direct, peut être plus pratique qu’une adresse centrale imposant deux changements. Testez le trajet aux horaires réels, à pied et en transport. Cette lecture par les flux révèle parfois une demande que le simple découpage par quartier masque.
- Studio ou T1 : vérifier la demande étudiante et anticiper les changements de locataire.
- T2 : rechercher une surface fonctionnelle adaptée aux personnes seules et aux couples.
- T4 ou T5 : confronter location familiale et colocation, sans surestimer les loyers cumulés.
- Immeuble de rapport : budgéter toiture, façade et équipements communs.
Garages et entrepôts répondent à d’autres marchés et contraintes contractuelles. En résidence étudiante exploitée, examinez aussi le bail commercial et la solidité du gestionnaire. Pour un logement, vérifiez le DPE, les restrictions de location applicables, les diagnostics et les procès-verbaux de copropriété. Faites chiffrer la rénovation énergétique avant l’offre, pas après l’achat.
Calculer ce qui reste après les charges et le crédit
Pour comparer honnêtement deux projets, utilisez un coût total comprenant prix, frais d’acquisition, travaux et mobilier éventuel. Séparez ensuite trois indicateurs :
- Rendement brut : loyers annuels hors charges divisés par le coût total, multipliés par 100.
- Rendement net : loyers diminués des dépenses du propriétaire, avant financement et fiscalité, rapportés au même coût.
- Rendement net-net : résultat intégrant aussi la fiscalité personnelle, selon des hypothèses explicites.
Le cash-flow répond à une autre question : combien reste-t-il chaque mois après les encaissements, les dépenses, les échéances de crédit et l’impôt ? Le remboursement du capital constitue progressivement votre patrimoine, mais consomme bien de la trésorerie.
Prenons un exemple fictif : un projet revient à 150 000 € et rapporte 9 000 € annuels. Son rendement brut atteint 6 %. Avec 2 400 € de dépenses et provisions annuelles, son rendement net avant financement et impôt descend à 4,4 %. Si les échéances de crédit représentent 7 200 € par an, le solde est négatif de 600 €, soit 50 € par mois avant impôt. Le rendement affiché ne suffit donc pas à financer le projet.
Intégrez taxe foncière, assurances, charges non récupérables, entretien, gestion et vacance. Comparez les crédits avec assurance et frais inclus. L’inflation peut alléger le poids réel d’une dette à taux fixe, mais elle augmente aussi certaines dépenses : elle ne garantit aucune amélioration de trésorerie.
Valider la fiscalité, les risques et la sortie avant de signer
En France, la location nue relève généralement des revenus fonciers, le meublé des bénéfices industriels et commerciaux. Le choix entre régime micro et réel dépend notamment des charges et de l’éligibilité. Le LMNP n’est pas une exonération automatique. Une SCI n’est pas non plus intrinsèquement plus avantageuse : son intérêt dépend du projet, des associés et du régime fiscal.
La défiscalisation doit rester secondaire : un avantage fiscal ne corrige pas un mauvais emplacement. Pour le crowdfunding, le prélèvement forfaitaire unique de 30 % constitue un repère courant pour les intérêts des particuliers résidents fiscaux français, sous réserve de leur situation et des règles applicables.
- Simulez une vacance prolongée, un impayé et des travaux imprévus.
- Vérifiez les garanties, leurs exclusions et les procédures en cas de litige ou d’occupation illégale.
- Conservez une réserve disponible distincte de l’apport.
- Anticipez la revente : acheteurs potentiels, fiscalité et délais réalistes.
Avant de vous engager, faites valider les points fiscaux et juridiques sensibles par un professionnel compétent. Retenez le projet qui reste viable dans un scénario dégradé, plutôt que celui qui promet le meilleur résultat lorsque tout se passe bien.

- Stratégie d’investissement immobilier : le rendement affiché ne paie pas votre crédit - 2 novembre 2026
- Immobilier à l’île Maurice : les dangers d’un investissement mal préparé - 1 novembre 2026
- Investissement immobilier en direct : les 4 chiffres qui décident si le projet tient la route - 30 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Succession en pleine propriété : vendre, louer et arbitrer avec l’usufruit
 Vitis Wealth Executive Life : dès 50 000 €, avec FID, FAS et protection luxembourgeoise
 Capitaux propres négatifs : 4 mois pour agir, 2 ans pour les reconstituer
 Immobilier à l’île Maurice : les dangers d’un investissement mal préparé