Conseils financiers : choisir un conseiller sans perdre de vue les frais et les risques
De bons conseils financiers commencent par vos besoins, pas par un placement à souscrire. Ils servent à organiser votre budget, préparer un projet ou structurer votre patrimoine en tenant compte des risques. Avant de choisir un professionnel, il faut distinguer ce qu’il peut faire, vérifier ses autorisations et comprendre qui le rémunère.
Partir de votre situation plutôt que d’un produit
Le conseil financier recouvre des sujets larges : épargne, endettement, retraite, protection familiale ou transmission. Le conseil en investissement désigne plus précisément une recommandation personnalisée portant sur des transactions relatives à des instruments financiers. Il ne se confond ni avec une information générale ni avec la gestion de portefeuille : sous mandat, un prestataire habilité prend des décisions dans le cadre convenu avec vous.
Un conseiller en investissements financiers, ou CIF, conseille mais ne peut pas gérer votre portefeuille pour compte de tiers sur la seule base de ce statut. Vous restez libre de suivre ou non sa recommandation.
Préparer un diagnostic réellement utile
Avant un rendez-vous, rassemblez vos revenus, charges, crédits, relevés d’épargne, contrats et dernier avis d’imposition. Ajoutez votre situation familiale, vos projets et leurs échéances. Ce bilan patrimonial doit faire apparaître vos actifs, vos dettes et votre capacité d’épargne, mais aussi les sommes qui doivent rester disponibles.
La tolérance au risque et la capacité à subir des pertes sont différentes. Vous pouvez accepter psychologiquement une baisse des marchés sans pouvoir financièrement la supporter. À l’inverse, disposer d’un patrimoine important ne signifie pas être à l’aise avec les fluctuations. Le conseiller doit examiner ces deux dimensions, vos connaissances et votre expérience.
Un accompagnement devient particulièrement utile lors d’une succession, d’un départ à la retraite ou d’un changement professionnel. Pour remettre un budget à l’équilibre ou constituer une épargne de précaution, des ressources pédagogiques peuvent suffire avant d’envisager une prestation payante.
Choisir un accompagnement adapté, pas seulement une enseigne
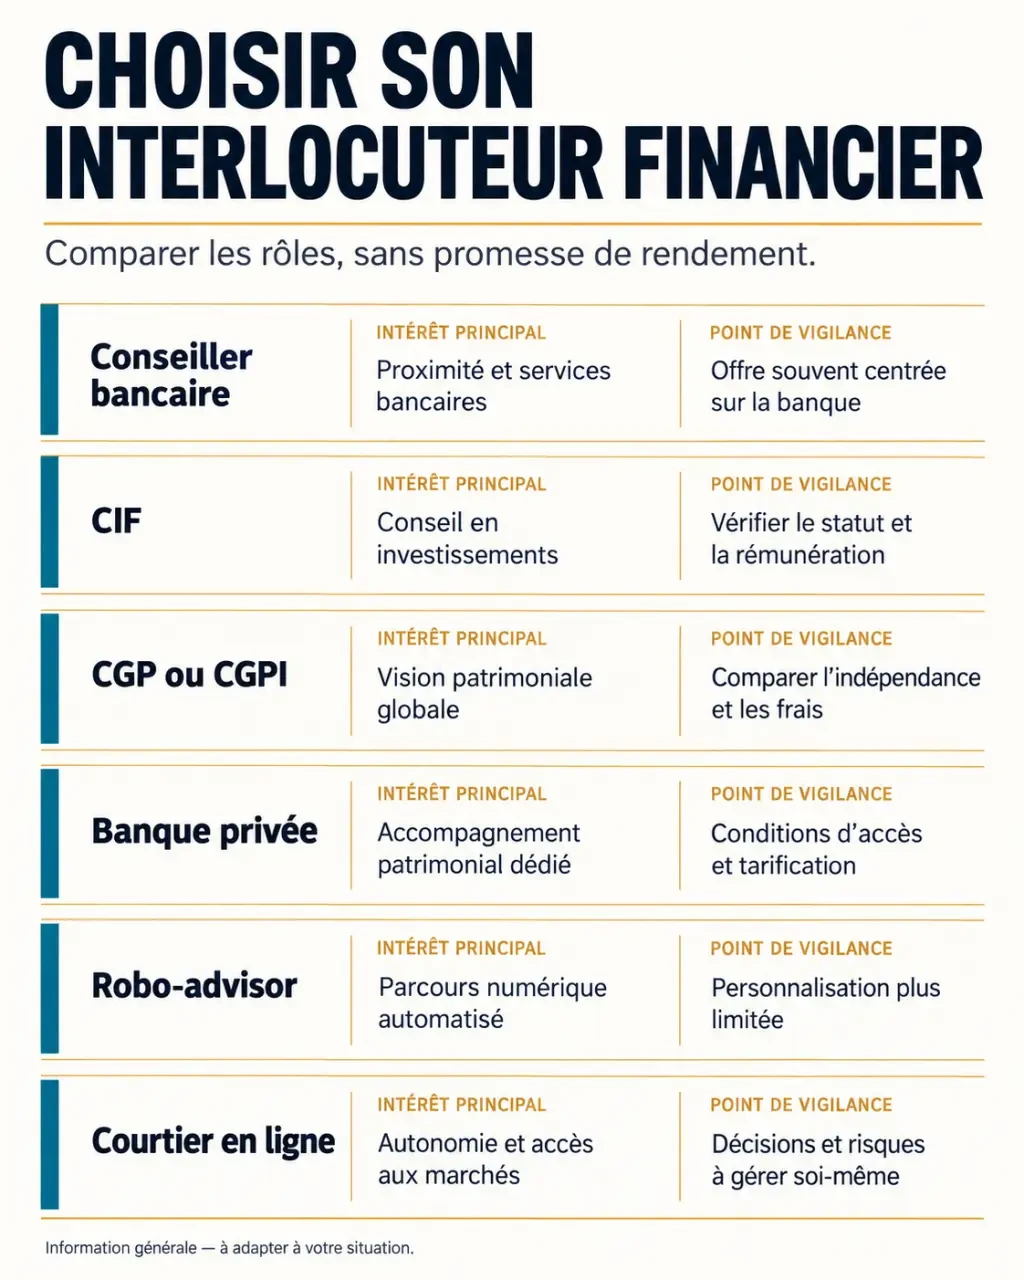
Les appellations commerciales ne disent pas tout. Un conseiller en gestion de patrimoine, ou CGP, peut cumuler plusieurs statuts selon les services proposés. Le sigle CGPI ne suffit pas, à lui seul, à prouver que le conseil en investissement est fourni de manière indépendante au sens réglementaire.
| Interlocuteur | Intérêt principal | Point à examiner |
|---|---|---|
| Conseiller bancaire | Centralisation des comptes, crédits et placements | Étendue de la gamme et objectifs commerciaux |
| CIF | Conseil en investissement personnalisé | Périmètre de mission, honoraires et commissions |
| CGP ou CGPI | Vision globale du patrimoine | Statuts détenus et indépendance effective |
| Banque privée | Accompagnement patrimonial et services spécialisés | Seuil d’accès, coût global et disponibilité |
| Robo-advisor | Parcours automatisé, parfois associé à une gestion pilotée | Statut de l’opérateur et limites de personnalisation |
| Plateforme ou courtier en ligne | Accès aux produits et outils de comparaison | Présence ou absence d’un véritable conseil |
Les seuils d’entrée varient fortement. Tyls cite 50 000 euros d’actifs pour certains cabinets ; Finary évoque 250 000 euros à 1 million d’euros pour certaines banques privées. Ces repères ne constituent ni une règle générale ni un indicateur de qualité : demandez les conditions du prestataire envisagé.
Une solution automatisée peut convenir à un besoin simple, mais moins bien traiter une situation familiale ou fiscale complexe. À l’inverse, un accompagnement humain n’est pertinent que si le diagnostic, les explications et le suivi justifient son coût. Pour les questions successorales ou juridiques, une coordination avec un notaire peut être nécessaire.
Construire une stratégie avant de sélectionner les placements
L’allocation d’actifs consiste à répartir votre épargne selon vos objectifs, votre horizon et votre profil de risque. Elle précède le choix des produits. La diversification répartit ensuite les expositions entre classes d’actifs, secteurs et zones géographiques, éventuellement entre devises. Elle réduit certains risques sans supprimer la possibilité de perdre du capital.
Pensez votre patrimoine comme une succession de strates : une réserve immédiatement mobilisable, une couche destinée aux projets prévisibles, puis un capital investi à long terme. Cette lecture révèle un piège : plusieurs placements peuvent sembler diversifiés tout en étant indisponibles au même moment. Vérifiez donc non seulement ce que vous détenez, mais aussi quand chaque somme peut redevenir utilisable et à quelles conditions.
Distinguer le contenant de ce qu’il contient
Le PEA, l’assurance-vie, le PER et le compte-titres sont des cadres de détention aux règles différentes. Le choix dépend notamment de la fiscalité, des conditions de retrait, de l’objectif de transmission et de l’échéance du projet. Un avantage fiscal ne compense pas automatiquement une disponibilité inadaptée ou des frais élevés.
Les actions, obligations, fonds et ETF présentent des risques variables. Les SCPI ajoutent notamment des risques immobiliers et de liquidité. Les produits structurés nécessitent de comprendre leurs conditions de remboursement et de protection éventuelle du capital. Demandez toujours une explication du scénario défavorable, pas uniquement du rendement espéré.
Vérifier les autorisations et chiffrer le coût total
Pour un CIF, vérifiez l’immatriculation au registre ORIAS et l’adhésion à une association professionnelle agréée par l’AMF. Selon l’activité et l’établissement, consultez également Regafi ou Refassu. L’AMF et l’ACPR interviennent dans leurs domaines respectifs : il n’existe pas un agrément unique couvrant toutes les prestations financières.
Comparez la dénomination sociale, le numéro SIREN, les coordonnées et la catégorie d’inscription. Un fraudeur peut usurper l’identité d’un professionnel autorisé : contactez celui-ci par des coordonnées retrouvées indépendamment du message reçu. Une inscription ne garantit ni le rendement ni la qualité de chaque recommandation.
- Demandez un document présentant le professionnel, ses statuts et ses liens commerciaux.
- Pour une mission de CIF, examinez la lettre de mission avant l’intervention.
- Obtenez une déclaration d’adéquation expliquant pourquoi la recommandation correspond à votre situation.
- Faites préciser les prestations incluses, leur prix et les conditions de résiliation.
Le conseil indépendant implique notamment l’examen d’un éventail suffisamment large et diversifié de produits et l’absence de conservation des commissions de tiers liées à ce conseil. Un conseil non indépendant peut être adapté, mais ses conflits d’intérêts potentiels doivent être explicités.
Demandez un coût total, en euros et en pourcentage : honoraires, commissions ou rétrocessions, frais d’entrée, de gestion, d’arbitrage et de sortie lorsqu’ils existent. Faites distinguer la rémunération du conseiller des frais des contrats et supports. L’absence de facture directe ne signifie pas que le service est gratuit.
Garder la main après la recommandation
Avant toute signature, prenez le temps de relire les risques, les possibilités de retrait et les documents contractuels. Une promesse de rendement élevé garanti, une pression pour verser rapidement ou l’absence de diagnostic doivent vous alerter. Ne transférez pas d’argent tant que l’identité de votre interlocuteur et la destination des fonds restent incertaines.
Convenez ensuite d’un suivi : fréquence des échanges, compte rendu, coût et événements déclenchant une révision. Un changement familial, une baisse de revenus ou l’approche d’un projet peuvent justifier une adaptation. Rééquilibrer ne signifie pas multiplier les transactions à chaque mouvement de marché.
En cas de doute, sollicitez AMF Épargne Info Service ou Assurance Banque Épargne Info Service. Pour un litige, commencez par une réclamation écrite auprès du professionnel, puis envisagez le médiateur compétent. Un conseil utile doit rester compréhensible, documenté et contestable : vous devez pouvoir expliquer pourquoi vous investissez, ce que cela coûte et ce que vous risquez.

- Conseils financiers : choisir un conseiller sans perdre de vue les frais et les risques - 28 octobre 2026
- Crédit immobilier : taux actuel sur 15, 20 et 25 ans, et coût réel à comparer - 25 octobre 2026
- Taux d’assurance prêt immobilier : un petit pourcentage, plusieurs milliers d’euros d’écart - 24 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Succession en pleine propriété : vendre, louer et arbitrer avec l’usufruit
 Vitis Wealth Executive Life : dès 50 000 €, avec FID, FAS et protection luxembourgeoise
 Premier investissement immobilier : sécuriser le budget avant de viser le rendement
 Conseiller financier pour particulier : un bilan avant les placements, des frais avant la signature