Taux d’assurance prêt immobilier : un petit pourcentage, plusieurs milliers d’euros d’écart
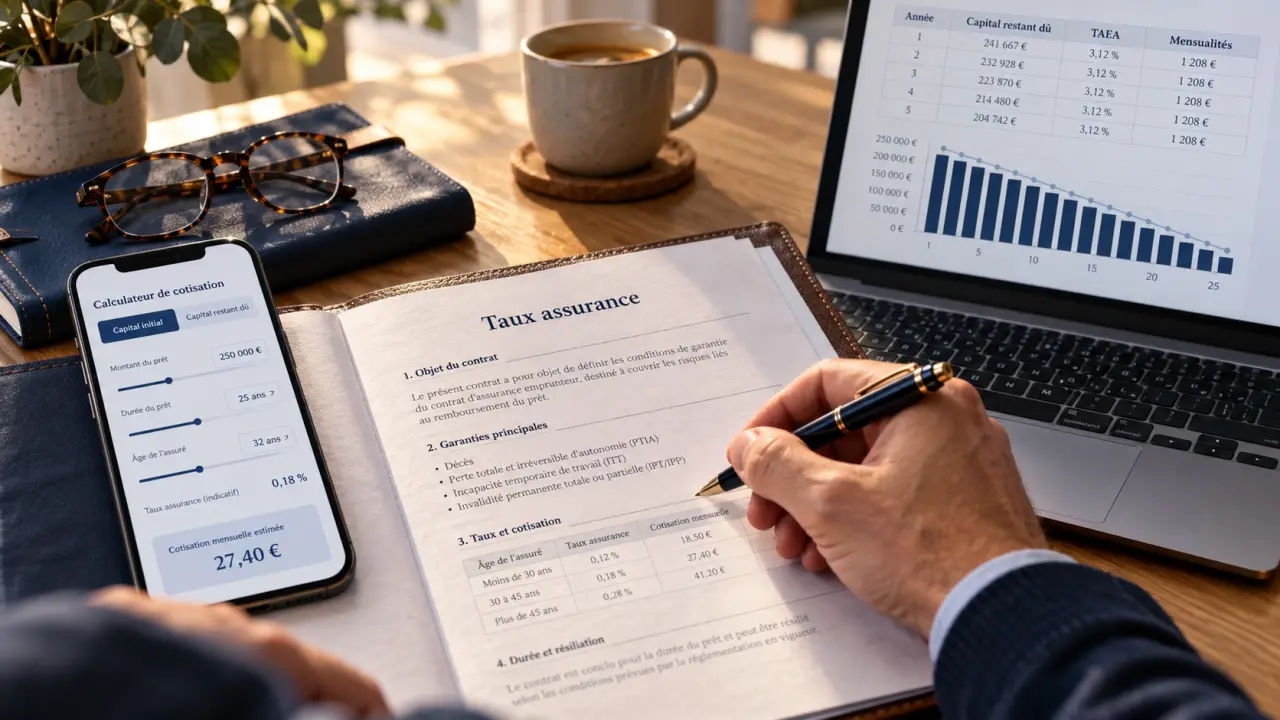
Le taux d’une assurance de prêt immobilier n’a de sens qu’avec sa base de calcul, les garanties et la quotité assurée. Pour un emprunt de 200 000 € assuré à 100 %, un taux annuel de 0,30 % appliqué au capital initial représente 50 € par mois. Mais deux offres affichant le même pourcentage peuvent avoir des coûts et des protections différents.
Quel taux retenir pour votre âge et votre profil ?
Il n’existe pas de taux moyen valable pour tous les emprunteurs. L’âge, le tabagisme, la profession, les activités à risque et, lorsque l’assureur peut les demander, les informations médicales influencent le tarif. Le montant, la durée et les garanties complètent cette évaluation.
Calculez le coût de votre assurance emprunteur
Comparez le coût estimé selon une cotisation calculée sur le capital initial ou sur le capital restant dû.
Résultats estimatifs
Le résultat est indicatif. Demandez à votre organisme prêteur ou à votre assureur l’échéancier complet des cotisations afin de vérifier le montant exact mois par mois.
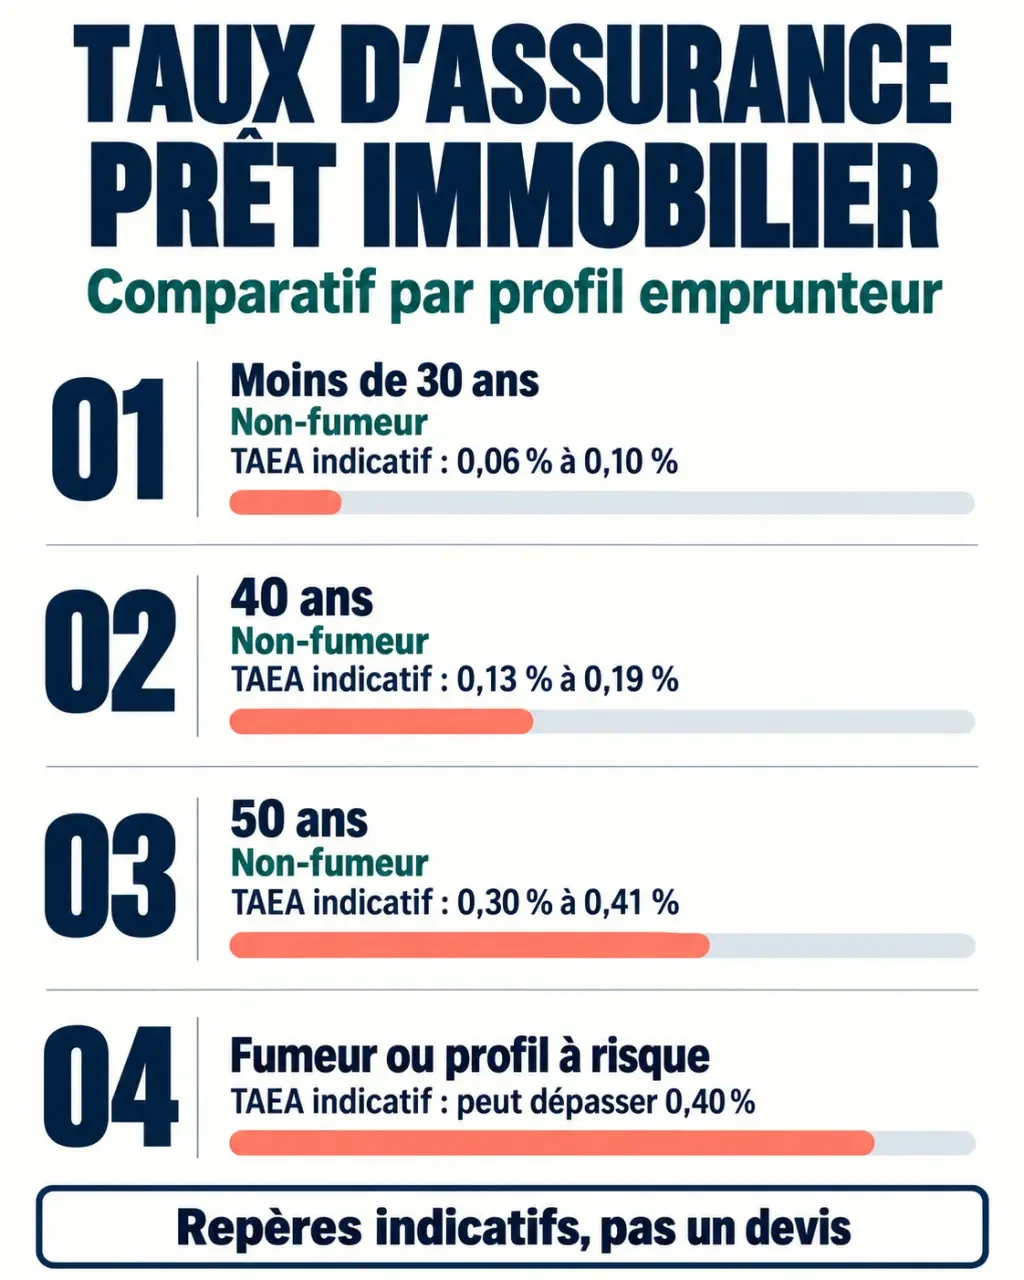
Les fourchettes ci-dessous donnent des repères, pas une promesse de prix. Elles correspondent aux TAEA indicatifs présentés par Askapi pour différents profils. Elles ne constituent pas un barème commun à tous les assureurs.
| Profil | TAEA indicatif chez Askapi |
|---|---|
| Moins de 30 ans, non-fumeur | 0,06 % à 0,10 % |
| 40 ans, non-fumeur | 0,13 % à 0,19 % |
| 50 ans, non-fumeur | 0,30 % à 0,41 % |
| Fumeur ou profil à risque | Peut dépasser 0,40 % |
Les écarts entre publications sont importants : Malakoff Humanis présente notamment des taux indicatifs de 0,07 % à 0,36 % avant 30 ans et de 0,37 % à 0,65 % entre 45 et 55 ans. Les périmètres et les indicateurs ne sont pas nécessairement identiques : ces chiffres ne doivent donc pas être comparés comme des devis équivalents.
Après 50 ans, et davantage après 60 ans, examinez aussi les âges limites d’adhésion et de cessation des garanties. Un tarif attractif perd son intérêt si une protection essentielle s’arrête avant le remboursement du prêt.
Du pourcentage à la mensualité : les calculs à faire
Capital initial : un calcul simple, sous certaines hypothèses
Lorsque le taux annuel est constant et appliqué au capital initial, la cotisation reste généralement fixe. Pour un seul emprunteur assuré à 100 %, le calcul est : capital emprunté × taux annuel d’assurance. Divisez le résultat par douze pour obtenir la mensualité, puis multipliez le coût annuel par la durée pour estimer le total.
Exemple : 200 000 € × 0,30 % = 600 € par an, soit 50 € par mois, comme l’illustre Cardif. Sur 20 ans, cela représente 12 000 €, avec une cotisation constante et hors frais supplémentaires. À 0,40 %, les mêmes hypothèses donnent 800 € par an, environ 66,67 € par mois et 16 000 € au total.
Capital restant dû et TAEA : deux notions à distinguer
Avec une cotisation calculée sur le capital restant dû, la base diminue au fil des remboursements. Le coût tend donc à baisser, mais l’évolution liée à l’âge peut modifier cette trajectoire selon le contrat. Demandez l’échéancier complet : la première mensualité ne permet pas de déduire le coût total.
Le TAEA, taux annuel effectif d’assurance, mesure le poids de l’assurance dans le financement. Il correspond à la différence entre le TAEG calculé avec l’assurance et celui calculé sans elle. Il se distingue du taux d’intérêt nominal du crédit et du taux contractuel appliqué au capital. On ne multiplie donc pas automatiquement le TAEA par le capital pour retrouver une cotisation.
Un écart de taux ressemble à une graine : presque invisible au départ, il produit un effet cumulatif. Dans l’exemple à cotisation fixe, passer de 0,40 % à 0,30 % économise 200 € par an, soit 4 000 € sur 20 ans. Si vous prévoyez de revendre après quelques années, comparez aussi les cotisations jusqu’à cette échéance : l’offre la moins chère sur toute la durée ne l’est pas forcément sur votre période réelle de détention.
Garanties et quotité : ce que le prix doit réellement couvrir
Une assurance moins chère n’est intéressante que si elle protège suffisamment. Les garanties exigées dépendent notamment de la banque, du projet et de votre situation. Pour une résidence principale, une résidence secondaire ou un investissement locatif, partez de la fiche personnalisée remise par le prêteur plutôt que d’une formule standard.
- Décès et PTIA : couvrent le décès et la perte totale et irréversible d’autonomie selon les conditions contractuelles.
- ITT : intervient en cas d’incapacité temporaire totale de travail couverte.
- IPT et IPP : concernent l’invalidité permanente totale ou partielle.
- Perte d’emploi : protection supplémentaire dont les conditions d’accès et d’indemnisation méritent une lecture attentive.
Comparez les exclusions, les plafonds, la franchise avant indemnisation et le délai de carence après souscription. Vérifiez également si la prestation est forfaitaire ou limitée à la perte de revenus. Pour un indépendant, la définition de l’incapacité à exercer sa profession est particulièrement importante.
La quotité désigne la part du capital assurée pour chaque personne. À deux, une répartition 50 %/50 % ne protège pas comme une couverture 100 %/100 %. Dans ce dernier cas, chaque co-emprunteur est couvert pour la totalité du capital, ce qui augmente généralement le prix. Choisissez cette répartition selon les revenus et la capacité du survivant à supporter les échéances restantes, pas uniquement pour diminuer la cotisation.
Obtenir un devis comparable, puis changer si l’économie est réelle
Le contrat groupe bancaire mutualise les risques, tandis qu’un contrat individuel personnalise davantage la tarification. La délégation d’assurance permet de choisir un assureur extérieur à la banque. Elle peut être avantageuse, mais aucun type de contrat n’est systématiquement le moins cher pour tous les profils.
Malakoff Humanis annonce une réduction de prime pouvant atteindre 50 % et jusqu’à 15 000 € d’économies dans un exemple. Ces montants restent liés aux situations comparées : seule une proposition personnalisée permet de chiffrer votre gain.
- Rassemblez le montant du prêt, sa durée restante, le tableau d’amortissement et les caractéristiques des emprunteurs.
- Fixez les mêmes garanties et quotités pour toutes les simulations.
- Comparez le TAEA, les mensualités et le coût sur la durée restante, frais éventuels compris.
- Faites vérifier l’équivalence des garanties avant toute substitution.
La loi Lemoine permet de changer d’assurance emprunteur à tout moment pour les prêts immobiliers concernés, sans frais de résiliation, sous réserve notamment de l’équivalence des garanties exigées par la banque. Maintenez la couverture actuelle jusqu’à la prise d’effet effective du nouveau contrat.
Elle supprime aussi le questionnaire médical lorsque la part assurée sur l’encours cumulé des crédits ne dépasse pas 200 000 € par assuré et que le remboursement se termine avant le 60e anniversaire. Hors de ces conditions, des formalités médicales peuvent entraîner une surprime ou une exclusion. En cas de risque aggravé de santé, demandez également l’examen des possibilités offertes par la convention AERAS.
Le bon choix associe donc un coût maîtrisé, une protection adaptée et une couverture continue. Un devis détaillé et son échéancier valent davantage qu’un taux d’appel isolé.

- Taux d’assurance prêt immobilier : un petit pourcentage, plusieurs milliers d’euros d’écart - 24 octobre 2026
- Conseiller financier pour particulier : un bilan avant les placements, des frais avant la signature - 23 octobre 2026
- Premier investissement immobilier : sécuriser le budget avant de viser le rendement - 22 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Rachat de dette : quelles dettes intégrer, comment réduire la mensualité et quels frais anticiper
 Comparateur assurance ADE : 30 % d’économies possibles, à condition de vérifier TAEA, garanties et exclusions
 Transfert de banque : comment changer d’établissement en 22 jours sans stress administratif
 Droit à l’oubli en assurance emprunteur : comment supprimer vos surprimes et accéder au prêt ?