Premier investissement immobilier : sécuriser le budget avant de viser le rendement
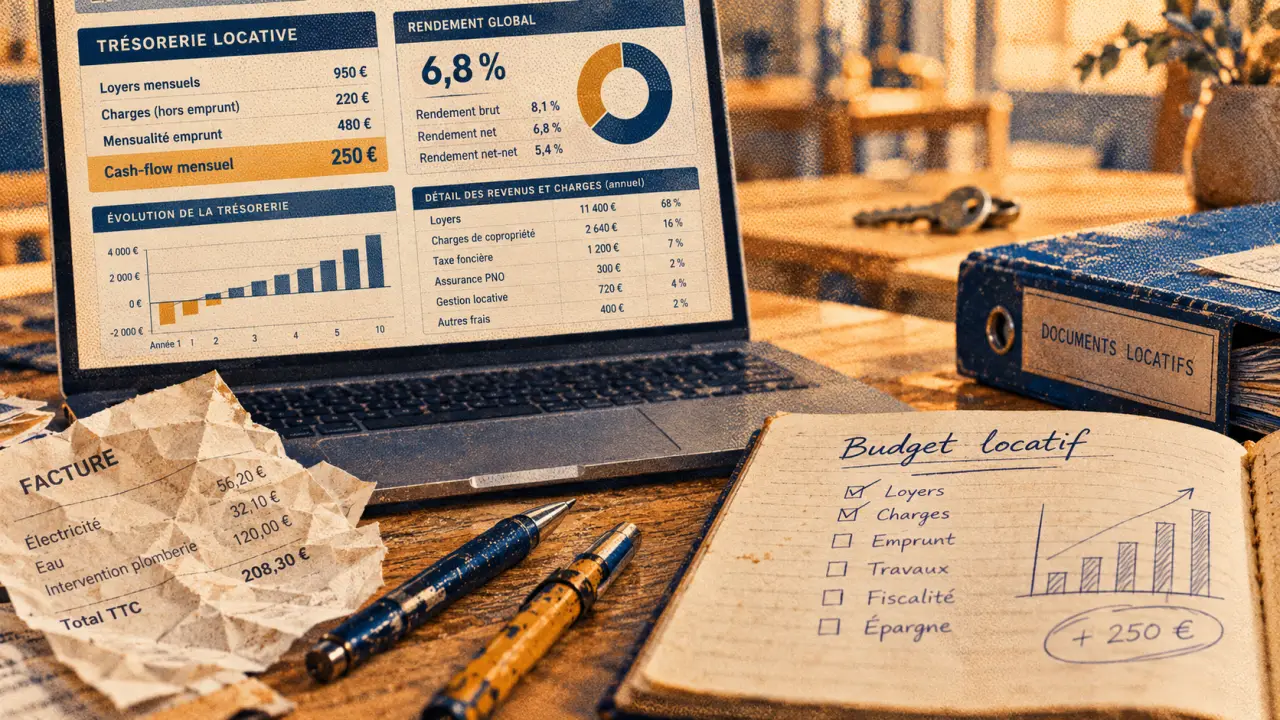
Pour réussir un premier investissement immobilier locatif, partez de ce que vous pouvez assumer financièrement, puis cherchez un logement qui répond à une demande réelle. Le bien le plus intéressant n’est pas forcément celui qui affiche le rendement le plus élevé. Ses charges, ses travaux, sa fiscalité et les périodes sans locataire doivent rester compatibles avec votre budget.
Fixer votre limite financière avant de regarder les annonces
Précisez d’abord votre objectif : constituer un patrimoine, préparer un complément de revenus ou obtenir une rentrée d’argent immédiate. Ces ambitions ne conduisent pas au même achat. Un logement bien situé peut demander un effort d’épargne mensuel tout en présentant un intérêt patrimonial. Un bien moins cher peut afficher un rendement supérieur, mais se révéler plus difficile à louer ou à revendre.
Calculateur de rendement et de trésorerie locative
Saisissez vos propres estimations pour obtenir une lecture simple du rendement et du cashflow de votre investissement.
Vos données
Résultats
Formules utilisées
Rendement brut = loyers annuels / coût d’acquisition × 100
Rendement net = (loyers annuels − dépenses propriétaires) / coût d’acquisition × 100
Rendement net-net = (loyers annuels − dépenses propriétaires − impôts et prélèvements) / coût d’acquisition × 100
Cashflow annuel = loyers annuels − vacance locative − dépenses propriétaires − impôts et prélèvements − échéances du prêt
Calculer un budget qui laisse une réserve
Votre enveloppe doit intégrer le prix du logement, les frais d’acquisition, les frais bancaires, les travaux et, éventuellement, le mobilier. Ne consacrez pas toute votre épargne à l’achat. Une réserve disponible après la signature vous aidera à régler une réparation, une régularisation de charges ou une période sans locataire, sans devoir emprunter dans l’urgence.
La banque examine notamment vos revenus, vos crédits, votre reste à vivre et votre apport. Dans le cadre des règles applicables, le taux d’effort est en principe plafonné à 35 %, assurance emprunteur comprise, avec des possibilités de dérogation limitées. Les loyers futurs ne sont généralement pas retenus intégralement dans le calcul. Faites donc vérifier votre capacité d’emprunt avant de formuler une offre, et estimez de votre côté la mensualité que vous pourrez réellement assumer.
Emprunter sans apport : une possibilité, pas un point de départ
Un financement à 110 % désigne couramment un prêt qui couvre le prix du logement et les frais annexes. Il reste soumis à l’accord de la banque et à la solidité de votre dossier. L’absence d’apport ne signifie donc ni que vous pouvez acheter sans épargne, ni que le crédit sera automatiquement accordé.
Pour un premier projet, le crédit amortissable est généralement plus lisible : chaque échéance rembourse une partie des intérêts et du capital. Avec un crédit in fine, le capital est remboursé à la fin du prêt, ce qui suppose une stratégie adaptée. Un différé de remboursement peut accompagner une période de travaux, mais il faut en chiffrer le coût et vérifier ses modalités. Dans tous les cas, comparez le plan de financement à votre trésorerie, pas seulement au loyer espéré.
Choisir une adresse à partir de la vie du futur locataire
Une ville attractive ne garantit pas que tous ses quartiers se louent facilement. Étudiez les annonces de logements comparables : loyers hors charges, prestations, durée de publication et nombre de biens concurrents. Échangez avec plusieurs agences pour confronter le discours du vendeur à la demande observée sur place. Ces vérifications vous aideront à déterminer si le loyer envisagé correspond au marché.
Raisonnez ensuite à l’échelle des trajets quotidiens. Repérez les pôles susceptibles d’attirer votre locataire cible, comme les lieux d’emploi, les campus, les transports et les commerces. Examinez les déplacements réels plutôt que de vous fier à un simple rayon sur une carte. Une adresse proche à vol d’oiseau peut être peu pratique à cause d’une coupure urbaine, d’une correspondance ou d’un service de transport limité le soir. La facilité des trajets compte aussi pour les personnes qui visiteront le logement.
Adapter la surface à la clientèle, sans oublier la revente
Un T1 peut convenir à un étudiant, un T2 à un jeune actif ou à un couple, et un T3 à des ménages qui cherchent davantage de stabilité. Ce ne sont que des repères : vérifiez le budget et les attentes des candidats dans le secteur concerné. Une maison demande aussi d’anticiper l’entretien des espaces extérieurs et des équipements individuels.
Pensez aussi à la revente. Un plan fonctionnel, une luminosité correcte et des charges maîtrisées peuvent plaire aux locataires comme aux acquéreurs occupants. À l’inverse, une nuisance importante ou une copropriété dégradée peut compliquer la vente. L’immobilier est peu liquide : si vous devez revendre, vous ne maîtriserez pas toujours le délai nécessaire pour trouver un acheteur.
Comparer le coût réel du neuf et de l’ancien
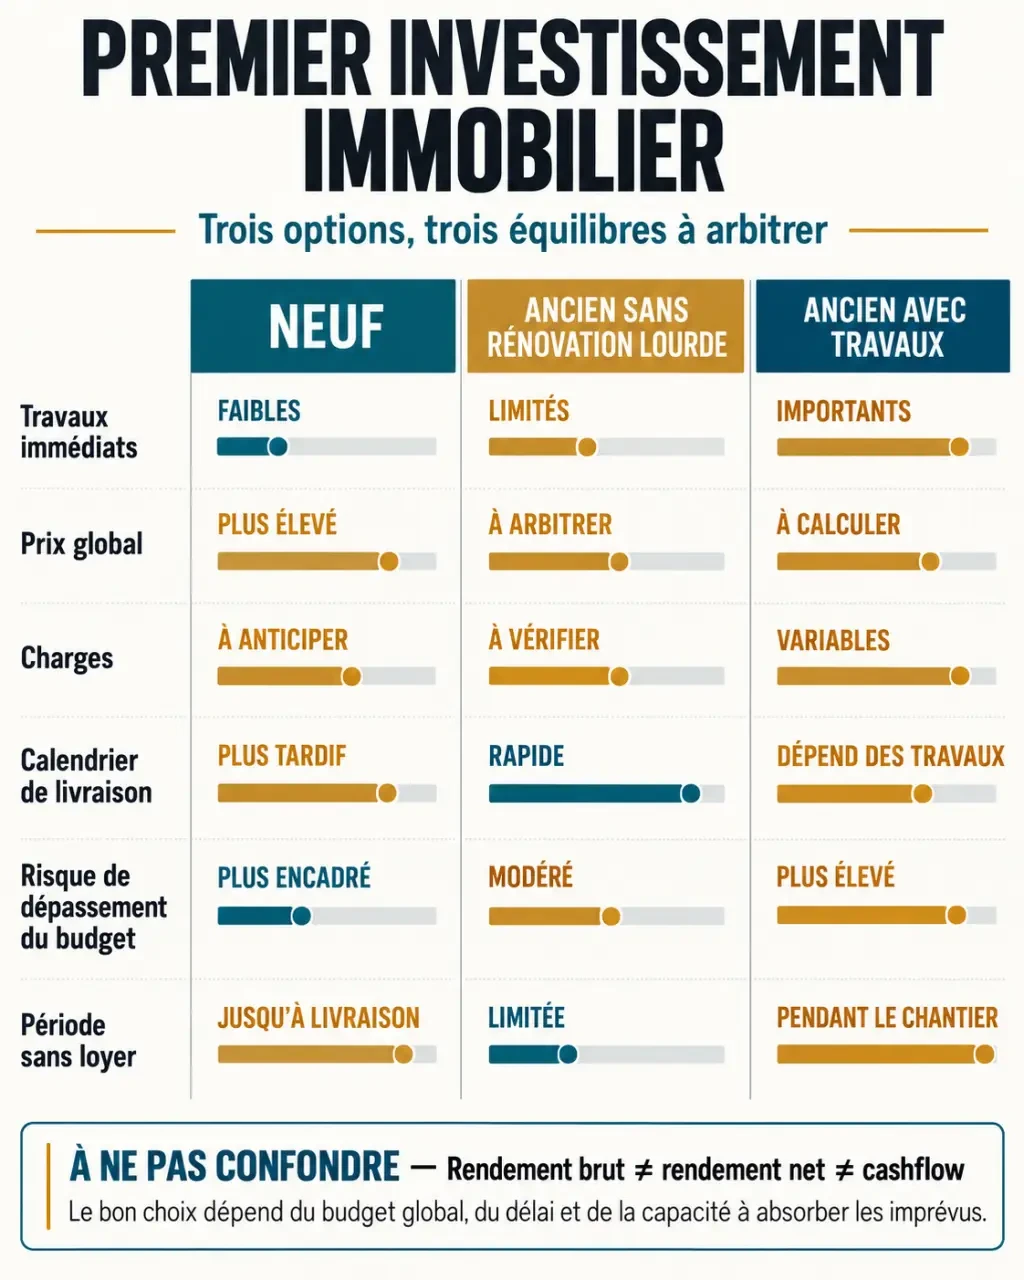
Dans le neuf, les performances énergétiques et les travaux immédiats sont généralement plus prévisibles. Il faut toutefois examiner le prix, les charges prévisionnelles, les délais de livraison et la demande locative. Un logement neuf acheté trop cher ne devient pas rentable grâce à sa seule qualité technique. Vérifiez aussi que le calendrier de livraison correspond à votre capacité à attendre avant la mise en location.
Dans l’ancien, un prix d’achat plus accessible peut laisser une marge pour rénover. Mais les travaux doivent être évalués avant l’achat. Distinguez le simple rafraîchissement, la rénovation des équipements et les interventions lourdes. Demandez des devis, vérifiez les autorisations nécessaires et renseignez-vous sur les contraintes éventuelles de la copropriété. Le coût des travaux doit être intégré au budget global, tout comme la période pendant laquelle le logement ne pourra pas être loué.
| Option | Intérêt possible | Vigilance prioritaire |
|---|---|---|
| Neuf | Moins de travaux immédiats | Prix global et calendrier de livraison |
| Ancien sans rénovation lourde | Visite du logement et du quartier existants | Équipements vieillissants et charges |
| Ancien avec travaux | Amélioration de l’usage et de l’attractivité | Dépassement du budget et délai sans loyer |
Examinez le diagnostic de performance énergétique, les diagnostics techniques, les procès-verbaux d’assemblée générale et les travaux votés ou envisagés. Vérifiez que le logement peut être loué légalement, au regard des exigences de décence énergétique et de leur calendrier. Dans une copropriété, une rénovation énergétique ne dépend pas uniquement de votre décision : les travaux et leur financement peuvent aussi être soumis à des décisions collectives.
Passer du rendement affiché à l’argent réellement disponible
Le rendement locatif brut se calcule en divisant les loyers annuels hors charges par le coût d’acquisition retenu, puis en multipliant le résultat par cent. Pour comparer deux projets, utilisez le même périmètre de calcul, en précisant si le prix, les frais et les travaux initiaux sont inclus. Le rendement net retranche ensuite les dépenses supportées par le propriétaire. Le rendement net-net tient aussi compte de la fiscalité.
Il n’existe pas de rendement idéal valable pour tous les projets. Une rentabilité élevée peut être liée à une demande locative fragile, à des travaux importants ou à une revente incertaine. Intégrez dans vos calculs la taxe foncière restant à votre charge, les charges non récupérables, les assurances, l’entretien, les frais de gestion et une hypothèse de vacance locative. Le chiffre obtenu sera moins flatteur que le rendement brut, mais plus utile pour décider.
Le loyer ne suffit pas à payer le crédit
Le cashflow, ou solde de trésorerie, se calcule après les dépenses liées au logement et les échéances du prêt. Il peut être négatif, même si le rendement brut paraît séduisant. Le remboursement du capital contribue à constituer votre patrimoine, mais il reste une sortie d’argent mensuelle. Le loyer ne couvre donc pas nécessairement le crédit et les autres dépenses.
Testez un scénario moins favorable : logement vacant, réparation imprévue et loyer inférieur à l’estimation initiale. Vérifiez si votre budget permet d’absorber ces écarts sans déséquilibrer vos finances. Si vous ne pouvez plus assumer les dépenses, revoyez le prix recherché ou renoncez au bien. Une simulation bancaire aide à évaluer le financement, mais ne remplace pas ce test de résistance personnel.
Arrêter la fiscalité et la gestion avant de signer
Le choix entre location nue et location meublée doit correspondre au marché local, puis être comparé sur le plan fiscal. Les revenus d’une location nue relèvent des revenus fonciers ; ceux d’une location meublée relèvent des bénéfices industriels et commerciaux. Le statut LMNP dépend de votre situation : il ne garantit pas, à lui seul, une économie d’impôt.
Comparez le régime micro et le régime réel selon vos recettes, vos charges et les règles en vigueur. En location nue au réel, certains travaux peuvent contribuer à créer un déficit foncier, sous conditions. En meublé au réel, les charges et l’amortissement suivent des règles spécifiques. Leurs conséquences à la revente doivent aussi être examinées avant de choisir ce régime.
Ne retenez pas un logement pour sa seule réduction d’impôt. Le Pinel est fermé aux nouveaux investissements ; le Denormandie reste soumis notamment à des conditions de localisation, de travaux et d’engagements locatifs. Avant de vous engager, faites vérifier votre éligibilité, les plafonds applicables et l’intérêt global du montage. La fiscalité doit s’intégrer au projet, pas en tenir lieu.
Préparer une location durable plutôt qu’un loyer maximal
Fixez un loyer cohérent avec les biens comparables et les éventuels plafonnements locaux. Un montant trop élevé peut compliquer la location ou attirer des candidats moins adaptés à vos critères. Sélectionnez les dossiers selon des conditions objectives et légales, en demandant uniquement les justificatifs autorisés. Préparez le bail, les diagnostics requis et un état des lieux précis avant l’arrivée du locataire.
Gérer le logement vous-même demande de la disponibilité pour les visites, les incidents et les démarches administratives. Déléguer réduit le temps consacré à ces tâches, mais ne supprime pas les risques. Comparez les honoraires, le contenu du mandat et les garanties proposées. Avant de signer, votre dossier doit rester viable sans hausse des prix, avec un budget supportable, une demande vérifiée et des charges documentées.

Partager cet article
Articles qui pourraient vous intéresser :
 Conseiller financier : le bon profil dépend de votre besoin bancaire, patrimonial ou assurantiel
 Conseiller immobilier indépendant : missions concrètes, RSAC et différences avec l’agent freelance
 Fiduciaire : définition, rôles et enjeux d’une gestion basée sur la confiance
 Louvre Banque Privée : une gestion patrimoniale de proximité et des services bancaires à distance