Prêt immobilier locatif : la banque ne retient souvent que 70 % des loyers
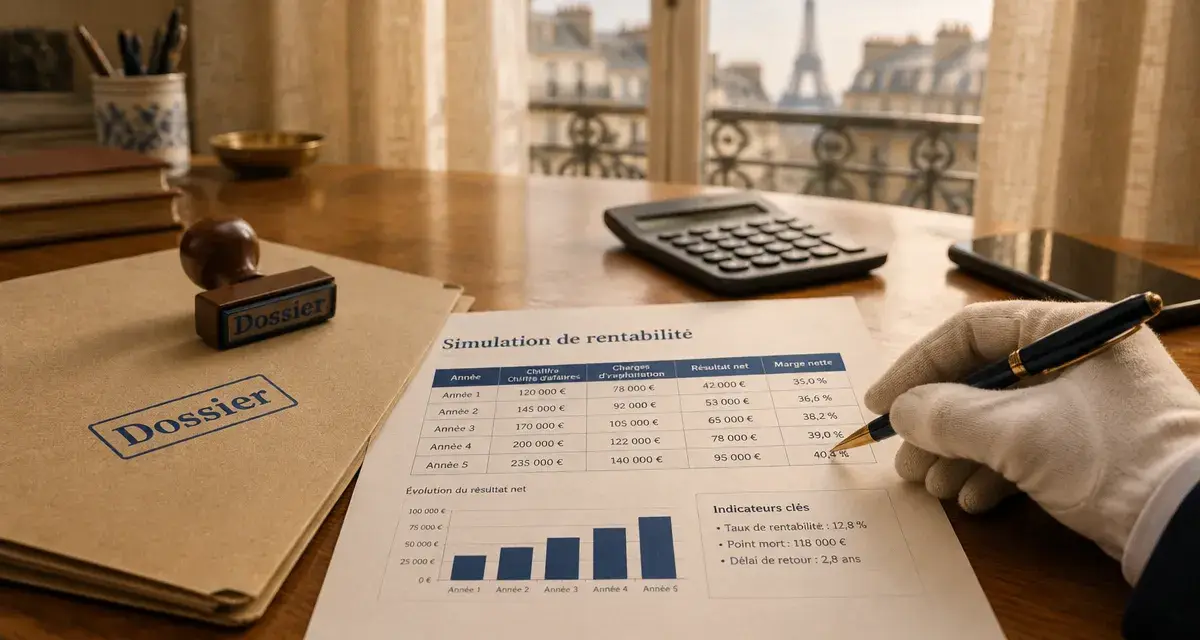
Un prêt immobilier locatif permet d’acheter un logement destiné à la location en utilisant le crédit comme levier patrimonial. La banque ne se base toutefois pas uniquement sur le loyer futur. Elle étudie vos revenus, vos crédits en cours, votre épargne, la qualité du bien et la cohérence entre mensualité, charges et rentabilité. Avant de signer un compromis, mieux vaut donc établir un scénario prudent.
Ce que la banque évalue avant d’accorder un prêt immobilier locatif
Pour financer un investissement locatif, l’établissement prêteur vérifie que vous pourrez rembourser le crédit même si le logement reste temporairement vacant ou nécessite des dépenses imprévues. Le projet est analysé avec votre situation personnelle : revenus réguliers, ancienneté professionnelle, épargne disponible, crédits existants et gestion de vos comptes.
Capacité d’emprunt, taux d’endettement et reste à vivre
Le taux d’endettement correspond au rapport entre vos charges de crédit et vos revenus. Le seuil de 35 %, assurance emprunteur comprise, sert couramment de repère. Il ne garantit pas l’acceptation du dossier. La banque tient aussi compte du reste à vivre, c’est-à-dire la somme disponible chaque mois après le paiement des échéances.
À titre indicatif, un reste à vivre de 800 € par mois peut être retenu pour une personne seule, 1 200 € pour un couple, puis 300 € supplémentaires par enfant. Ces montants ne remplacent pas l’analyse de chaque établissement. Ils montrent toutefois qu’une mensualité compatible avec le taux d’endettement peut rester trop élevée au regard du budget quotidien.
Les loyers futurs ne comptent pas à 100 %
Les revenus locatifs prévisionnels sont généralement intégrés avec une décote. Certaines banques retiennent 70 % des loyers attendus pour anticiper la vacance locative, les impayés, les frais de gestion et les autres aléas de location. Une estimation fondée sur les loyers réellement pratiqués dans le quartier renforce donc davantage le dossier qu’un montant surestimé.
Deux méthodes peuvent être utilisées : ajouter les revenus locatifs décotés aux revenus du foyer ou calculer la différence entre le loyer retenu et la future mensualité. Les pratiques varient selon les établissements. Une simulation permet de fixer un premier budget, mais seule une étude de financement indique la capacité réellement retenue par la banque.
Calculer un projet locatif avant de chercher le crédit
La capacité d’emprunt ne doit pas devenir le prix maximal à payer. Un investissement solide part du marché locatif, du coût global de l’opération et de la trésorerie nécessaire après l’achat. Le bon budget est celui qui conserve une marge de sécurité, pas celui qui utilise toute votre capacité théorique.
Ne confondez pas rendement, cash-flow et effort d’épargne
La rentabilité brute se calcule en divisant les loyers annuels par le coût total d’acquisition, puis en multipliant le résultat par 100. Un rendement brut généralement annoncé entre 5 % et 8 % peut sembler attractif, mais il laisse de côté plusieurs postes. Pour obtenir une vision plus réaliste, intégrez le prix du bien, les frais de notaire, les travaux, les intérêts, l’assurance emprunteur, la taxe foncière, les charges non récupérables, la fiscalité, la gestion et les périodes de vacance.
Le cash-flow correspond au solde mensuel entre les loyers encaissés et toutes les sorties d’argent liées au bien. Un cash-flow négatif n’est pas nécessairement un mauvais choix si l’effort d’épargne est volontaire et soutenable. Il devient risqué lorsqu’il repose sur un loyer optimiste ou qu’il mobilise toute votre épargne disponible.
Le calendrier de trésorerie évite les mauvaises surprises
Le même loyer ne produit pas le même résultat selon le moment où les dépenses arrivent. Les frais de notaire et les travaux sont immédiats, l’ameublement se renouvelle, la taxe foncière peut être payée en une fois, tandis que le loyer est mensuel et parfois interrompu. Construire un calendrier sur douze mois fait apparaître les creux de trésorerie que le calcul annuel masque. Cette méthode aide à conserver une réserve pour une chaudière, une remise en état entre deux locataires ou un appel de charges exceptionnel.
Apport, durée et coût réel du financement
L’apport personnel rassure la banque, car il limite le montant financé et montre une capacité d’épargne. Dans un projet locatif, il sert souvent à couvrir les frais annexes plutôt qu’à réduire au maximum le prix du logement financé.
Avec ou sans apport : une question de solidité globale
Un apport d’au moins 10 % est fréquemment évoqué, et une fourchette de 10 % à 20 % peut améliorer la négociation. Il n’est pas toujours utile d’apporter davantage si cela vide votre épargne de précaution. Un financement sans apport reste envisageable pour un profil stable, peu endetté, doté d’une gestion bancaire saine et présentant un projet crédible. Le dossier sera toutefois plus exigeant et les conditions potentiellement moins favorables.
Dans l’ancien, les frais de notaire représentent couramment 7 % à 8 % du prix, contre 2 % à 3 % dans le neuf. Il faut aussi prévoir les frais de garantie, les frais de dossier, l’assurance et les travaux éventuels. Comparer uniquement le taux nominal ne suffit pas : le TAEG prend en compte l’essentiel des frais obligatoires liés au crédit.
Allonger la durée réduit la mensualité, pas le coût total
La durée maximale mentionnée pour un emprunt immobilier est de 25 ans. Une durée plus longue peut rendre le projet compatible avec votre taux d’endettement et améliorer le cash-flow mensuel. En contrepartie, elle augmente le montant total des intérêts et de l’assurance. L’exemple d’un emprunt de 200 000 € sur 20 ans à 3,49 % conduit à une mensualité indicative de 1 167 € hors assurance. Ce montant sert de repère pour comprendre l’effet de la durée et du taux, et non d’offre de financement.
Prêt amortissable, in fine ou relais : choisir le montage adapté
| Type de prêt | Fonctionnement | Profil ou usage pertinent | Point de vigilance |
|---|---|---|---|
| Prêt amortissable | Chaque mensualité rembourse une part du capital et des intérêts. | Solution la plus courante pour acquérir et conserver un bien. | Mensualité plus élevée qu’un prêt in fine à montant comparable. |
| Prêt in fine | Les intérêts sont payés pendant le prêt ; le capital est remboursé à l’échéance. | Investisseur disposant d’une épargne nantie et d’une stratégie patrimoniale maîtrisée. | Coût global souvent supérieur et capital à rembourser à terme. |
| Prêt relais | Avance temporaire adossée à la vente attendue d’un autre bien. | Achat avant la revente d’une résidence ou d’un bien existant. | Durée maximale mentionnée de 2 ans et risque si la vente tarde. |
Le prêt amortissable reste le montage le plus lisible : votre dette diminue à chaque échéance. Le prêt in fine peut répondre à certaines stratégies fiscales ou patrimoniales, notamment lorsque les intérêts sont déductibles selon le régime fiscal applicable. Il suppose cependant une capacité réelle à reconstituer ou à mobiliser le capital final.
Le prêt relais, qui peut financer 40 % à 80 % du prix de vente attendu, ne doit pas être confondu avec un financement locatif classique. Il repose sur la vente d’un autre bien et expose l’emprunteur à un risque si cette opération prend du retard.
Préparer un dossier qui rassure sans sous-estimer les risques
Un bon dossier bancaire présente une opération cohérente. Il doit permettre au conseiller de vérifier votre solvabilité, mais aussi de comprendre pourquoi le bien pourra se louer et se revendre dans de bonnes conditions.
Les documents et éléments à réunir
- Les justificatifs de revenus, d’identité et de situation professionnelle ;
- Les relevés de comptes, les crédits en cours et les justificatifs d’épargne ;
- Le compromis ou les informations précises sur le bien ;
- Un budget incluant l’achat, les frais de notaire, les travaux, la garantie, l’assurance et le mobilier si nécessaire ;
- Une estimation locative argumentée et une analyse de la demande locale ;
- Un plan de financement avec la mensualité, l’apport, le loyer retenu et la réserve de sécurité.
Vérifier la qualité locative avant la rentabilité affichée
Un logement au rendement élevé dans une zone peu demandée peut coûter davantage qu’un bien au rendement plus modéré dans un secteur attractif. Analysez les transports, les commerces, les bassins d’emploi, les établissements d’enseignement et les niveaux de loyers comparables. Le diagnostic de performance énergétique mérite aussi une attention particulière : un DPE défavorable peut nécessiter des travaux, compliquer la location et peser sur la valeur de revente.
Prévoyez enfin les impayés et la vacance dans votre scénario prudent. Une garantie loyers impayés ou une gestion locative déléguée peut sécuriser le quotidien, mais les frais de gestion représentent environ 6 % à 9 % TTC des loyers et charges annuels. Un courtier peut être utile si votre dossier comporte des revenus variables, plusieurs crédits ou une stratégie plus complexe. Il aide à comparer les politiques des banques, sans remplacer votre propre analyse de rentabilité.

- Prêt immobilier locatif : la banque ne retient souvent que 70 % des loyers - 20 octobre 2026
- La tendance des taux immobiliers dépend surtout de l’OAT 10 ans pour les prêts longs - 19 octobre 2026
- Banque Française Mutualiste : une banque dédiée aux agents publics, avec Société Générale en relais - 17 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Protocole d’accord transactionnel : les clauses à sécuriser pour fermer le litige
 Taux crédit immobilier sur 25 ans : mensualité allégée, coût total alourdi
 Baisse des taux BCE, hausse de l’OAT : pourquoi le crédit immobilier peut résister
 Banque Française Mutualiste : une banque dédiée aux agents publics, avec Société Générale en relais