Assurance-vie ou prévoyance : capital, rente, exclusions, ce que chaque contrat verse vraiment
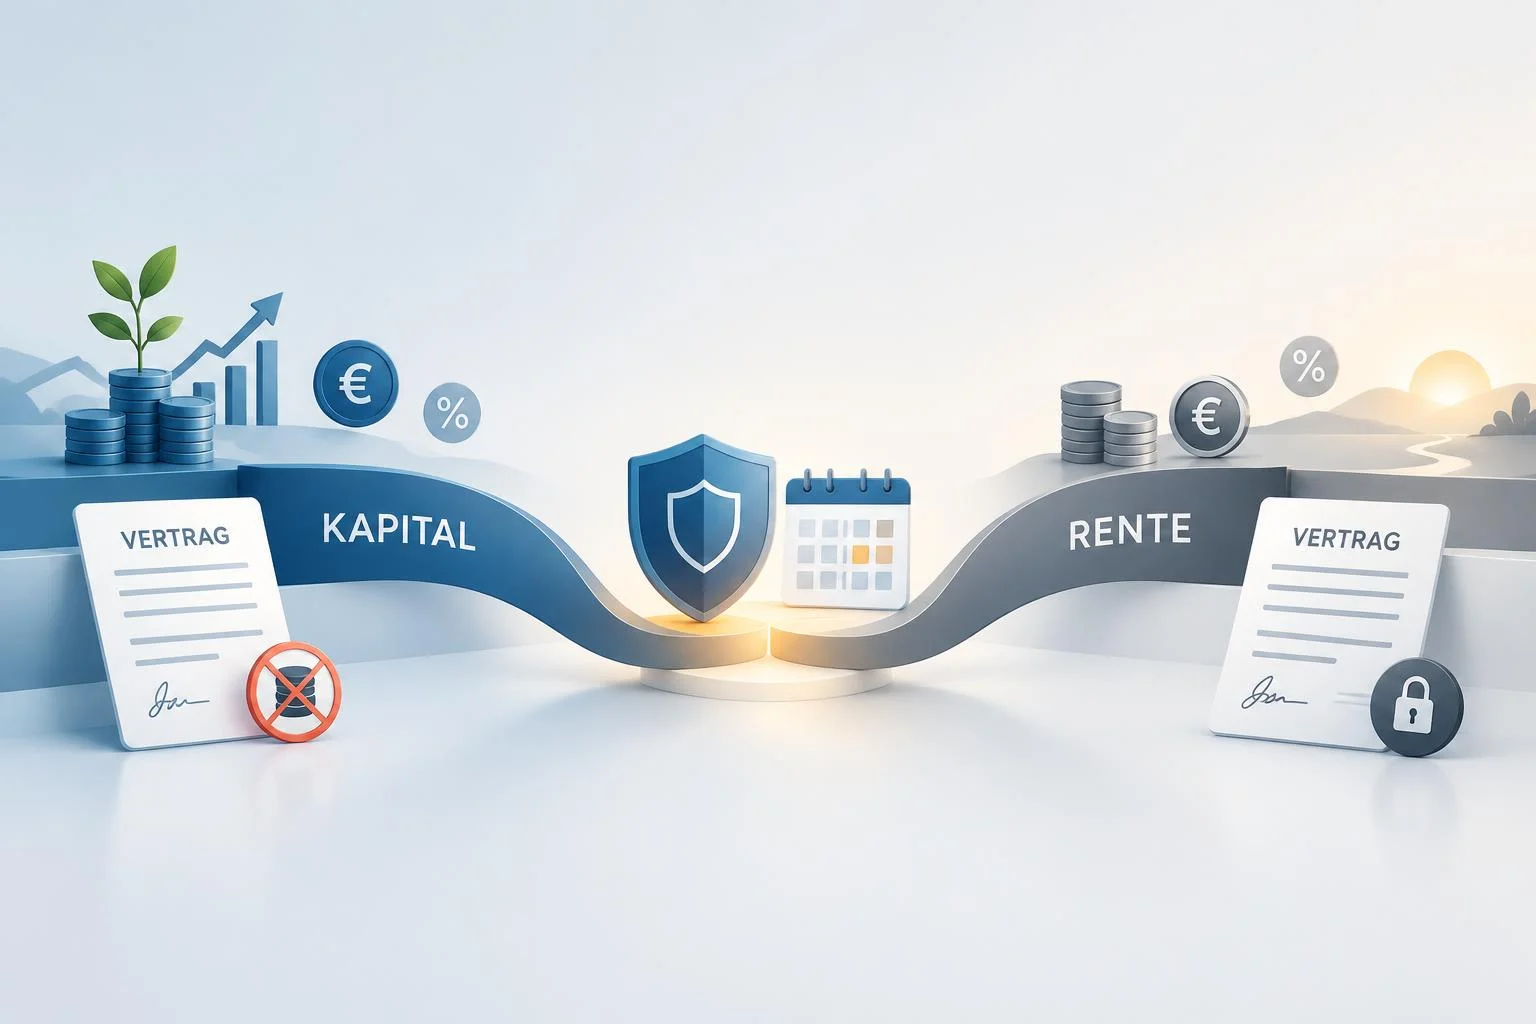
Comparer des contrats d’assurance devient vite confus, car ils ne protègent pas la même chose. Certains servent à constituer une épargne et à transmettre un capital. D’autres compensent une perte de revenus ou couvrent un accident. D’autres encore protègent le logement, la voiture ou la responsabilité civile. Pour bien choisir, partez de la finalité réelle du contrat, puis regardez ce qu’il verse, dans quelles conditions et à quel coût.
Commencer par la bonne question : que doit protéger le contrat ?
L’assurance-vie répond avant tout à un objectif d’épargne et de transmission. Vous pouvez verser sur un fonds en euros, sur des unités de compte ou sur un contrat multisupport. Le fonds en euros offre une garantie du capital diminué des frais de gestion, alors que les unités de compte exposent à un risque de perte en capital. Ce contrat n’est donc pas conçu pour indemniser un arrêt de travail, une invalidité ou un accident domestique.
La prévoyance protège la personne contre les conséquences financières des aléas de la vie. Elle couvre trois risques : l’incapacité, l’invalidité et le décès. Selon les contrats, l’indemnisation prend la forme d’indemnités journalières, d’un capital décès, d’une rente d’invalidité ou d’une rente éducation pour les enfants, versée jusqu’à 25 ans maximum selon les contrats.
Les contrats du quotidien suivent une autre logique : assurance habitation, automobile, responsabilité civile, santé, protection juridique, assurance emprunteur ou garantie accidents de la vie. Ils couvrent un bien, une dépense précise ou une responsabilité. La comparaison revient donc à séparer trois objectifs : faire fructifier un capital, maintenir son niveau de vie en cas de coup dur, et protéger ses biens ou ses engagements.
Capital, rente, indemnité : ce que l’on reçoit change tout
Une assurance-vie verse une épargne disponible, pas une protection automatique
Une assurance-vie peut être rachetée partiellement, alimentée par des versements programmés, gérée en gestion libre, pilotée ou sous mandat, et complétée par une clause bénéficiaire personnalisée. Elle sert à préparer un projet, à transmettre ou à disposer d’une réserve. La fiscalité devient généralement plus avantageuse après 8 ans. En revanche, elle ne remplace pas un contrat de prévoyance : si vous cessez de travailler à la suite d’un accident ou d’une maladie, elle ne déclenche pas d’indemnités journalières comme le ferait une garantie incapacité.
La prévoyance compense une rupture de revenus
Le cœur d’un contrat de prévoyance est sa mécanique d’indemnisation. En incapacité temporaire, le contrat peut verser des indemnités journalières après un délai de franchise. En invalidité, il peut prévoir une rente. En cas de décès, il verse souvent un capital ou une rente au bénéficiaire. Un capital aide à absorber un choc immédiat, alors qu’une rente répond mieux à un besoin régulier de trésorerie.
Les garanties spécialisées se distinguent aussi : assurance décès, assurance obsèques, assurance dépendance ou garantie accidents de la vie. Elles n’ont ni le même déclenchement ni la même utilité. L’assurance obsèques finance des frais dédiés, tandis que l’assurance dépendance vise la perte d’autonomie et les frais d’aide à domicile.
Les lignes qui font la vraie différence dans les conditions du contrat
Le prix affiché ne suffit jamais. Deux contrats proches sur la cotisation peuvent offrir des niveaux de protection très différents. Avant de comparer, relevez systématiquement les exclusions, c’est-à-dire les événements ou situations non couverts, comme les sports à risque ou les maladies préexistantes selon les contrats. Notez ensuite le délai de carence, période pendant laquelle la garantie ne joue pas encore, puis le délai de franchise, qui correspond au temps à attendre avant l’indemnisation après le sinistre.
Vérifiez aussi les plafonds, qui fixent le montant maximal versé par l’assureur, et la durée d’indemnisation : quelques mois, plusieurs années ou jusqu’au terme prévu. Pour un capital décès, contrôlez enfin la désignation précise des bénéficiaires.
Lisez le contrat risque par risque plutôt que ligne à ligne. Partez du risque principal et posez toujours les mêmes questions : qu’est-ce qui déclenche la garantie, quand le versement commence, combien de temps il dure, ce qui peut le réduire, et ce qu’il reste réellement à votre charge. Cette méthode évite l’erreur classique qui consiste à voir un « capital garanti » sans remarquer qu’une franchise longue, un plafond bas ou une exclusion fréquente vide la promesse d’une partie de son intérêt.
Pour croiser plusieurs repères avant d’aller plus loin, cliquez ici pour accéder aux informations et compléter votre lecture avec d’autres ressources.
Comparer le coût réel sur la durée, pas seulement la cotisation du mois
Pour l’assurance-vie, le coût se cache souvent dans les frais. Certains frais de versement peuvent atteindre 4 ou 5 % : sur un versement de 10 000 euros, cela représente 400 à 500 euros non investis. S’ajoutent les frais de gestion annuels, indiqués entre 0,50 % et 1 % sur les fonds en euros et entre 0,60 % et 1 % sur les unités de compte, hors frais propres aux fonds. Sur 10, 20 ou 30 ans, l’écart devient important.
Pour la prévoyance, le coût réel ne se résume pas non plus à la cotisation. Il faut intégrer les surprimes éventuelles, le niveau des garanties, les franchises et le reste à charge si l’indemnisation est insuffisante. Un contrat moins cher peut finir par coûter plus cher le jour où le risque se réalise.
Regardez enfin la solidité de l’assureur. Le ratio de solvabilité SCR doit respecter le seuil réglementaire de 100 %, et un niveau de 150 à 200 % est souvent perçu comme un indicateur de robustesse renforcée. Ce n’est pas le seul critère, mais il aide à apprécier la capacité d’un assureur à tenir ses engagements.
La méthode simple pour éviter doublons et angles morts
| Besoin à couvrir | Contrat à vérifier en priorité | Point de vigilance |
|---|---|---|
| Transmettre un capital | Assurance-vie, assurance décès | Clause bénéficiaire, disponibilité de l’épargne |
| Maintenir les revenus | Prévoyance individuelle ou collective | Franchise, montant des indemnités, durée |
| Couvrir un crédit immobilier | Assurance emprunteur | Invalidité, incapacité, quotité assurée |
| Accidents domestiques ou de loisirs | Garantie accidents de la vie | Seuil d’intervention, exclusions |
| Perte d’autonomie | Assurance dépendance | Définition de la dépendance, rente prévue |
Faites ensuite l’inventaire de ce que vous détenez déjà : contrat employeur, mutuelle, assurance emprunteur, garanties de carte bancaire, habitation, auto et contrats individuels. La prévoyance collective couvre parfois une partie des besoins, avec au moins 50 % des cotisations financées par l’employeur dans certains dispositifs. À l’inverse, un indépendant ou un chef d’entreprise doit souvent renforcer sa protection des revenus et du décès.
Revoyez vos contrats à chaque changement de vie : naissance, séparation, achat immobilier, changement d’emploi, départ à la retraite. C’est souvent là que naissent les lacunes de couverture ou les doublons inutiles. La meilleure comparaison ne se limite pas aux tarifs : elle aligne vos objectifs, vos risques concrets et la manière exacte dont chaque contrat vous indemnise.
- Assurance-vie ou prévoyance : capital, rente, exclusions, ce que chaque contrat verse vraiment - 19 octobre 2026
- Assurance accident de la vie Crédit Agricole : garanties, limites et indemnisation après une chute - 18 octobre 2026
- Assurance vie Caisse d’Épargne : supports, frais et fiscalité à examiner avant de souscrire - 15 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Arbitrage en assurance vie : quand rééquilibrer, sécuriser ou diversifier son contrat
 Assurance vie ou PEA : fiscalité, retraits et transmission pour choisir sans se tromper
 Assurance vie BNP : un contrat souple, à évaluer selon les frais, les supports et la transmission
 Taxe assurance vie : après 8 ans, le seuil de 150 000 € change le taux d’impôt