Assurance vie Caisse d’Épargne : supports, frais et fiscalité à examiner avant de souscrire
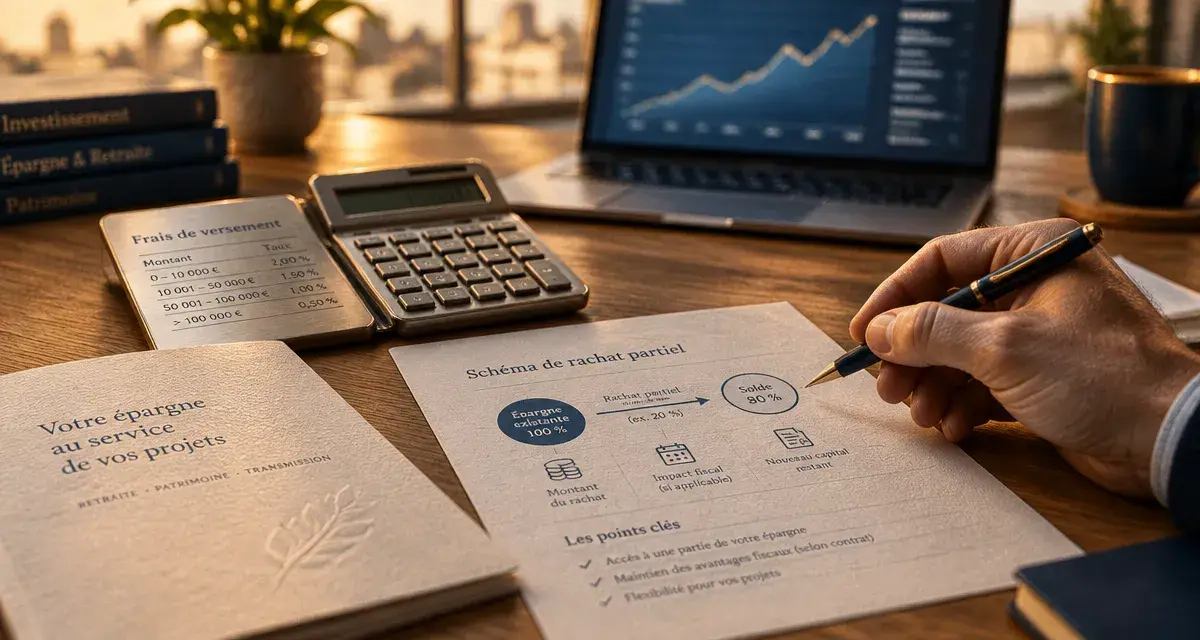
Une assurance vie Caisse d’Épargne peut servir à valoriser une épargne, préparer un projet, compléter de futurs revenus ou organiser la transmission d’un capital. Le choix ne repose pas sur un contrat meilleur dans tous les cas. Il dépend de votre horizon, de votre tolérance au risque, des supports accessibles et du coût réel de la gestion.
Ce que permet réellement une assurance vie Caisse d’Épargne
L’assurance vie est un contrat d’épargne dans lequel les sommes versées sont investies sur un ou plusieurs supports. Elle ne bloque pas le capital pendant une durée imposée. Vous pouvez effectuer des versements ponctuels ou récurrents, demander un rachat partiel pour récupérer une partie de l’épargne, ou un rachat total qui met fin au contrat.
Cette souplesse permet de répondre à des objectifs différents : constituer une réserve financière, financer les études d’un enfant, préparer une acquisition, anticiper la retraite ou transmettre un patrimoine. Le contrat prend toutefois davantage de sens lorsqu’il est conservé dans le temps, notamment parce que sa fiscalité devient plus favorable avec l’ancienneté.
Un placement, pas un simple compte d’épargne
Contrairement à un livret, l’assurance vie n’offre pas une rémunération unique et garantie sur l’ensemble de l’épargne. Le résultat dépend des supports retenus, de leur évolution et des frais prélevés. Le capital investi sur des unités de compte n’est pas garanti : leur valeur peut monter comme baisser. Il faut donc distinguer la disponibilité de l’argent, qui existe grâce au rachat, de la sécurité du capital, qui varie selon l’allocation choisie.
La clause bénéficiaire, un levier de transmission
La clause bénéficiaire désigne la ou les personnes qui recevront le capital au décès de l’assuré. Cet élément du contrat doit être rédigé avec soin et actualisé après un mariage, une séparation, une naissance ou un changement patrimonial. Une formule trop vague ou devenue inadaptée peut compliquer le règlement. Le conseiller peut aider à la formaliser, mais une situation familiale complexe peut justifier l’avis d’un notaire.
Fonds en euros ou unités de compte : choisir le bon équilibre
La sélection des supports est au centre de la décision. Une assurance vie peut associer une poche prudente et une poche davantage exposée aux marchés. Cette répartition doit correspondre à la durée prévue du placement et à votre capacité à accepter des fluctuations.
| Support | Fonction principale | Niveau de risque | Point de vigilance |
|---|---|---|---|
| Fonds en euros | Stabiliser l’épargne | Limité, selon les garanties du contrat | Rendement variable et généralement plus modéré |
| Unités de compte | Rechercher un potentiel de performance supérieur | Risque de perte en capital | Valeur fluctuante et frais propres aux supports |
| Allocation mixte | Combiner prudence et diversification | Intermédiaire | Répartition à revoir si l’objectif ou l’horizon évolue |
Le fonds en euros pour la partie à sécuriser
Le fonds en euros est souvent privilégié par les épargnants prudents ou pour l’argent destiné à un projet relativement proche. Il vise à protéger l’épargne investie dans les conditions prévues par le contrat. Son rendement annuel n’est cependant ni fixe ni identique d’un contrat à l’autre.
Une éventuelle offre de supplément de rémunération doit être examinée dans le détail. Elle peut dépendre d’un montant de versement, d’une part minimale investie en unités de compte ou d’une période donnée. Le rendement annoncé ne doit donc pas être regardé séparément des conditions d’accès.
Les unités de compte pour diversifier avec méthode
Les unités de compte peuvent prendre la forme d’OPCVM, de supports immobiliers ou d’autres véhicules financiers. Elles donnent accès à des marchés et à des classes d’actifs variés, mais leur valeur fluctue. La question utile n’est pas seulement de connaître le nombre de supports disponibles. Il faut aussi vérifier s’ils sont compréhensibles, suffisamment diversifiés, cohérents avec votre projet et raisonnablement chargés en frais.
Une allocation doit évoluer avec le temps. Lorsqu’un projet se rapproche, il peut être pertinent de réduire progressivement l’exposition aux supports les plus volatils plutôt que d’attendre le dernier moment. Cette sécurisation graduelle limite le risque qu’une baisse ponctuelle des marchés survienne au moment où le capital doit être utilisé.
Gestion libre ou pilotée : le rôle concret du conseiller
La Caisse d’Épargne propose une approche accompagnée, adaptée aux personnes qui préfèrent échanger avec un conseiller avant d’investir. L’ouverture, les versements, certains arbitrages et le suivi peuvent être réalisés avec cet interlocuteur. Les contrats peuvent aussi être consultés depuis l’espace client en ligne.
La gestion libre pour garder la main
En gestion libre, vous choisissez vous-même la répartition entre fonds en euros et unités de compte, puis vous la modifiez par arbitrage si nécessaire. Ce mode convient à un épargnant qui comprend les supports retenus, suit son allocation et accepte d’y consacrer du temps. Il n’est pas nécessaire de multiplier les mouvements : des arbitrages fréquents, dictés par l’émotion, risquent surtout de dégrader la cohérence de la stratégie.
La gestion pilotée pour déléguer l’allocation
En gestion pilotée, l’allocation est confiée à un professionnel selon une orientation de gestion et un profil investisseur définis au départ. Les profils prudents, équilibrés ou dynamiques impliquent une exposition différente aux unités de compte et donc un niveau de risque différent.
La gestion déléguée ne supprime ni le risque de perte ni la nécessité de vérifier les frais. Elle évite surtout d’avoir à sélectionner et à arbitrer seul les supports. Le profil indiqué au départ doit rester cohérent avec votre situation et votre horizon.
Comparer les contrats : les frais comptent autant que le rendement
La gamme comprend notamment Millevie Essentielle 2, Millevie Premium 2 et Millevie Infinie 2. Les écarts peuvent concerner le ticket d’entrée, l’étendue des supports accessibles, les options de gestion et les conditions tarifaires. Les anciens contrats Nuances, fermés à l’adhésion depuis 2016, peuvent encore concerner des détenteurs existants. Ils appellent une analyse distincte avant toute modification.
Le rendement affiché d’un fonds en euros ne suffit pas à juger un contrat. Il faut examiner les frais de versement, les frais de gestion annuels, les frais internes des unités de compte et, selon les cas, les coûts liés à certaines options ou opérations. Ces éléments réduisent la performance réellement perçue par l’épargnant.
Des frais de versement pouvant atteindre 3 % ont un effet immédiat. Sur 10 000 € versés, 300 € ne sont pas investis si ce niveau est appliqué. Leur négociation éventuelle ou leur existence mérite donc une question explicite avant la souscription.
- Avant de signer, demandez la notice, le document d’informations clés et la grille tarifaire à jour.
- Pour les unités de compte, regardez les frais du contrat et ceux de chaque support : ils se cumulent.
- Pour le fonds en euros, comparez la performance nette de frais de gestion sur plusieurs années, sans extrapoler un seul millésime.
- Pour une offre bonifiée, vérifiez les conditions d’éligibilité, la durée et l’allocation minimale exigée.
Fiscalité, rachat et souscription : les décisions à anticiper
La fiscalité de l’assurance vie dépend notamment de la date des versements, de l’ancienneté du contrat, du montant retiré et de votre situation. Lors d’un rachat, seule la part correspondant aux gains est imposable, et non la totalité de la somme récupérée. Après huit ans, le régime fiscal prévoit un abattement annuel sur les gains retirés, sous conditions. Pour une estimation fiable, demandez le détail applicable à votre contrat avant de programmer un retrait important.
Un rachat partiel conserve le contrat ouvert et son antériorité fiscale ; un rachat total le clôture. Cette différence compte particulièrement pour un contrat ancien. Avant de fermer une assurance vie, vérifiez si une autre solution répond au besoin : besoin temporaire de liquidités, modification de la clause bénéficiaire, arbitrage des supports ou adaptation des versements.
Pour souscrire, préparez votre objectif, votre durée de placement envisagée, vos revenus, votre épargne disponible et votre besoin de précaution. Le questionnaire de profil investisseur sert à évaluer la cohérence entre les supports et votre tolérance au risque. Un rendez-vous utile ne se limite pas au montant du versement initial. Il doit aboutir à une allocation compréhensible, à un coût identifié et à un scénario clair si votre projet ou votre situation change.

- Assurance vie Caisse d’Épargne : supports, frais et fiscalité à examiner avant de souscrire - 15 octobre 2026
- Taxe assurance vie : après 8 ans, le seuil de 150 000 € change le taux d’impôt - 13 octobre 2026
- Quelle assurance emprunteur choisir pour payer moins sans réduire la protection ? - 12 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Audit assurance : réduire les coûts sans affaiblir vos garanties
 Courtier en assurance de personnes : 3 leviers pour optimiser vos garanties et réduire vos coûts
 Assurance vie : fiscalité après 8 ans, transmission et souplesse pour épargner sans bloquer son capital
 Assurance emprunteur Macif : jusqu’à 12 000 € d’économies et mode d’emploi pour changer