Taxe assurance vie : après 8 ans, le seuil de 150 000 € change le taux d’impôt
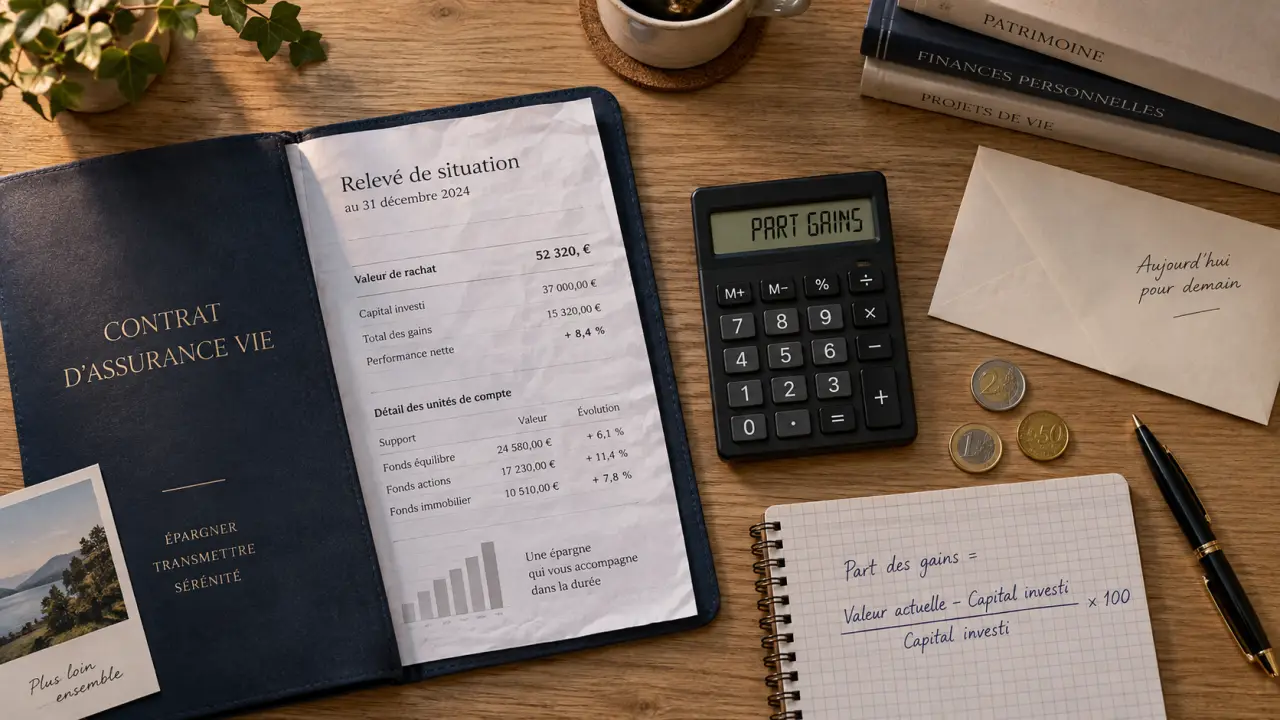
La taxe sur l’assurance vie ne porte pas sur le capital retiré, mais sur la part de gains comprise dans un rachat. La fiscalité dépend de l’ancienneté du contrat, de la date des versements, du montant total des primes et de la façon dont le capital est transmis au décès. Après huit ans, le contrat bénéficie d’un régime plus favorable, mais les retraits ne sont pas tous exonérés.
Lors d’un retrait, seule la quote-part de gains est imposée
Un rachat partiel ne consiste jamais à retirer uniquement votre épargne initiale ou uniquement vos intérêts. Chaque somme versée comprend une fraction de capital et une fraction de gains. Seule cette dernière entre dans le calcul de l’impôt sur le revenu et des prélèvements sociaux.
Calcul de la part de gains imposable
Estimez la part de gains comprise dans un retrait d’assurance vie à partir de la valeur actuelle du contrat et des versements effectués.
Résultat estimatif
Formule : retrait × (valeur du contrat − total des versements) ÷ valeur du contrat.
Attention : ce résultat est une estimation de la quote-part de gains. Il ne remplace pas le calcul complet de l’impôt, des prélèvements sociaux ni la prise en compte des éventuels abattements.
La part taxable se calcule ainsi : montant du retrait × (valeur du contrat – total des versements) / valeur du contrat. Exemple : un contrat valorisé à 60 000 € après 50 000 € de versements affiche 10 000 € de gains. Pour un rachat de 6 000 €, la fraction de gains imposable est de 1 000 €. Les 5 000 € restants correspondent au capital versé.
Le choix entre prélèvement forfaitaire et barème progressif
Pour les gains issus de versements effectués depuis le 27 septembre 2017, le prélèvement forfaitaire unique est le régime de référence. Il combine l’impôt sur le revenu et les prélèvements sociaux. Lors de sa déclaration de revenus, le souscripteur peut toutefois opter pour le barème progressif. Cette option est globale : elle concerne l’ensemble des revenus de placements concernés du foyer fiscal, et non un seul retrait d’assurance vie.
Le barème peut être intéressant pour un foyer peu imposé. À l’inverse, le prélèvement forfaitaire évite que les gains ne fassent entrer une partie des revenus dans une tranche marginale plus élevée. Avant un rachat important, il est préférable de comparer les deux solutions.
Avant et après 8 ans : les taux et abattements à connaître
L’ancienneté se calcule à partir de la date d’ouverture du contrat, et non de celle de chaque versement. Avant huit ans, les gains retirés sont en principe soumis à un taux d’impôt sur le revenu de 12,8 % pour les primes versées depuis le 27 septembre 2017. Des prélèvements sociaux de 17,2 % s’y ajoutent.
Après huit ans, l’imposition devient plus favorable grâce à un abattement annuel sur les gains retirés. Il atteint 4 600 € pour une personne seule et 9 200 € pour un couple soumis à imposition commune. Cet abattement s’applique à l’ensemble des contrats d’assurance vie et se renouvelle chaque année civile.
| Âge du contrat | Impôt sur les gains après abattement | Prélèvements sociaux |
|---|---|---|
| Moins de 8 ans | 12,8 % en principe pour les versements récents | 17,2 % |
| Plus de 8 ans, encours de primes jusqu’à 150 000 € | 7,5 % | 17,2 % |
| Plus de 8 ans, fraction de primes au-delà de 150 000 € | 12,8 % | 17,2 % |
Le seuil de 150 000 € : ce qu’il modifie réellement
Après huit ans, le taux de 7,5 % ne s’applique pas à tous les contrats sans distinction. Il concerne les gains liés à des primes dont le total n’excède pas 150 000 €, tous contrats d’assurance vie et de capitalisation confondus pour une même personne. Ce seuil est apprécié au 31 décembre de l’année précédant le rachat.
Au-delà de 150 000 € de primes, la fraction des gains correspondant aux versements excédentaires reste imposée à 12,8 %. Il n’y a donc pas de bascule de toute l’épargne vers le taux supérieur. L’administration applique une ventilation proportionnelle. L’abattement annuel de 4 600 € ou 9 200 € reste applicable avant le calcul de l’impôt.
Organiser les rachats sur plusieurs années
Plutôt que de retirer une somme élevée en une seule fois, il peut être judicieux d’étaler les rachats et d’adapter leur montant à la part de gains comprise dans chaque retrait. Cette méthode permet d’utiliser l’abattement annuel sans créer un pic de revenus imposables. Elle demande d’examiner la composition du contrat, la date des primes, les besoins de trésorerie et l’évolution attendue des supports, notamment lorsque les unités de compte peuvent fluctuer.
Les prélèvements sociaux ne suivent pas toujours le même calendrier
Les prélèvements sociaux s’élèvent à 17,2 % sur les gains. Leur perception dépend de la nature des supports détenus. Sur les fonds en euros, ils sont généralement prélevés chaque année sur les intérêts crédités. Sur les unités de compte, ils sont en principe prélevés lors d’un rachat ou au dénouement du contrat, sur les gains constatés.
Cette différence explique qu’un relevé annuel puisse faire apparaître des prélèvements sociaux déjà acquittés sur une partie de l’épargne. Lors d’un retrait, le calcul tient compte des sommes déjà prélevées pour éviter une double taxation des mêmes produits. Pour connaître le montant effectivement débité, il faut donc distinguer la fiscalité du rachat de l’historique des prélèvements sur le fonds en euros.
Au décès, la fiscalité dépend de l’âge lors des versements
L’assurance vie bénéficie de règles successorales propres lorsque la clause bénéficiaire est correctement rédigée. Pour les primes versées avant les 70 ans de l’assuré, chaque bénéficiaire profite d’un abattement de 152 500 €. Au-delà, la part taxable est soumise à un prélèvement de 20 % jusqu’à 700 000 € de part taxable par bénéficiaire, puis de 31,25 %.
Pour les primes versées après 70 ans, le régime change : les versements excédant 30 500 € sont intégrés à la succession. Cet abattement de 30 500 € est commun à l’ensemble des bénéficiaires et des contrats concernés. En revanche, les gains générés par ces versements ne sont pas soumis aux droits de succession.
La clause bénéficiaire mérite autant d’attention que le rendement
Une fiscalité avantageuse n’a d’effet que si le capital est transmis à la bonne personne, dans les bonnes proportions. Une clause trop vague ou non actualisée après un mariage, un divorce ou une naissance peut compliquer le règlement du contrat. Désigner les bénéficiaires avec précision, prévoir des bénéficiaires de second rang et revoir la clause lors des changements familiaux permet de préserver la souplesse de l’assurance vie.
Avant un retrait conséquent, un versement important ou une transmission, demandez à l’assureur le détail des primes, des gains et des prélèvements déjà acquittés. La taxe assurance vie se pilote avec ces informations : elles permettent de choisir entre un rachat immédiat, des retraits étalés et la conservation du contrat.

- Taxe assurance vie : après 8 ans, le seuil de 150 000 € change le taux d’impôt - 13 octobre 2026
- Quelle assurance emprunteur choisir pour payer moins sans réduire la protection ? - 12 octobre 2026
- Équivalence de garanties en assurance emprunteur : les critères qui conditionnent l’acceptation - 11 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Liquidation, révocation et 30 jours de franchise : ce que couvre l’assurance chômage du chef d’entreprise
 À quel âge un gendarme peut-il partir à la retraite selon son grade, ses 17 ou 27 ans de service ?
 CARAC Epargne Patrimoine : 0 % de frais sur versements, 23 UC et un bonus à vérifier
 Assurance-vie Macif : souplesse des retraits, risque des unités de compte et frais à vérifier