Assurance vie Crédit Mutuel : les points à vérifier avant de souscrire
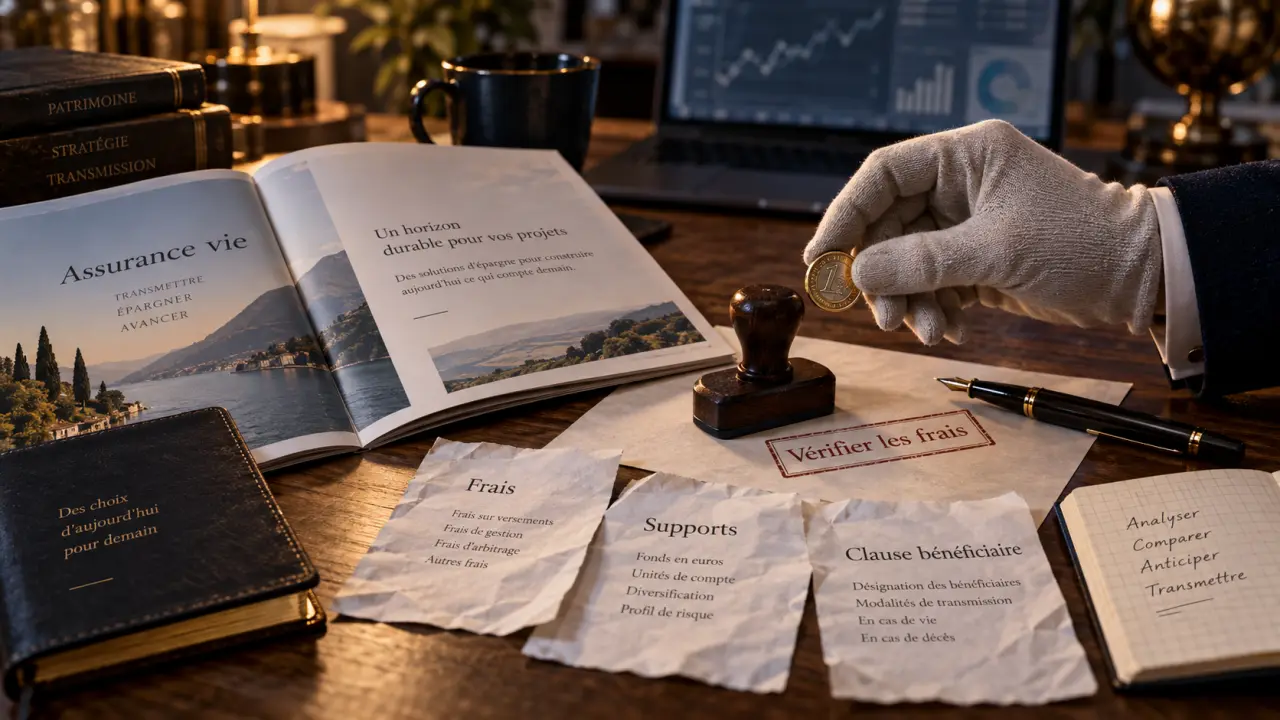
Une assurance vie proposée par le Crédit Mutuel peut aider à faire fructifier une épargne, financer un projet à long terme ou organiser la transmission d’un capital. Avant de souscrire, vérifiez surtout l’adéquation entre le contrat, votre horizon, votre tolérance au risque et les frais réellement appliqués. Un conseiller peut vous accompagner, à condition d’arriver au rendez-vous avec des questions précises.
Ce que permet une assurance vie au Crédit Mutuel
L’assurance vie est une enveloppe d’épargne souple. Elle permet d’effectuer un versement initial, puis d’ajouter des versements libres ou programmés selon les conditions du contrat. L’argent n’est pas juridiquement bloqué jusqu’à une date fixe. Vous pouvez demander un rachat partiel pour récupérer une partie de votre épargne, ou un rachat total pour clôturer le contrat.
Cette souplesse répond à plusieurs objectifs : constituer progressivement un capital, placer une somme disponible, préparer un complément de revenus ou anticiper une transmission. Le contrat peut rester ouvert après la réalisation d’un premier projet. Son intérêt dépend donc de l’usage prévu, pas seulement de sa performance à court terme.
Un contrat à penser selon son projet, pas selon son âge
Si vous souhaitez utiliser votre capital dans peu de temps, vous chercherez généralement à limiter les fluctuations. Pour un projet plus éloigné, une diversification plus large peut être envisagée, avec davantage de variations de valeur. L’âge compte, mais il ne résume pas la situation. La stabilité des revenus, l’épargne de précaution, les dettes, les projets familiaux et le patrimoine existant entrent aussi en ligne de compte.
Avant tout versement, séparez l’épargne disponible en cas d’imprévu de la somme que vous acceptez de placer durablement. Une assurance vie n’a pas vocation à remplacer une réserve immédiatement mobilisable pour les dépenses courantes ou urgentes.
Supports et gestion : choisir le bon niveau d’implication
Selon l’offre retenue, l’épargne peut être répartie entre un fonds en euros et des unités de compte. Ces deux familles de supports n’ont ni le même fonctionnement ni le même niveau de risque. Le bon équilibre dépend de votre horizon de placement et de votre capacité à voir la valeur du contrat évoluer.
| Option | Fonctionnement | Point de vigilance |
|---|---|---|
| Fonds en euros | Support orienté vers la sécurité du capital, selon les garanties prévues au contrat. | Le rendement n’est pas connu à l’avance et peut être plus limité que celui de supports risqués. |
| Unités de compte | Supports dont la valeur évolue selon les marchés ou les actifs sous-jacents. | Le capital n’est pas garanti : une perte est possible. |
| Gestion libre | Vous choisissez la répartition et réalisez les arbitrages. | Cette gestion demande du temps, des connaissances et de la discipline. |
| Gestion pilotée | La répartition est confiée à un gestionnaire selon un profil défini. | Vous devez comprendre le mandat, le profil de risque et les coûts associés. |
La diversification n’est pas une formule automatique
Répartir son épargne entre plusieurs supports peut réduire la dépendance à un seul marché ou à une seule classe d’actifs. Cela ne supprime ni le risque de perte ni les périodes de baisse. Une allocation cohérente doit pouvoir être conservée sans réaction précipitée lorsque les marchés sont instables. Choisissez une part d’unités de compte que vous pouvez supporter financièrement et psychologiquement, plutôt qu’une répartition séduisante sur le papier mais difficile à maintenir.
Le véritable levier d’une assurance vie n’est pas de trouver le support qui aura le meilleur résultat l’an prochain. Il consiste à organiser les flux entre votre compte courant, votre épargne de précaution et votre contrat. Des versements programmés peuvent transformer une décision irrégulière en habitude budgétaire. Un calendrier de revue annuel limite les arbitrages dictés par l’actualité et donne au temps un rôle concret dans la construction du capital.
Frais, rachats et arbitrages : les points à lire avant de signer
Examinez la documentation contractuelle avec attention. Les frais réduisent le rendement potentiel, surtout lorsque l’épargne est placée sur une longue durée. Leur montant et leur mode de calcul varient selon le contrat, les supports et les options de gestion. Une présentation générale de l’offre ne suffit donc pas pour évaluer son coût réel.
Les frais à demander noir sur blanc
- Les frais sur versement, éventuellement appliqués à chaque dépôt ;
- Les frais de gestion annuels du contrat et ceux propres aux supports en unités de compte ;
- Les frais d’arbitrage lors d’un changement de répartition ;
- Les frais liés à la gestion pilotée ou à certaines options ;
- Les conditions applicables aux rachats, aux avances et aux services proposés.
Demandez un document qui permet de visualiser l’ensemble des coûts, et pas seulement un taux isolé. Comparez aussi les modalités. Un contrat sans frais d’entrée n’est pas automatiquement moins coûteux si ses frais de gestion ou ceux des supports sont plus élevés. L’objectif est de savoir ce qui est prélevé, quand et sur quelle assiette.
Récupérer son argent sans confondre souplesse et absence de conséquence
Un rachat partiel permet de retirer une somme tout en conservant le contrat ouvert et son antériorité fiscale. Un rachat total met fin au contrat. Chaque retrait peut avoir des conséquences fiscales sur la part de gains comprise dans la somme retirée. Avant d’envoyer votre demande, évaluez le montant nécessaire, le délai de traitement, l’impact sur votre allocation et l’éventuelle imposition.
Une avance sur contrat peut parfois être envisagée selon les dispositions prévues. Elle ne constitue pas un retrait définitif, mais elle entraîne un coût et des conditions de remboursement. Comparez-la avec les autres solutions de financement avant de prendre une décision.
Fiscalité et clause bénéficiaire : deux décisions patrimoniales distinctes
La fiscalité de l’assurance vie dépend notamment de la date des versements, de la durée de détention et de la situation du souscripteur au moment du rachat ou du décès. Le cadre peut être favorable dans certaines situations, mais il ne dispense pas d’une analyse personnalisée. Ouvrir un contrat uniquement pour une raison fiscale, sans projet d’épargne ni stratégie de transmission, peut conduire à une décision mal calibrée.
La clause bénéficiaire mérite une relecture régulière
La clause bénéficiaire désigne la ou les personnes appelées à recevoir le capital en cas de décès. Elle s’intègre à la stratégie de transmission. Une formulation trop vague, une personne décédée, un divorce, une recomposition familiale ou la naissance d’un enfant peuvent la rendre inadaptée. Relisez-la lors de chaque changement familial ou patrimonial important.
La désignation peut être nominative ou rédigée avec des termes plus généraux. Dans les situations sensibles, notamment en présence d’enfants de différentes unions, d’un souhait de démembrement entre usufruit et nue-propriété ou d’un patrimoine conséquent, l’avis d’un conseil juridique ou patrimonial est prudent. La clause doit traduire précisément votre intention et éviter toute ambiguïté pour les bénéficiaires.
Préparer un rendez-vous au Crédit Mutuel pour comparer utilement
Un rendez-vous avec un conseiller permet d’obtenir les documents contractuels, une proposition de répartition et des réponses sur les modalités de souscription. Pour le rendre utile, définissez votre objectif principal : disponibilité de l’épargne, projet à moyen ou long terme, recherche de revenus futurs ou transmission. Présentez aussi les placements déjà détenus pour éviter une allocation redondante.
- Définissez la somme à verser et la part que vous pouvez laisser investie durablement.
- Précisez votre horizon, votre besoin éventuel de retraits et votre réaction face aux baisses de marché.
- Demandez la liste complète des frais et les documents d’information sur chaque support envisagé.
- Comparez la gestion libre et la gestion pilotée, y compris leurs coûts et leurs responsabilités respectives.
- Faites relire ou mettez à jour la clause bénéficiaire avant la signature.
La qualité d’une assurance vie Crédit Mutuel se juge dans le détail du contrat proposé et dans sa cohérence avec votre situation. Relisez les conditions, questionnez les hypothèses de rendement et n’investissez pas dans des unités de compte dont le risque vous échappe. Un contrat compris est plus facile à conserver avec constance, ce qui permet à votre projet de bénéficier du temps.

- Assurance vie Crédit Mutuel : les points à vérifier avant de souscrire - 8 octobre 2026
- Assurance-vie Macif : souplesse des retraits, risque des unités de compte et frais à vérifier - 7 octobre 2026
- Assurance vie : fonctionnement, fiscalité et transmission pour optimiser votre épargne - 5 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Vitis Wealth Executive Life : dès 50 000 €, avec FID, FAS et protection luxembourgeoise
 Arbitrage en assurance vie : quand rééquilibrer, sécuriser ou diversifier son contrat
 Assurance vie : versements, rachats, fiscalité et transmission sans jargon
 Clause bénéficiaire d’assurance vie : une formule vague peut bloquer la transmission