Baisse des taux BCE, hausse de l’OAT : pourquoi le crédit immobilier peut résister
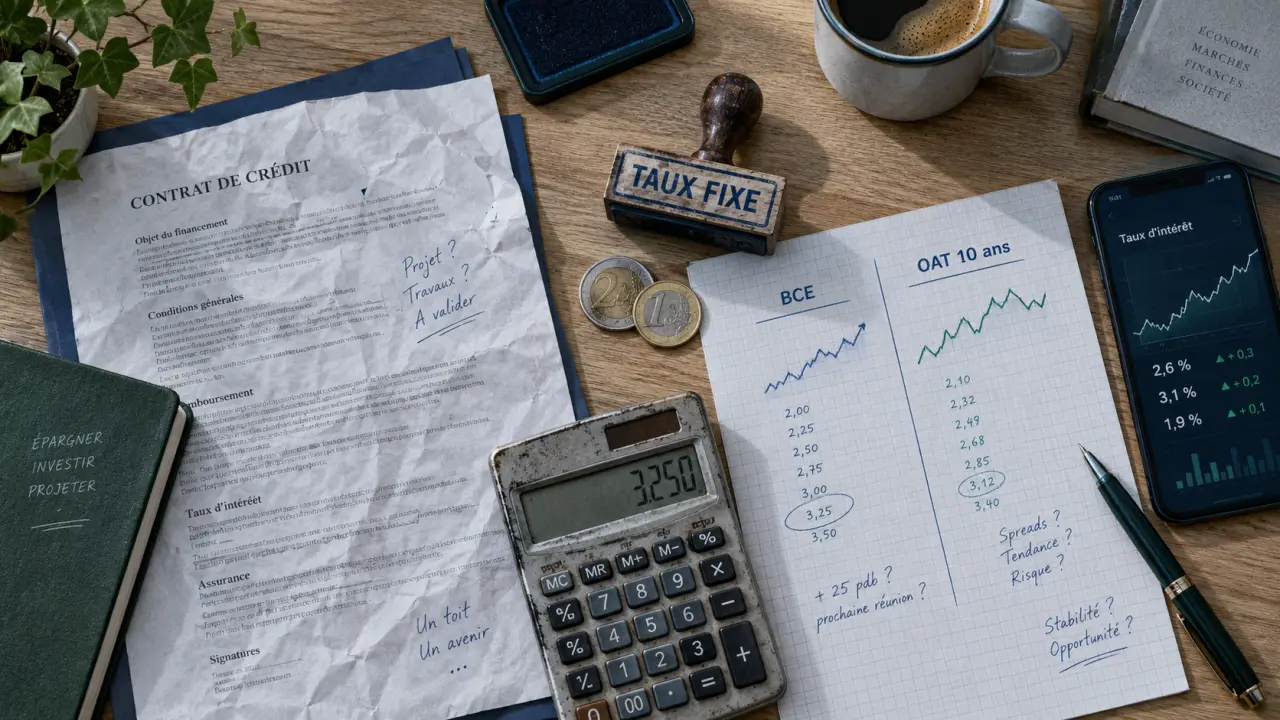
Une baisse des taux de la Banque centrale européenne peut améliorer les conditions de financement, sans entraîner immédiatement une baisse des taux de crédit immobilier. Pour décider d’emprunter ou d’attendre, il faut suivre les décisions de la BCE, l’OAT 10 ans, les barèmes des banques et la solidité de son propre dossier.
La BCE influence les crédits immobiliers sans fixer les taux proposés
La BCE détermine ses taux directeurs. Ceux-ci encadrent notamment le coût auquel les banques peuvent se financer à court terme. Lorsqu’elle baisse ses taux, le refinancement bancaire peut devenir moins coûteux. Le contexte devient alors plus favorable au crédit immobilier, mais les banques restent libres de fixer leurs propres grilles.
Simulateur d’impact d’un taux immobilier
Comparez deux taux nominaux annuels sur un même emprunt et mesurez leur effet sur la mensualité, le coût total et la capacité d’emprunt.
Scénario A —
- Mensualité hors assurance
- Mensualité assurance incluse
- Coût total des intérêts
- Coût total du crédit*
- Capital empruntable à mensualité constante**
Scénario B —
- Mensualité hors assurance
- Mensualité assurance incluse
- Coût total des intérêts
- Coût total du crédit*
- Capital empruntable à mensualité constante**
Écart du scénario B par rapport au scénario A
Mensualité incluse
Coût total du crédit
Capacité à mensualité constante
La transmission prend donc du temps. Une banque ne modifie pas forcément son barème le jour d’une décision de politique monétaire. Elle tient compte de la tendance des marchés, de ses objectifs de production de crédit, de son niveau de risque et des offres de ses concurrentes. Une baisse de la BCE peut déjà être intégrée dans les taux si les marchés l’avaient anticipée. Elle peut aussi n’être répercutée que plusieurs semaines plus tard.
Une décision de la BCE ne vaut pas un nouveau taux immobilier
Le taux de dépôt et les autres taux directeurs concernent surtout les liquidités bancaires à court terme. Or, un prêt immobilier français est généralement accordé à taux fixe sur 15, 20 ou 25 ans. Pour établir son offre, la banque doit donc anticiper son coût de financement sur une période longue, préserver sa marge et respecter ses contraintes de risque.
Le relèvement de 0,25 point des taux directeurs observé dans les barèmes analysés n’a pas nécessairement provoqué une hausse immédiate et uniforme des crédits immobiliers. À l’inverse, une baisse de même ampleur ne garantit pas une diminution identique des taux proposés aux emprunteurs.
L’OAT 10 ans donne souvent le signal le plus proche des taux fixes
Pour les crédits immobiliers à taux fixe, les banques surveillent particulièrement les taux obligataires de long terme, dont l’OAT 10 ans, l’obligation assimilable du Trésor français à dix ans. Son rendement reflète les anticipations de croissance, d’inflation, de dette publique et de risque sur les marchés. Lorsqu’il augmente, le financement d’un prêt fixe de longue durée devient généralement plus coûteux pour les établissements bancaires.
Dans la période observée, l’OAT 10 ans était proche de 4 %, après avoir dépassé 3,80 % pendant plusieurs jours, puis elle a évolué entre 3,60 % et 3,70 %. Cette volatilité explique pourquoi les taux immobiliers peuvent rester stables, voire progresser, malgré une BCE moins restrictive.
La liaison entre marché obligataire et barèmes bancaires
Le taux immobilier dépend de plusieurs paramètres. D’un côté, la décision de la BCE agit sur le coût de l’argent à court terme. De l’autre, le marché obligataire fixe une référence pour le financement à long terme. Si la BCE assouplit sa politique, mais que les investisseurs demandent une rémunération plus élevée par crainte de l’inflation ou du déficit public, les banques ne disposent pas forcément d’une marge suffisante pour réduire leurs taux.
Le barème peut alors peu bouger. Cette lecture évite d’attendre mécaniquement une baisse après chaque réunion de la BCE.
Pourquoi les banques peuvent aussi choisir de baisser leurs taux
La concurrence bancaire joue un rôle direct. Une banque qui cherche à attirer de nouveaux clients peut proposer un prêt bonifié ou réduire sa marge sur certains profils. Elle peut cibler des salariés en contrat stable, des emprunteurs disposant d’un apport conséquent, d’un reste à vivre confortable ou d’une épargne disponible. À l’inverse, un établissement déjà très sollicité peut relever ses taux pour limiter le nombre de dossiers à traiter.
La saisonnalité intervient aussi. Pendant l’été, les grilles peuvent rester stables lorsque le volume des demandes et les délais de traitement évoluent peu. Une modification à la rentrée dépendra donc autant du niveau de l’OAT et de la concurrence bancaire que de la prochaine décision de la BCE.
Les taux observés varient selon la durée et le profil
Un taux publié dans un baromètre n’est pas une offre garantie. Il faut distinguer le taux moyen, représentatif des dossiers financés, du meilleur taux, généralement réservé aux profils les plus solides ou à certaines opérations commerciales. La durée reste un critère majeur : plus elle est longue, plus le risque et le coût de financement augmentent.
| Durée d’emprunt | Meilleur taux observé | Taux moyen observé |
|---|---|---|
| 10 ans | 2,75 % | 3,25 % |
| 15 ans | 2,85 % | 3,35 % |
| 20 ans | 3,00 % | 3,45 % |
| 25 ans | 3,20 % | 3,55 % |
Les données de juin font apparaître d’autres niveaux moyens : 3,12 % sur 15 ans, 3,22 % sur 20 ans et 3,30 % sur 25 ans. Ces écarts ne signalent pas forcément une contradiction. Les baromètres ne reposent pas tous sur la même date, la même zone géographique, les mêmes banques partenaires ni le même profil d’emprunteur. Pour comparer deux chiffres, il faut vérifier la durée, la date et la nature du taux.
Le taux nominal ne suffit pas à comparer deux offres
Le taux débiteur doit être complété par le TAEG. Celui-ci inclut notamment les intérêts, les frais de dossier, les garanties et le coût de l’assurance emprunteur lorsqu’il entre dans le calcul. Une offre affichant un taux nominal légèrement inférieur peut être moins intéressante si l’assurance ou les frais sont sensiblement plus élevés. Vérifiez également que le TAEG reste sous le taux d’usure applicable.
Quelques points de base peuvent réduire votre budget d’achat
Un point de base correspond à 0,01 point de pourcentage. Une hausse de 10 points de base représente donc 0,10 point. Sur un prêt de 200 000 € sur 25 ans, une hausse d’environ 10 points de base peut représenter une dizaine d’euros de mensualité supplémentaire. L’écart semble limité chaque mois, mais il s’additionne pendant toute la durée du crédit et réduit la somme que la banque accepte de prêter lorsque la mensualité reste constante.
L’enjeu devient plus sensible lorsque le taux d’endettement approche la règle de 35 %. Pour un couple disposant de 4 300 € de revenus nets mensuels, la capacité maximale mentionnée atteint 249 000 €, avec une mensualité de 1 502 € assurance incluse, dans un exemple à 3,37 % sur 20 ans. À 300 000 € empruntés, l’endettement atteint 43 % dans cet exemple. Le projet devient alors beaucoup plus difficile à faire accepter.
Attendre une baisse ne se résume pas au taux
Attendre peut être judicieux si votre dossier n’est pas prêt, si votre apport doit être renforcé ou si le marché obligataire se détend durablement. Cette stratégie comporte toutefois un coût potentiel. Le bien visé peut augmenter, une opportunité peut disparaître ou les conditions d’assurance peuvent changer. Une baisse future des taux peut aussi relancer la demande et accroître la concurrence entre acheteurs.
Si un logement vous convient et que son financement reste soutenable, obtenir un accord de principe permet de sécuriser votre position tout en conservant une capacité de négociation. En cas de baisse significative, une renégociation ou un rachat de crédit pourront être étudiés plus tard, à condition que l’écart de taux compense les frais engagés.
Préparer son dossier reste le meilleur levier immédiat
Personne ne peut prévoir avec certitude la prochaine évolution des taux immobiliers. En revanche, un dossier clair augmente les chances d’accéder aux meilleures grilles, quelle que soit la trajectoire de la BCE. Avant de solliciter les banques, préparez des éléments cohérents et comparez les offres à conditions identiques.
- Réunissez vos trois derniers relevés de compte et évitez les découverts répétés.
- Présentez des revenus stables, un apport identifié et un projet immobilier chiffré.
- Simulez votre mensualité en intégrant l’assurance, les frais de garantie et les frais de notaire.
- Comparez plusieurs banques sur le TAEG, le coût de l’assurance et les conditions de remboursement anticipé.
- Demandez un accord de principe pour connaître votre enveloppe réaliste avant de faire une offre.
La baisse des taux de la BCE reste donc un signal à surveiller, mais l’évolution de l’OAT 10 ans et des barèmes bancaires donne une lecture plus concrète du crédit immobilier. Pour un emprunteur, la meilleure stratégie consiste moins à parier sur une date précise qu’à être prêt à saisir une offre compétitive lorsque les conditions correspondent réellement à son budget.

- Baisse des taux BCE, hausse de l’OAT : pourquoi le crédit immobilier peut résister - 6 octobre 2026
- Caution de prêt immobilier : moins coûteuse que l’hypothèque, mais soumise à l’acceptation du garant - 29 septembre 2026
- Crédit immobilier à La Banque Postale : le TAEG compte autant que la mensualité - 28 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Suspendre un crédit immobilier : report partiel, assurance ou délai de grâce ?
 Apport immobilier : pourquoi 10 % rassurent la banque et couvrent les frais
 Loi Lemoine : comment réduire le coût de votre assurance emprunteur
 Rachat de crédit : votre courtier en assurance peut-il optimiser mensualité, garanties et coût total ?