Rachat de crédit : votre courtier en assurance peut-il optimiser mensualité, garanties et coût total ?
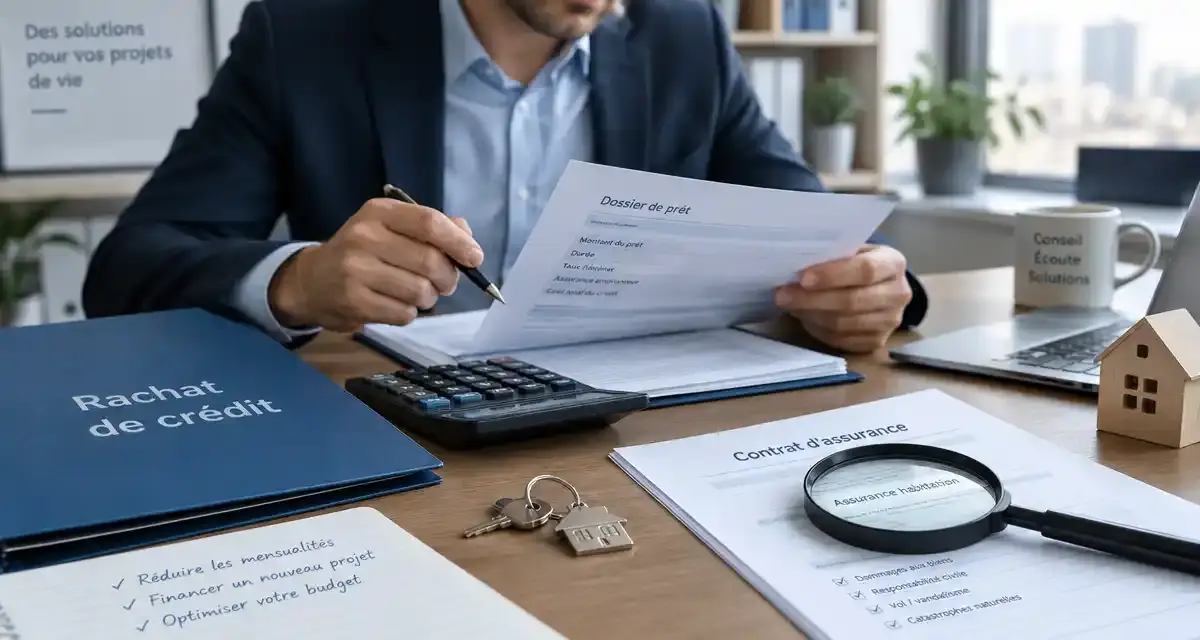
Lorsqu’un rachat de crédit est envisagé, l’attention se porte souvent sur le nouveau taux, la durée rallongée et la mensualité promise. Pourtant, l’assurance emprunteur peut peser lourd dans l’équilibre final de l’opération. Mal choisie, elle réduit une partie du gain attendu. Bien négociée, elle aide à sécuriser le montage sans gonfler inutilement le coût global.
Pourquoi l’assurance compte autant dans un rachat de crédit
Un rachat de crédit consiste à regrouper un ou plusieurs prêts dans un nouveau financement, avec de nouvelles conditions. Ce contrat peut concerner un crédit immobilier, des crédits à la consommation ou un montage mixte. Dès qu’un prêt immobilier entre dans l’opération, l’assurance emprunteur devient un sujet central, car elle protège le remboursement en cas de décès, d’invalidité ou d’incapacité, selon les garanties retenues.
Le piège classique consiste à comparer uniquement l’ancienne et la nouvelle mensualité. Une mensualité plus basse peut cacher une durée plus longue, des frais de dossier, des indemnités de remboursement anticipé et une assurance plus coûteuse. Pour juger correctement l’intérêt de l’opération, il faut regarder le coût total, pas seulement le soulagement immédiat sur le budget mensuel.
Le taux du crédit ne raconte pas toute l’histoire
Deux offres de rachat peuvent afficher un taux nominal proche, mais aboutir à des coûts très différents si l’assurance n’est pas tarifée de la même façon. Le TAEA, c’est-à-dire le taux annuel effectif de l’assurance, aide à isoler ce poste. Il ne remplace pas l’analyse des garanties, mais il permet d’éviter une erreur fréquente : accepter un crédit attractif en apparence, accompagné d’une couverture chère ou mal ajustée au profil réel de l’emprunteur.
Ce qu’un courtier peut comparer au-delà du prix
Comparer une assurance de prêt ne revient pas à chercher la cotisation la plus basse. Le niveau de garantie, les exclusions, les délais de carence, les franchises et les conditions d’indemnisation comptent autant que le tarif. Une assurance moins chère peut décevoir si elle exclut une activité professionnelle, un sport pratiqué régulièrement ou certaines affections déjà déclarées.
Dans un rachat de crédit, le profil de l’emprunteur a parfois évolué depuis le premier prêt : âge plus élevé, situation professionnelle différente, revenus modifiés, nouvel état de santé, patrimoine réorganisé. Ces éléments peuvent faire varier les propositions. Un courtier utile ne se contente donc pas d’empiler des devis ; il vérifie si le contrat correspond au risque réel et aux exigences de la banque qui finance le rachat.
Garanties équivalentes ne veut pas dire garanties identiques
La banque peut exiger un certain niveau de couverture pour accepter une délégation d’assurance. Mais deux contrats jugés recevables peuvent fonctionner différemment au moment d’un sinistre. Par exemple, la définition de l’incapacité de travail peut être appréciée selon l’impossibilité d’exercer sa profession ou toute profession. Cette nuance, peu visible à la signature, peut changer fortement la protection effective.
La bonne méthode pour mesurer l’économie réelle
La comparaison devrait partir d’un tableau simple : capital assuré, durée restante, cotisation mensuelle, coût total de l’assurance, garanties incluses et exclusions notables. Ensuite seulement, il devient pertinent de rapprocher ces chiffres du coût global du rachat. C’est dans cette lecture croisée que votre courtier en assurance peut apporter une vision utile, notamment lorsque plusieurs scénarios de durée ou de quotité sont possibles.
La quotité mérite une attention particulière lorsqu’il y a deux co-emprunteurs. Assurer chacun à 100 % offre une protection forte, mais augmente le coût. Une répartition à 50 % chacun, ou 70 % sur le revenu principal et 30 % sur l’autre, peut mieux correspondre à la réalité du foyer. Le bon choix dépend de la capacité du survivant ou du co-emprunteur restant à supporter la dette en cas d’accident de vie.
Il faut penser l’assurance comme une clé dans une serrure financière : si elle est trop petite, elle ne protège pas vraiment ; si elle est trop lourde, elle encombre tout le budget. Le bon contrat est celui qui ouvre précisément la porte recherchée : acceptation bancaire, protection familiale, coût cohérent et absence de blocage au moment critique. Cette image aide à sortir d’une logique de prix pur pour raisonner en ajustement.
Les points de vigilance avant de signer
Avant d’accepter une offre, plusieurs vérifications évitent les mauvaises surprises. La première concerne les exclusions. Elles doivent être lues en détail, surtout en présence d’un métier physique, de déplacements fréquents, d’antécédents médicaux ou d’une pratique sportive particulière. La deuxième porte sur les franchises : une indemnisation qui ne commence qu’après un délai long peut fragiliser un foyer déjà engagé dans un rééquilibrage budgétaire.
La troisième vérification concerne le mode de cotisation. Certaines assurances sont calculées sur le capital initial, d’autres sur le capital restant dû. Le ressenti mensuel et le coût total peuvent donc différer. Enfin, il faut s’assurer que le calendrier est maîtrisé : un rachat de crédit suppose des échanges entre l’ancienne banque, la nouvelle, l’assureur et parfois le notaire. Un dossier incomplet peut retarder le déblocage ou faire expirer une proposition commerciale.
Attention aux économies qui déplacent le risque
Réduire une mensualité est utile si le foyer retrouve de l’air sans se découvrir. En revanche, supprimer une garantie importante pour gagner quelques euros peut être contre-productif. L’objectif d’un rachat n’est pas seulement de payer moins chaque mois ; c’est de rendre la dette plus soutenable. Une assurance cohérente participe à cette soutenabilité, car elle limite le risque qu’un accident personnel transforme une opération de gestion en difficulté patrimoniale.
Quand solliciter un courtier dans le parcours de rachat
Le meilleur moment se situe avant de comparer les offres bancaires définitives. À ce stade, il est encore possible de tester plusieurs hypothèses : durée plus courte avec mensualité plus élevée, durée plus longue avec coût total supérieur, quotité différente entre co-emprunteurs, garanties renforcées ou allégées selon la situation. Attendre la dernière étape oblige souvent à décider vite, avec moins de marge de négociation.
Un courtier peut aussi être utile lorsque le dossier sort du cas standard : revenus indépendants, santé à déclarer, âge plus avancé, crédits nombreux ou projet immobilier conservé en parallèle. Dans ces situations, l’assurance n’est pas un simple accessoire administratif. Elle influence l’acceptation du financement, le coût final et la solidité du plan de remboursement.
Pour décider sereinement, l’emprunteur devrait demander une comparaison écrite, lisible et chiffrée, incluant le coût total du crédit avec assurance. C’est cette vision complète qui permet de distinguer une baisse de mensualité confortable d’un vrai rééquilibrage financier.

- Rachat de crédit : votre courtier en assurance peut-il optimiser mensualité, garanties et coût total ? - 24 septembre 2026
- Assurance vie BNP : un contrat souple, à évaluer selon les frais, les supports et la transmission - 24 septembre 2026
- Comparatif assurance vie UFC-Que Choisir : 7 critères pour trancher entre 180 contrats - 23 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Rachat de dette : quelles dettes intégrer, comment réduire la mensualité et quels frais anticiper
 Crédit immobilier pour les fonctionnaires : 3 statuts à connaître, aides à comparer et délais à respecter
 Taux d’intérêt crédit immobilier : 3,11 % ne suffit pas sans la durée, le TAEG et le profil
 Droit à l’oubli en assurance emprunteur : comment supprimer vos surprimes et accéder au prêt ?