Weesho.org budget familial : distinguer reste à vivre et argent vraiment disponible
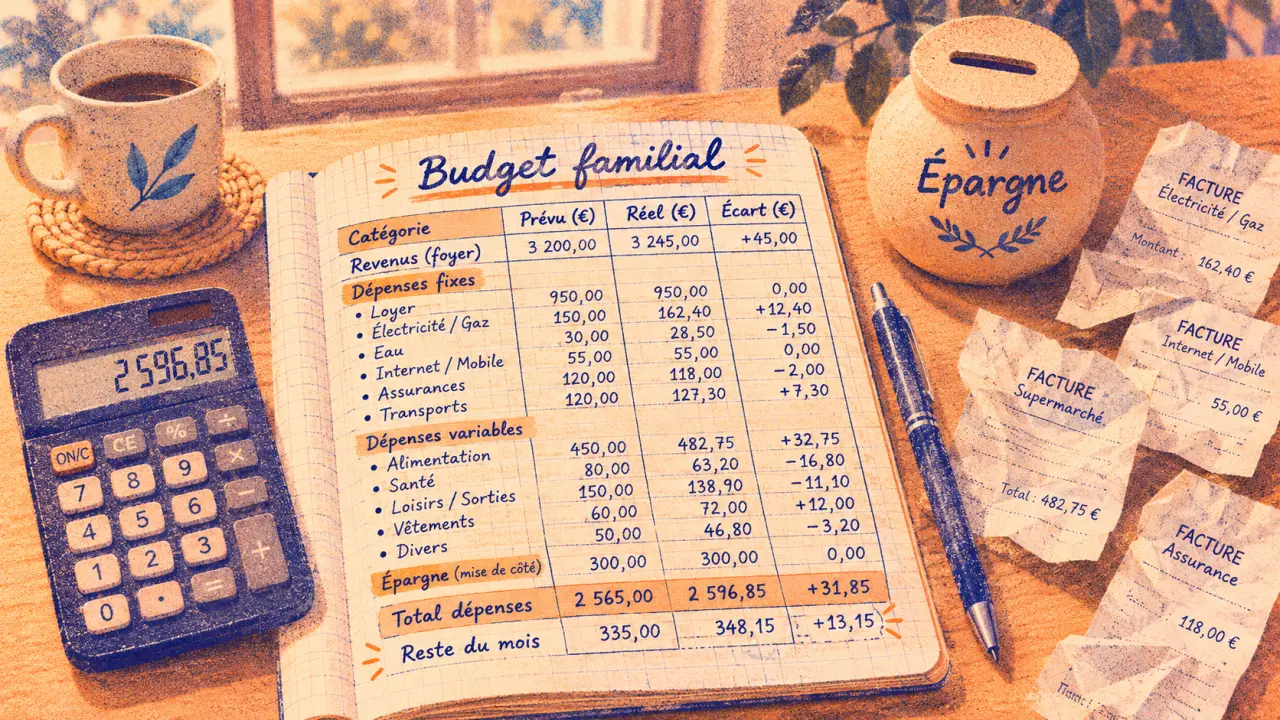
Un budget familial utile indique ce qui entre, ce qui doit sortir et ce qu’il reste réellement pour vivre ou épargner. Si vous cherchez « weesho.org budget familial », les fonctionnalités, les tarifs et les garanties de ce site ne sont pas établis ici. Vous pouvez néanmoins construire un suivi fiable avec un simple tableau, puis choisir un outil selon vos besoins de partage et de confidentialité.
Partir des mouvements réels plutôt que d’un budget idéal
Le budget familial est une prévision des revenus et des dépenses du foyer, confrontée ensuite aux montants réellement constatés. Son premier rôle n’est pas de restreindre chaque achat : il sert à rendre visibles les engagements déjà pris et les marges de décision restantes.
Calculer votre solde budgétaire
Saisissez vos montants mensuels pour estimer votre budget.
Ces résultats sont un calcul budgétaire indicatif et ne constituent pas un conseil financier personnalisé.
Commencez par consulter les relevés des derniers mois, les factures et les échéanciers. Pour les dépenses annuelles, remontez suffisamment loin pour retrouver les assurances, les activités des enfants ou les frais de rentrée. Définissez aussi le périmètre : comptes communs, comptes personnels utilisés pour la famille, espèces et paiements différés.
Classer sans multiplier les catégories
Une catégorie doit aider à prendre une décision. Séparer alimentation, transport et loisirs est utile ; créer une ligne pour chaque enseigne complique généralement le suivi. Les dépenses des enfants peuvent être regroupées, puis détaillées si la garde, la cantine ou les activités représentent des engagements importants.
- Revenus : salaires nets effectivement reçus, prestations, pensions et autres ressources régulières.
- Charges fixes : loyer ou crédit immobilier, assurances, abonnements, remboursements de crédits et frais de garde récurrents.
- Dépenses variables : courses, carburant, vêtements, santé restant à charge et loisirs.
- Dépenses périodiques : rentrée, entretien du véhicule, vacances et cotisations annuelles.
- Épargne : réserve de sécurité et sommes destinées à des projets identifiés.
Avec des revenus irréguliers, construisez les engagements courants sur une base prudente, plutôt que sur votre meilleur mois. Affectez les rentrées supplémentaires une fois encaissées. Un virement entre deux comptes du foyer n’est pas un nouveau revenu : le compter deux fois fausserait le résultat.
Calculer ce qui reste sans oublier les dépenses à venir
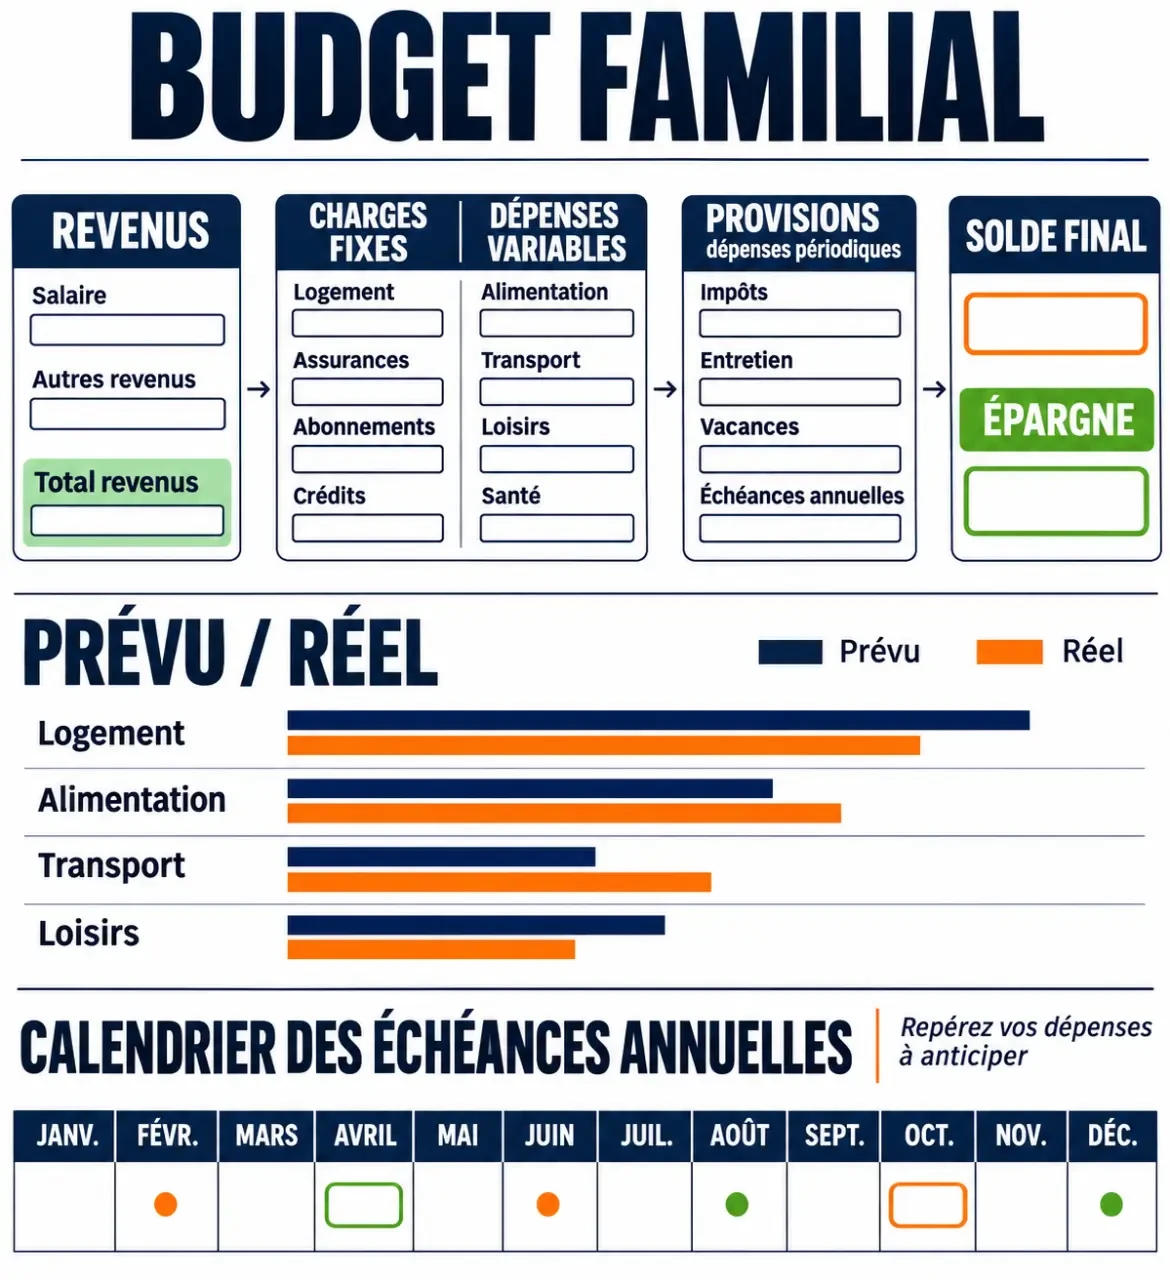
Le reste à vivre n’est pas le montant que vous pouvez dépenser librement. En retenant la définition « revenus moins charges fixes », cette somme doit encore financer les courses, les transports variables, les soins et les autres besoins quotidiens. Le solde après l’ensemble des dépenses donne une indication plus proche de la capacité d’épargne.
Un exemple pour distinguer les différents soldes
Le tableau suivant est un exemple pédagogique, pas une répartition recommandée. Il montre pourquoi un compte apparemment confortable peut laisser peu de marge une fois les échéances futures prises en compte.
| Poste | Montant mensuel illustratif |
|---|---|
| Revenus du foyer | 3 000 € |
| Charges fixes, crédits compris | 1 500 € |
| Reste à vivre après charges fixes | 1 500 € |
| Dépenses variables prévues | 1 000 € |
| Provision pour dépenses périodiques | 200 € |
| Marge restante avant épargne de sécurité ou projets | 300 € |
La provision consiste à réserver progressivement une somme pour une dépense connue. Si une échéance arrive dans quelques mois, divisez le montant restant à financer par le nombre de mois disponibles. Une dépense annuelle n’est pas un imprévu simplement parce qu’elle n’apparaît pas chaque mois.
Changez aussi d’échelle de temps : le budget mensuel mesure l’équilibre global, tandis qu’un calendrier des encaissements et prélèvements révèle les passages délicats. Un foyer peut terminer le mois à l’équilibre et manquer d’argent avant le versement du salaire. Inscrire les dates de valeur attendues et les échéances importantes permet de repérer ce creux de trésorerie avant qu’il ne survienne.
Évitez enfin le double comptage : si vous provisionnez une facture dans votre budget courant, son paiement doit être imputé à cette réserve, pas traité comme une seconde dépense à financer.
Choisir un support que le foyer utilisera vraiment
Le meilleur outil est celui que vous pouvez tenir à jour sans effort excessif. Avant de télécharger un modèle de budget familial gratuit, vérifiez qu’il distingue les montants prévus et réels, accepte vos catégories et permet de suivre plusieurs mois.
| Format | Usage pertinent | Point à vérifier |
|---|---|---|
| Excel | Personnaliser les catégories et automatiser les calculs. | Compatibilité du fichier, formules et éventuel coût du logiciel. |
| Google Sheets | Consulter et modifier un tableau partagé sur différents appareils. | Droits d’accès et paramètres de partage. |
| PDF imprimé | Faire ses comptes à la main avec une présentation stable. | Place disponible et calculs à effectuer manuellement. |
| Application | Saisir les dépenses au quotidien et suivre des enveloppes. | Fonctions gratuites, export, confidentialité et accès des membres. |
Parmi les modèles existants, creerentreprise.fr décrit un classeur gratuit comportant 4 onglets : budget mensuel type, graphiques, suivi mois par mois et récapitulatif avec courbe. Plan & Multiply présente des pochettes budgétaires, des plafonds mensuels et un partage par QR code. Sa présentation indique une absence de connexion bancaire et un Premium optionnel.
Ces caractéristiques ne peuvent pas être attribuées à Weesho.org. Pour évaluer ce site, vérifiez directement l’identité de l’éditeur, les conditions d’utilisation, les tarifs et la politique de confidentialité. Avant de saisir des informations financières, assurez-vous également de pouvoir récupérer vos données et supprimer votre compte.
Faire du suivi un rendez-vous de décision, pas un contrôle
Une courte mise à jour hebdomadaire permet de rapprocher les achats du budget prévu. En fin de mois, comparez les totaux par catégorie et cherchez la cause des écarts : montant sous-estimé, achat exceptionnel, hausse durable ou dépense oubliée. Corrigez ensuite la prévision plutôt que de reconduire un plafond irréaliste.
Réduire les écarts et partager les responsabilités
Commencez par les dépenses récurrentes peu utilisées, les frais évitables et les contrats à réexaminer. Pour l’alimentation ou le transport, distinguez les besoins indispensables des ajustements possibles. Une règle comme 50/30/20, présentée par meilleurescpi.com comme un repère entre besoins, envies, épargne et remboursement de dettes, ne doit pas devenir une obligation indépendante de vos ressources.
À deux, choisissez explicitement la méthode de contribution : parts égales, proportion aux revenus ou autre accord tenant compte des contraintes de chacun. En garde alternée ou en famille recomposée, précisez qui règle les frais scolaires, les vêtements et les activités. Une même dépense ne doit être ni oubliée ni comptabilisée deux fois.
Fixez ensemble un montant au-delà duquel un achat commun mérite une discussion, et préservez si possible une enveloppe personnelle pour chacun. Le suivi sert à coordonner les décisions, pas à justifier chaque petite dépense. Les enfants peuvent participer aux choix adaptés à leur âge sans porter la responsabilité de l’équilibre financier.
Enfin, séparez l’épargne pour les dépenses prévues du fonds d’urgence. Plan & Multiply propose un objectif de 3 mois de charges pour cette réserve ; c’est un cap possible, pas un préalable imposé. Si votre marge est faible, commencez par une somme soutenable et réévaluez-la lorsque les revenus ou les charges changent. Un budget réaliste vaut mieux qu’un objectif ambitieux abandonné au premier imprévu.
- Weesho.org budget familial : distinguer reste à vivre et argent vraiment disponible - 10 novembre 2026
- Trésorerie des petites entreprises : anticipez les décalages avant qu’ils ne bloquent l’activité - 7 novembre 2026
- Assurance vie et rendement en 2026 : comprendre les performances attendues - 4 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 MonFinancier, espace client et placements Suravenir : les vérifications à faire avant d’agir
 Accès privilégié ou risque collectif ? Ce que révèle vraiment un alternative investments club
 Inventiva en bourse : cours à 3,950 €, résistance à 4,49 et financement jusqu’au T2 2027
 Bénéteau en Bourse : le cours, le volume et le carnet d’ordres à lire sur BEN