Investissement immobilier en entreprise : achat direct ou SCI, le choix se joue aussi à la revente
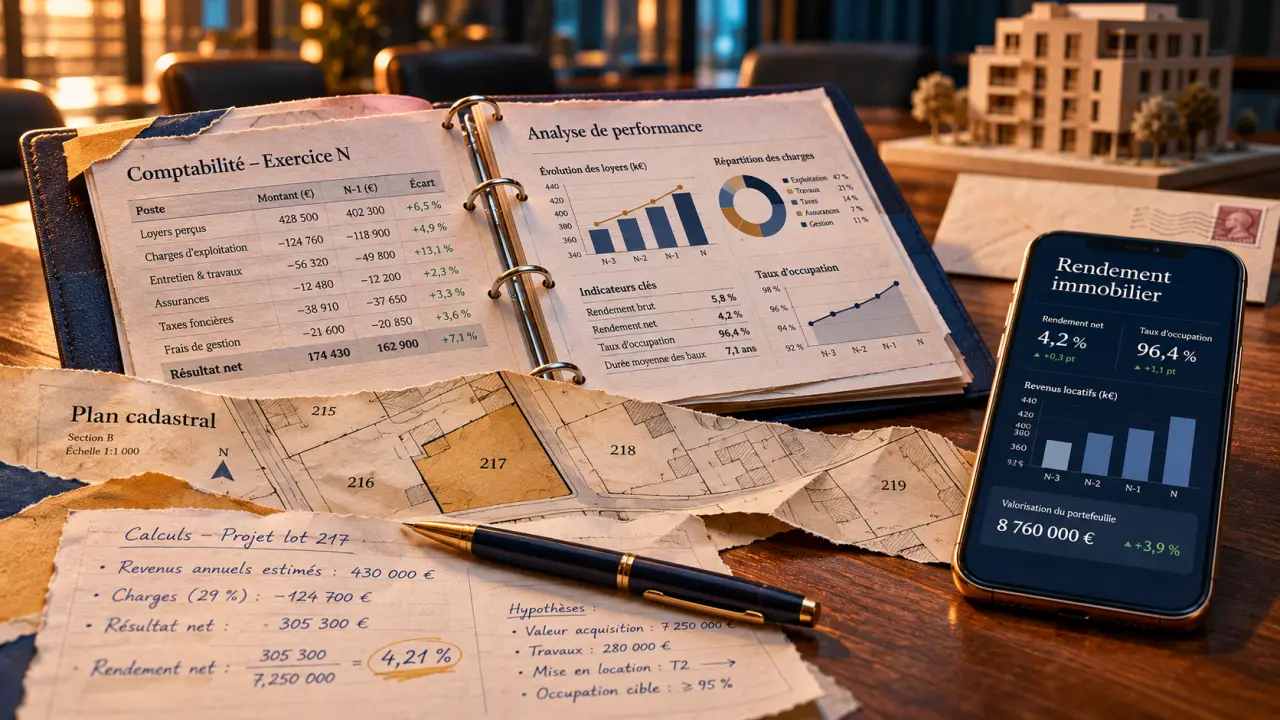
Investir dans l’immobilier avec son entreprise peut répondre à deux objectifs : acheter ses locaux ou percevoir des loyers. Le bon montage dépend toutefois moins de l’économie fiscale immédiate que de la trésorerie disponible, du risque locatif et des conditions de revente. Achat direct, SCI ou placement immobilier indirect : chaque solution engage différemment l’entreprise et ses associés.
Partir de l’usage du bien plutôt que du montage fiscal
L’immobilier d’entreprise désigne les bureaux, commerces, entrepôts et locaux d’activités. Il peut être acheté par une personne physique ou une société. Inversement, un investissement immobilier réalisé par une entreprise ne porte pas nécessairement sur un local professionnel. La nature du bien et l’identité de son propriétaire sont deux questions distinctes.
Estimer le coût d’un financement immobilier
Renseignez les caractéristiques de l’emprunt pour estimer vos remboursements.
Cette estimation n’intègre ni assurance, ni frais de dossier, ni garanties, ni fiscalité, ni évolution des loyers. Elle ne constitue pas une simulation bancaire personnalisée.
Acheter ses locaux ou louer à un tiers
Acquérir les locaux occupés par son entreprise permet de maîtriser leur usage et de constituer un patrimoine. Cela immobilise cependant des capitaux qui pourraient financer le développement commercial. Si l’activité grandit, déménage ou ralentit, le bâtiment peut devenir inadapté alors que le crédit reste à rembourser.
Un investissement locatif vise plutôt un revenu et une diversification. Les rendements de certains actifs professionnels peuvent dépasser ceux du résidentiel, mais cette différence rémunère aussi des risques : dépendance à un locataire, travaux spécialisés ou délai de relocation. Une faible vacance locative ne se présume pas ; elle se vérifie sur le marché local.
Adapter l’actif à la demande réelle
Pour des bureaux, examinez l’accessibilité, la divisibilité et les attentes des utilisateurs. Pour un commerce, étudiez le flux de clientèle et les activités autorisées. Pour un entrepôt, contrôlez les accès logistiques et les contraintes techniques. Un prix attractif ne compense pas nécessairement un local difficile à réutiliser.
Comparer achat direct, SCI et immobilier indirect
Le choix juridique détermine qui possède le bien, encaisse les revenus et supporte la dette. Il faut aussi vérifier l’objet social, les autorisations nécessaires et l’intérêt de l’opération pour la société qui investit.
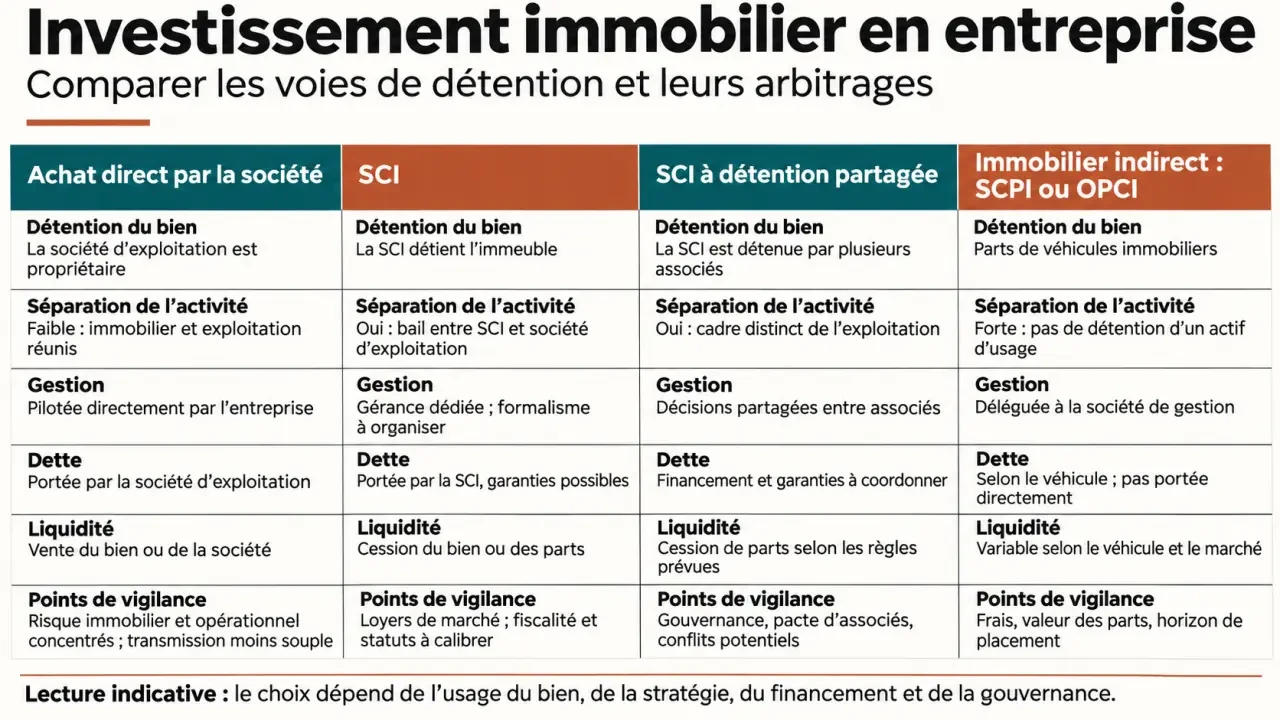
| Solution | Intérêt principal | Point de vigilance |
|---|---|---|
| Achat direct par SAS ou SARL | Pas de société immobilière supplémentaire | Immobilier et activité réunis dans le même patrimoine |
| SCI avec l’entreprise comme associée | Séparation de la détention immobilière et de l’exploitation | Gestion distincte, garanties et régime fiscal à examiner |
| SCI à détention partagée | Association de l’entreprise, du dirigeant ou d’autres investisseurs | Répartition des pouvoirs et des flux à encadrer |
| SCPI ou OPCI | Gestion déléguée et diversification selon le véhicule | Frais, risque de perte et liquidité non garantie |
Achat direct : simple en apparence, engageant dans la durée
Une SAS ou une SARL peut acquérir un immeuble lorsque l’opération respecte son cadre juridique. Les loyers et les charges entrent alors dans ses comptes. Cette solution évite une structure supplémentaire, mais expose l’actif immobilier aux risques de l’exploitation. Elle peut aussi compliquer une cession de l’entreprise si le repreneur ne souhaite pas acheter les murs.
SCI : organiser la séparation sans promettre une protection absolue
La SCI permet de détenir les murs séparément de l’activité opérationnelle. Elle peut les louer à l’entreprise, avec un bail et un loyer cohérents avec le marché. Une SCI exige en principe au moins deux associés : une détention durable à 100 % par une seule société n’est donc pas un schéma ordinaire à retenir sans examen juridique.
Lorsque l’entreprise ne détient qu’une partie des parts, les statuts doivent organiser les décisions, les apports et la sortie des associés. La SCI ne préserve pas automatiquement la capacité d’emprunt : la banque examine les engagements du groupe, les cautions et les garanties demandées.
Calculer la rentabilité après les charges et la vacance
Le rendement brut rapporte le loyer annuel au prix du bien. Pour comparer deux investissements, raisonnez plutôt sur le coût total d’acquisition, frais et travaux compris, puis déduisez les dépenses restant au propriétaire. Distinguez ensuite cette rentabilité du flux de trésorerie après remboursement du crédit.
- Intégrez les frais d’acquisition, de financement et de gestion.
- Vérifiez la taxe foncière et les charges récupérables selon le bail et la réglementation.
- Prévoyez entretien, assurances, travaux et remise en état.
- Simulez une période sans loyer et une éventuelle franchise accordée au prochain locataire.
Un actif occupé procure une visibilité immédiate, à condition de contrôler le paiement des loyers, la solidité du locataire et les clauses du bail. Un local libre laisse davantage de choix, mais son financement doit absorber la commercialisation et les aménagements nécessaires.
Le bail commercial classique est généralement conclu pour 9 ans, avec une faculté de résiliation du locataire à chaque échéance de 3 ans, sous réserve des exceptions applicables. Le bail professionnel a une durée minimale de 6 ans, mais permet au locataire de partir avant son terme avec préavis. Un bail long n’équivaut donc pas à des loyers garantis.
Regardez aussi le portefeuille comme à travers une lentille : la diversification apparente peut masquer une forte concentration. Acheter les murs de son entreprise fait dépendre le revenu professionnel et la valeur locative du même moteur économique. Si l’activité rencontre des difficultés, les deux peuvent se dégrader ensemble. Un locataire tiers dans un autre secteur peut réduire cette dépendance, sans supprimer le risque immobilier.
Évaluer la fiscalité pendant la détention et à la sortie
Le régime fiscal influence le revenu disponible, mais aussi le coût d’une cession. Comparer uniquement l’impôt économisé pendant les premières années peut conduire à choisir un montage défavorable sur l’ensemble de sa durée.
À l’IS, l’amortissement réduit le résultat, pas les échéances
Dans une société soumise à l’impôt sur les sociétés, la construction est généralement amortissable, contrairement au terrain. Les composants et leurs durées d’utilisation doivent être déterminés de manière justifiable ; une durée unique de 25 à 30 ans ne convient pas automatiquement à tout immeuble.
À titre d’illustration simplifiée, pour un bien de 100 000 euros dont 70 000 euros seraient amortissables sur 30 ans, la dotation annuelle serait d’environ 2 333 euros. Avec 5 000 euros de loyers, le résultat avant autres charges serait d’environ 2 667 euros. Ce calcul ne représente ni la trésorerie disponible ni l’impôt final : intérêts, frais et autres règles restent à intégrer.
À la revente, les amortissements réduisent la valeur nette comptable et peuvent augmenter le résultat taxable de cession. Une distribution ultérieure aux associés peut également entraîner une imposition distincte.
En SCI, le régime des associés compte aussi
Une SCI à l’IR ne se résume pas à la fiscalité d’un particulier : lorsqu’une société à l’IS détient des parts, sa quote-part relève de règles spécifiques. L’option pour l’IS mérite une simulation à long terme. La location meublée, activité commerciale fiscalement, peut également modifier le régime de la SCI. Enfin, un déficit ne remonte pas automatiquement vers l’entreprise associée ; l’intégration fiscale obéit à des conditions strictes.
Valider le projet avant d’immobiliser la trésorerie
Une entreprise mature, disposant d’une réserve stable, n’a pas les mêmes contraintes qu’une société en croissance ou à l’activité cyclique. Avant toute offre, conservez une marge pour les besoins d’exploitation et confrontez le projet à un scénario dégradé.
- Faites vérifier le bien, les diagnostics, les travaux et le bail.
- Obtenez un financement précisant garanties et engagements.
- Comparez les montages après fiscalité, jusqu’à la revente.
- Formalisez les règles entre associés et les conditions de sortie.
Faites valider ces hypothèses par l’expert-comptable et le notaire. Le bon investissement immobilier en entreprise reste supportable sans avantage fiscal exceptionnel, sans hausse automatique du prix et sans occupation permanente du bien.

- Formation en investissement immobilier : un programme solide plutôt qu’une promesse de rente - 9 novembre 2026
- Investissement immobilier en entreprise : achat direct ou SCI, le choix se joue aussi à la revente - 8 novembre 2026
- Investissement immobilier professionnel : le rendement affiché ne suffit pas - 7 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Succession en pleine propriété : vendre, louer et arbitrer avec l’usufruit
 Capitaux propres négatifs : 4 mois pour agir, 2 ans pour les reconstituer
 Gestion du patrimoine immobilier : valoriser, entretenir et sécuriser ses biens dans la durée
 Investissement immobilier en direct : les 4 chiffres qui décident si le projet tient la route