Investissement immobilier en direct : les 4 chiffres qui décident si le projet tient la route
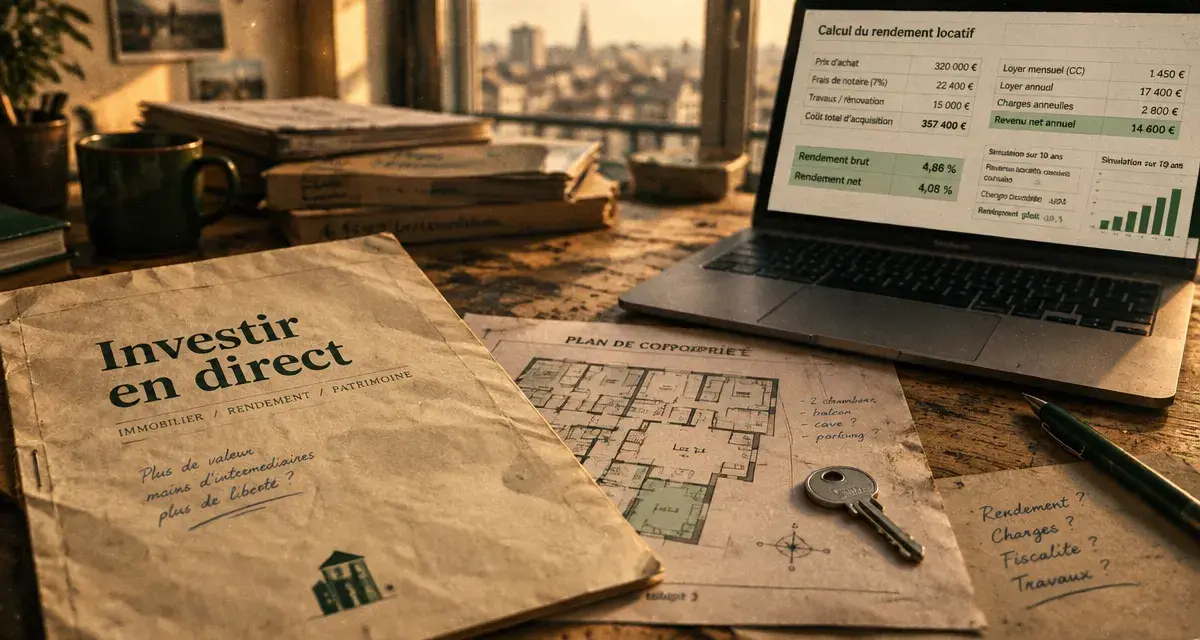
Investir dans l’immobilier en direct, c’est acheter un bien physique (appartement, maison, parking, local) dont on devient pleinement propriétaire, puis l’occuper, le louer ou le revendre. Contrairement à la pierre-papier, aucun intermédiaire ne gère le patrimoine à votre place : vous choisissez, vous financez, vous assumez. Ce contrôle est la force de la formule, et aussi sa contrainte. Voici de quoi juger si elle correspond à votre situation.
Acheter en direct : ce que l’on possède vraiment
Un actif tangible, des responsabilités à l’identique
Être propriétaire en direct signifie détenir un titre de propriété sur un bien précis, situé à une adresse précise. Vous décidez de la localisation, de l’état du bien, du type de location (nue, meublée, saisonnière, colocation ou bail professionnel) et du niveau de travaux. En contrepartie, vous supportez la taxe foncière, l’assurance, les charges de copropriété non récupérables, l’entretien et la mise en conformité du logement.
Calculateur de rendement locatif
Estimez le rendement brut, le rendement net de charges et, en option, le cash-flow mensuel avec crédit.
Les frais de notaire et la fiscalité (impôt sur le revenu, prélèvements sociaux, etc.) ne sont pas inclus dans ce calcul. Ce résultat est une estimation indicative fondée uniquement sur les valeurs que vous saisissez ; il ne constitue pas un conseil personnalisé.
Les étapes d'un achat locatif
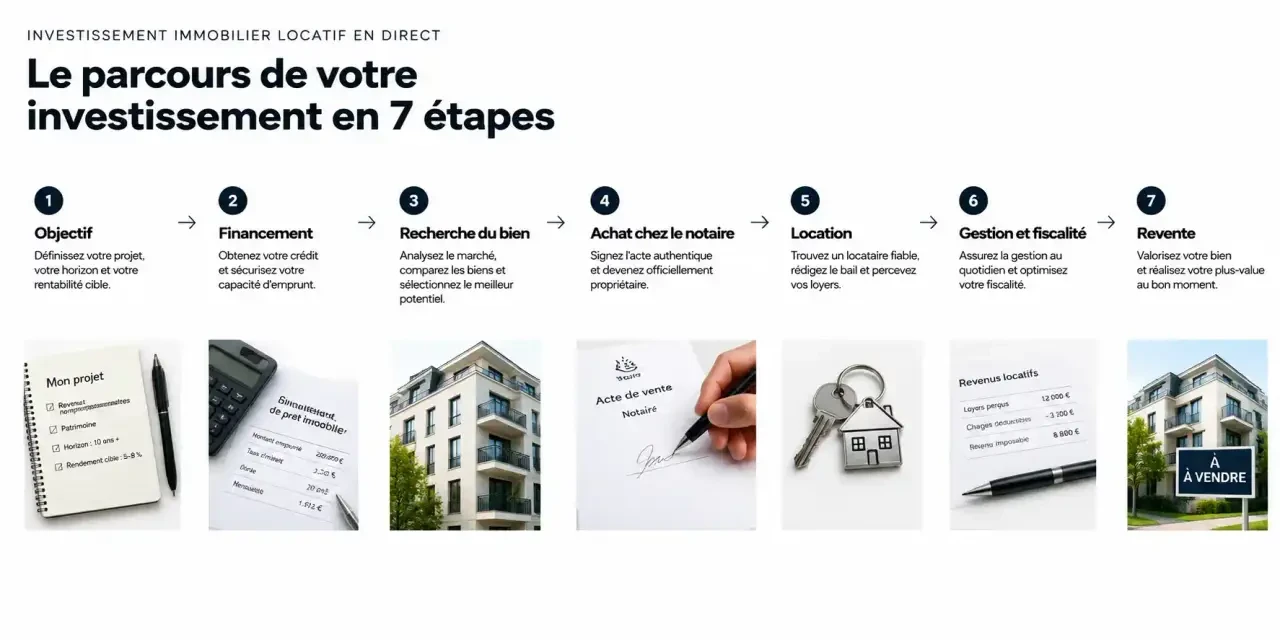
Le parcours suit un ordre assez constant : définir son objectif (revenus, capitalisation, retraite, transmission), calculer sa capacité d'emprunt, repérer un secteur à demande locative solide, négocier, signer le compromis, puis passer chez le notaire. Avant de signer, examinez les diagnostics, dont le DPE, car la performance énergétique conditionne désormais la décence du logement et donc sa mise en location. Étudiez aussi les procès-verbaux d'assemblée générale de la copropriété : travaux votés, appels de fonds à venir et charges pèsent directement sur votre rentabilité.
Financer : apport, crédit et effet de levier
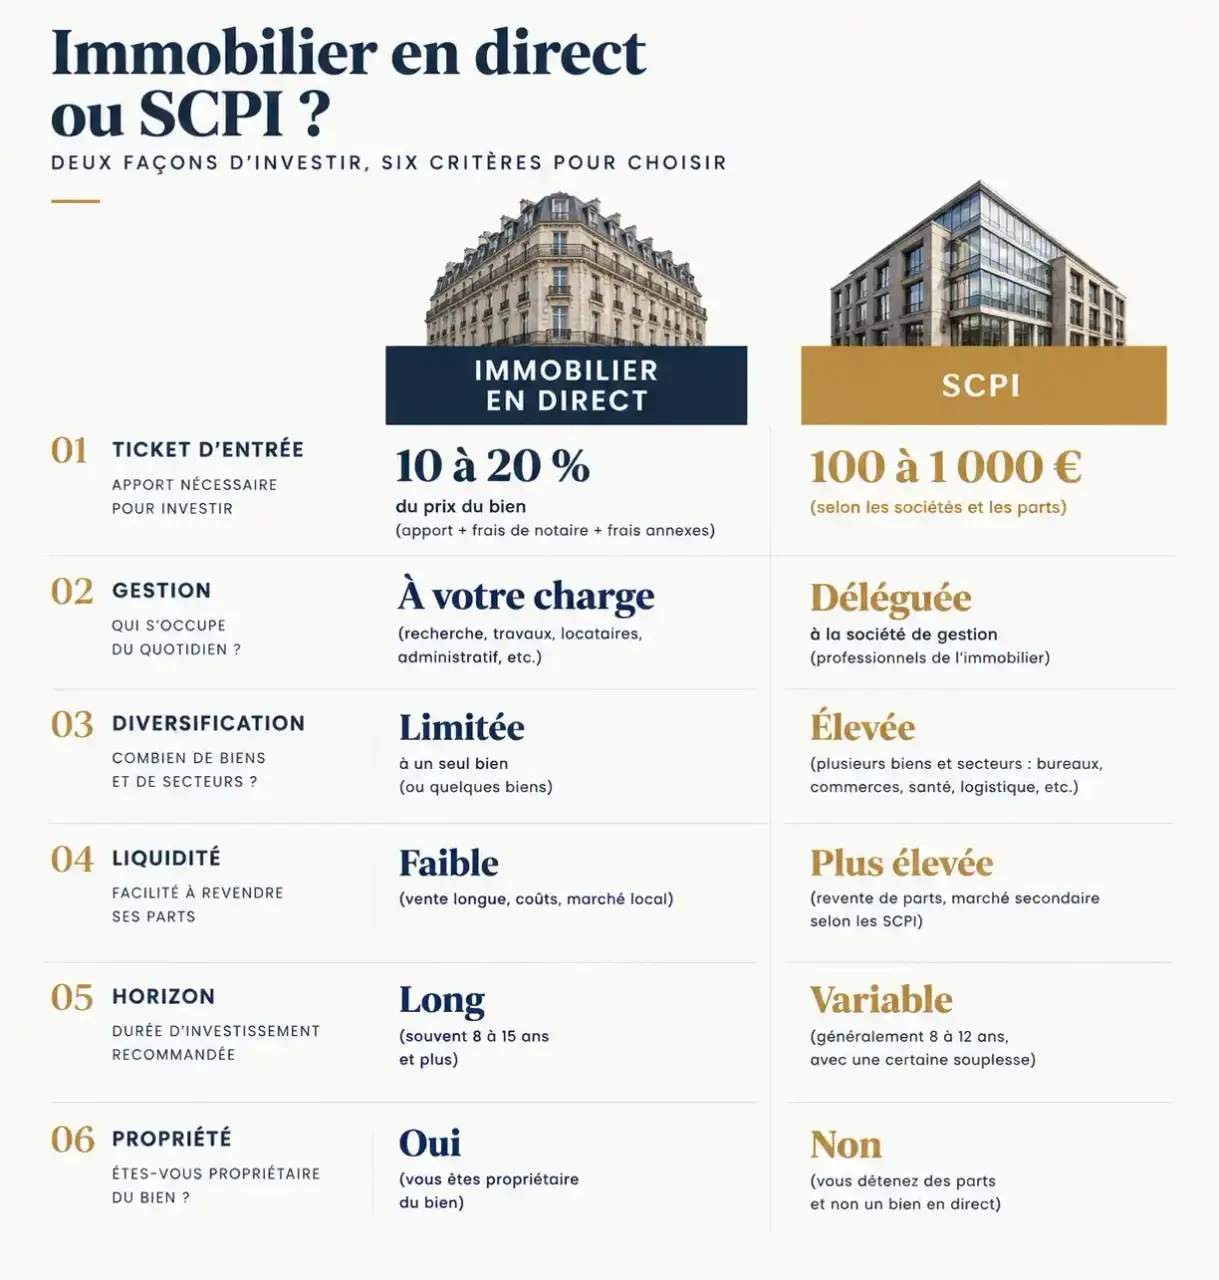
Les banques demandent habituellement un apport de 10 à 20 % du prix d'achat. Pour un bien à 200 000 euros, il faut prévoir environ 30 000 à 50 000 euros selon les frais et l'apport retenus. C'est le principal ticket d'entrée de l'immobilier direct, très supérieur à celui des SCPI, accessibles à partir de quelques centaines d'euros.
Le crédit joue un rôle d'effet de levier : il permet d'acquérir un actif plus important que son épargne, et les loyers participent au remboursement. Mais le levier agit dans les deux sens. Une vacance prolongée ou un impayé n'interrompt pas les mensualités. Avant de vous engager, simulez un scénario dégradé : que se passe-t-il si le bien reste vide plusieurs mois ou si les charges augmentent fortement ?
Rendement : brut, net et ce qui reste vraiment
Ne pas confondre les notions
Le rendement brut rapporte le loyer annuel au prix d'achat. Pour l'immobilier résidentiel direct, il se situe généralement entre 3 et 7 % par an. Le rendement net, lui, intègre la taxe foncière, l'assurance, l'entretien, les charges non récupérables et la vacance : il est souvent inférieur de 1 à 3 points au rendement brut. La rentabilité globale ajoute ensuite la plus-value éventuelle à la revente, tandis que le cash-flow mesure ce qu'il reste chaque mois après le crédit.
Les frais qui grignotent le résultat
La gestion locative déléguée coûte généralement 5 à 7 % du loyer annuel, davantage selon les formules, parfois plus de 10 %. À la revente, la commission d'agence se situe entre 3 et 8 %, et la vente peut prendre plusieurs mois. Ces coûts rappellent qu'un bien se juge sur la durée : plus la détention est longue, mieux les frais d'acquisition sont amortis.
Une manière utile de lire ces chiffres : voyez votre bien comme une mosaïque de petites pièces. Chaque tesselle (loyer, vacance, taxe foncière, assurance, mensualité, travaux) paraît anodine isolément, mais c'est leur assemblage qui dessine l'image réelle. Retirer une seule pièce, comme un mois sans locataire, déforme tout le motif. Dresser cette mosaïque ligne par ligne sur douze mois, avant d'acheter, évite de juger un projet sur le seul loyer affiché.
Fiscalité : location nue ou meublée
En location nue, les loyers relèvent des revenus fonciers. Sous 15 000 euros de revenus fonciers annuels, le micro-foncier s'applique avec un abattement de 30 %. Au-delà, ou si les charges réelles sont élevées, le régime réel permet de déduire les dépenses et, en cas de travaux, de créer un déficit foncier, plafonné à 10 700 euros par an selon les conditions mentionnées, avec un report possible sur les dix années suivantes. Les prélèvements sociaux sur ces revenus s'élèvent à 17,2 %.
La location meublée relève des bénéfices industriels et commerciaux, avec une logique différente, notamment sur l'amortissement. Le bon choix dépend de votre tranche d'imposition, du niveau de travaux et du temps que vous voulez consacrer à la gestion. Selon votre patrimoine, pensez aussi à l'IFI et à la plus-value à la revente, dont la fiscalité dépend de la durée de détention. Ces règles évoluent : vérifiez-les auprès de l'administration fiscale ou d'un conseiller avant de décider.
Immobilier direct ou SCPI : le comparatif
La SCPI est une forme de pierre-papier : vous détenez des parts d'une société qui possède un parc d'immeubles et le gère à votre place. Le choix dépend surtout de votre budget, de votre temps et de votre tolérance à la concentration du risque.
| Critère | Immobilier direct | SCPI |
|---|---|---|
| Propriété | Un bien précis | Des parts d'une société |
| Ticket d'entrée | Apport de 10 à 20 % du prix | Généralement entre 100 et 1 000 euros |
| Gestion | Vous ou une agence (5 à 7 % du loyer, parfois plus) | Société de gestion (frais pouvant aller jusqu'à 15 %) |
| Diversification | Faible : un bien, une zone | Mutualisée entre plusieurs biens et locataires |
| Liquidité | Revente sur plusieurs mois | Cession de parts en 2 à 6 mois, non garantie |
| Horizon | Long terme | 8 à 10 ans recommandés |
Aucune des deux options ne garantit ni le capital ni les revenus. Certains investisseurs combinent les deux : un bien en direct pour le contrôle et l'effet de levier, des parts de SCPI pour diversifier avec un budget plus modeste.
À qui l'immobilier direct convient-il ?
La formule convient à celui qui dispose d'un apport, d'une capacité d'emprunt stable et d'un horizon long. Elle suppose soit du temps pour gérer, soit le budget pour déléguer. Elle s'adapte à plusieurs objectifs : compléter ses revenus, préparer la retraite, loger un proche ou transmettre un bien, éventuellement via un démembrement entre nue-propriété et usufruit.
Avant d'acheter, vérifiez cette liste :
- la demande locative réelle du quartier (transports, services, emploi) ;
- le DPE et les travaux de mise aux normes à prévoir ;
- les charges de copropriété et les travaux votés ;
- le rendement net après vacance, taxe foncière et frais de gestion ;
- le régime fiscal le plus adapté à votre situation ;
- votre marge de manœuvre si le bien reste vide plusieurs mois.
Si l'un de ces points reste flou, un conseiller en gestion de patrimoine peut vous aider à arbitrer selon votre profil.

- Investissement immobilier en direct : les 4 chiffres qui décident si le projet tient la route - 30 octobre 2026
- Rachat de crédit immobilier à Paris : un taux plus bas ne suffit pas à faire une économie - 29 octobre 2026
- Conseils financiers : choisir un conseiller sans perdre de vue les frais et les risques - 28 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Conseiller financier : le bon profil dépend de votre besoin bancaire, patrimonial ou assurantiel
 Conseiller immobilier indépendant : missions concrètes, RSAC et différences avec l’agent freelance
 Fiduciaire : définition, rôles et enjeux d’une gestion basée sur la confiance
 Conseils financiers : choisir un conseiller sans perdre de vue les frais et les risques