MACSF RES fonds en euros : 3,15 % de rendement, mais quel gain après les frais ?
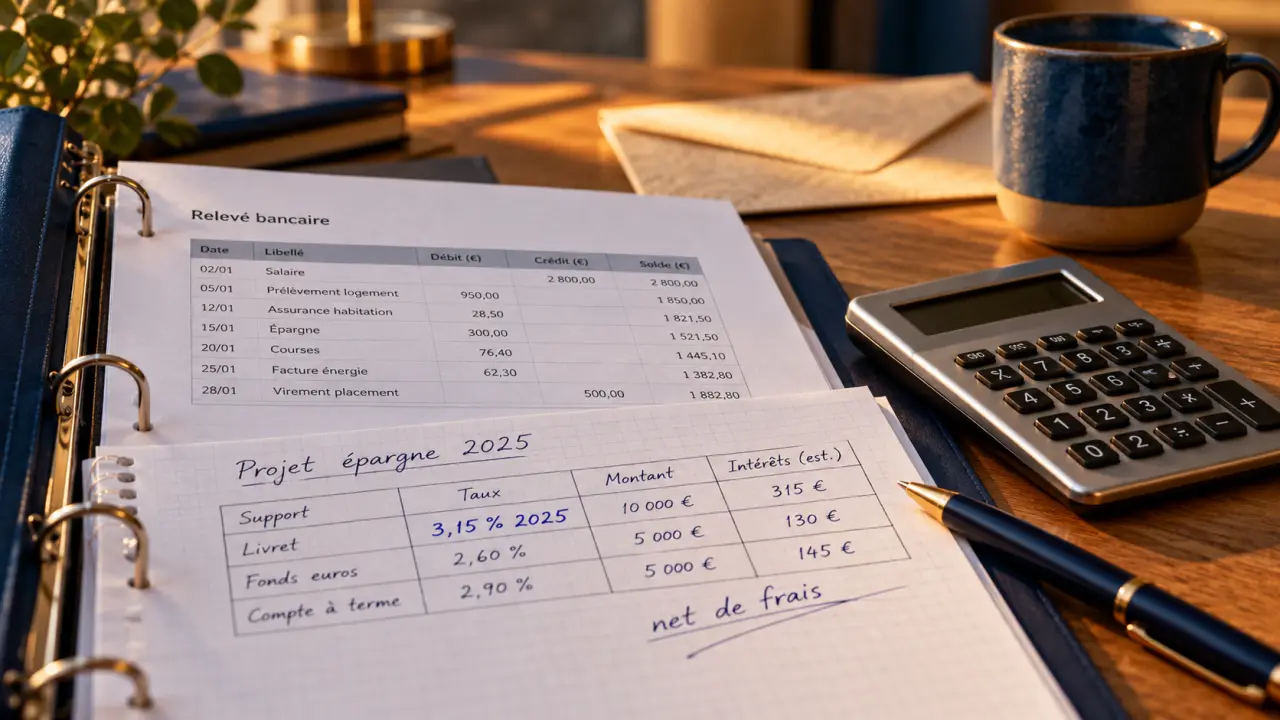
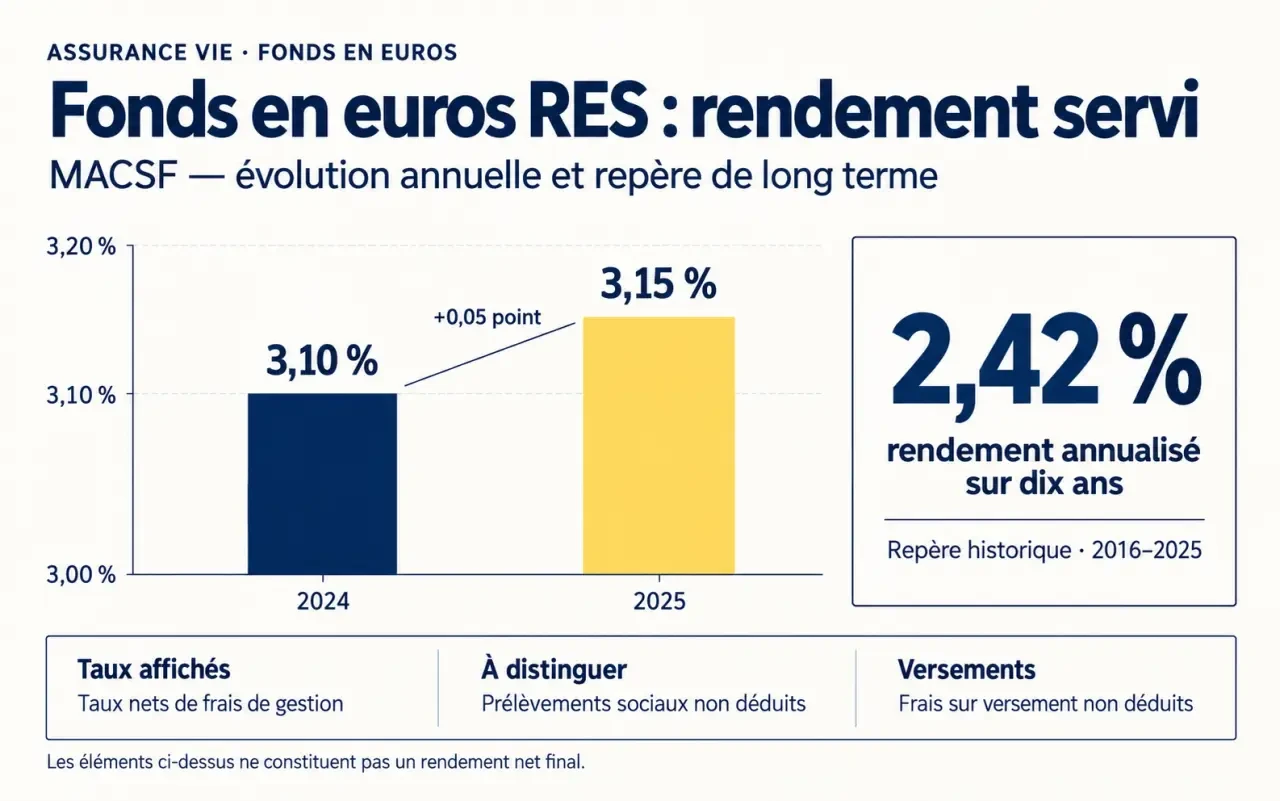
Le fonds en euros RES de la MACSF affiche un rendement de 3,15 % pour 2025, contre 3,10 % en 2024. Ce taux est net de frais de gestion, mais hors prélèvements sociaux et fiscaux. Il ne tient pas non plus compte des éventuels frais sur versement. Pour évaluer ce placement, il faut donc distinguer la rémunération annoncée, le gain réellement conservé et les conditions de garantie prévues par votre contrat.
Un rendement de 3,15 % à replacer dans la durée
La progression du taux servi atteint 0,05 point par rapport à l’année précédente. La MACSF présente cette rémunération comme accessible à tous les épargnants concernés, sans condition de bonus liée à une proportion d’unités de compte. Cela facilite la comparaison avec des offres dont le taux promotionnel suppose une prise de risque supplémentaire.
Simulateur du rendement du fonds RES
Estimez la valeur brute d’un versement selon vos hypothèses de frais, de taux annuel et de durée.
Résultats de l’estimation
Montant investi = montant versé × (1 − frais sur versement)
Valeur finale = montant investi × (1 + taux annuel)durée
À retenir : ce calcul pédagogique ne simule ni la fiscalité, ni les prélèvements sociaux, ni les modalités particulières de rachat. Le taux saisi est une hypothèse et ne constitue pas une garantie de rendement. Les frais, les garanties et les conditions applicables doivent être vérifiés dans le contrat.
| Support ou catégorie | Rendement 2025 | Rendement 2024 | Rendement annualisé sur dix ans |
|---|---|---|---|
| Fonds en euros RES | 3,15 % | 3,10 % | 2,42 % |
| Certains contrats à frais de gestion réduits, selon le tableau MACSF | 3,20 % | 3,15 % | 2,47 % |
| Fonds en euros RES Fonds de Pension | 3,15 % | 3,10 % | 2,46 % |
Ces taux sont annoncés nets de frais de gestion et hors prélèvements sociaux et fiscaux. Le rendement annualisé traduit une progression moyenne composée : 2,42 % sur dix ans ne signifie pas que chaque année a rapporté 2,42 %. La MACSF indique également un rendement cumulé de 19,40 % sur les huit dernières années, indicateur qui ne doit pas être confondu avec un taux annuel.
Une comparaison favorable, à périmètre identique
Dans sa communication sur les rendements, la MACSF rapproche les 3,15 % d’une moyenne de marché estimée à 2,65 %, soit un avantage de 0,50 point. Une autre présentation pédagogique mentionne 2,63 % : mieux vaut conserver la référence et le périmètre de chaque comparaison plutôt que mélanger ces moyennes.
Face à Euro Exclusif, Netissima ou un autre fonds en euros, comparez le taux réellement accessible avec votre allocation, les frais d’entrée et la durée des éventuels bonus. Un taux supérieur sous condition n’est pas nécessairement plus avantageux. Les performances passées ne préjugent pas des performances futures.
La sécurité du fonds dépend aussi des clauses du contrat
Le fonds en euros est un support dont la garantie est portée par l’assureur. Il bénéficie de l’effet cliquet : les intérêts attribués sont acquis et rejoignent l’épargne, selon les modalités contractuelles. Contrairement aux unités de compte, sa valeur n’évolue pas directement au gré des marchés financiers.
La formule « capital garanti » mérite néanmoins une lecture attentive. Finance Héros mentionne pour RES Multisupport une garantie de 99,50 % et des frais de gestion pouvant atteindre 0,50 %. Avant de souscrire, demandez la clause exacte : porte-t-elle sur les sommes versées après frais d’entrée, et quelle déduction de frais reste possible ? La notice contractuelle prime sur une présentation générale.
Disponibilité et retraite ne suivent pas les mêmes règles
Sur une assurance vie, l’épargne peut en principe faire l’objet d’un rachat partiel ou total, selon les conditions du contrat. « Disponible » ne signifie toutefois pas créditée immédiatement sur votre compte bancaire : traitement de la demande et justificatifs peuvent intervenir. Pour un produit retraite, les possibilités de sortie sont différentes et l’épargne est généralement immobilisée jusqu’à la retraite, sauf cas de déblocage autorisés.
Le fonds en euros peut servir de socle patrimonial, mais ce socle ne remplace pas nécessairement une réserve immédiatement mobilisable. Si une dépense imprévue vous oblige à vendre des unités de compte en baisse pendant le traitement d’un rachat, votre organisation manque de liquidité malgré sa poche sécurisée. Distinguez donc l’argent du quotidien, la réserve d’urgence et le capital destiné aux projets : cette architecture compte autant que le taux affiché.
Obligations et réserves : les moteurs de la rémunération
La composition du Fonds RES est majoritairement obligataire, avec plus de 70 % d’obligations selon la MACSF. Ces titres financent des États ou des entreprises et procurent des revenus au portefeuille. La diversification comprend également de l’immobilier, des actions cotées et non cotées, des infrastructures et des OPCVM.
La MACSF indique par ailleurs que 78 % de l’actif général est investi dans les entreprises. Ce chiffre ne s’ajoute pas à la part obligataire : il décrit les bénéficiaires du financement, et non une classe d’actifs distincte. Une obligation d’entreprise appartient aux deux catégories.
Pour l’exercice présenté, la MACSF fait état de plus de 4 milliards d’euros d’investissements obligataires, avec un taux moyen de rendement de 3,92 %. Ce rendement d’acquisition n’est pas le taux versé aux assurés. Le portefeuille conserve aussi des titres achetés auparavant, parfois moins rémunérateurs, et supporte des charges ainsi que des risques de crédit.
La participation aux bénéfices amortit les variations
Une partie des résultats peut être mise en réserve dans la provision pour participation aux bénéfices, ou PPB, pour être redistribuée ultérieurement. Le délai maximal de redistribution est de huit ans. Ce mécanisme contribue à lisser les rémunérations, sans garantir un taux futur. La règle de redistribution minimale de 85 % des produits financiers présentée dans la pédagogie MACSF s’apprécie dans le cadre réglementaire applicable : elle ne constitue pas une promesse individuelle de rendement.
Les frais peuvent absorber le gain de la première année
Finance Héros indique des frais sur versement pouvant atteindre 3 % vers le fonds en euros, contre 0,60 % pour certains prélèvements automatiques. Ces conditions doivent être vérifiées dans le barème applicable à votre opération. Les frais de gestion déjà intégrés au taux annoncé ne doivent pas être soustraits une seconde fois.
Prenons un exemple purement illustratif : sur 10 000 € versés avec 3 % de frais d’entrée, seuls 9 700 € sont investis. Avec une rémunération de 3,15 % appliquée pendant une année entière, les intérêts atteignent 305,55 €, soit 10 005,55 € avant prélèvements sociaux et fiscaux. Le gain par rapport au versement initial n’est donc que de 5,55 € avant ces prélèvements.
Sans frais d’entrée, le même versement produirait 315 € avant prélèvements. Cet écart montre pourquoi la durée envisagée et les conditions tarifaires comptent davantage qu’une petite différence de taux entre deux fonds. Vérifiez aussi les frais d’arbitrage : déplacer une épargne déjà investie peut avoir un coût.
Sur l’assurance vie, la fiscalité d’un rachat porte sur la part de gains comprise dans le retrait, et non sur la totalité de la somme retirée. Son traitement dépend notamment de l’ancienneté du contrat et de la date des versements. Les règles d’un produit retraite sont différentes : une simulation doit intégrer l’enveloppe retenue.
Quel contrat retenir selon votre objectif ?
Les dénominations RES Multisupport, RES Capi, RES Capitalisation et RES Retraite renvoient à des enveloppes ou générations de contrats différentes. La gamme retraite comprend également le Fonds RES Fonds de Pension. Un nom proche ne garantit ni les mêmes modalités d’accès, ni la même disponibilité, ni une fiscalité identique. Faites confirmer le support et le taux correspondant à votre contrat précis.
Pour RES Multisupport, Finance Héros mentionne un versement initial minimal de 200 € et des versements programmés à partir de 30 €. Les conditions actuelles d’adhésion, les frais et l’accès selon votre situation doivent être confirmés auprès de la MACSF.
- Projet à échéance proche : privilégiez la stabilité, la disponibilité et des frais d’entrée limités.
- Préparation de la retraite : examinez d’abord les contraintes de sortie et l’intérêt fiscal de l’enveloppe.
- Placement de long terme : envisagez une diversification seulement si vous acceptez le risque de perte en capital des unités de compte.
Avant un versement, consultez sur le site officiel de la MACSF la page annuelle des rendements, puis la notice et le barème de votre contrat. Le fonds RES mérite d’être étudié pour sa rémunération et sa fonction sécurisante ; son intérêt réel dépend surtout du coût d’accès, de votre horizon et de votre besoin de liquidité.
- MACSF RES fonds en euros : 3,15 % de rendement, mais quel gain après les frais ? - 27 octobre 2026
- Fonds euros : un capital protégé, mais pas à n’importe quelles conditions - 26 octobre 2026
- Assurance-vie ou prévoyance : capital, rente, exclusions, ce que chaque contrat verse vraiment - 19 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Accès privilégié ou risque collectif ? Ce que révèle vraiment un alternative investments club
 Danone en Bourse : cours à 67,240 €, support à 66,70 € et consensus Accumuler
 Icade en Bourse : lire le consensus, les ratings et le carnet d’ordres sans se tromper
 Bénéteau en Bourse : le cours, le volume et le carnet d’ordres à lire sur BEN