Crédit immobilier : taux actuel sur 15, 20 et 25 ans, et coût réel à comparer
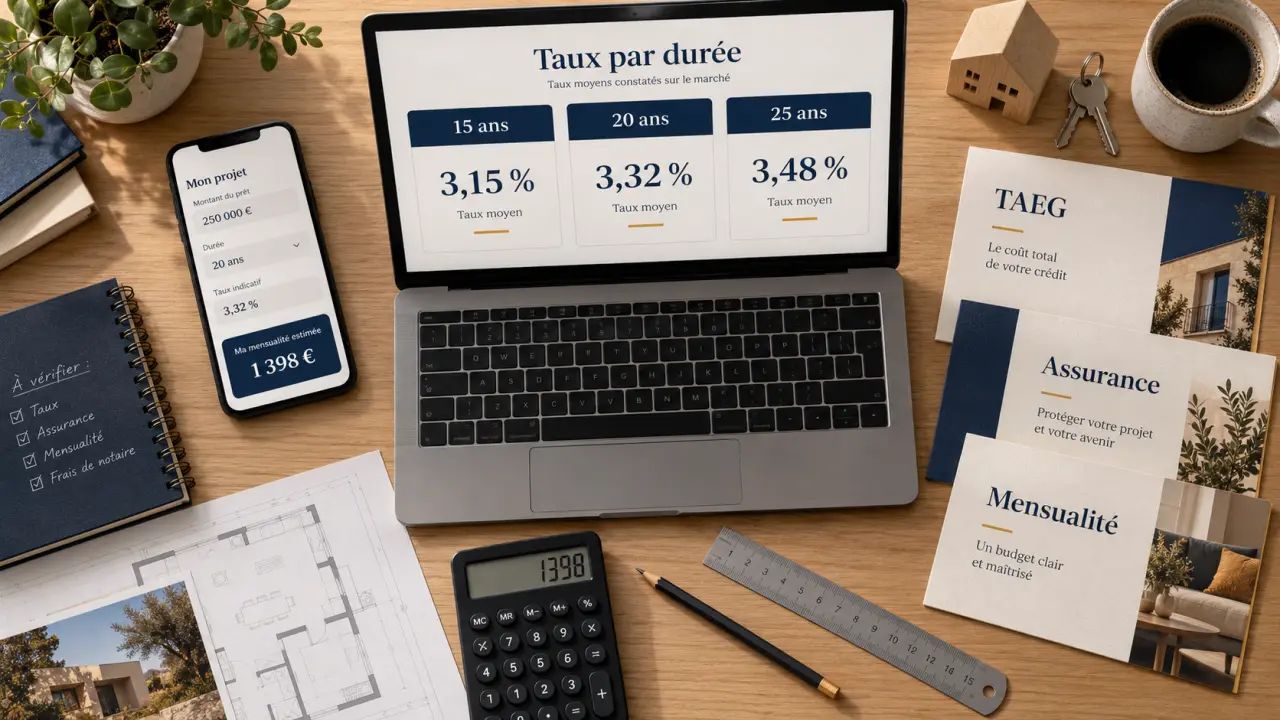
En octobre 2026, les taux négociés annoncés par Meilleurtaux se situent autour de 3,40 % sur 15 ans, de 3,50 à 3,55 % sur 20 ans et de 3,60 à 3,65 % sur 25 ans, hors assurance. Ces repères ne constituent pas une offre : le taux accessible dépend de votre dossier, de la banque et du coût de l’assurance. Pour juger la faisabilité d’un achat, il faut donc regarder simultanément la mensualité, le TAEG et le coût total.
Les taux à comparer selon la durée du crédit
Les relevés d’octobre 2026 montrent des écarts sensibles entre les conditions réservées aux dossiers les plus favorables et les barèmes de marché. Le tableau CAFPI ci-dessous distingue ces niveaux : un taux bas observé n’est pas une promesse valable pour tous les emprunteurs.
| Durée | Taux les plus bas CAFPI | Taux moyens CAFPI | Taux de marché CAFPI |
|---|---|---|---|
| 10 ans | 2,88 % | 3,20 % | 3,48 % |
| 15 ans | 3,00 % | 3,28 % | 3,71 % |
| 20 ans | 3,20 % | 3,51 % | 3,84 % |
| 25 ans | 3,35 % | 3,59 % | 3,98 % |
Ces taux nominaux sont présentés hors assurance et frais annexes. CAFPI indique actualiser ses données sur les 15 derniers jours. Pour son indicateur de premier décile, le calcul repose sur au moins 50 dossiers lorsque le volume est représentatif. Ce décile décrit la partie basse de la distribution, pas le taux accordé automatiquement à un dossier solide.
Pourquoi les baromètres affichent des résultats différents
Un taux moyen dépend des dossiers observés, de leur date, des banques partenaires et de la méthode retenue. CAFPI mentionne également des taux moyens de 3,30 % sur 15 ans et de 3,58 % sur 25 ans dans son analyse, contre 3,28 % et 3,59 % dans son tableau. Ces différences invitent à comparer des relevés de même périmètre plutôt qu’à chercher une précision artificielle au centième.
Meilleurtaux relève, de son côté, des barèmes standards moyens à 3,86 % en octobre 2026, contre 3,69 % début septembre, pour une durée moyenne d’environ 23 ans. Ce chiffre global ne se compare donc pas directement au taux moyen d’une durée précise.
Du taux affiché au coût réel : les vérifications indispensables
Le taux nominal sert à calculer les intérêts. Le TAEG, ou taux annuel effectif global, intègre également les coûts obligatoires pour obtenir le financement aux conditions proposées : assurance exigée, frais de dossier, garantie et, le cas échéant, frais d’intermédiation. Il constitue le repère principal pour comparer deux propositions de même montant et de même durée.
Demandez aussi le coût en euros de l’assurance et sa quotité, c’est-à-dire la part du capital couverte pour chaque assuré. Une assurance moins chère n’est intéressante que si les garanties correspondent aux exigences du prêteur et à vos besoins. Ne confondez pas son tarif avec le taux nominal du prêt.
Le taux d’usure porte sur le TAEG
Le taux d’usure est le plafond légal applicable au coût global du crédit. Selon Service-Public, les seuils applicables à compter du 1er octobre 2026 sont les suivants :
- 4,09 % pour un prêt à taux fixe de moins de 10 ans ;
- 4,68 % de 10 ans à moins de 20 ans ;
- 5,40 % à partir de 20 ans ;
- 5,52 % pour un prêt à taux variable ;
- 6,49 % pour un prêt-relais.
Un taux nominal inférieur au plafond ne suffit donc pas : l’assurance et les frais peuvent entraîner un dépassement du TAEG. Vérifiez toujours le seuil correspondant à votre catégorie de prêt et à la date de votre offre.
Choisir sa durée avec une mensualité et un coût total
Allonger le remboursement réduit généralement la mensualité, mais augmente les intérêts cumulés et prolonge le paiement de l’assurance. La bonne durée n’est donc pas nécessairement la plus courte : elle doit laisser un budget confortable après les dépenses courantes et les charges du logement.
Pour illustrer cet arbitrage, voici une simulation indicative de 200 000 € à taux fixe de 3,50 %, identique sur chaque durée pour isoler l’effet du temps. Les montants sont arrondis, hors assurance et frais ; ils ne constituent pas des taux proposés par une banque.
| Durée | Mensualité approximative | Total des intérêts approximatif |
|---|---|---|
| 15 ans | 1 430 € | 57 358 € |
| 20 ans | 1 160 € | 78 381 € |
| 25 ans | 1 001 € | 100 374 € |
Dans cet exemple, passer de 20 à 25 ans libère environ 159 € par mois, mais ajoute près de 22 000 € d’intérêts. À l’inverse, une mensualité trop élevée peut vous empêcher de conserver une épargne de sécurité.
Pour estimer votre capacité d’emprunt, partez des revenus retenus par la banque. Le cadre général prévoit un taux d’effort maximal de 35 %, assurance comprise, avec des possibilités de dérogation encadrées. Avec 4 000 € de revenus mensuels retenus, cela représente 1 400 € de charges de crédit au total : les mensualités des prêts existants doivent en être déduites. Ce plafond ne garantit pas l’acceptation du dossier.
Profil, région et conjoncture : ce qui modifie votre proposition
La banque examine la stabilité des revenus, les crédits en cours, la gestion des comptes, le reste à vivre et l’apport personnel. Meilleurtaux indique que l’écart entre profils peut atteindre près de 1 point. Pour un indépendant ou un emprunteur aux revenus variables, documenter la régularité de l’activité devient particulièrement important.
Pretto conseille un apport couvrant environ 10 % dans l’ancien et 5 % dans le neuf. Ce sont des repères, pas des minimums universels. L’enjeu consiste à financer les frais d’acquisition sans épuiser toute votre trésorerie. Les conditions varient aussi selon la concurrence régionale et les objectifs commerciaux des établissements : aucune région n’est systématiquement la moins chère.
Votre épargne régulière constitue aussi un signal concret pour le prêteur. Si votre future mensualité dépasse votre loyer, mettre de côté cette différence pendant plusieurs mois rend visible votre capacité à absorber ce « saut de charge ». Cela ne remplace pas les critères d’octroi, mais permet de tester votre budget avant de vous engager.
Sur le marché, CAFPI relève une hausse de 5 à 8 points de base par rapport à août, soit 0,05 à 0,08 point de pourcentage. L’organisme mentionne une OAT à 10 ans à 4,68 % au 24 septembre, une hausse de 0,25 point des taux directeurs de la BCE le 10 septembre et une inflation de la zone euro de 3,2 % en août contre 2,9 % en juillet. Ces facteurs influencent le financement bancaire, sans transmission automatique aux prêts immobiliers.
Obtenir une comparaison bancaire vraiment exploitable
Sollicitez plusieurs établissements avec le même montant, la même durée et le même apport. Vous pouvez utiliser les baromètres et simulateurs de Meilleurtaux, CAFPI ou Pretto comme point de départ, puis demander une étude personnalisée. Un courtier peut faciliter cette démarche ; vérifiez ses honoraires et l’étendue des banques consultées.
- Préparez les justificatifs : revenus, relevés bancaires, épargne, crédits existants et informations sur le bien.
- Comparez le coût global : TAEG, assurance, garantie, frais et mensualité totale.
- Examinez la souplesse : modulation des échéances et conditions de remboursement anticipé.
- En cas de refus : identifiez le motif avant de modifier l’apport, la durée ou le budget d’achat.
Le meilleur financement reste celui qui rend votre acquisition soutenable. Un taux légèrement inférieur ne compense pas toujours une assurance coûteuse ou des conditions moins adaptées à votre projet.

- Crédit immobilier : taux actuel sur 15, 20 et 25 ans, et coût réel à comparer - 25 octobre 2026
- Taux d’assurance prêt immobilier : un petit pourcentage, plusieurs milliers d’euros d’écart - 24 octobre 2026
- Conseiller financier pour particulier : un bilan avant les placements, des frais avant la signature - 23 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Comparateur assurance ADE : 30 % d’économies possibles, à condition de vérifier TAEA, garanties et exclusions
 Suspendre un crédit immobilier : report partiel, assurance ou délai de grâce ?
 Rachat de crédit : votre courtier en assurance peut-il optimiser mensualité, garanties et coût total ?
 Taux d’assurance prêt immobilier : un petit pourcentage, plusieurs milliers d’euros d’écart