Conseiller financier pour particulier : un bilan avant les placements, des frais avant la signature
Un conseiller financier pour particulier aide à organiser son épargne, préparer ses projets et choisir des placements adaptés à sa situation. Son utilité ne se mesure pas au nombre de produits proposés, mais à la qualité du diagnostic, à la clarté des frais et au suivi. Avant de lui confier une mission, il faut comprendre ce qu’il peut faire, comment il est rémunéré et sous quels statuts il intervient.
Un accompagnement utile commence par vos priorités, pas par un placement
Le terme « conseiller financier » recouvre plusieurs métiers. Certains professionnels accompagnent les opérations bancaires courantes ; d’autres construisent une stratégie patrimoniale intégrant investissements, retraite et transmission. L’intitulé seul ne garantit ni un périmètre de compétences ni une indépendance.
Consulter devient particulièrement pertinent lorsque plusieurs décisions se croisent : acheter un logement tout en préparant sa retraite, investir un héritage, protéger son conjoint ou réorganiser une épargne dispersée. Le conseiller apporte une méthode et aide à arbitrer. Il ne peut toutefois garantir un rendement ni supprimer les risques.
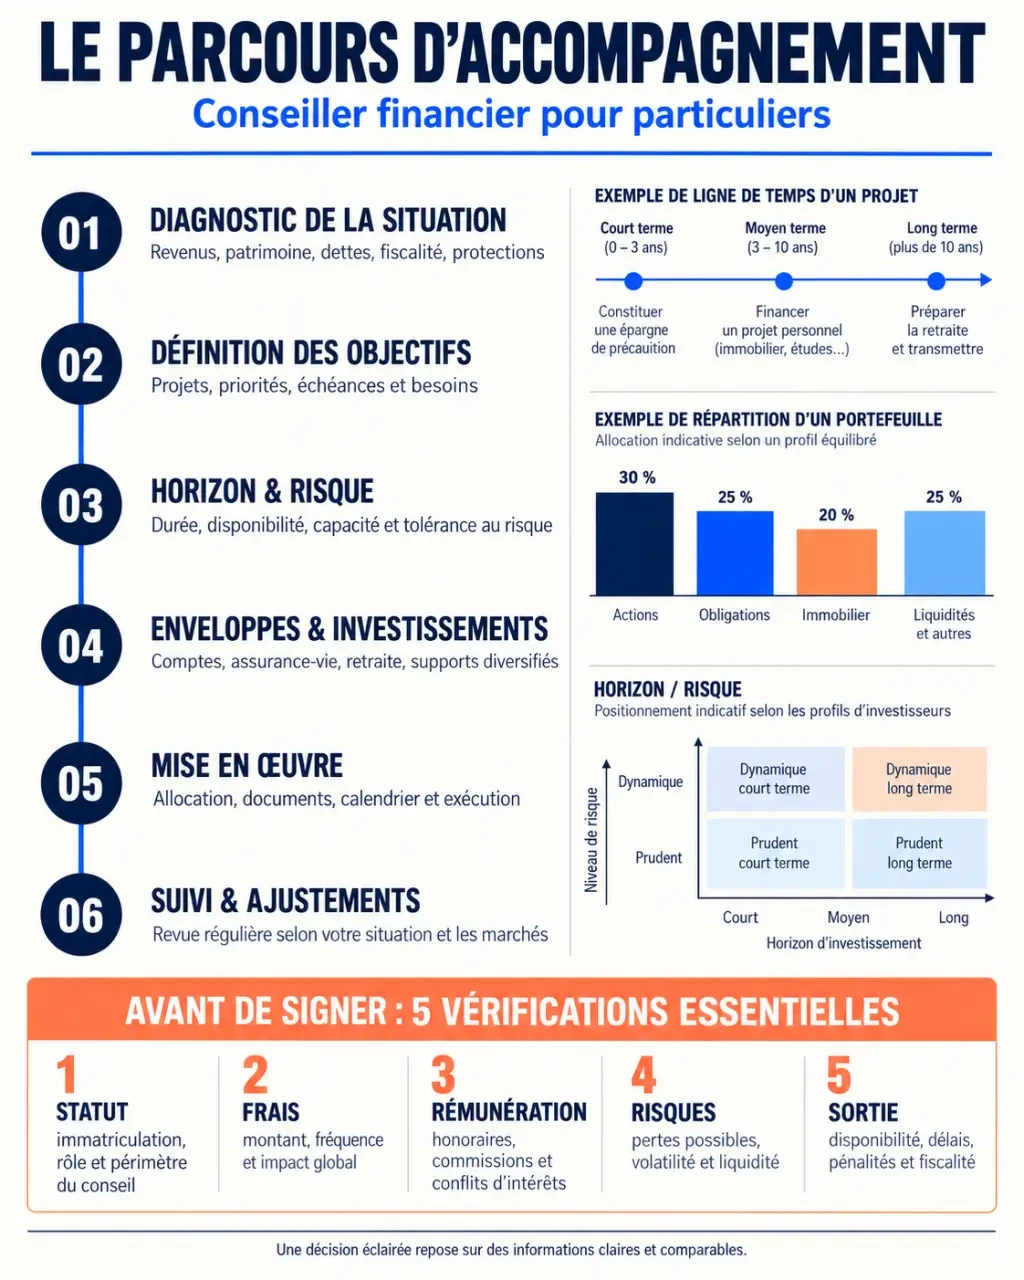
Le bilan patrimonial donne une direction
Le bilan rassemble revenus, charges, actifs, crédits, situation familiale, fiscalité et contrats existants. Il précise ensuite les objectifs, leurs échéances et les sommes nécessaires. Le profil de risque doit tenir compte de votre réaction aux pertes, mais aussi de votre capacité financière à les supporter et de votre connaissance des placements.
Pensez à ce diagnostic comme à un tamis : avant de sélectionner des investissements, il doit écarter ceux qui ne passent pas vos contraintes. Un placement indisponible au moment de votre achat immobilier est inadapté, même si son potentiel paraît séduisant. Demander au conseiller quelles solutions il a exclues et pourquoi révèle souvent mieux la personnalisation du conseil que la liste des produits retenus.
Il n’existe pas de patrimoine minimal universel pour consulter. Certains cabinets imposent un seuil d’actifs ; d’autres proposent une mission ponctuelle facturée. Pour une situation simple, un rendez-vous ciblé peut être plus proportionné qu’un accompagnement permanent.
Banque, cabinet ou solution en ligne : choisir le bon périmètre
Le choix dépend de la complexité de vos besoins, de votre autonomie et du service recherché. Une offre étendue ne signifie pas nécessairement un meilleur conseil : vérifiez surtout l’adéquation entre la mission proposée et votre situation.
| Interlocuteur | Intérêt principal | Point à vérifier |
|---|---|---|
| Conseiller bancaire | Centraliser banque, crédit et épargne | Étendue de la gamme et disponibilité du suivi |
| Conseiller en gestion de patrimoine, ou CGP | Relier placements et projets patrimoniaux | Statuts détenus, partenaires et rémunération |
| CGP se présentant comme indépendant, ou CGPI | Comparer des solutions de plusieurs établissements | Réalité de l’indépendance du conseil fourni |
| Banque privée | Coordonner des besoins patrimoniaux complexes | Seuil d’accès, coûts et expertises incluses |
| Robo-advisor | Automatiser une allocation ou une gestion pilotée | Personnalisation et accès à un interlocuteur humain |
| Courtier en ligne | Accéder à des contrats ou passer des ordres | Présence effective d’un conseil personnalisé |
L’architecture ouverte désigne l’accès à des produits de plusieurs fournisseurs. Elle élargit le choix, sans garantir à elle seule la neutralité. De même, l’appellation CGPI ne suffit pas à établir que le conseil en investissement est fourni sur une base indépendante au sens réglementaire : faites préciser ce point par écrit.
Distinguez aussi conseil et gestion. En gestion conseillée, vous validez les opérations. Avec un mandat, un professionnel habilité prend les décisions dans le cadre convenu. Une plateforme proposant une gestion automatisée n’assure pas nécessairement un accompagnement global en fiscalité ou succession.
Des projets différents appellent des placements différents
Avant d’investir à long terme, constituer une épargne de précaution représente généralement la priorité. Un repère courant est de conserver 3 à 6 mois de dépenses sur des supports disponibles et adaptés à ce besoin de sécurité. Ce montant s’ajuste notamment à la stabilité des revenus et aux charges familiales.
Relier disponibilité, risque et horizon
Un achat immobilier prévu dans 5 ans ne se prépare pas comme une retraite envisagée dans 30 ans. Dans le premier cas, la disponibilité de l’apport et la limitation du risque sont essentielles. Dans le second, une exposition diversifiée aux marchés peut être étudiée, selon votre capacité à supporter les fluctuations. La diversification réduit la concentration des risques, mais n’empêche pas les pertes.
Le conseiller doit distinguer les enveloppes des investissements qu’elles accueillent. Assurance-vie, PEA, PER et compte-titres répondent à des règles différentes ; les ETF sont des fonds pouvant être logés dans certaines enveloppes selon leur éligibilité. Les SCPI exposent à l’immobilier, avec des risques de perte en capital, de liquidité et de variation des revenus.
Préparer la retraite sans décider uniquement pour l’impôt
Un PER peut contribuer à préparer des revenus futurs, mais son intérêt dépend de votre fiscalité, de ses frais et de ses contraintes de disponibilité. Le plafond de versements déductibles figure sur l’avis d’impôt et varie selon le contribuable. Une économie fiscale immédiate ne suffit donc pas à justifier une souscription.
Pour la transmission, le conseiller peut examiner les contrats et coordonner la réflexion. Les actes et questions juridiques complexes nécessitent toutefois l’intervention des professionnels compétents, notamment un notaire ou un avocat.
Vérifier les statuts et le coût réel avant de signer
Pour un professionnel intervenant comme conseiller en investissements financiers, vérifiez son inscription à l’ORIAS dans la catégorie CIF et son association professionnelle agréée par l’Autorité des marchés financiers (AMF). Les activités d’assurance ou de crédit nécessitent des habilitations adaptées. Ces vérifications ne constituent pas une garantie de performance.
Dans une relation avec un CIF, examinez le document d’entrée en relation, la lettre de mission et la justification écrite de l’adéquation des recommandations. Demandez également les modalités de réclamation, de médiation et les informations sur son assurance professionnelle.
La rémunération peut associer honoraires, commissions et rétrocommissions. Un bilan annoncé gratuit n’implique pas un accompagnement sans coût. Les frais des contrats et supports s’ajoutent éventuellement à ceux du conseil. À titre d’exemple, des droits d’entrée de 5 % réduisent immédiatement le montant investi ; des frais annuels de fonds de 2 % pèsent ensuite sur la performance nette.
Exigez un devis et une présentation du coût global en euros et en pourcentage : conseil, souscription, gestion, supports, arbitrages et sortie éventuelle. Faites préciser ce que le suivi comprend réellement.
Préparer un premier rendez-vous qui permette de décider
Rassemblez vos relevés d’épargne, tableaux de crédits, avis d’impôt, contrats et informations sur vos droits à la retraite. Notez vos projets, échéances et besoins de disponibilité. Ces documents servent à établir un diagnostic, pas à vous engager immédiatement.
- Quels services sont inclus dans la mission et lesquels sont exclus ?
- Qui vous rémunère, directement ou indirectement ?
- Pourquoi cette solution plutôt qu’une alternative plus simple ?
- Quels risques de perte et quelles contraintes de sortie dois-je accepter ?
- Quel suivi écrit recevrai-je et à quelle fréquence ?
- Comment mettre fin à l’accompagnement et à quel coût ?
Comparez les propositions sur le diagnostic, les frais et les explications, plutôt que sur un rendement annoncé. Une promesse de gain élevé sans risque ou une pression pour signer rapidement doit vous alerter. Le bon résultat du premier rendez-vous est un périmètre de mission clair, que vous comprenez et pouvez accepter sans précipitation.

- Conseiller financier pour particulier : un bilan avant les placements, des frais avant la signature - 23 octobre 2026
- Premier investissement immobilier : sécuriser le budget avant de viser le rendement - 22 octobre 2026
- Le budget familial rend les dépenses prévisibles et l’épargne concrète - 21 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Conseiller financier : le bon profil dépend de votre besoin bancaire, patrimonial ou assurantiel
 Conseiller immobilier indépendant : missions concrètes, RSAC et différences avec l’agent freelance
 Louvre Banque Privée : une gestion patrimoniale de proximité et des services bancaires à distance
 Conseiller en investissement financier indépendant : vérifiez son statut, sa rémunération et sa méthode