Conseiller en investissement financier indépendant : vérifiez son statut, sa rémunération et sa méthode
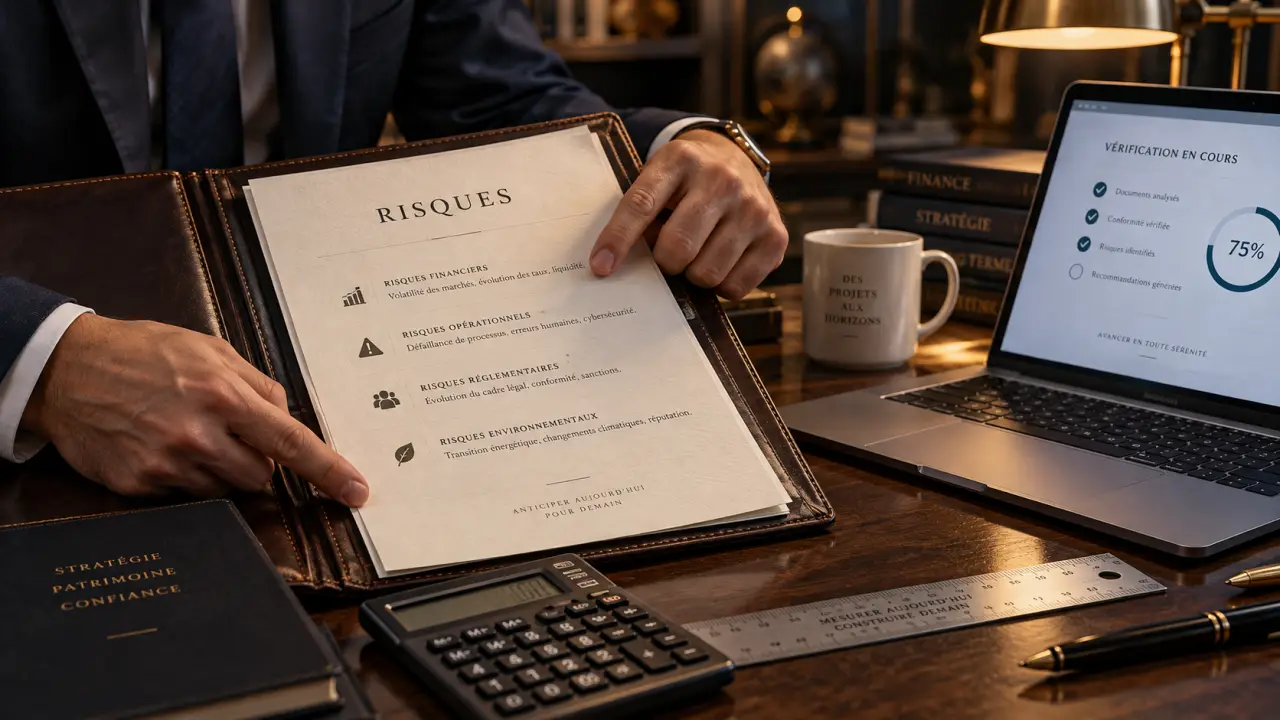
Choisir un conseiller en investissement financier indépendant ne consiste pas à trouver une personne qui « connaît les marchés ». Vous lui confiez une vision d’ensemble de votre patrimoine, de vos projets et de votre tolérance au risque. Avant de parler de placements, vérifiez son statut, sa méthode de rémunération et sa capacité à justifier chaque recommandation.
Ce que recouvre réellement le statut de conseiller en investissement financier
Le conseiller en investissement financier, souvent désigné par l’acronyme CIF, est un professionnel habilité à formuler des recommandations personnalisées sur des instruments financiers. Son rôle peut couvrir la construction d’une allocation, le choix de fonds, d’actions, d’obligations, de contrats ou de solutions adaptées à un objectif précis : préparer la retraite, organiser une transmission, investir une trésorerie ou financer un projet à moyen terme.
Un conseil devient personnalisé lorsqu’il tient compte de votre situation familiale, financière, patrimoniale et de vos objectifs. Il ne s’agit plus d’une information générale ni d’une simple présentation de produits. Cette distinction compte : une recommandation adaptée suppose une analyse préalable et une explication claire des risques associés.
Indépendant ne signifie pas automatiquement sans liens
Le terme « indépendant » mérite d’être précisé. Un professionnel peut exercer sans appartenir à une banque ou à une compagnie d’assurance, tout en travaillant avec plusieurs partenaires et en percevant des commissions sur certains produits. Cela ne rend pas forcément son conseil inadapté. En revanche, ses liens commerciaux et sa rémunération doivent être présentés clairement.
La bonne question n’est donc pas seulement : « Êtes-vous indépendant ? » Demandez plutôt : quels partenaires distribuez-vous, quels produits ne pouvez-vous pas proposer et comment êtes-vous rémunéré pour cette recommandation précise ? Une réponse nette et documentée vaut mieux qu’une promesse d’objectivité formulée de façon vague.
Les vérifications à effectuer avant de prendre rendez-vous
Un conseiller en investissement financier doit être immatriculé à l’ORIAS. Il doit également adhérer à une association professionnelle agréée par l’Autorité des marchés financiers. Ces éléments ne suffisent pas à mesurer la qualité du conseil, mais ils forment un socle de vérification avant tout échange approfondi.
- Demandez son numéro ORIAS et vérifiez son immatriculation.
- Identifiez précisément ses statuts : CIF, courtier en assurance, intermédiaire en opérations de banque et services de paiement, agent immobilier ou autre activité complémentaire.
- Demandez le nom de son association professionnelle et les coordonnées de son assurance responsabilité civile professionnelle.
- Examinez le document d’entrée en relation : il doit présenter son identité, ses activités, son mode de rémunération et les voies de recours.
- Vérifiez que ses recommandations correspondent bien à son champ de compétence déclaré.
Lire les documents, même lorsqu’ils semblent administratifs
Le document d’entrée en relation, la lettre de mission et la déclaration d’adéquation ne sont pas de simples formalités. Ils précisent ce que le professionnel fera réellement, ce qu’il ne fera pas et sur quelle base il sera payé. Prenez le temps de comparer ces écrits avec les propos tenus lors du rendez-vous.
Par exemple, si le conseiller évoque une approche globale alors que sa mission se limite à la souscription d’un produit, cet écart doit être clarifié. De même, une recommandation d’investissement doit expliquer pourquoi elle correspond à votre horizon, à votre besoin de liquidité et à votre capacité à supporter une baisse de valeur.
Une méthode de conseil sérieuse part de votre situation, pas du produit
Un accompagnement de qualité commence par un diagnostic. Le conseiller doit chercher à comprendre vos revenus, vos charges, vos crédits, vos réserves de sécurité, vos biens détenus, vos contrats existants, votre fiscalité, vos projets familiaux et vos échéances importantes. Il doit aussi distinguer ce que vous êtes prêt à risquer de ce que vous pouvez réellement perdre sans compromettre vos projets.
Cette phase peut sembler longue, mais elle limite les recommandations standardisées. Investir pour un apport immobilier dans trois ans, constituer un complément de revenus dans quinze ans ou transmettre un capital ne conduit pas aux mêmes choix. L’horizon de placement et le besoin de disponibilité de l’argent comptent souvent davantage que la recherche d’un rendement affiché.
Regarder le patrimoine comme avec une paire de jumelles
Une décision patrimoniale doit être examinée à deux distances. La première concerne l’urgence et la sécurité : réserve disponible, échéances de crédit, impôt à venir et dépenses prévisibles. La seconde porte sur les objectifs plus lointains, comme la retraite, la transmission, la diversification et l’érosion monétaire.
Cette double lecture évite d’immobiliser un capital nécessaire à court terme dans un placement difficile à revendre. Elle permet aussi de ne pas laisser sans stratégie une épargne destinée à un projet lointain. Le conseiller doit donc relier chaque placement à un objectif et à une échéance clairement identifiés.
Les frais et les risques doivent être mis en face des bénéfices attendus
Un bon conseiller ne se contente pas de présenter un rendement potentiel. Il expose les frais d’entrée, de gestion, d’arbitrage, de transaction ou de sortie lorsqu’ils existent, ainsi que leur incidence dans le temps. Il doit également expliquer le risque de perte en capital, les contraintes de liquidité, la durée de détention recommandée et les scénarios défavorables plausibles.
La fiscalité compte, mais elle ne doit pas devenir le seul moteur de la décision. Un avantage fiscal ne compense pas un placement mal adapté, trop coûteux ou inutilement risqué. L’ordre logique consiste à définir l’objectif, à sélectionner une solution cohérente, puis à optimiser son traitement fiscal dans le cadre approprié.
Comparer la rémunération pour comprendre les éventuels conflits d’intérêts
La rémunération peut prendre plusieurs formes : honoraires réglés directement par le client, commissions versées par des partenaires ou combinaison des deux. Aucune structure n’est parfaite par nature. Les honoraires peuvent favoriser une approche plus détachée des produits, tandis que les commissions peuvent réduire le coût visible du conseil initial. L’essentiel est de connaître le modèle appliqué et ses conséquences.
| Question à poser | Ce qu’une réponse utile doit préciser |
|---|---|
| Combien vais-je payer ? | Le montant, le mode de calcul, la périodicité et les éventuels frais indirects. |
| Recevez-vous une rémunération d’un partenaire ? | La nature de cette rémunération et son lien avec le produit recommandé. |
| Que comprend votre suivi ? | La fréquence des rendez-vous, les arbitrages, les bilans et les éventuelles alertes. |
| Puis-je conserver mes placements ailleurs ? | Les limites pratiques de l’accompagnement et les solutions réellement accessibles. |
Comparez les professionnels sur la clarté de leurs explications, pas seulement sur le prix annoncé. Une prestation peu chère mais imprécise peut coûter davantage qu’un accompagnement transparent, bien cadré et régulièrement réévalué.
Les signaux d’alerte qui doivent vous faire ralentir
Un conseiller sérieux ne promet pas de rendement garanti sur un investissement risqué et ne vous pousse pas à signer immédiatement. La pression commerciale, l’urgence artificielle, l’absence de documentation ou le refus de détailler les frais justifient la prudence.
- Une solution présentée comme idéale pour tout le monde.
- Un discours centré sur la performance passée, sans explication des risques.
- Une recommandation formulée avant toute analyse de votre situation.
- Des frais difficiles à retrouver ou présentés de manière incomplète.
- L’impossibilité d’obtenir les documents avant de souscrire.
- Une incitation à concentrer une part importante de votre patrimoine sur un seul support.
Gardez la maîtrise de votre décision. Demandez un délai de réflexion, relisez les documents à tête reposée et faites expliquer les points obscurs avec des mots simples. Le bon conseiller en investissement financier indépendant ne cherche pas à vous impressionner : il vous donne les moyens de comprendre, de comparer et de décider avec lucidité.

- Conseiller en investissement financier indépendant : vérifiez son statut, sa rémunération et sa méthode - 9 octobre 2026
- Baisse des taux BCE, hausse de l’OAT : pourquoi le crédit immobilier peut résister - 6 octobre 2026
- Caution de prêt immobilier : moins coûteuse que l’hypothèque, mais soumise à l’acceptation du garant - 29 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 RC Pro IOBSP : obligation ORIAS, garanties utiles et minimums légaux à vérifier
 Succession en pleine propriété : vendre, louer et arbitrer avec l’usufruit
 Capitaux propres négatifs : 4 mois pour agir, 2 ans pour les reconstituer
 Gestion du patrimoine immobilier : valoriser, entretenir et sécuriser ses biens dans la durée