Quel cahier pour faire son budget familial ? Formats, prix et suivi sans doublons
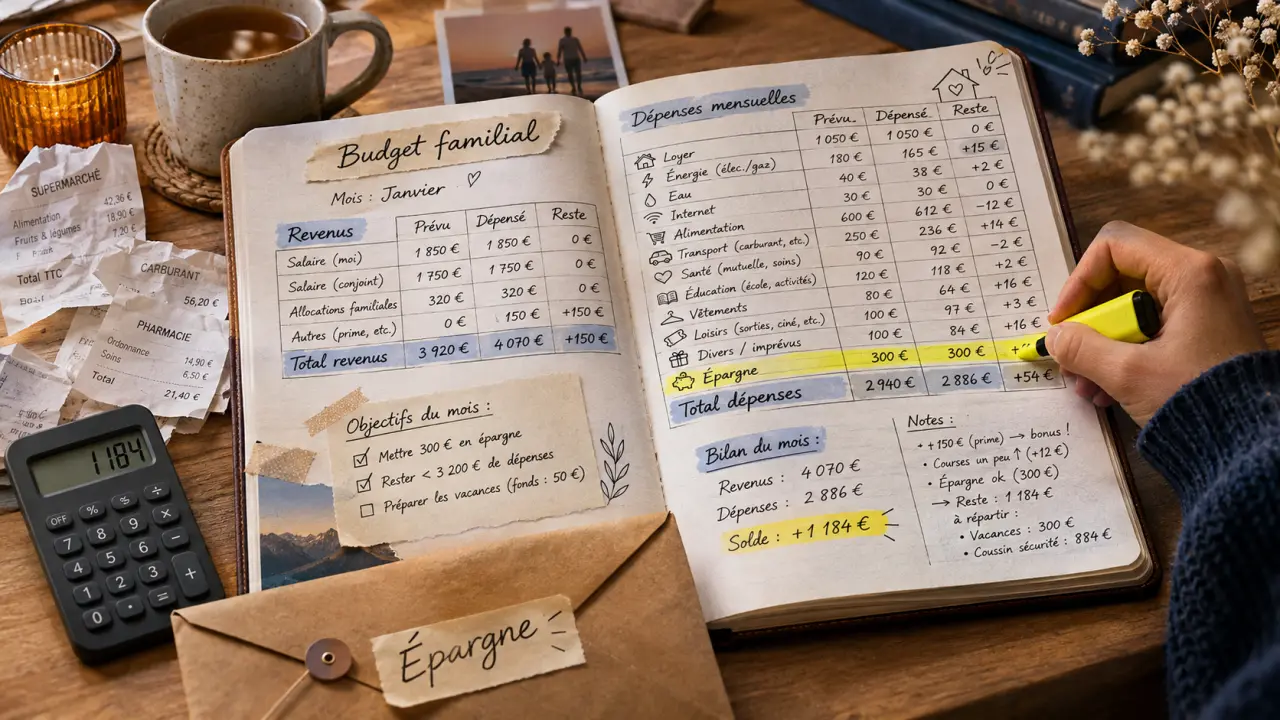
Pour faire votre budget familial, choisissez d’abord un cahier dont les pages permettent de comparer ce qui était prévu, ce qui a été dépensé et ce qu’il reste. Un agenda rempli de conseils mais trop étroit pour vos comptes sera moins utile qu’un carnet simple tenu régulièrement. Le bon choix dépend surtout du nombre d’opérations du foyer, de votre façon de payer et du temps que vous souhaitez consacrer au suivi.
Agenda, carnet ou classeur : choisir selon votre quotidien
Un budget planner est un carnet organisé pour prévoir et suivre les finances du foyer. Contrairement à un agenda classique, centré sur les rendez-vous, il réserve des espaces aux revenus, aux dépenses, à l’épargne et aux bilans. Un agenda familial généraliste ne suffit donc pas forcément : vérifiez ses pages intérieures avant l’achat.
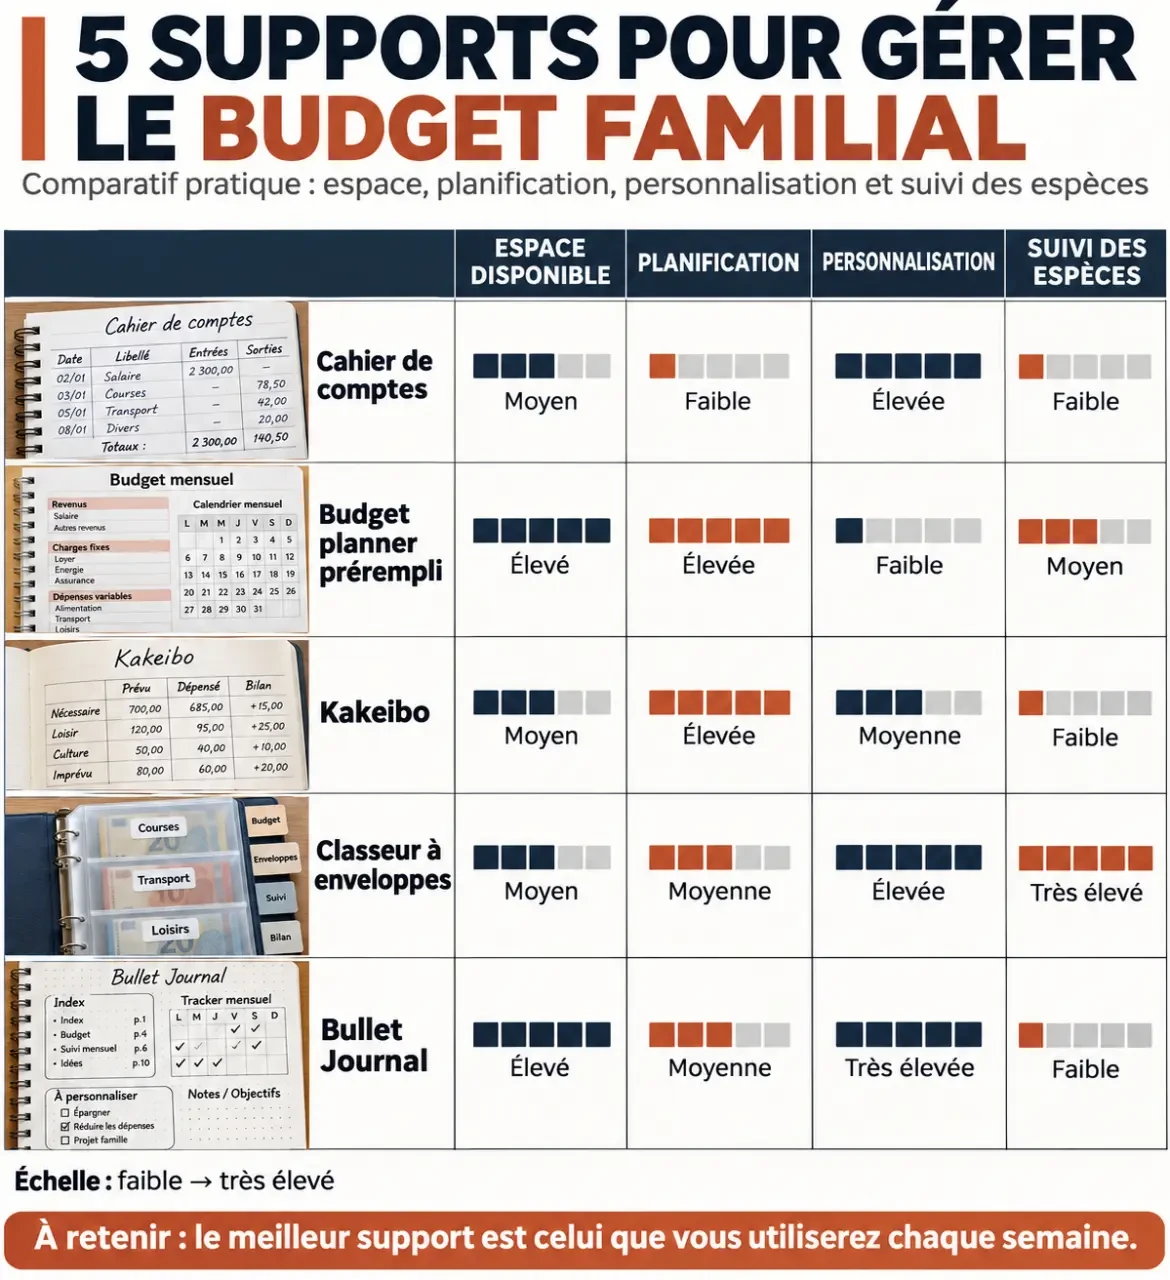
| Type de support | Usage adapté | Point de vigilance |
|---|---|---|
| Cahier de comptes | Noter les opérations et vérifier les totaux | La planification des projets peut être limitée |
| Budget planner prérempli | Débuter avec des rubriques déjà organisées | Les catégories doivent correspondre au foyer |
| Kakeibo | Réfléchir aux achats et aux économies possibles | Demande un temps de bilan régulier |
| Classeur à enveloppes | Répartir un budget en espèces par poste | Les dépenses par carte restent à suivre séparément |
| Bullet Journal | Construire des tableaux personnalisés | La préparation des pages demande du temps |
Pour débuter, privilégiez un tableau mensuel lisible plutôt qu’une multitude de trackers. Pour une famille qui multiplie les dépenses scolaires, médicales et alimentaires, un grand format sera généralement plus confortable. Un mini-carnet convient davantage aux notes prises en déplacement.
Le non-daté permet de commencer à tout moment sans perdre de pages. Le daté facilite le repérage des échéances, à condition que sa période corresponde à votre besoin. Avec des revenus irréguliers, recherchez surtout assez d’espace pour distinguer les sommes attendues des revenus réellement encaissés.
Les références à comparer et leurs prix indicatifs
Les références suivantes constituent des pistes de comparaison, pas un classement universel. Les prix indiqués sont des tarifs de départ relevés dans des sélections commerciales : ils peuvent varier selon le vendeur et l’édition. Vérifiez toujours le contenu exact avant de commander.
| Référence | Prix indicatif | Repère pour choisir |
|---|---|---|
| Budget familial Mémoniak | À partir de 13,99 € | Format annoncé : 17,4 x 21,3 cm |
| Mon mini budget ultra simple Mémoniak | À partir de 11,99 € | À examiner si vous cherchez un support nomade |
| Mon Budget Planner avec Blackgirlboss | À partir de 12,99 € | Comparer les pages de suivi et d’objectifs |
| Budget Planner, livre journal de tenue de compte | À partir de 17,99 € | Vérifier la place disponible pour les opérations |
| Classeur Budget Planner | À partir de 10,78 € | Contrôler les enveloppes et recharges incluses |
| Top budget familial | À partir de 9,99 € | 12 mois d’accompagnement et 10 défis budget épargne |
Le carnet de budget Exacompta mérite également une comparaison pour un usage à domicile : sa couverture annoncée est de 24 mois, avec un format de 27 x 24,5 cm. Ces dimensions offrent davantage de surface, mais sont moins pratiques dans un sac.
Pour Mémoniak, distinguez bien les éditions : le Budget familial 2027 présenté sur Fnac couvre septembre 2026 à décembre 2027. La fiche affiche une note de 4,5 sur 5 pour 3 avis ; ce petit nombre de retours ne suffit pas, à lui seul, à départager les carnets.
Si votre priorité est l’apprentissage, examinez aussi les ouvrages Kakeibo de Fumiko Chiba ou de Mitsuaki Yokoyama. Celui de Mitsuaki Yokoyama prévoit un entraînement initial de 3 semaines. Le cahier Objectif budget en 12 semaines correspond, lui, à un accompagnement plus court qu’un suivi annuel.
Les pages indispensables pour voir où va l’argent
Prévoir les dépenses sans oublier les échéances
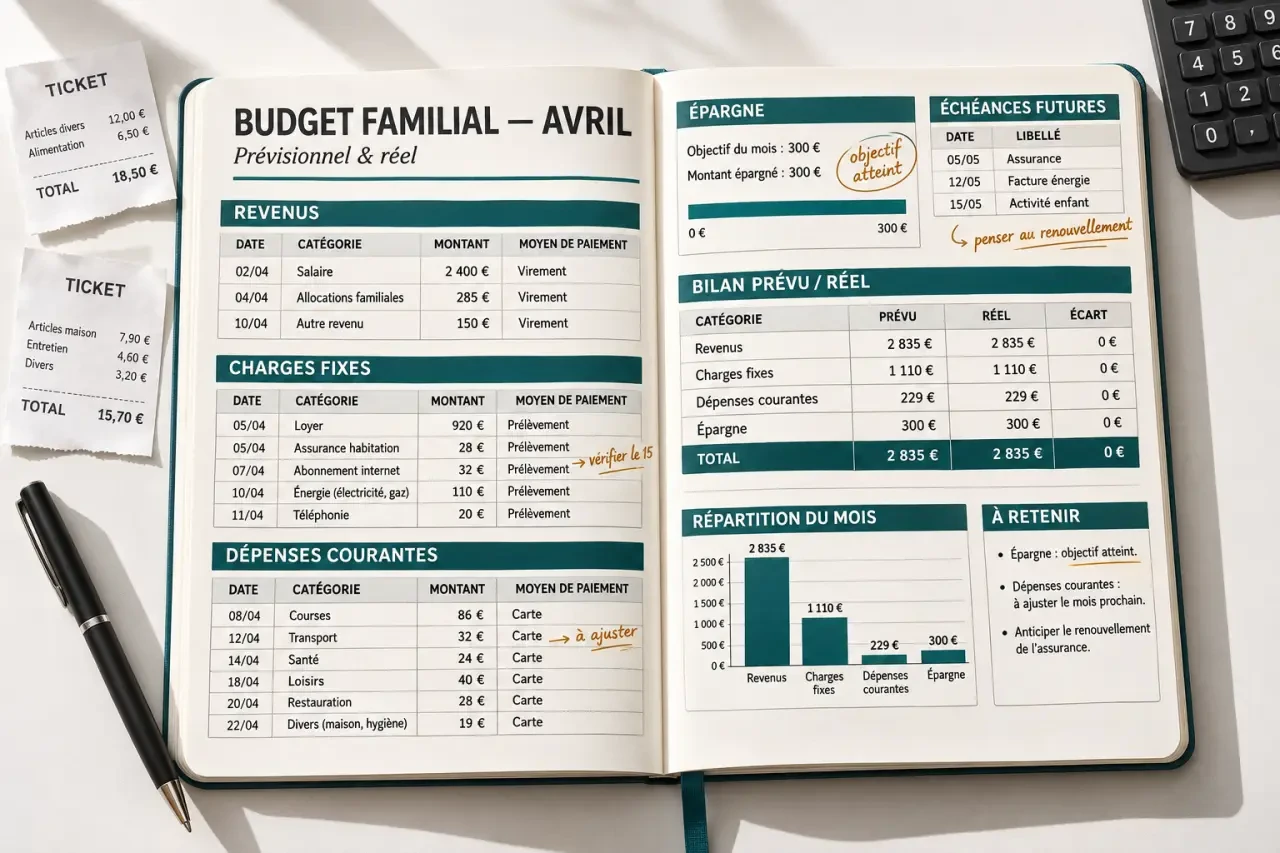
Un cahier utile doit séparer les revenus, les charges fixes, les dépenses courantes et les dépenses occasionnelles. Ajoutez une rubrique pour l’épargne de précaution et les projets. Les assurances annuelles, cadeaux ou frais de rentrée gagnent à figurer dans une vue d’ensemble : ils ne deviennent pas imprévisibles simplement parce qu’ils ne reviennent pas chaque mois.
Regardez votre budget comme une mosaïque : une dépense possède plusieurs facettes, mais ne doit former qu’une seule pièce dans le total. Un achat de pharmacie peut porter les mentions « santé », « carte » et « remboursement attendu ». Avec des colonnes distinctes pour ces informations, vous pouvez analyser chaque facette sans compter trois fois la même sortie d’argent.
Suivre les opérations et les remboursements
Chaque ligne devrait accueillir la date, le motif, la catégorie, le montant et le moyen de paiement : carte bancaire, chèque ou espèces. Pour la santé, prévoyez aussi le montant avancé, le remboursement attendu et sa réception effective. Un remboursement attendu n’est pas encore de l’argent disponible.
En couple avec des comptes séparés, ajoutez une colonne « payé par » et notez les régularisations entre partenaires à part. Un transfert entre vos comptes n’est pas une nouvelle dépense du foyer. De même, évitez de compter à la fois un retrait d’espèces et tous les achats réalisés ensuite avec cet argent.
Une routine mensuelle qui reste facile à tenir
Le carnet aide à décider, mais ne remplace pas la consultation du compte bancaire. Associez les deux : le papier sert à anticiper et à comprendre, l’application bancaire à vérifier les opérations effectivement passées.
- Préparer le mois. Inscrivez les revenus certains, les prélèvements et leurs dates, puis les dépenses occasionnelles déjà connues.
- Fixer les montants disponibles. Répartissez le reste entre dépenses courantes, réserves pour échéances futures et épargne réaliste.
- Noter les achats régulièrement. Conservez les justificatifs jusqu’à la saisie, puis rapprochez les écritures du relevé bancaire chaque semaine.
- Clôturer et ajuster. Comparez le prévu au réel, expliquez les écarts et modifiez les postes concernés pour le mois suivant.
Exemple fictif : avec 2 800 € de revenus et 1 500 € de charges fixes, il reste 1 300 € à répartir, et non à dépenser librement. Si vous réservez 850 € aux dépenses courantes, 200 € aux échéances futures et 100 € à l’épargne, la marge restante est de 150 €.
Surveillez également le calendrier : un mois peut être équilibré au total et présenter un creux avant le versement du salaire. Avec des revenus variables, partez d’une estimation prudente et ajustez après encaissement plutôt que d’engager immédiatement les recettes espérées.
Avant l’achat, vérifier le confort et le coût réel
Demandez à voir une double page mensuelle. Imaginez-y une semaine ordinaire de courses, transport, cantine et santé : reste-t-il assez de lignes ? Une reliure qui s’ouvre à plat, des cases lisibles et un papier compatible avec votre stylo comptent davantage que des accessoires décoratifs.
- Vérifiez les dates de début et de fin, pas seulement l’année sur la couverture.
- Contrôlez la présence de bilans mensuels et annuels.
- Comparez le coût du carnet avec celui des recharges et enveloppes nécessaires.
- Assurez-vous que les catégories peuvent être adaptées à votre foyer.
- Prévoyez un rangement discret, sans inscrire d’identifiants bancaires ni de codes.
Le meilleur cahier de budget familial est celui que vous pouvez tenir même pendant une semaine chargée. Si vous hésitez, testez d’abord vos rubriques sur un cahier ordinaire. Vous saurez ensuite si vous avez besoin d’un planner guidé, d’un grand carnet de comptes ou d’un classeur modulable, sans payer pour des pages que vous n’utiliserez pas.
- Quel cahier pour faire son budget familial ? Formats, prix et suivi sans doublons - 22 novembre 2026
- Taux immobilier au Crédit Mutuel : le taux le plus bas n’est pas toujours l’offre la moins chère - 15 novembre 2026
- Weesho.org budget familial : distinguer reste à vivre et argent vraiment disponible - 10 novembre 2026