Prévision taux immobilier 2027 : trois scénarios et le vrai coût de 0,5 point
Les taux immobiliers pourraient baisser en 2027 si l’inflation ralentit et si les conditions de financement des banques se détendent. Mais une stabilisation, voire une remontée, reste possible. Aucun taux futur ne peut être garanti. Pour préparer un achat, le plus utile consiste à comparer plusieurs trajectoires et à mesurer leur effet sur votre budget, plutôt qu’à parier sur un point bas.
Les repères de fin 2026 ne donnent pas un taux unique pour 2027
Les observations publiées avant 2027 constituent un point de départ, pas une prévision. Elles diffèrent selon la date, la durée et les emprunteurs retenus. Deux taux apparemment contradictoires peuvent donc décrire des réalités différentes.
| Observation | Taux annoncé | Périmètre et attribution |
|---|---|---|
| Juillet 2026, sur 20 ans | 3,31 % | Moyenne nationale présentée par CAFPI dans son article du 7 juillet 2026 |
| Octobre 2026, sur 25 ans | 3,57 % | Crédit Logement/CSA, cité par CPIM |
| 15 novembre 2026, sur 15 ans | 3,67 % | Tableau Pretto : emprunteurs seuls gagnant de 40 000 à 80 000 € par an, France entière |
| 15 novembre 2026, sur 20 ans | 3,90 % | Même périmètre Pretto |
| 15 novembre 2026, sur 25 ans | 4,07 % | Même périmètre Pretto |
Ces valeurs ne forment pas une série homogène : on ne peut pas en déduire précisément une hausse nationale entre juillet et novembre. L’introduction de Pretto mentionne d’ailleurs, pour novembre 2026, d’autres moyennes : 3,57 % sur 15 ans, 3,73 % sur 20 ans et 3,91 % sur 25 ans. Sans clarification des périmètres, mieux vaut ne pas les fusionner.
Le taux moyen synthétise les dossiers observés ; le barème bancaire correspond à une grille commerciale ; le taux négocié concerne votre dossier. Un « meilleur taux » n’est donc pas accessible à tous. Enfin, le TAEG intègre les coûts réglementairement requis, notamment l’assurance et les frais obligatoires : il ne se compare pas directement au seul taux nominal.
Trois trajectoires possibles, sans promesse de taux
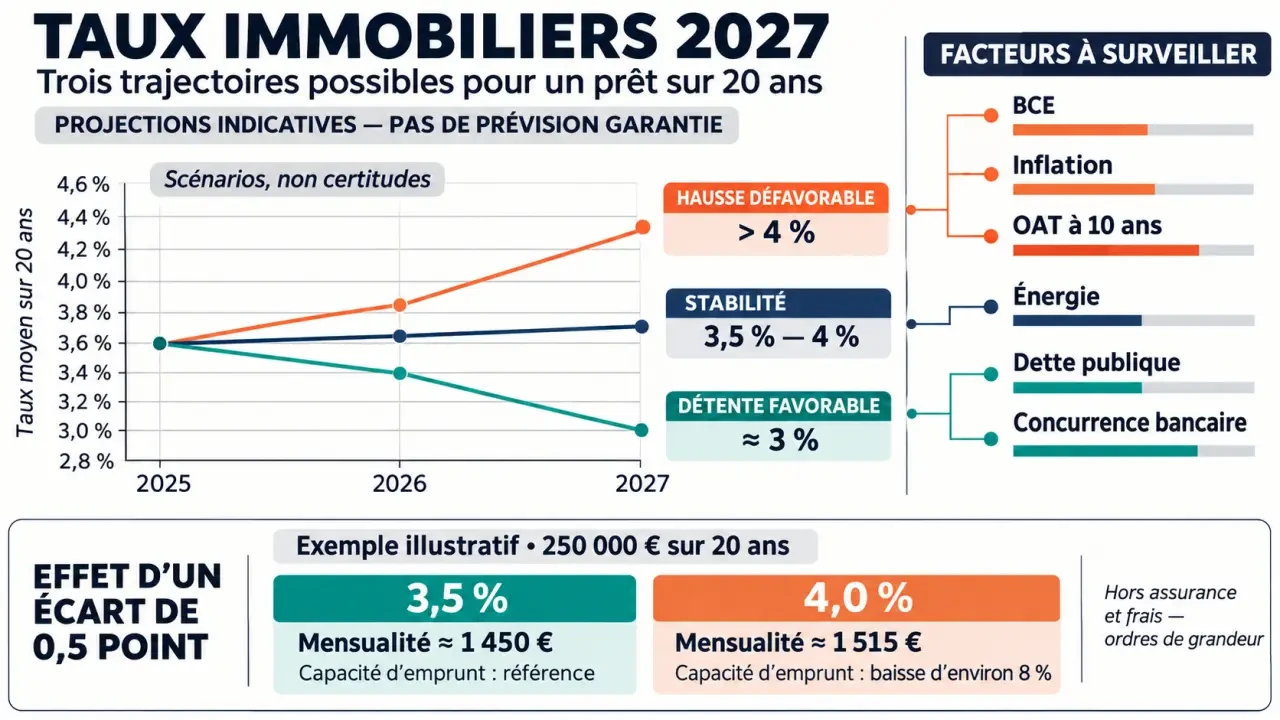
Pour une prévision des taux immobiliers en 2027, raisonner par scénarios évite une fausse précision. Tantiem propose les repères suivants sur 20 ans, en précisant qu’il s’agit de scénarios et non de prévisions garanties. Ils servent ici à tester un financement, sans leur attribuer de probabilité chiffrée.
| Scénario sur 20 ans | Repère indicatif | Conditions nécessaires ou facteurs de risque |
|---|---|---|
| Détente favorable | Vers 3 % | Inflation mieux maîtrisée, détente obligataire et concurrence bancaire soutenue |
| Stabilité ou ajustement limité | Entre 3,5 et 4 % | Amélioration économique partielle, mais financement durablement coûteux |
| Hausse défavorable | Au-dessus de 4 % | Tensions sur l’énergie, inflation persistante ou inquiétudes sur la dette française |
Ces fourchettes ne constituent ni des offres bancaires ni un calendrier de baisse. Une détente pourrait intervenir progressivement, être interrompue ou ne concerner que certains profils. Il serait également trompeur d’en déduire automatiquement des taux précis sur 15 ou 25 ans.
À profil comparable, une durée plus longue s’accompagne généralement d’un taux supérieur et d’un coût d’intérêts plus élevé. L’apport, la stabilité des revenus, les charges et la politique commerciale de l’établissement restent déterminants. Des différences entre banques ou réseaux régionaux peuvent aussi compter davantage qu’un petit mouvement de la moyenne nationale.
BCE, OAT et banques : les mécanismes à surveiller
La baisse des taux directeurs ne suffit pas
La Banque centrale européenne influence les conditions monétaires et le coût de financement à court terme. Une inflation persistante peut retarder une détente de sa politique. À l’inverse, un ralentissement durable des prix peut la faciliter. Mais les prêts immobiliers à taux fixe engagent les banques sur une longue durée : leurs tarifs ne suivent donc pas automatiquement chaque décision de la BCE.
L’OAT à 10 ans représente le rendement d’une obligation de l’État français. C’est un indicateur des conditions de marché à long terme, pas une formule de calcul du taux immobilier. Les inquiétudes sur le déficit, la dette publique, le budget ou la notation souveraine peuvent peser sur ce rendement. Les tensions géopolitiques et énergétiques peuvent également modifier les anticipations d’inflation.
Les marges commerciales peuvent amortir les mouvements
Les banques tiennent aussi compte de leurs ressources, du risque du dossier, de leurs marges et de leurs objectifs de production. Elles peuvent limiter une hausse pour attirer des clients ou réserver leurs meilleures conditions à certains emprunteurs. Une variation de l’OAT n’entraîne donc ni une répercussion immédiate ni un ajustement identique partout.
Pour suivre 2027, consultez les décisions de la BCE, les publications de taux de la Banque de France et de Crédit Logement/CSA, puis confrontez-les à des propositions bancaires récentes. Notez systématiquement la période observée, la durée et la définition du taux : une moyenne publiée avec retard ne décrit pas nécessairement les offres du jour.
Ce que 0,5 point change réellement pour votre emprunt
Prenons une mensualité de 1 400 € pendant 20 ans, soit 240 échéances constantes. Les calculs ci-dessous supposent un prêt amortissable à taux nominal fixe, avec un taux mensuel égal au taux annuel divisé par douze. Ils excluent assurance, garantie et frais de dossier ; les montants sont arrondis.
| Taux nominal | Capital empruntable | Intérêts sur 20 ans |
|---|---|---|
| 3 % | Environ 252 400 € | Environ 83 600 € |
| 3,5 % | Environ 241 400 € | Environ 94 600 € |
| 4 % | Environ 231 000 € | Environ 105 000 € |
Passer de 3,5 à 4 % réduit ainsi la capacité d’emprunt d’environ 10 400 €. À capital constant de 240 000 €, ce même écart fait passer la mensualité d’environ 1 392 à 1 454 €, soit environ 62 € supplémentaires par mois, toujours hors assurance et frais.
Votre meilleure jauge n’est pas seulement le taux obtenu, mais la réserve mensuelle après toutes les dépenses du logement. Intégrez charges de copropriété, énergie, taxe foncière et entretien, puis testez une dépense imprévue. Deux ménages ayant la même mensualité peuvent disposer d’une marge de sécurité très différente : cette réserve mesure la solidité du projet mieux qu’un taux attractif isolé.
Enfin, 1 400 € représentent 35 % de 4 000 € de revenus mensuels, mais cet exemple arithmétique ne vaut pas accord bancaire. L’assurance et les autres crédits doivent notamment être intégrés à l’examen du financement.
Acheter ou attendre : décider sans miser sur une baisse
Attendre peut être pertinent si vous devez renforcer votre apport, stabiliser vos revenus ou préciser votre projet. En revanche, reporter uniquement pour obtenir un taux inférieur reste un pari : le prix du bien, les loyers versés pendant l’attente et l’offre locale peuvent modifier le résultat. Une baisse du taux ne garantit pas un achat globalement moins cher.
Avant de vous engager, faites vérifier trois points :
- La résistance du budget : simulez le financement proposé et une hypothèse supérieure de 0,5 point.
- La comparaison réelle des offres : gardez le même montant et la même durée, puis comparez TAEG, assurance, garanties et souplesse de remboursement.
- La qualité du dossier : préservez une épargne de précaution et présentez des revenus, charges et relevés bancaires clairement documentés.
Un courtier ou plusieurs banques peuvent aider à vérifier la faisabilité, sans garantir un taux futur. Si les taux baissent après votre achat, une renégociation ou un rachat pourra éventuellement être étudié. Son intérêt dépendra du capital restant dû, de la durée restante, des frais et des éventuelles indemnités. Le financement doit rester acceptable sans cette économie hypothétique.

- Prévision taux immobilier 2027 : trois scénarios et le vrai coût de 0,5 point - 19 novembre 2026
- Investissement immobilier neuf : le rendement se joue avant l’avantage fiscal - 18 novembre 2026
- Acheter un appartement pour investir : préserver sa capacité à financer sa résidence principale - 17 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Comparateur assurance ADE : 30 % d’économies possibles, à condition de vérifier TAEA, garanties et exclusions
 Droit à l’oubli en assurance emprunteur : comment supprimer vos surprimes et accéder au prêt ?
 Rachat de crédit : votre courtier en assurance peut-il optimiser mensualité, garanties et coût total ?
 Taux d’assurance prêt immobilier : un petit pourcentage, plusieurs milliers d’euros d’écart