Investissement immobilier neuf : le rendement se joue avant l’avantage fiscal
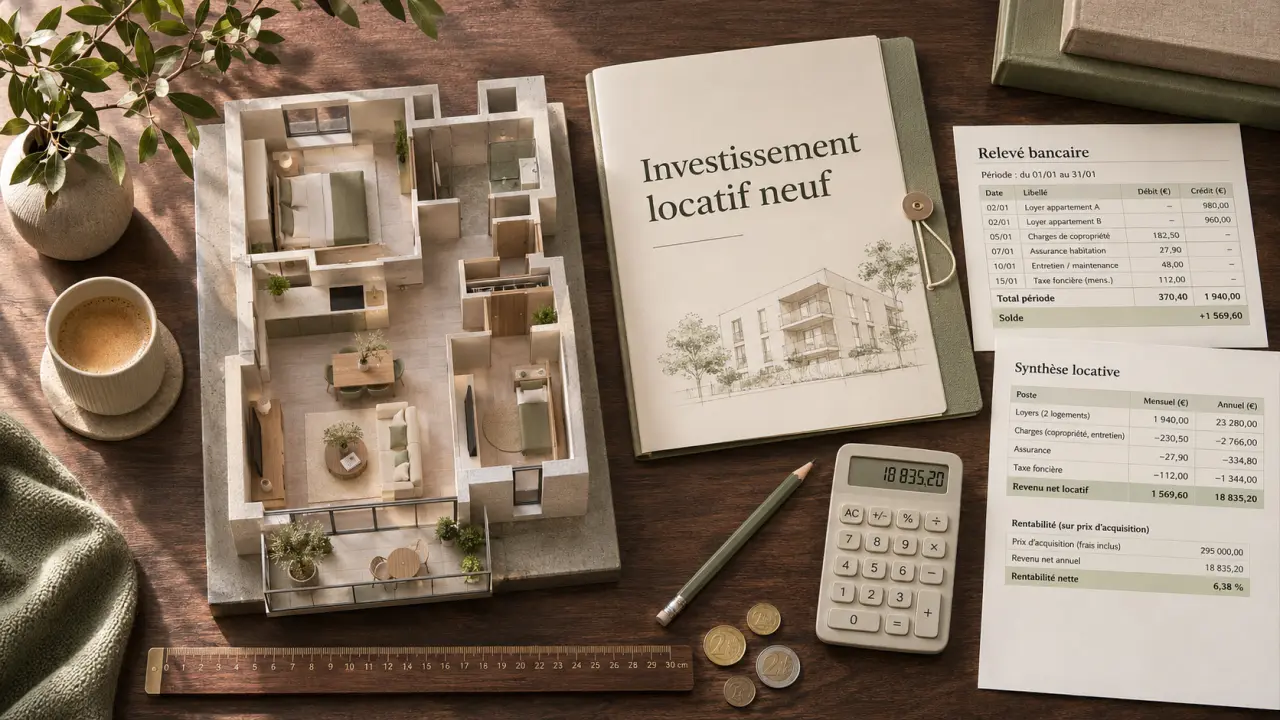
Un investissement immobilier neuf peut constituer un patrimoine et préparer des revenus complémentaires, à condition de choisir un logement réellement demandé et de financer un effort d’épargne supportable. Les frais d’acquisition réduits, les garanties et la performance énergétique sont des atouts. Ils ne compensent toutefois ni un prix excessif ni un emplacement peu attractif.
Le neuf vaut-il son surcoût face à l’ancien ?
Investir dans le neuf consiste à acheter un logement récemment construit ou sur plan, notamment en vente en l’état futur d’achèvement (VEFA). Contrairement à l’achat d’une résidence principale, l’investissement locatif doit répondre aux besoins d’un locataire et produire un résultat financier cohérent avec votre objectif : revenus, retraite ou transmission.
Calculer la rentabilité et l’effort d’épargne
Renseignez les caractéristiques du bien, ses charges et les paramètres du financement pour obtenir une estimation annuelle.
Résultats estimés
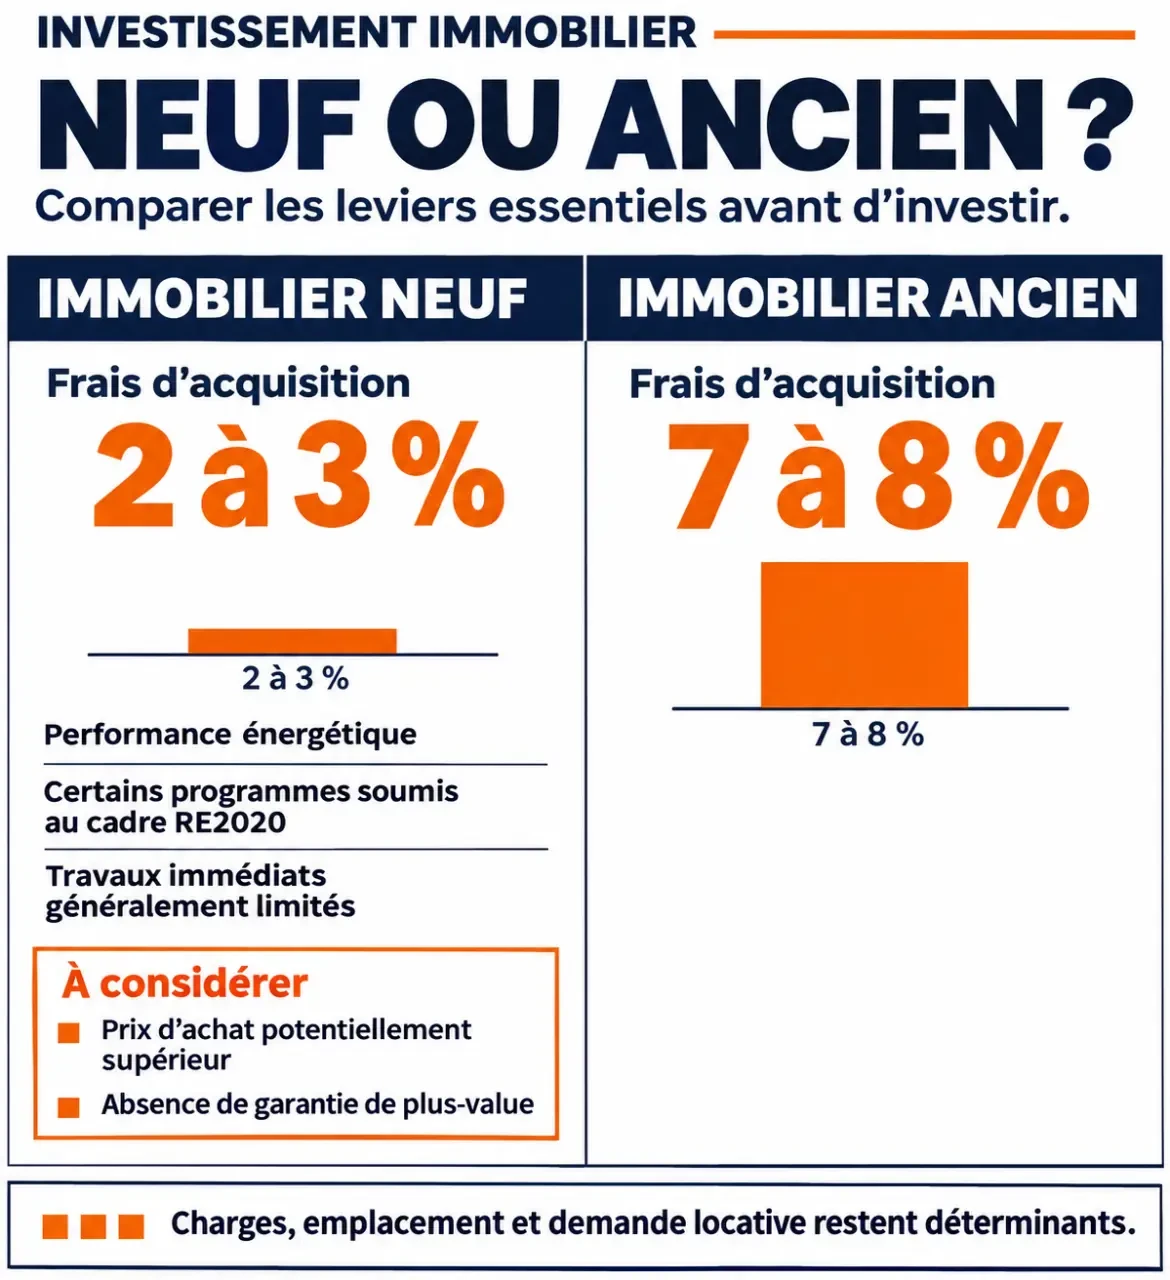
Les frais de notaire sont généralement de 2 à 3 % dans le neuf, contre 7 à 8 % dans l’ancien. Cet écart réduit le coût d’entrée, mais le prix d’achat peut rester supérieur à celui d’un bien ancien comparable. Comparez donc le budget total, travaux compris, plutôt que le seul prix affiché.
Un programme soumis à la RE2020 offre un cadre exigeant en matière de performance environnementale. L’isolation thermique, le confort et les équipements récents peuvent favoriser la location. Vérifiez néanmoins la réglementation applicable au permis de construire, les prestations contractuelles et les charges prévisionnelles : un ascenseur, des espaces paysagers ou un chauffage collectif ont un coût.
Le neuf limite généralement les travaux immédiats, sans supprimer l’entretien ni les défauts possibles. L’ancien rénové peut offrir un meilleur emplacement ou un prix inférieur. À l’inverse, un appartement neuf bien conçu peut apporter davantage de visibilité budgétaire pendant les premières années. Aucune des deux catégories ne garantit une plus-value.
Calculer ce que le logement rapporte et ce qu’il vous coûte
Du rendement brut au revenu réellement disponible
Le rendement brut correspond aux loyers annuels hors charges divisés par le coût total d’acquisition, multipliés par cent. Intégrez dans ce coût le prix, les frais d’acquisition, les éventuels honoraires et le mobilier. Pour obtenir un rendement net avant impôt, retranchez notamment la taxe foncière restant à votre charge, les charges non récupérables, les assurances, la gestion et une provision d’entretien.
Exemple purement illustratif : un logement coûtant 250 000 € au total et loué 850 € hors charges par mois produit 10 200 € de loyers annuels, soit 4,08 % brut. Avec 2 500 € de dépenses annuelles, le rendement descend à 3,08 % avant fiscalité et financement. Une période sans locataire le réduit encore.
Le crédit construit un patrimoine, pas nécessairement un excédent mensuel
L’effet de levier permet d’acquérir un actif supérieur à votre épargne disponible grâce à l’emprunt. Les loyers participent au remboursement, mais ne couvrent pas forcément toutes les sorties. L’effort d’épargne correspond à la différence entre les dépenses réelles et les recettes encaissées, impôts compris.
Comparez les financements sur leur coût global : intérêts, assurance emprunteur, frais de dossier et garantie. En VEFA, ajoutez les éventuels intérêts intercalaires pendant la construction. Le remboursement du capital augmente votre patrimoine, mais reste une sortie de trésorerie mensuelle.
Avant de vous engager, simulez une vacance locative, une dépense imprévue et un retard de livraison. Conservez une réserve disponible plutôt que d’affecter toute votre épargne à l’apport. Un investissement destiné à préparer la retraite doit rester supportable bien avant celle-ci.
Choisir une fiscalité compatible avec votre projet
Le dispositif fiscal doit suivre le choix du bien, et non le dicter. Le Pinel n’est plus ouvert aux nouvelles acquisitions. Pour les autres solutions, faites confirmer les règles applicables à la date de signature, les plafonds et les conséquences d’une sortie anticipée.
Location nue et dispositif Jeanbrun
La location nue classique produit des revenus fonciers. Le dispositif Jeanbrun, présenté pour 2026, repose sur un mécanisme d’amortissement assorti de conditions locatives. Les paramètres annoncés comprennent un engagement minimal de 9 ans, une base amortissable correspondant à 80 % de la valeur du bien et des taux annuels de 3,5 à 5,5 % selon le niveau de loyer, avec une déduction maximale annoncée de 12 000 € par an.
Ces montants ne constituent pas une réduction d’impôt automatique. Avant toute simulation, faites vérifier l’éligibilité du logement, les plafonds applicables et l’articulation avec vos autres revenus fonciers. L’économie effective dépend notamment de votre situation fiscale et du respect des engagements.
LMNP, LLI ou nue-propriété : des objectifs différents
| Solution | Fonctionnement | Point de vigilance |
|---|---|---|
| LMNP | Location meublée imposée dans la catégorie des BIC, au micro-BIC ou au réel selon les conditions applicables. | Comparer l’abattement forfaitaire avec les charges et amortissements déductibles au réel, en intégrant la fiscalité de revente. |
| LLI | Logement locatif intermédiaire avec loyers et ressources des occupants encadrés ; TVA réduite à 10 % sous conditions. | Vérifier la structure d’acquisition et les engagements, généralement de 15 à 20 ans selon le montage. |
| Nue-propriété | Achat sans perception des loyers pendant l’usufruit temporaire, souvent sur 15 à 20 ans. | Décote généralement annoncée de 30 à 40 %, mais absence de revenus pendant le démembrement. |
Le LMNP suppose un équipement conforme à la location meublée et une gestion adaptée aux occupants. Le LLI meublé nécessite de vérifier précisément les conditions du montage, sans présumer que tous les avantages se cumulent. La nue-propriété convient davantage à une constitution patrimoniale différée qu’à un besoin immédiat de revenus ; la répartition des charges doit être examinée dans l’acte.
Sélectionner un quartier avant de sélectionner un programme
Commencez par identifier le locataire visé : étudiant, personne seule, couple ou famille. Vérifiez ensuite les transports existants, les emplois, les établissements d’enseignement et les commerces accessibles. Un équipement seulement annoncé ne doit pas être valorisé comme s’il fonctionnait déjà.
Passez chaque programme au tamis de trois contraintes non négociables : un loyer confirmé par des références locales, un trajet quotidien réaliste pour le locataire et un effort d’épargne acceptable sans avantage fiscal. Ce filtrage élimine les dossiers séduisants sur brochure mais fragiles à l’usage. Examinez ensuite seulement l’étage, l’exposition et les prestations : une belle finition ne répare pas une demande locative insuffisante.
Demandez à plusieurs agences une estimation écrite du loyer et du délai de relocation. Comparez les logements concurrents, y compris anciens, et les programmes qui seront livrés simultanément. Vérifiez également le plan : rangement, luminosité, surface réellement aménageable et extérieur utilisable comptent davantage qu’une présentation commerciale flatteuse.
Anticipez enfin la revente. Un logement adapté aussi aux propriétaires occupants élargit potentiellement le marché des acquéreurs. La liquidité reste toutefois incertaine : prévoyez une durée de détention longue, sans fonder votre équilibre financier sur une hausse des prix.
Sécuriser l’achat sur plan jusqu’à la mise en location
Examinez les réalisations déjà livrées par le promoteur, la notice descriptive, le calendrier et les garanties. En VEFA, la garantie financière d’achèvement protège l’achèvement de l’opération selon son cadre contractuel ; elle ne garantit ni le rendement locatif ni l’absence de retard.
- Avant la réservation : validez le budget complet, le loyer plausible et les conditions de financement.
- Avant l’acte authentique : faites relire les engagements, les appels de fonds et les documents du programme par le notaire.
- À la livraison : inspectez les équipements et les finitions, puis consignez précisément les réserves.
- Avant la location : préparez les diagnostics, le bail, les assurances et, si nécessaire, le mandat de gestion.
Les protections comprennent la garantie de parfait achèvement, la garantie biennale de 2 ans pour certains équipements et la garantie décennale de 10 ans pour les désordres relevant de son champ. Elles ont des objets distincts et ne remplacent pas une inspection attentive.
Si vous déléguez la gestion, comparez les honoraires et les prestations incluses. Une garantie des loyers impayés comporte des conditions et exclusions. Avant de signer, demandez une simulation réunissant acquisition, crédit, exploitation, fiscalité et revente : c’est cette vision globale qui permet de décider, pas le seul avantage annoncé.

- Investissement immobilier neuf : le rendement se joue avant l’avantage fiscal - 18 novembre 2026
- Acheter un appartement pour investir : préserver sa capacité à financer sa résidence principale - 17 novembre 2026
- Conseiller en investissement immobilier : exigez des chiffres, pas seulement un bien - 16 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Conseiller financier : le bon profil dépend de votre besoin bancaire, patrimonial ou assurantiel
 Conseiller immobilier indépendant : missions concrètes, RSAC et différences avec l’agent freelance
 Investissement immobilier clé en main : déléguer le projet, pas le contrôle des frais
 Immobilier locatif à Lyon : le loyer plafonné doit fixer votre prix d’achat