Conseiller en investissement immobilier : exigez des chiffres, pas seulement un bien
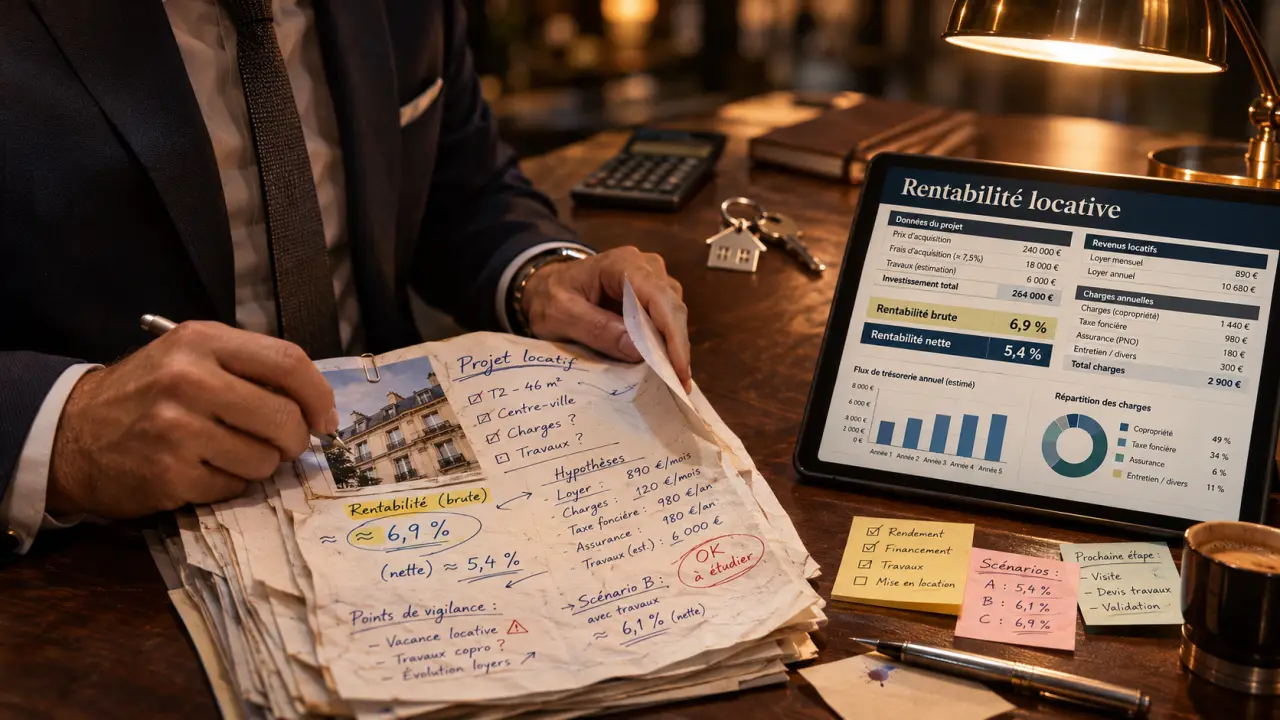
Un conseiller en investissement immobilier aide à construire une stratégie, à sélectionner un placement et à mesurer ses conséquences financières et fiscales. Son intérêt ne se limite pas à trouver un appartement : il doit vérifier que l’opération reste compatible avec votre budget, vos objectifs et les risques que vous pouvez supporter. Encore faut-il distinguer un véritable accompagnement d’une simple proposition commerciale.
Un accompagnement qui commence avant la recherche du bien
Le premier travail du conseiller consiste à préciser votre projet. Cherchez-vous un revenu complémentaire immédiat, un capital pour la retraite, une perspective de plus-value ou un patrimoine à transmettre ? Ces objectifs ne conduisent pas nécessairement au même investissement. Une opération intéressante à long terme peut, par exemple, demander un effort d’épargne mensuel incompatible avec votre situation actuelle.
L’audit initial porte sur vos revenus, vos charges, vos crédits, votre apport personnel et votre patrimoine existant. Il doit aussi examiner votre épargne de précaution, votre horizon de placement et votre disponibilité pour gérer des locataires ou des travaux. Le budget d’achat ne doit pas absorber toute votre réserve de sécurité.
L’accompagnement devient particulièrement utile pour un premier investissement, une acquisition à distance ou un projet comprenant des travaux. Pour un investisseur expérimenté, il peut servir à comparer plusieurs stratégies ou à éviter une concentration excessive dans un même marché immobilier.
Le conseiller joue alors un rôle de paravent entre vous et la pression commerciale : il doit filtrer les propositions avant qu’une visite séduisante ou une réduction d’impôt ne dicte votre décision. Demandez-lui de définir à l’avance des critères éliminatoires — effort d’épargne maximal, travaux trop incertains, difficulté de revente. Cette grille protège mieux votre projet qu’un enthousiasme partagé pour un bien.
Des placements à comparer selon la gestion, le risque et la sortie
Un bon professionnel ne recommande pas systématiquement le même produit. Il confronte plusieurs solutions à votre situation, en tenant compte du rendement espéré, mais aussi du temps de gestion, de la liquidité et des frais.
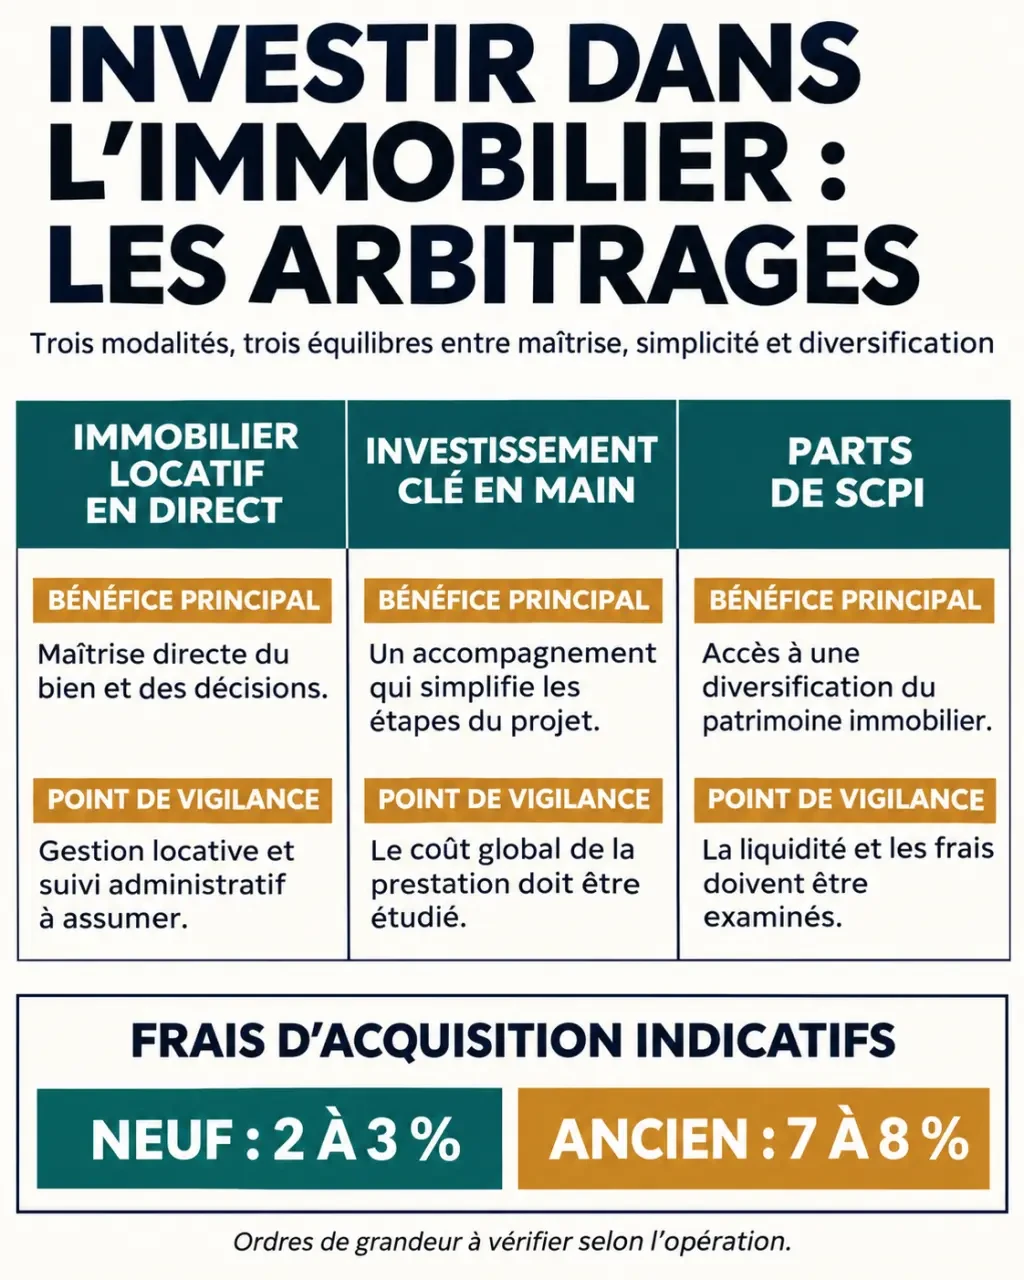
| Solution | Intérêt principal | Point de vigilance |
|---|---|---|
| Immobilier locatif en direct | Choix du bien et maîtrise des décisions | Gestion, travaux et risque concentré sur un actif |
| Investissement clé en main | Délégation de la recherche et de certaines démarches | Coût global et périmètre exact des prestations |
| Parts de SCPI | Détention indirecte et gestion déléguée | Frais, revenus variables et revente non immédiate |
Neuf ou ancien : comparer le coût total
Les frais d’acquisition, couramment appelés frais de notaire, représentent généralement 2 à 3 % dans le neuf, contre 7 à 8 % dans l’ancien. Cette différence ne suffit pas à départager les deux : le neuf peut présenter une surcote allant jusqu’à 20 %, selon les opérations et les marchés. Dans l’ancien, les travaux, la copropriété et la performance énergétique peuvent modifier fortement l’équilibre financier.
L’analyse doit donc intégrer l’emplacement, la demande locative, les diagnostics, les charges et les dépenses prévisibles. Le conseiller vérifie également les loyers réellement pratiqués, les règles locales applicables et les conditions de revente, plutôt que de retenir uniquement le loyer annoncé par le vendeur.
Location vide ou meublée : partir du locataire visé
Le choix dépend d’abord de la demande locale : étudiants, ménages installés ou salariés en mobilité n’ont pas les mêmes besoins. Le meublé implique un équipement adapté et son renouvellement ; la location vide répond à d’autres usages résidentiels. La fiscalité compte, mais elle ne compense pas une offre mal adaptée au quartier.
Une rentabilité démontrée, un financement supportable
Le conseiller doit remettre une projection lisible, avec des hypothèses vérifiables. Le coût total comprend le prix, les frais d’acquisition, les honoraires, les travaux et, le cas échéant, le mobilier. Les recettes doivent reposer sur un loyer réaliste, pas sur une occupation permanente supposée.
- Rentabilité brute : loyers annuels divisés par le coût total de l’opération, multipliés par 100.
- Rentabilité nette avant impôt : loyers diminués des charges supportées par le propriétaire, rapportés au même coût total.
- Cashflow : trésorerie restante après les dépenses, le remboursement du crédit et, pour une vision complète, la fiscalité.
Une opération peut afficher un rendement positif tout en exigeant un versement mensuel du propriétaire. Il faut donc intégrer la taxe foncière, les assurances, la gestion, les charges non récupérables, l’entretien et une hypothèse de vacance locative. Un scénario dégradé doit montrer les conséquences d’un impayé ou de travaux imprévus.
Pour le financement, le professionnel aide à calibrer l’apport, la durée et les mensualités sans garantir l’accord bancaire. Le prêt amortissable constitue une option courante ; le prêt in fine et le financement d’achat-revente répondent à des situations spécifiques. Leur pertinence dépend notamment du coût total, des garanties et de la capacité de remboursement. L’assurance emprunteur fait également partie de la comparaison.
La fiscalité et la transmission doivent servir la stratégie
En location vide, les loyers relèvent généralement des revenus fonciers, avec un choix entre micro-foncier et régime réel lorsque les conditions sont réunies. En location meublée, ils relèvent des bénéfices industriels et commerciaux, ou BIC, sous un régime micro-BIC ou réel selon la situation. La distinction entre LMNP et LMP nécessite aussi une vérification personnalisée.
Le conseiller compare les conséquences des régimes applicables : charges déductibles, éventuel déficit foncier, obligations déclaratives et fiscalité à la revente. Une économie d’impôt n’est pas un rendement garanti. Les règles évoluent ; une projection fiscale doit préciser ses hypothèses et être actualisée avant l’engagement.
La détention en direct, une SCI ou un démembrement peuvent également être étudiés lorsque le projet le justifie. Aucun montage n’est automatiquement avantageux. La situation familiale, la protection du conjoint, la succession et l’éventuel assujettissement à l’IFI doivent être examinés avec les professionnels compétents, notamment le notaire et l’expert-comptable.
Choisir un conseiller sur ses preuves et son contrat
L’appellation « conseiller en investissement immobilier » ne suffit pas à identifier les autorisations détenues. Le cadre dépend des actes réalisés : transaction immobilière, intermédiation en crédit ou conseil portant sur des placements financiers. Vérifiez la carte professionnelle ou l’habilitation appropriée pour la transaction, ainsi que les inscriptions requises selon les autres activités exercées.
L’agent immobilier intervient dans la transaction, le courtier recherche un financement et le conseiller en gestion de patrimoine adopte une vision plus globale. Le statut de conseiller en investissements financiers concerne un autre périmètre : il ne remplace pas, à lui seul, les habilitations nécessaires aux opérations immobilières.
Avant de signer, demandez des réponses écrites sur les points suivants :
- Les prestations incluses, les exclusions et les livrables remis.
- Les honoraires, commissions de partenaires et conditions de paiement.
- Les liens commerciaux avec les vendeurs ou les promoteurs recommandés.
- La méthode d’analyse locale et les hypothèses de rentabilité.
- Le suivi prévu après l’achat, les travaux et la mise en location.
Une rémunération par honoraires n’exclut pas automatiquement d’autres commissions : faites préciser leur cumul éventuel. Privilégiez enfin un professionnel capable de déconseiller une opération. Sa valeur se mesure à la qualité des arbitrages documentés, pas à une promesse de rendement ou à la rapidité de signature.

- Conseiller en investissement immobilier : exigez des chiffres, pas seulement un bien - 16 novembre 2026
- Coach en investissement immobilier : payer un accompagnement, pas une promesse de rendement - 14 novembre 2026
- Investissement immobilier expatrié : éviter le piège du rendement brut et acheter à distance - 13 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 PEE : 13 cas de déblocage, 6 mois à respecter et justificatifs à prévoir
 Clariane en bourse : le cours, les volumes et les seuils à suivre avant d’agir
 Esso en bourse : identifier North Atlantic Energies, lire le carnet d’ordres et suivre les variations
 Quels médias suivre pour le business, la banque et la crypto en 2026 ? Régulation, frais, sécurité