Investissement immobilier ancien : le prix décoté ne suffit pas à faire une bonne affaire
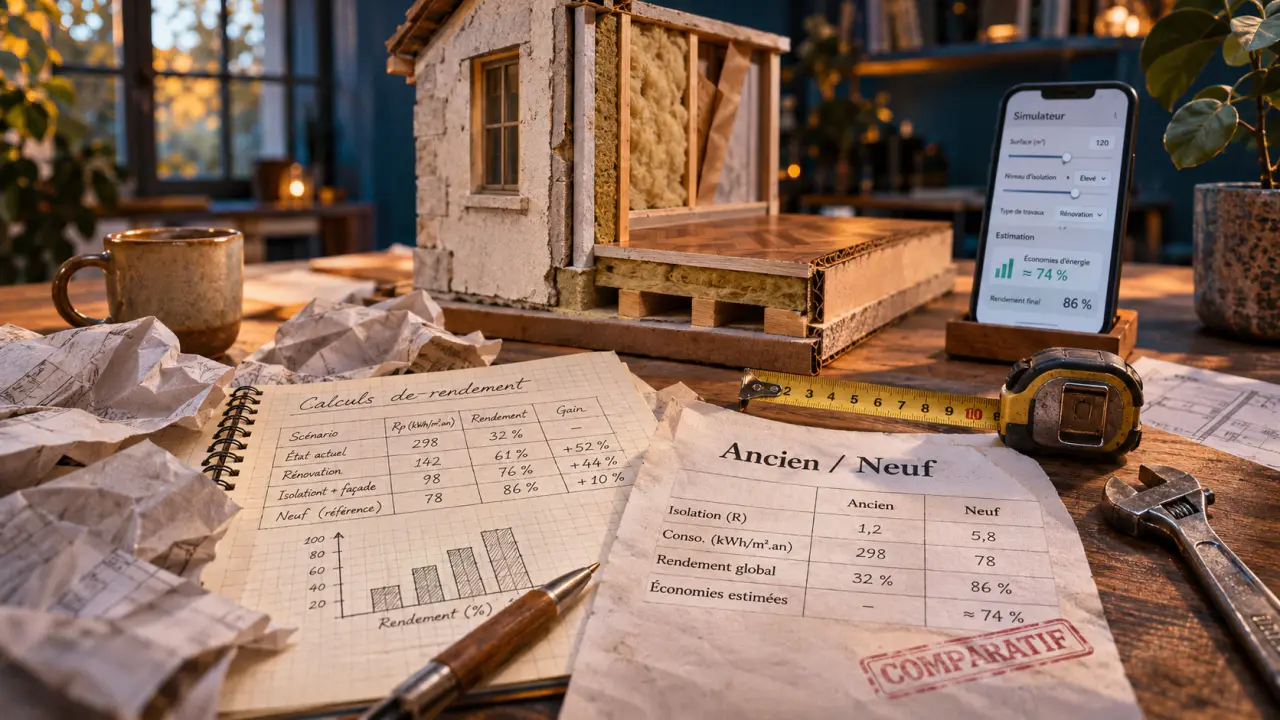
Un investissement immobilier ancien peut offrir un prix accessible, un emplacement recherché et une rentabilité intéressante après rénovation. Mais l’écart se joue sur le coût total : travaux, copropriété, financement et fiscalité peuvent absorber l’avantage initial. Pour décider, partez du loyer réellement encaissable et du budget nécessaire pour rendre le logement durablement louable.
Ancien ou neuf : comparer deux opérations, pas deux prix affichés
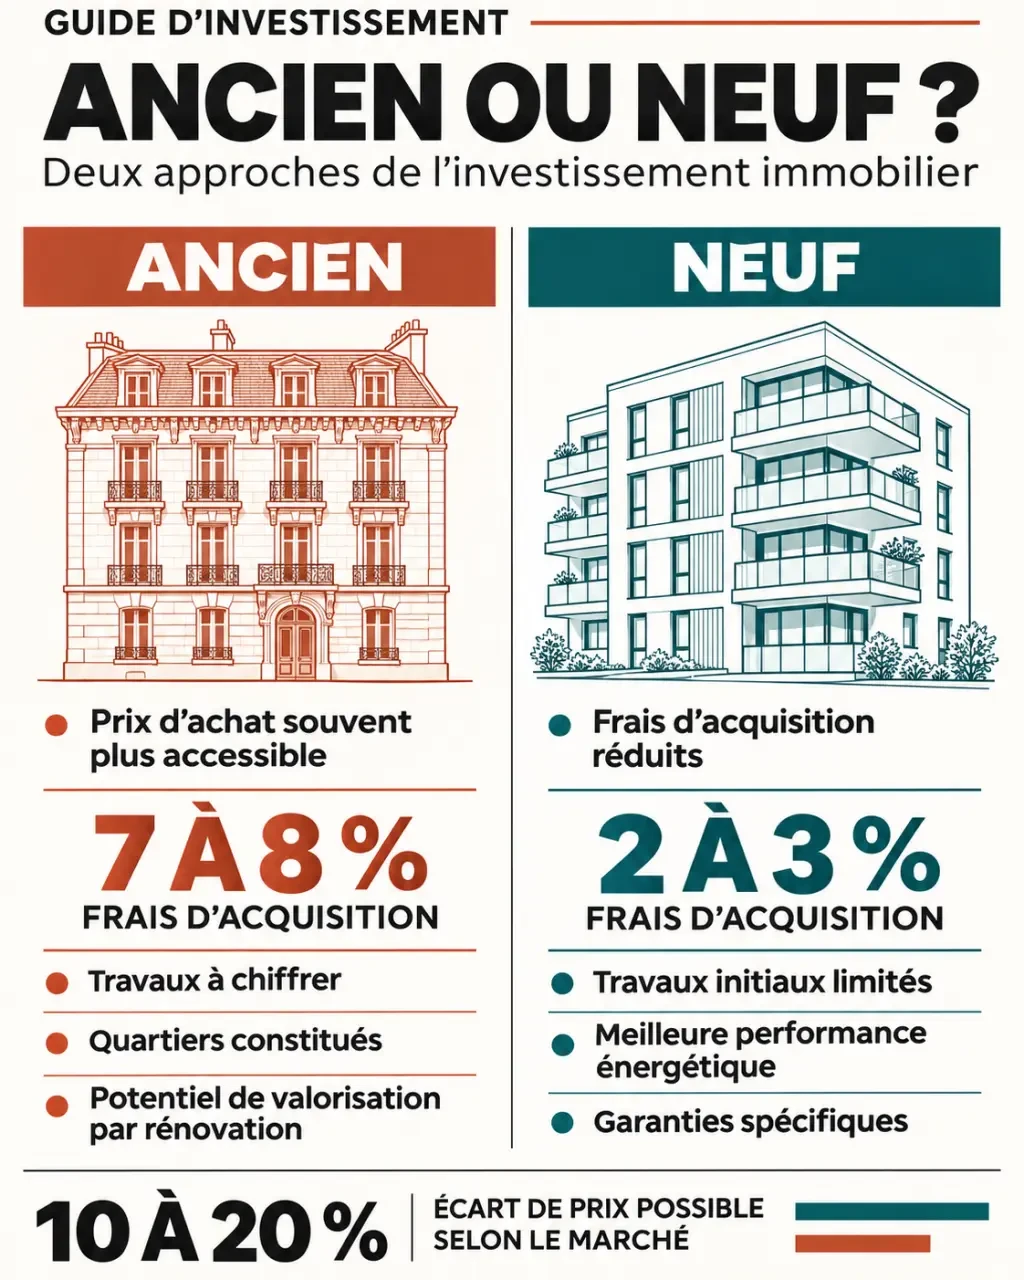
Dans l’ancien, une décote indicative de 10 à 20 % par rapport au neuf peut exister, sans être systématique. Elle dépend du quartier, de l’état du bâtiment et des performances du logement. Un appartement à rénover dans une copropriété fragile n’est pas comparable à un logement neuf immédiatement exploitable.
Le charme des parquets, les volumes et la proximité des transports peuvent soutenir l’attractivité locative. Ils ne compensent toutefois ni les nuisances sonores ni des charges excessives. Le neuf offre généralement une meilleure performance énergétique initiale et des garanties spécifiques, mais son prix peut réduire le rendement.
| Critère | Immobilier ancien | Immobilier neuf |
|---|---|---|
| Frais d’acquisition indicatifs | Environ 7 à 8 % | Environ 2 à 3 % |
| Travaux | À chiffrer avant l’offre | En principe limités au départ |
| Emplacement | Offre souvent présente dans les quartiers constitués | Dépend des programmes disponibles |
| Valorisation | Possible par une rénovation pertinente | Dépend notamment du prix initial et du marché |
Comparez donc des biens répondant à une demande similaire, sur une même durée de détention. Une plus-value reste incertaine : les travaux ne se retrouvent pas automatiquement, euro pour euro, dans le prix de revente.
Valider la demande locative avant de négocier
Un quartier agréable à visiter n’est pas nécessairement facile à louer. Identifiez d’abord votre locataire cible : étudiant, jeune actif, famille ou salarié en mobilité. Vérifiez ensuite les transports, les bassins d’emploi, les services et les caractéristiques recherchées : surface, rangement, calme, étage ou stationnement.
Comparez plusieurs annonces réellement concurrentes, leur durée de publication et leurs prestations. Demandez à des gestionnaires locaux quel loyer paraît soutenable, sans retenir uniquement l’estimation la plus élevée. Vérifiez aussi l’encadrement éventuel des loyers et les règles locales applicables.
Location vide ou meublée : partir de l’usage
La location vide peut convenir à une occupation durable. Le meublé répond davantage à certains besoins de mobilité, mais impose un équipement réglementaire, son entretien et parfois une rotation plus fréquente. Un loyer supérieur ne signifie donc pas automatiquement un meilleur résultat net. Intégrez également les règles particulières si vous envisagez une colocation.
Pensez votre projet comme une chaîne d’exploitation : acquisition, chantier, ameublement éventuel, commercialisation puis entrée du locataire. Chaque maillon dépend du précédent. Une cuisine livrée en retard peut décaler les photographies, puis les visites, puis le premier loyer. Construisez un calendrier à rebours depuis la date souhaitée de location et prévoyez une marge entre les intervenants : ce temps de sécurité protège votre trésorerie.
Auditer le logement et la copropriété avant l’offre
La rénovation ne se limite pas à la peinture. Une contre-visite avec un professionnel indépendant permet d’examiner la structure, l’humidité, la ventilation, l’électricité, la plomberie et l’isolation acoustique. Les diagnostics éclairent certains risques, mais ne remplacent pas un examen technique et ne garantissent pas l’absence de vices cachés.
- Demandez le dossier de diagnostics, notamment le diagnostic de performance énergétique.
- Consultez les procès-verbaux d’assemblée générale, les charges, les impayés et les travaux votés ou envisagés.
- Examinez la toiture, la façade, les parties communes et le système de chauffage.
- Faites préciser les autorisations nécessaires pour les travaux privatifs ou collectifs.
- Obtenez des devis détaillés distinguant travaux indispensables, énergétiques et de confort.
En France métropolitaine, les logements classés G sont concernés par les restrictions de location liées à la décence énergétique ; les échéances suivantes concernent les classes F en 2028 et E en 2034. Vérifiez l’application exacte à votre bail et au territoire concerné. Un mauvais DPE doit surtout conduire à valider la faisabilité de la rénovation, pas seulement à négocier.
Isolation, ventilation et chauffage doivent être pensés ensemble. Si l’amélioration dépend d’une façade ou d’une toiture commune, vous ne maîtrisez pas seul le calendrier. Prévoyez une réserve pour les imprévus et les mensualités dues avant la première location.
Calculer le rendement et l’effort mensuel avec le même budget
Le rendement brut se calcule ainsi : loyer annuel hors charges ÷ coût total de l’opération × 100. Le dénominateur doit inclure l’achat, les frais d’acquisition, les travaux, les honoraires et l’équipement éventuel.
Prenons un exemple purement illustratif : achat à 150 000 €, frais d’acquisition de 12 000 € et travaux de 25 000 €, soit 187 000 €. Avec un loyer de 850 € par mois, les recettes théoriques atteignent 10 200 € par an. Le rendement brut ressort à environ 5,45 %.
En retenant une provision annuelle de 850 € pour la vacance et 2 200 € pour la taxe foncière hors part récupérable, les assurances, l’entretien et les charges non récupérables, il reste 7 150 €. Le rendement net avant financement et fiscalité atteint alors environ 3,82 %.
Avec une mensualité de crédit, assurance comprise, de 800 €, le solde de trésorerie est de −2 450 € par an avant impôt, soit environ −204 € par mois. Le remboursement constitue aussi du patrimoine, mais ne supprime pas cet effort d’épargne.
Faites simuler le financement de l’achat et des travaux avec les devis. L’apport demandé dépend de la banque et du dossier ; préservez une épargne de sécurité. L’éco-PTZ peut financer certaines rénovations énergétiques sous conditions : une enveloppe peut notamment atteindre 30 000 € sur 15 ans selon l’opération, d’autres configurations ayant des plafonds et durées différents.
Choisir la fiscalité sans lui laisser dicter l’achat
Une déduction diminue le revenu imposable ; une réduction diminue l’impôt dû. Ce ne sont pas des gains équivalents. En location nue au régime réel, certaines charges et certains travaux sont déductibles, contrairement aux dépenses de construction ou d’agrandissement. Le déficit foncier peut être imputable sur le revenu global dans la limite de droit commun de 10 700 €, sous conditions et hors fraction liée aux intérêts. Les reports suivent des règles distinctes : notamment six ans pour le déficit global et dix ans pour le déficit foncier reportable sur les revenus fonciers.
En meublé, comparez micro-BIC et régime réel, éventuellement sous statut LMNP. La déduction des charges et l’amortissement obéissent à des règles propres ; faites aussi vérifier les conséquences à la revente.
- Denormandie : travaux représentant au moins 25 % du coût total, localisation éligible, plafonds et engagement locatif. Les réductions sont de 12 %, 18 % ou 21 % pour six, neuf ou douze ans, dans les limites de 300 000 € et 5 500 €/m².
- Loc’Avantages : conventionnement avec l’Anah, loyers plafonnés et conditions de ressources, avec un engagement d’au moins six ans.
- Malraux : restauration éligible ouvrant, selon la zone, une réduction de 22 % ou 30 %, sur une base plafonnée à 400 000 € sur quatre ans, avec location pendant neuf ans.
- Monuments historiques : régime spécifique de déduction, avec notamment une conservation d’au moins quinze ans.
Le Pinel ancien n’est plus ouvert aux nouvelles acquisitions. Avant de signer, faites confirmer l’éligibilité fiscale par un professionnel et chiffrez ses honoraires. Retenez surtout un bien dont la demande, les travaux et la trésorerie restent cohérents sans hypothèse optimiste de revente.

- Investissement immobilier ancien : le prix décoté ne suffit pas à faire une bonne affaire - 12 novembre 2026
- Rentabilité d’un investissement immobilier : ce que les 6 % bruts cachent vraiment - 11 novembre 2026
- Formation en investissement immobilier : un programme solide plutôt qu’une promesse de rente - 9 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 PEE : 13 cas de déblocage, 6 mois à respecter et justificatifs à prévoir
 Clariane en bourse : le cours, les volumes et les seuils à suivre avant d’agir
 Esso en bourse : identifier North Atlantic Energies, lire le carnet d’ordres et suivre les variations
 Quels médias suivre pour le business, la banque et la crypto en 2026 ? Régulation, frais, sécurité