Rentabilité d’un investissement immobilier : ce que les 6 % bruts cachent vraiment
Un logement acheté 200 000 euros et loué 1 000 euros par mois affiche 6 % de rendement brut sur son prix d’achat. Mais ce chiffre ne dit ni combien vous conserverez après les charges et les impôts, ni combien vous devrez verser chaque mois pour rembourser le crédit. Pour évaluer la rentabilité d’un investissement immobilier, il faut distinguer rendement locatif, trésorerie et performance à la revente.
Partir du coût total, pas seulement du prix affiché
Le rendement locatif mesure les revenus annuels rapportés au capital investi. La rentabilité globale va plus loin : elle tient aussi compte de l’évolution de la valeur du bien et des frais supportés jusqu’à sa revente. Avant toute comparaison, fixez donc un périmètre identique pour chaque projet.
Calculer la rentabilité locative
Estimez les rendements de votre projet à partir de vos dépenses et revenus annuels.
Résultats de l’estimation
- Coût total du projet
- —
- Loyers annuels encaissés
- —
- Total des charges du propriétaire
- —
- Revenu net avant fiscalité
- —
- Rentabilité brute
- —
- Rentabilité nette
- —
- Rentabilité nette-nette
- —
- Revenu net après fiscalité
- —
- Mensualité estimée du crédit
- —
- Effort mensuel avant fiscalité
- —
- Cash-flow mensuel après crédit et fiscalité
- —
- Coût total = prix d’achat + frais d’acquisition + travaux et mobilier.
- Les loyers encaissés tiennent déjà compte des mois de vacance. Ne déduisez pas une seconde fois la vacance ni les charges récupérables.
- La rentabilité nette déduit les charges annuelles du propriétaire indiquées ci-dessus ; la rentabilité nette-nette déduit ensuite la fiscalité saisie.
- L’effort mensuel correspond à la mensualité du crédit moins le revenu net avant fiscalité mensualisé. Le cash-flow tient aussi compte de la fiscalité.
À noter : cette simulation est une estimation, hors éventuels frais de financement et assurance emprunteur. La fiscalité locative dépend de votre situation personnelle et doit être validée auprès d’un professionnel compétent.
Le coût total comprend le prix d’achat, les frais d’acquisition, les honoraires éventuellement facturés en supplément, les travaux initiaux et le mobilier nécessaire. Les frais de financement doivent également figurer dans votre budget, même si certains calculs de rendement immobilier les présentent séparément.
Dans l’ancien, les frais d’acquisition représentent généralement 7 à 8 % du prix, contre 2 à 3 % dans le neuf. Ces ordres de grandeur doivent être confirmés pour le bien concerné.
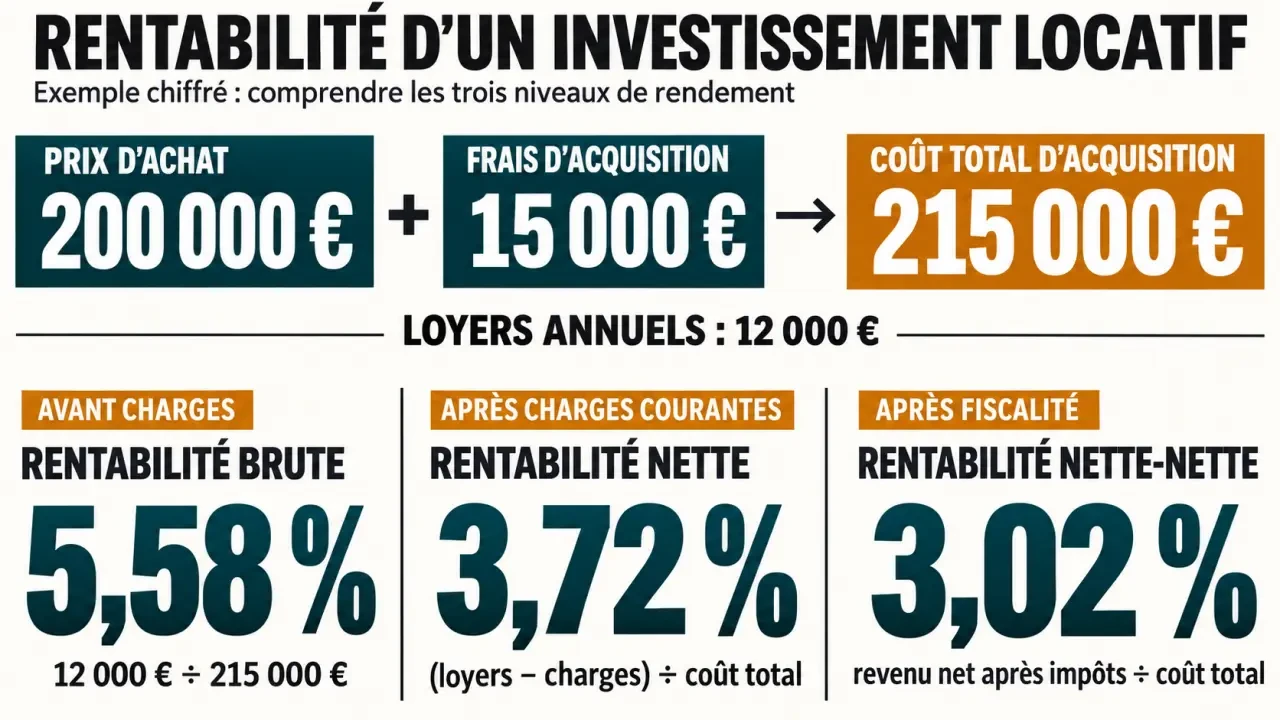
Reprenons notre exemple : avec 200 000 euros de prix d’achat et 15 000 euros de frais d’acquisition, le capital engagé atteint 215 000 euros avant travaux. Les 12 000 euros de loyers annuels représentent alors 5,58 % de rendement brut, et non plus 6 %. Ce simple changement de dénominateur rend la comparaison beaucoup plus réaliste.
Passer du brut au net avec un calcul vérifiable
Trois niveaux de calcul permettent de comprendre où partent les loyers. Pour éviter les ambiguïtés, les formules suivantes utilisent toutes le coût total du projet et excluent le financement, traité séparément.
| Indicateur | Formule annuelle | Utilité |
|---|---|---|
| Rentabilité brute | Loyers hors charges ÷ coût total × 100 | Effectuer un premier tri |
| Rentabilité nette | (Loyers encaissés − charges du propriétaire) ÷ coût total × 100 | Mesurer la performance d’exploitation |
| Rentabilité nette-nette | (Revenu net − fiscalité locative) ÷ coût total × 100 | Estimer le rendement après impôts |
Les dépenses à intégrer sans double comptage
Partezz des loyers hors charges réellement attendus. Les provisions versées par le locataire pour régler les dépenses récupérables ne constituent pas un revenu supplémentaire. Si vous réduisez déjà les loyers pour tenir compte de la vacance locative, ne déduisez pas cette perte une seconde fois dans les charges.
- Taxe foncière, hors part récupérable auprès du locataire.
- Charges de copropriété non récupérables et travaux restant au propriétaire.
- Assurance propriétaire non occupant, dite PNO, et éventuelle garantie loyers impayés, ou GLI.
- Gestion locative, recherche de locataire et frais de remise en location.
- Entretien, réparations, renouvellement du mobilier et équipements.
- Frais comptables et autres dépenses liées au mode d’exploitation.
Les frais de gestion peuvent notamment représenter 6 à 10 % TTC des loyers, selon les prestations et le contrat. Pour les travaux, une provision ne remplace pas l’examen des procès-verbaux de copropriété, des diagnostics et des devis.
Une simulation pour visualiser les écarts
Sur le projet à 215 000 euros, supposons un mois sans locataire : les loyers encaissés passent à 11 000 euros. Avec une hypothèse de 3 000 euros de charges annuelles, le revenu net atteint 8 000 euros, soit 3,72 %. Si la fiscalité locative représente ensuite 1 500 euros, hypothèse purement illustrative, le rendement net-net descend à 3,02 %. Le montant réel de l’impôt dépendra de votre situation.
La fiscalité et le crédit changent ce que vous gardez
Deux propriétaires du même logement peuvent obtenir des rendements après impôts différents. Leur régime fiscal, leurs autres revenus et leur financement ne sont pas nécessairement identiques. Une simulation pertinente doit donc être personnalisée.
Comparer les régimes sur toute la durée de détention
En location nue, les recettes relèvent des revenus fonciers. Sous conditions, le micro-foncier prévoit un abattement de 30 %, avec un plafond de 15 000 euros de recettes annuelles. Au régime réel, les charges fiscalement déductibles sont prises en compte selon leurs règles propres ; un déficit foncier peut être possible.
En location meublée, les revenus relèvent des bénéfices industriels et commerciaux. Le régime réel peut permettre de déduire certaines charges et de pratiquer des amortissements. Mais une faible imposition annuelle ne suffit pas à prouver la supériorité du meublé : comptabilité, mobilier, statut LMNP ou LMP et conséquences fiscales à la revente doivent entrer dans la comparaison. Les règles applicables dépendent notamment de la nature de la location.
En location nue, dans le cas courant d’un résident fiscal français, les revenus fonciers imposables supportent l’impôt sur le revenu et 17,2 % de prélèvements sociaux. Faites valider le traitement correspondant à votre situation plutôt que d’appliquer un taux uniforme aux loyers encaissés.
Ne pas confondre rendement et trésorerie
Le cash-flow correspond aux encaissements diminués des dépenses, des impôts et des échéances de crédit. Il peut être négatif malgré un rendement locatif positif. Le remboursement du capital constitue progressivement un patrimoine, mais reste une sortie d’argent mensuelle. À l’inverse, les intérêts et l’assurance emprunteur représentent un coût : intégrez-les dans l’analyse du financement sans les compter deux fois.
Un bon taux rémunère aussi le risque et le travail
Il n’existe pas de seuil universel. Des rendements bruts de 3 % à 5 % dans les grandes métropoles et de 7 % à 8 % dans certaines villes moyennes constituent des ordres de grandeur, pas des garanties. Le quartier, l’état du bâtiment et le prix négocié peuvent modifier sensiblement le résultat.
Un rendement élevé mérite une enquête : demande locative limitée, copropriété dégradée, travaux énergétiques ou revente difficile peuvent expliquer un prix bas. Vérifiez les loyers effectivement pratiqués, l’encadrement éventuel et la possibilité légale de louer le logement compte tenu de sa performance énergétique.
La location meublée peut offrir un loyer supérieur, mais impose équipement et renouvellement. Une petite surface peut connaître davantage de changements d’occupants ; un logement familial peut offrir plus de stabilité. La courte durée ajoute ménage, commercialisation, saisonnalité et contraintes locales. Comparez donc le revenu net au temps de gestion, pas seulement les loyers affichés.
Pensez enfin votre trésorerie comme un sablier : les loyers arrivent grain par grain, tandis qu’un ravalement ou une chaudière peut vider la réserve d’un seul coup. Un rendement annuel satisfaisant ne garantit pas que l’argent sera disponible au bon moment. Un calendrier mensuel des encaissements et des dépenses révèle ce décalage et aide à dimensionner une épargne de précaution.
Tester le projet avant de faire une offre
Un tableur ou un simulateur de rendement locatif suffit si ses hypothèses sont visibles et modifiables. Prévoyez trois scénarios : central, prudent et dégradé. Dans ce dernier, testez notamment un mois de vacance, une réparation importante et un loyer inférieur à votre estimation.
- Documentez les recettes : annonces comparables, demande locale et loyer légalement applicable.
- Justifiez les dépenses : taxe foncière, comptes de copropriété, devis et contrats d’assurance.
- Simulez fiscalité et crédit : rendement net-net, effort mensuel et réserve disponible.
- Préparez la sortie : prix de revente prudent, frais de cession et capital restant dû.
Pour comparer des horizons de détention différents, le taux de rendement interne, ou TRI, complète ces indicateurs en intégrant les flux datés, l’apport et la revente. Ne supposez pas une plus-value indispensable à l’équilibre. Le projet le plus solide est celui dont vous comprenez les hypothèses et pouvez supporter les périodes défavorables, pas nécessairement celui qui affiche le plus gros pourcentage.

- Rentabilité d’un investissement immobilier : ce que les 6 % bruts cachent vraiment - 11 novembre 2026
- Formation en investissement immobilier : un programme solide plutôt qu’une promesse de rente - 9 novembre 2026
- Investissement immobilier en entreprise : achat direct ou SCI, le choix se joue aussi à la revente - 8 novembre 2026