Coach en investissement immobilier : payer un accompagnement, pas une promesse de rendement
Un coach en investissement immobilier vous aide à définir votre stratégie locative, à analyser les biens et à prendre des décisions argumentées jusqu’à la mise en location, selon sa mission. Son intérêt repose sur la qualité de ses analyses, pas sur une garantie de rentabilité. Avant de vous engager, comparez son périmètre, ses honoraires, son indépendance et les documents qu’il vous remettra.
Un accompagnement pour décider, pas forcément pour déléguer
Le coach apporte une méthode et un regard critique sur votre projet. Il peut vous aider à fixer un budget, sélectionner un secteur, examiner des annonces ou préparer une négociation. En revanche, chercher le bien à votre place, conduire les travaux ou gérer les locataires ne sont pas automatiquement inclus. Ces prestations doivent être précisées dans le contrat.
Le coaching convient au débutant qui peine à démarrer, mais aussi à l’investisseur expérimenté qui souhaite réexaminer son portefeuille. Pour un indépendant aux revenus variables, l’enjeu peut être de préparer le financement. Pour un expatrié, il s’agit plutôt d’organiser les vérifications à distance et de disposer de relais locaux fiables.
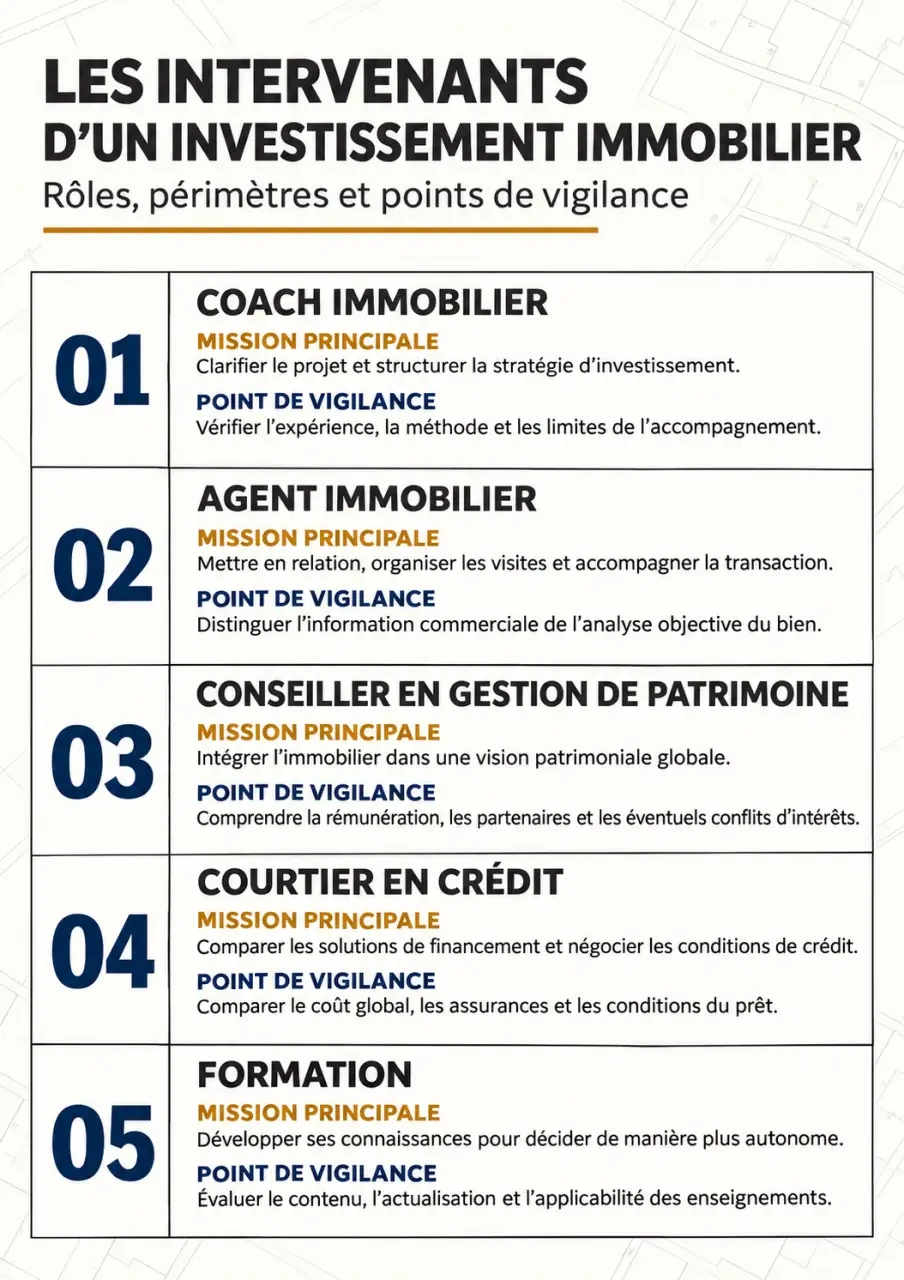
| Intervenant | Rôle principal | Point de vigilance |
|---|---|---|
| Coach immobilier | Structurer le projet et accompagner les décisions | Périmètre variable selon le contrat |
| Agent immobilier | Intervenir dans la transaction | Rémunération généralement liée à la vente |
| Conseiller en gestion de patrimoine | Examiner la cohérence globale du patrimoine | Honoraires et éventuelles commissions à clarifier |
| Courtier en crédit | Rechercher un financement adapté | Aucune garantie d’accord bancaire |
| Formation | Transmettre des connaissances et des outils | Analyse personnalisée du projet pas nécessairement incluse |
L’intitulé « coach » ne suffit pas à autoriser toutes les activités. S’il intervient en transaction, courtage ou gestion locative, vérifiez les habilitations et assurances correspondant aux prestations réellement exercées. Les décisions juridiques et fiscales complexes doivent être validées avec les professionnels compétents.
Une stratégie solide commence par vos contraintes
Le premier travail consiste à rapprocher votre objectif de vos moyens : constituer un patrimoine, obtenir un complément de revenus ou préparer une transmission ne conduit pas aux mêmes choix. Le diagnostic doit intégrer vos revenus, crédits, apport, épargne de précaution, disponibilité et capacité à supporter un imprévu.
Un bon accompagnement peut aboutir à différer l’achat. Une capacité d’emprunt incertaine, une trésorerie trop faible ou un projet dépendant d’un loyer optimiste justifient de revoir la copie. Le coach prépare le dossier financier ; la banque reste décisionnaire.
Pensez votre projet comme un système en orbite autour de votre budget : crédit, travaux, fiscalité et exploitation s’influencent mutuellement. Une rénovation supplémentaire peut améliorer le confort et le DPE, mais aussi consommer la réserve nécessaire pendant une période sans locataire. Demandez donc au coach de recalculer l’ensemble du projet lorsqu’une hypothèse change, plutôt que d’optimiser chaque poste isolément.
La stratégie écrite doit fixer le secteur, le type de bien, le budget total et le mode d’exploitation : location nue, meublée, colocation ou courte durée. Elle doit aussi tenir compte des règles locales, de la demande locative et de votre disponibilité pour gérer le logement.
Sur le plan fiscal, le statut de loueur en meublé non professionnel, ou LMNP, et la SCI à l’IS ne sont pas des solutions interchangeables. Le choix dépend notamment du mode de détention, de l’exploitation et des conséquences à la revente. Une simulation validée par un expert-comptable ou un professionnel compétent vaut mieux qu’une préférence systématique pour un montage.
Des analyses et des livrables à chaque étape
Avant l’offre : vérifier le bien et ses chiffres
L’analyse doit confronter le prix demandé aux références locales, vérifier le loyer réaliste et examiner les diagnostics, la copropriété et les travaux prévisibles. Pour un logement à rénover, une estimation globale du coach ne remplace pas les devis d’artisans. Le DPE, les possibilités techniques et les règles de location doivent être examinés avant de s’engager.
Le rendement brut ne suffit pas à décider. Il rapporte les loyers annuels au prix retenu dans le calcul ; exigez que ce dénominateur soit explicite. Pour comparer sérieusement deux opérations, utilisez un coût total comprenant notamment acquisition, frais, travaux, mobilier éventuel et accompagnement.
- Rendement net : retrancher les charges supportées par le propriétaire et une hypothèse de vacance locative.
- Rendement après fiscalité : intégrer les impôts et prélèvements applicables à votre situation.
- Trésorerie : soustraire aux encaissements les dépenses, échéances de crédit et provisions nécessaires.
Demandez un scénario prudent avec un loyer inférieur à la prévision, des travaux plus coûteux ou une période sans location. À titre d’illustration, un point de rendement sur une base de 200 000 € représente 2 000 € par an : une petite différence d’hypothèse mérite donc d’être expliquée, sans devenir une promesse de gain.
De l’acquisition à la première location
L’accompagnement peut ensuite couvrir la préparation de la négociation, la coordination avec le courtier et le notaire, puis le suivi des échéances. Après l’achat, précisez qui consulte les artisans, contrôle le chantier et prépare la mise en location. Une mise en relation ne vaut pas une mission de maîtrise d’œuvre.
Les livrables utiles sont une stratégie écrite, une grille de sélection, des analyses chiffrées, un budget travaux documenté et un calendrier d’action. Ajoutez des comptes rendus précisant les décisions et leurs motifs. Vous devez pouvoir reprendre ces documents sans dépendre en permanence du coach.
Tarifs et durée : comparer des prestations équivalentes
Il n’existe pas de barème officiel. Les repères tarifaires cités vont de 500 à 5 000 € pour un accompagnement, de 80 à 500 € à l’heure et de 120 à 300 € pour une séance individuelle classique. Ces fourchettes recouvrent des prestations différentes : elles ne remplacent pas un devis détaillé.
Un forfait peut convenir à un parcours complet, une mission ponctuelle à l’analyse d’un bien, et un abonnement à un suivi régulier. Une commission de 1 à 3 % du montant de l’opération financée peut également être proposée selon les intervenants : faites préciser son assiette, son bénéficiaire et le service correspondant.
Une durée de 3 à 12 mois constitue un repère, non une garantie d’achat. Vérifiez le nombre de séances, la disponibilité entre les rendez-vous, les délais de réponse et les conditions de prolongation si aucun bien n’est trouvé. Les modalités d’annulation et de remboursement doivent être écrites.
Choisir un coach sur des preuves et un contrat
Demandez des exemples anonymisés comparables à votre situation, avec budget initial, difficultés rencontrées et résultat réel. Un rendement annoncé doit préciser les charges, travaux, fiscalité et périodes sans locataire retenus. Le nombre de biens détenus personnellement ne prouve pas, à lui seul, la qualité pédagogique du professionnel.
Interrogez aussi son indépendance : reçoit-il une rémunération d’un vendeur, courtier, artisan ou gestionnaire recommandé ? Une commission n’implique pas automatiquement un mauvais conseil, mais elle doit être transparente. Méfiez-vous des rentabilités garanties, de la pression pour signer et des biens présentés comme incontournables.
Avant le premier échange, préparez votre budget, vos crédits, votre épargne mobilisable et votre objectif. Demandez ensuite une proposition écrite précisant les responsabilités, les exclusions, les honoraires et les livrables. Le bon coach doit pouvoir vous expliquer pourquoi renoncer à un bien, autant que vous aider à acheter : c’est un critère concret d’alignement avec vos intérêts.

- Coach en investissement immobilier : payer un accompagnement, pas une promesse de rendement - 14 novembre 2026
- Investissement immobilier expatrié : éviter le piège du rendement brut et acheter à distance - 13 novembre 2026
- Investissement immobilier ancien : le prix décoté ne suffit pas à faire une bonne affaire - 12 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Louvre Banque Privée : une gestion patrimoniale de proximité et des services bancaires à distance
 Conseiller en investissement financier indépendant : vérifiez son statut, sa rémunération et sa méthode
 Investissement immobilier en direct : les 4 chiffres qui décident si le projet tient la route
 Investissement immobilier professionnel : le rendement affiché ne suffit pas