Investissement immobilier clé en main : déléguer le projet, pas le contrôle des frais
Un investissement immobilier clé en main permet de déléguer la recherche du bien, les travaux, l’ameublement et la location à un prestataire. Mais la simplicité promise ne suffit pas à garantir un bon placement. Avant de signer, il faut vérifier trois éléments : le périmètre réel de l’accompagnement, le coût total de l’opération et la solidité des hypothèses locatives.
Le bon partenaire vous évite des tâches complexes sans vous priver des décisions importantes. Son rôle consiste à sélectionner, chiffrer et coordonner le projet, pas à faire disparaître les risques propres à l’immobilier.
Ce que vous déléguez vraiment avec une offre clé en main
Le terme « clé en main » ne correspond pas à un forfait identique partout. Certains acteurs accompagnent jusqu’à l’installation du premier locataire ; d’autres proposent aussi la gestion locative, parfois dans un contrat séparé. La liste écrite des prestations fait foi, pas l’intitulé commercial.
De la stratégie à la remise des clés
L’accompagnement commence normalement par votre budget, votre capacité de financement et votre objectif : constituer un patrimoine, préparer des revenus futurs ou rechercher un complément de trésorerie. Viennent ensuite la chasse immobilière, l’analyse des diagnostics, du règlement de copropriété et des procès-verbaux d’assemblée générale, puis la négociation et l’acquisition.
Après l’achat, le prestataire peut coordonner la rénovation, l’agencement, les commandes de mobilier et la première mise en location. Demandez qui réalise chaque tâche, qui facture et qui répond en cas de défaut. Le financement, le conseil fiscal, les frais de notaire ou la comptabilité ne sont pas nécessairement compris.
Une solution pertinente, mais pas pour tous les budgets
Cette formule convient particulièrement aux investisseurs novices, aux expatriés et aux personnes qui achètent loin de leur domicile. Elle apporte une présence locale et réduit la charge de coordination. En revanche, si votre budget est très contraint, les honoraires peuvent absorber une part importante de la rentabilité. Une délégation limitée à la recherche ou aux travaux mérite alors d’être comparée au forfait global.
Comparer les frais sur le coût total, pas sur un pourcentage isolé
Un tarif n’est comparable à un autre que si sa base de calcul et ses prestations sont identiques. Un pourcentage du prix net vendeur ne représente pas la même somme qu’un pourcentage appliqué à l’ensemble du projet. Vérifiez également le montant TTC, le minimum de facturation et les échéances de paiement.
| Poste à comparer | Vérification à demander |
|---|---|
| Recherche et accompagnement | Assiette des honoraires, minimum TTC, paiement et conditions de résiliation |
| Travaux et chantier | Devis détaillés, rémunération du pilotage, marges ou commissions éventuelles |
| Ameublement | Budget d’achat, livraison, montage et honoraires distincts |
| Première location | Annonce, visites, sélection, bail et état des lieux inclus ou facturés |
| Gestion récurrente | Tarif, assiette, relocation, assurance et prestations supplémentaires |
À titre de repère commercial, une tarification affichée à 8 % du montant net vendeur avec un minimum de 9 900 € TTC doit être examinée en tenant compte de ce plancher. Sur une petite acquisition, le taux effectivement supporté peut donc dépasser le pourcentage mis en avant. Faites confirmer le barème applicable dans votre proposition contractuelle.
De même, « 0 € de marge sur les travaux », « 0 € de marge sur l’ameublement » ou « 0 € sur la première mise en location » ne signifie pas que les travaux, les meubles ou l’ensemble du service sont gratuits. Demandez les factures et les éventuelles rémunérations versées par les partenaires. La transparence porte autant sur les commissions indirectes que sur vos honoraires.
Mesurer la rentabilité sans confondre rendement et argent disponible
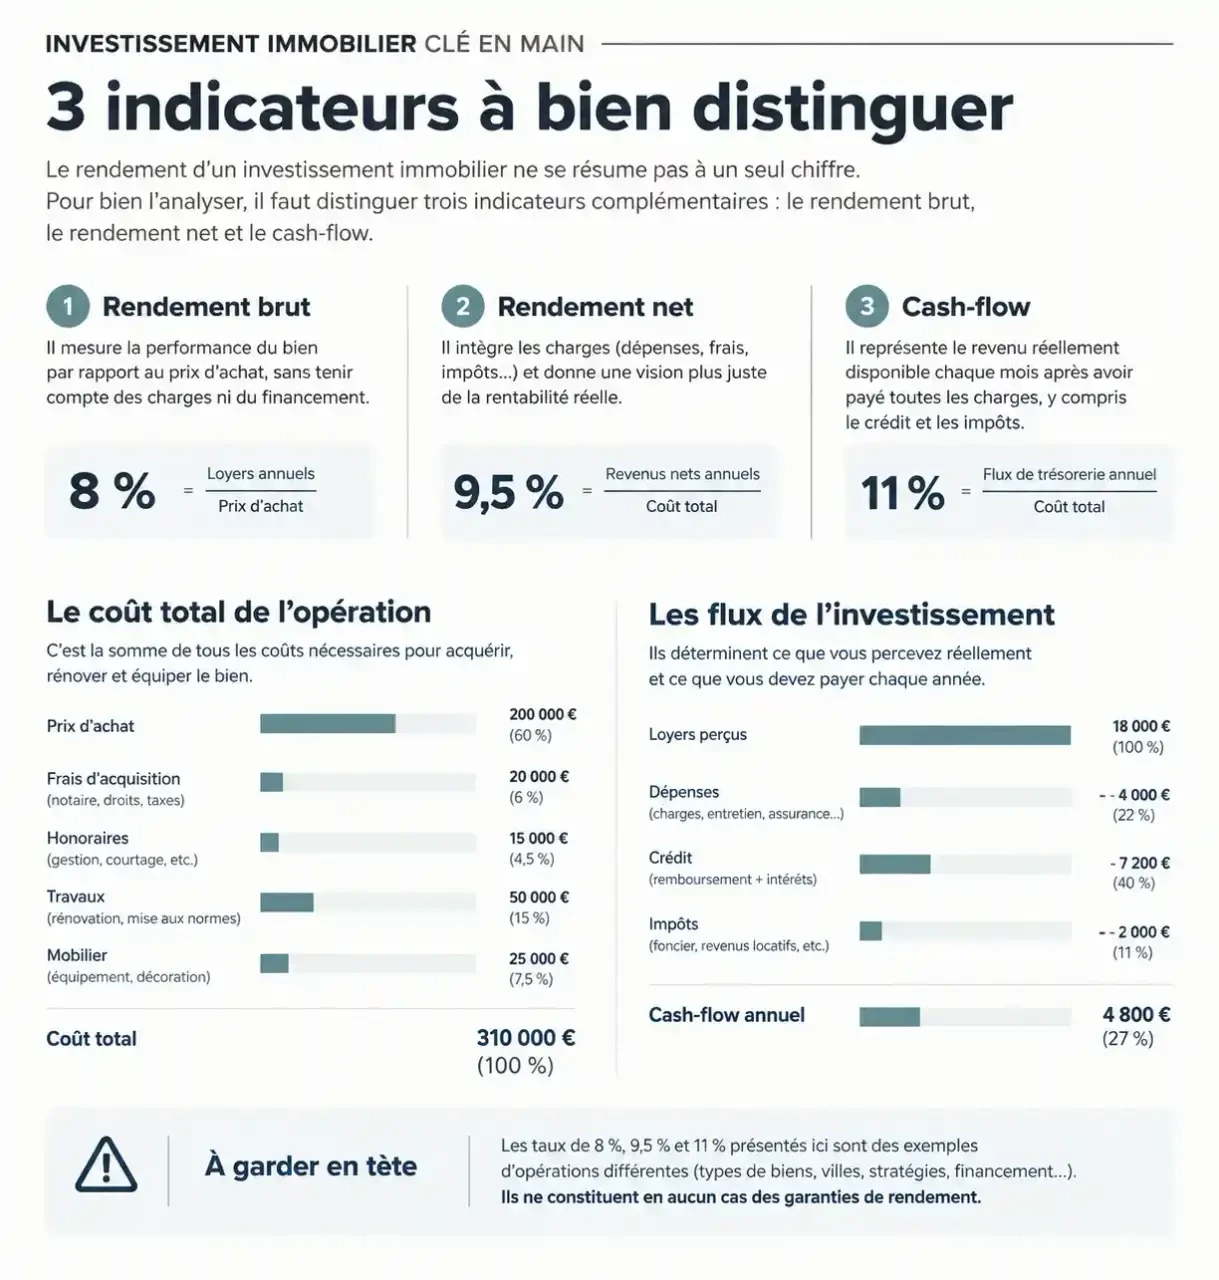
Il n’existe pas de rendement universel pour un investissement immobilier clé en main. Les réalisations présentées par Ynspir et Montclair illustrent cette diversité : un studio de 33 m2 à 9,5 % brut, un immeuble de 4 lots à 8 % net ou une location saisonnière sur la Côte d’Azur affichée à 11 %. Ces résultats annoncés concernent des opérations différentes et ne constituent ni une moyenne ni une garantie.
Trois indicateurs à lire séparément
- Rendement brut sur coût total : loyers annuels hors charges divisés par le prix d’achat augmenté des frais d’acquisition, honoraires, travaux et mobilier.
- Rendement net : loyers diminués des dépenses retenues dans le calcul, rapportés au coût total. Demandez lesquelles : taxe foncière, assurance, entretien, gestion et vacance notamment.
- Cash-flow : trésorerie restante après les dépenses et le remboursement du crédit, en précisant si la fiscalité est intégrée.
Un bien peut présenter un rendement positif tout en exigeant un effort d’épargne mensuel. Exigez donc un prévisionnel distinguant exploitation, financement et impôts, avec une réserve pour les réparations et les périodes sans locataire.
Tester les hypothèses avant de chercher l’optimisation fiscale
Demandez une simulation avec un loyer inférieur à celui espéré, une vacance prolongée et des travaux supplémentaires. Si l’équilibre disparaît au premier imprévu, le montage est fragile. Pour une location meublée non professionnelle, le régime réel peut permettre la déduction de certaines charges et d’amortissements, selon les règles applicables. Faites toutefois vérifier votre situation et les conséquences à la revente par un professionnel compétent : la fiscalité ne corrige pas un mauvais achat.
Choisir un emplacement et un chantier qui résistent aux imprévus
Une ville connue ne suffit pas à sécuriser un investissement. À Paris ou Lyon comme à Rennes, Tours ou Saint-Étienne, l’analyse doit descendre jusqu’au quartier, à la rue et à l’immeuble. Comparez le prix avec des ventes pertinentes et le loyer avec des logements réellement comparables. Transports, bassins d’emploi, établissements d’enseignement et nuisances doivent correspondre au public locataire visé.
Les petites surfaces peuvent offrir un rendement intéressant, mais leur rotation locative et leurs frais de remise en état comptent aussi. Un T2, une colocation et un logement saisonnier ne répondent pas aux mêmes besoins ni aux mêmes contraintes. L’accès à des biens off-market n’est pas, en soi, une preuve de décote.
Le point souvent oublié est le pont entre le chantier et l’exploitation. Avant de valider l’agencement, faites examiner le projet par la personne qui gérera le logement : accès aux compteurs, remplacement d’un appareil, robustesse des revêtements, rangement et disponibilité des pièces détachées. Un décor séduisant mais difficile à entretenir peut multiplier les interventions. Cette passation anticipée relie le choix esthétique au coût d’usage réel.
Pour les travaux, exigez des devis détaillés, les assurances adaptées et une analyse de la faisabilité énergétique. Un objectif de DPE doit reposer sur des interventions techniquement réalisables, notamment lorsque la copropriété doit autoriser certains travaux. Le calendrier doit distinguer acquisition, autorisations, chantier et commercialisation, plutôt que promettre une date sans conditions.
Les preuves à obtenir avant de choisir votre prestataire
Comparez les conseillers sur un même cahier des charges : budget global, secteur, type de location et niveau de délégation. Les avis clients sont utiles, mais ils ne remplacent pas des dossiers livrés et documentés. Demandez le budget prévu puis réalisé, le délai effectif, le loyer signé et les difficultés rencontrées.
- Identifiez votre interlocuteur local et son remplaçant.
- Vérifiez les habilitations et assurances correspondant aux missions exercées.
- Faites préciser les garanties, leurs exclusions et leurs conditions d’activation.
- Conservez la validation du bien, du budget et des dépassements significatifs.
- Obtenez les modalités de suivi après livraison et de transmission des documents.
Enfin, demandez au conseiller dans quelles circonstances il recommande de renoncer à un achat. Une réponse argumentée sur une copropriété fragile, un loyer irréaliste ou un chantier mal maîtrisé est plus rassurante qu’une promesse systématique de rentabilité. Le meilleur accompagnement reste celui qui sait aussi vous éviter une mauvaise opération.

- Investissement immobilier clé en main : déléguer le projet, pas le contrôle des frais - 5 novembre 2026
- CDC Investissement Immobilier : 10,6 Md€ de patrimoine et une stratégie de long terme - 4 novembre 2026
- Conseils en investissement immobilier : le loyer ne suffit pas à payer le crédit - 3 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Louvre Banque Privée : une gestion patrimoniale de proximité et des services bancaires à distance
 Conseiller en investissement financier indépendant : vérifiez son statut, sa rémunération et sa méthode
 Conseils financiers : choisir un conseiller sans perdre de vue les frais et les risques
 Investissement immobilier en direct : les 4 chiffres qui décident si le projet tient la route