Immobilier à l’île Maurice : les dangers d’un investissement mal préparé
Investir dans l’immobilier à l’île Maurice comporte des risques réels : chantier inachevé, achat non conforme aux règles applicables aux étrangers, charges sous-estimées ou revente difficile. Le danger ne vient pas seulement du pays, mais surtout du montage choisi, du promoteur et du bien lui-même. Pour protéger votre capital, vérifiez d’abord ce qui pourrait bloquer l’achat, puis ce qui pourrait dégrader sa rentabilité.
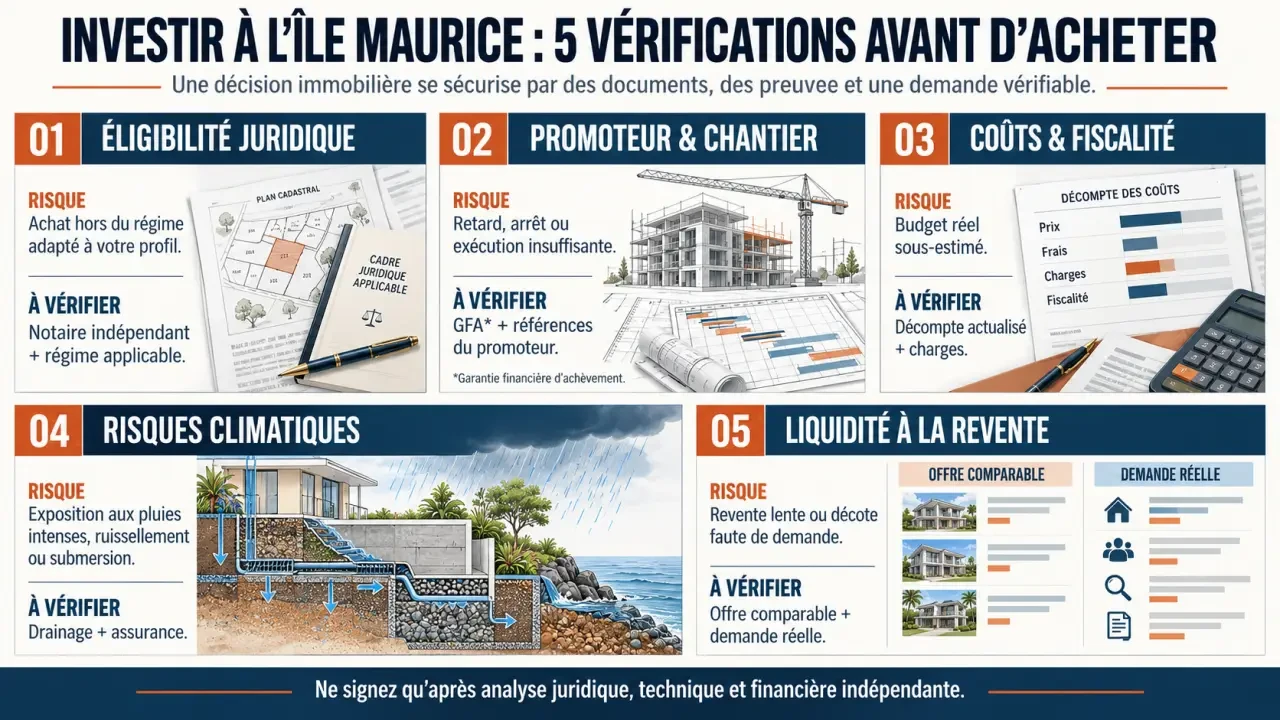
1. Vérifier le droit d’acheter avant de verser un acompte
Un étranger ne peut pas acheter n’importe quel logement à Maurice dans les mêmes conditions qu’un citoyen mauricien. L’acquisition doit entrer dans un cadre autorisé et respecter les procédures applicables. Une annonce destinée aux expatriés ne constitue donc pas une preuve d’éligibilité.
Les appellations PDS (Property Development Scheme), IRS (Integrated Resort Scheme), RES, Smart City Scheme ou G+2 renvoient à des cadres distincts. Le G+2 concerne des appartements dans des immeubles comprenant au moins deux étages au-dessus du rez-de-chaussée, sous conditions. Ces dénominations ne garantissent ni une bonne rentabilité ni une revente rapide.
Avant toute réservation, faites confirmer par un notaire mauricien le régime exact du bien, les autorisations nécessaires, le titre de propriété, les servitudes et les éventuelles restrictions de location ou de revente. L’Economic Development Board (EDB) est un interlocuteur important pour vérifier les procédures applicables aux acquisitions étrangères.
Le permis de résidence n’est pas automatique
Le seuil de 375 000 USD est un repère pour l’accès au permis de résidence dans certains dispositifs immobiliers éligibles. Il ne suffit pas d’acheter un bien de cette valeur : le programme, l’acquéreur et le dossier doivent satisfaire aux conditions en vigueur. Faites confirmer le seuil applicable et les modalités avant de signer.
Lorsque le permis repose sur la propriété du logement, la revente peut remettre en cause ce fondement de résidence. Distinguez également permis de résidence et résidence fiscale : l’un ne détermine pas automatiquement l’autre.
2. Sur plan, examiner le promoteur autant que le logement
La vente en l’état futur d’achèvement (VEFA) expose l’acheteur à un risque particulier : payer progressivement un logement qui n’est pas encore utilisable. Un retard important peut cumuler absence de loyers, dépenses de logement et immobilisation du capital. Une brochure soignée ne prouve pas la capacité du promoteur à terminer le chantier.
Ce qu’il faut contrôler derrière la promesse de livraison
Demandez l’identité de la société vendeuse, ses liens avec le groupe annoncé, les références de programmes livrés et les éléments permettant d’apprécier son financement. Visitez, si possible, une résidence déjà livrée par le même opérateur et échangez avec des copropriétaires sur les finitions, les réserves et le service après-vente.
La garantie financière d’achèvement (GFA) mérite un examen indépendant. Exigez le document complet et faites vérifier son émetteur, son bénéficiaire, son périmètre et ses conditions de mobilisation. Elle vise l’achèvement selon les dispositions prévues ; elle ne doit pas être confondue avec une assurance couvrant tous les retards, défauts ou pertes locatives.
- Contrôlez les permis et la situation juridique du terrain.
- Faites préciser les étapes justifiant les appels de fonds.
- Vérifiez les délais, pénalités, conditions de restitution et recours.
- Annexez un descriptif précis des surfaces, matériaux et équipements.
- Clarifiez les garanties de construction et les assurances effectivement applicables.
Une urgence commerciale ne justifie jamais un contrôle incomplet. Le refus de transmettre une garantie ou un contrat suffisamment tôt constitue un signal d’alerte, même si le programme bénéficie d’une forte visibilité.
3. Calculer le rendement après les frais, pas avant
Le prix affiché n’est qu’une partie du capital engagé. Il faut ajouter les droits d’enregistrement, honoraires juridiques et notariaux, éventuels frais d’agence, frais bancaires, équipement et réserve de trésorerie. Les taux peuvent varier selon le statut de l’acheteur, le dispositif et la réglementation à la date de l’acte.
Les repères couramment évoqués comprennent environ 1,15 % de frais de notaire et 3 à 5 % d’honoraires d’agence, lorsque ceux-ci sont à la charge de l’acquéreur. Pour les droits d’enregistrement, des références à 5 % et à 10 % pour les non-citoyens circulent selon les périodes et situations : demandez un décompte écrit actualisé, plutôt que de retenir un taux trouvé dans une présentation commerciale.
Intégrer les dépenses qui continuent sans locataire
Dans certains domaines avec golf et spa, les charges peuvent atteindre 500 euros mensuels. Ajoutez l’assurance, la gestion locative, l’entretien, les réparations, la vacance et la fiscalité. Un rendement brut annoncé de 4 % à 5 % en zone balnéaire ne représente donc pas votre revenu disponible.
Calculez la rentabilité nette en rapportant les loyers annuels, diminués des dépenses supportées par le propriétaire, au coût total d’acquisition. Établissez ensuite un scénario dégradé : moins de semaines louées, travaux imprévus et variation défavorable entre la roupie mauricienne et votre monnaie de référence.
Enfin, ne fondez pas votre décision sur une promesse de « zéro impôt ». Faites examiner les revenus locatifs, les obligations déclaratives dans votre pays de résidence et la convention fiscale éventuellement applicable. Une convention ne signifie pas absence de déclaration ni exonération générale.
4. Choisir une adresse qui reste habitable et revendable
Une station balnéaire connue n’est pas nécessairement un marché liquide. La revente dépend du prix demandé, de l’état du logement, des charges et du nombre de biens similaires disponibles. Comparez les transactions réalisées, lorsque vous pouvez les documenter, plutôt que les seuls prix d’annonces.
| Environnement du bien | Risque à examiner | Contrôle utile |
|---|---|---|
| Secteurs balnéaires de Grand Baie, Tamarin ou Flic en Flac | Concurrence locative, exposition côtière, entretien | Offre comparable, occupation réelle, assurance |
| Secteurs résidentiels autour de Moka | Adéquation à la demande de longue durée | Accès aux emplois, écoles et services |
| Programme comprenant de nombreux logements identiques | Concurrence entre propriétaires à la revente | Stock disponible, livraisons futures, différenciation |
| Parcelle basse ou proche d’un cours d’eau | Inondation et drainage insuffisant | Topographie, historique local, expertise technique |
Le climat agit directement sur les dépenses : air salin, humidité, pluies intenses et cyclones sollicitent les façades, toitures et équipements. Faites inspecter l’étanchéité, les évacuations et les protections des ouvertures. Vérifiez aussi les exclusions, franchises et plafonds de l’assurance, sans supposer qu’une résidence récente est suffisamment protégée.
La revente est la charnière entre votre projet immobilier et vos futurs besoins de trésorerie. Posez une question simple : qui achèterait ce logement si vous deviez partir plus tôt que prévu ? Un bien utilisable par une famille, accessible aux services et supportant des charges maîtrisées offre davantage d’options qu’un logement dépendant exclusivement d’une clientèle touristique étroite.
5. Poser des conditions claires pour acheter ou renoncer
La vérification préalable, ou due diligence, doit réunir les dimensions juridiques, techniques et financières. Un agent peut faciliter la transaction, mais son intervention ne remplace pas un conseil indépendant chargé de défendre vos intérêts.
- Validez l’éligibilité : droit d’acquérir, autorisations et éventuel permis de résidence.
- Documentez le vendeur : propriété, financement, références et garanties.
- Inspectez le bien : construction, risques naturels et travaux futurs de copropriété.
- Chiffrez l’exploitation : budget complet, location prudente et trésorerie de sécurité.
- Préparez la sortie : clientèle de revente, frais, contraintes et conséquences sur votre résidence.
Un investissement immobilier à Maurice devient plus solide lorsque sa viabilité ne dépend ni d’une livraison parfaite, ni d’une occupation permanente, ni d’une hausse rapide des prix. Si une autorisation reste incertaine, qu’une garantie manque ou que le rendement disparaît au premier imprévu, mieux vaut reporter l’achat que transformer une incertitude en engagement irréversible.

- Immobilier à l’île Maurice : les dangers d’un investissement mal préparé - 1 novembre 2026
- Investissement immobilier en direct : les 4 chiffres qui décident si le projet tient la route - 30 octobre 2026
- Rachat de crédit immobilier à Paris : un taux plus bas ne suffit pas à faire une économie - 29 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Vitis Wealth Executive Life : dès 50 000 €, avec FID, FAS et protection luxembourgeoise
 Livret A et frais de notaire : deux sujets distincts, de l’achat immobilier à la succession
 Premier investissement immobilier : sécuriser le budget avant de viser le rendement
 Conseiller financier pour particulier : un bilan avant les placements, des frais avant la signature