Rachat de crédit immobilier à Paris : un taux plus bas ne suffit pas à faire une économie
Le taux d’un rachat de crédit immobilier à Paris dépend de la durée, du capital à refinancer et de votre dossier, pas simplement de votre adresse. Pour savoir si l’opération vaut le coût, comparez le TAEG, les frais et le montant total restant à rembourser. Une mensualité réduite peut soulager votre budget tout en augmentant la facture finale.
Quels taux retenir pour comparer les offres à Paris ?
Il n’existe pas de taux unique réservé aux emprunteurs parisiens. Les banques appliquent leurs conditions commerciales selon les revenus, la stabilité professionnelle, l’épargne, les charges et la garantie proposée. Un baromètre national donne donc un point de comparaison, mais ne remplace pas une proposition personnalisée et datée.
Simuler le coût réel d’un rachat immobilier à Paris
Comparez votre financement actuel avec une nouvelle offre en tenant compte des frais, des assurances et d’un éventuel horizon de revente.
Résultats estimatifs
Mensualités
- Mensualité actuelle estimée
- —
- Nouvelle mensualité
- —
- Écart mensuel
- —
- Amortissement des frais
- —
Coût sur la durée complète
- Intérêts du financement actuel
- —
- Intérêts du nouveau financement
- —
- Total actuel, assurance incluse
- —
- Total nouveau, frais et assurance inclus
- —
Économie nette prévisionnelle
- Sur la durée complète
- —
- Sur l’horizon de revente
- —
Situation à l’horizon de revente
- Coût actuel à l’horizon
- —
- Coût nouveau à l’horizon
- —
- Capital restant dû actuel
- —
- Capital restant dû nouveau
- —
Résultat indicatif fondé sur la formule de mensualité constante M = C × i / (1 − (1 + i)−n). Le calcul ne constitue pas un TAEG réglementaire complet : vérifiez l’offre bancaire, l’assurance, les garanties et les indemnités réellement applicables.
Voici des repères publiés par Pretto, à distinguer d’une offre bancaire ferme. Les taux moyens et les barèmes correspondent à deux séries différentes : ils ne constituent pas une fourchette garantie pour votre dossier.
| Durée | Taux moyen affiché par Pretto | Taux barème affiché par Pretto |
|---|---|---|
| 10 ans | 3,35 % | 3,55 % |
| 15 ans | 3,35 % | 3,55 % |
| 20 ans | 3,35 % | 3,69 % |
| 25 ans | 3,45 % | 3,72 % |
Ces données sont indiquées comme constatées le 12 octobre 2026, pour des couples gagnant entre 80 000 et 120 000 euros, France entière. Elles ne doivent donc pas être présentées comme les taux du jour à Paris. Pour septembre 2026, Pretto mentionne également, sur 25 ans, un meilleur taux négocié de 3,59 % et un taux ordinaire de 3,70 %. Ces observations, issues de périodes ou de séries différentes, ne s’additionnent pas.
Demandez systématiquement la date du barème, le profil auquel il correspond et la durée de validité de la proposition. Comparez aussi des financements de même nature : un rachat immobilier seul et un regroupement comprenant des crédits à la consommation ne répondent pas aux mêmes paramètres.
Durée et profil : ce qui change vraiment votre mensualité
Quinze, vingt ou vingt-cinq ans : trois budgets différents
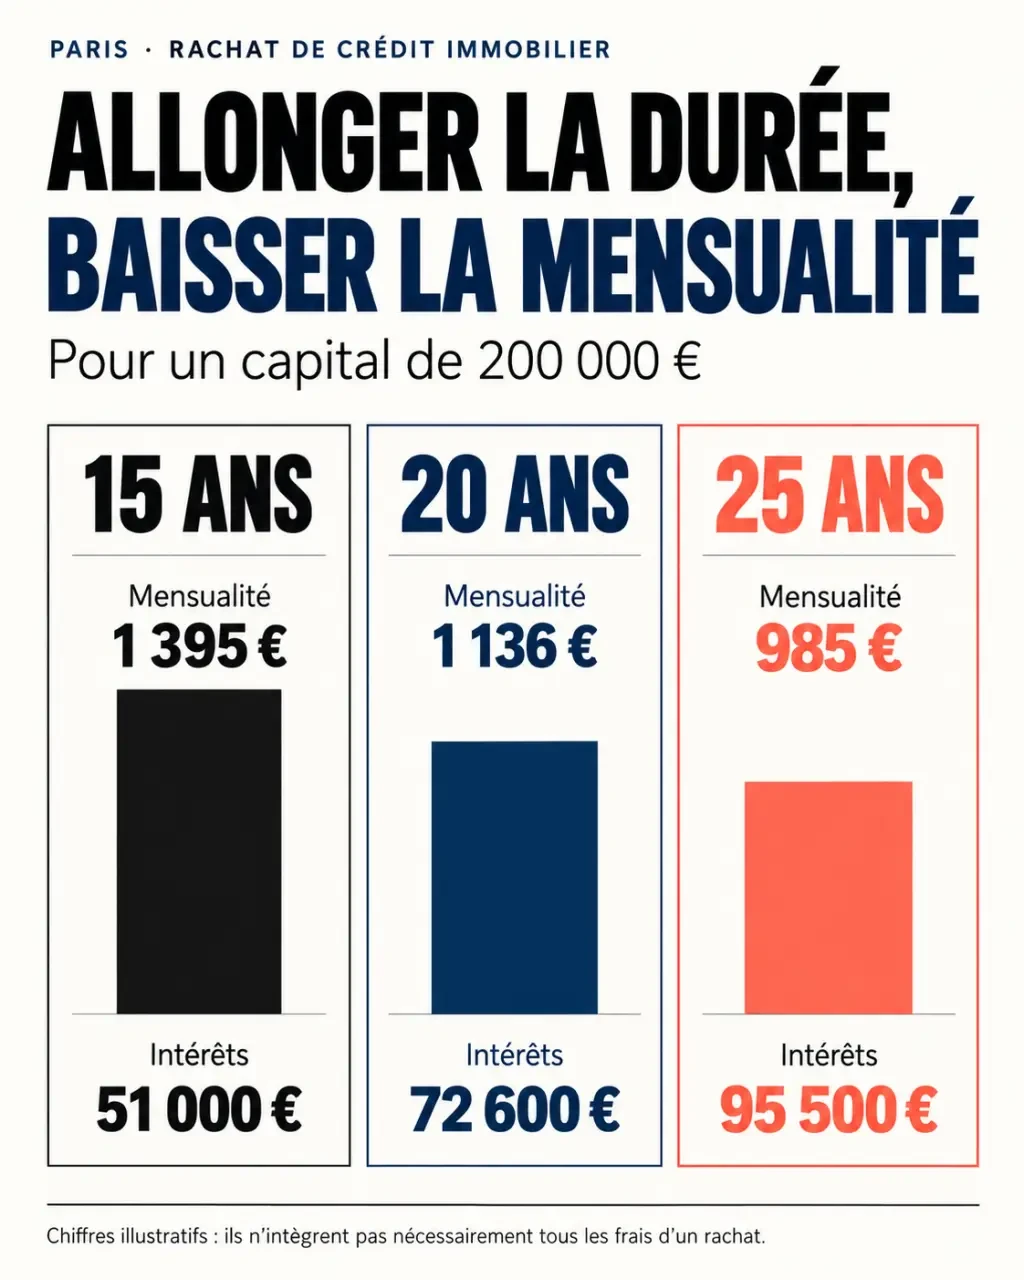
À capital identique, une durée longue réduit généralement la mensualité, mais prolonge le paiement des intérêts et de l’assurance. Les exemples publiés par Mamensualité permettent de visualiser cet arbitrage. Ce sont des illustrations de financement, pas des propositions personnalisées de rachat.
| Capital | Durée et taux | Mensualité annoncée | Intérêts annoncés |
|---|---|---|---|
| 200 000 € | 15 ans à 3,15 % | 1 395 € | 51 000 € |
| 200 000 € | 20 ans à 3,26 % | 1 136 € | 72 600 € |
| 200 000 € | 25 ans à 3,41 % | 985 € | 95 500 € |
Les montants sont ceux annoncés dans ces exemples, avec leurs arrondis. Ils ne représentent pas le coût complet d’un rachat : assurance, indemnités et autres frais doivent être ajoutés selon le dossier. L’enseignement est clair : la mensualité la plus basse n’est pas nécessairement l’offre la moins chère.
À Paris, la valeur du logement ne remplace pas les revenus
Un bien valorisé peut conforter la garantie, mais la banque vérifie d’abord votre capacité de remboursement. Elle examine notamment les revenus réguliers, les autres emprunts, les dépenses du foyer et le reste à vivre. Pour un indépendant ou un emprunteur aux revenus variables, la régularité sur plusieurs exercices et l’épargne disponible deviennent particulièrement importantes.
Pensez à votre budget comme à une membrane : il doit absorber les variations sans se déchirer. Une mensualité supportable sur le papier peut devenir fragile face à un appel de fonds de copropriété ou à une vacance locative. Avant de raccourcir le prêt pour économiser des intérêts, conservez une réserve réellement disponible : immobiliser toute son épargne pour obtenir un meilleur taux peut réduire votre sécurité financière.
TAEG et frais : mesurer le prix réel du changement de banque
Le taux nominal sert à calculer les intérêts. Le taux annuel effectif global, ou TAEG, intègre les coûts nécessaires pour obtenir le financement aux conditions annoncées : intérêts, frais obligatoires, assurance exigée et garantie notamment. Son calcul tient compte des flux et de leur calendrier ; il ne consiste pas à additionner simplement un taux et un pourcentage de frais.
Le TAEG doit respecter le taux d’usure applicable à la catégorie du prêt. Pour comparer les offres, conservez une durée et un montant identiques, puis vérifiez les éléments suivants :
- Indemnités de remboursement anticipé : lorsqu’elles sont dues, elles sont plafonnées au plus faible de ces deux montants : six mois d’intérêts sur le capital remboursé au taux moyen du prêt, ou 3 % du capital restant dû avant remboursement. Vérifiez les clauses et les exonérations éventuelles.
- Frais de dossier et de courtage : demandez leur montant en euros et les conditions de rémunération de l’intermédiaire.
- Garantie : chiffrez la nouvelle caution ou garantie hypothécaire, ainsi qu’une éventuelle mainlevée de l’ancienne hypothèque.
- Assurance emprunteur : comparez son coût restant, les garanties, les exclusions et les quotités assurées.
Si ces frais sont financés par le nouveau prêt, ils augmentent le capital emprunté et produisent eux-mêmes des intérêts. Ne les comptez pas une seconde fois comme dépenses payées comptant dans votre simulation.
Rachat ou renégociation : choisir selon l’économie nette
La renégociation consiste à modifier les conditions auprès de votre banque actuelle. Le rachat externe implique un nouveau prêt dans un autre établissement, qui rembourse l’ancien. La première solution peut être moins coûteuse à mettre en place ; la seconde permet de solliciter la concurrence, sans garantir une meilleure économie finale.
Demandez d’abord une proposition à votre banque, puis comparez-la à des offres externes sur la durée restante. Calculez d’un côté toutes les échéances et assurances restant à payer sur l’ancien financement, et de l’autre celles du nouveau prêt, augmentées des frais payés séparément. La différence donne l’économie nette prévisionnelle, à garanties comparables.
Un premier seuil budgétaire peut se calculer en divisant les frais initiaux par l’économie mensuelle, lorsque la durée reste identique. Avec 4 000 euros de frais et 100 euros économisés par mois, il faut 40 mois pour compenser la dépense. Ce calcul simplifié ne suffit pas si vous allongez le prêt ou revendez avant son terme : comparez alors aussi le capital restant dû à la date envisagée.
Préparer une demande comparable auprès des banques et courtiers
Aucune banque n’est systématiquement la moins chère pour tous les profils. Consultez votre établissement actuel, des banques concurrentes ou un courtier intervenant à Paris. Ce dernier peut faciliter la comparaison, mais son panel n’englobe pas nécessairement tout le marché. Vérifiez son inscription à l’ORIAS, ses partenaires et sa rémunération.
Pour obtenir une étude exploitable, préparez :
- le tableau d’amortissement et le capital restant dû à la date prévue du rachat ;
- le contrat initial, le taux, l’assurance et les conditions de remboursement anticipé ;
- les justificatifs de revenus, avis d’imposition et relevés bancaires demandés ;
- les documents du logement, son estimation et les informations sur la garantie ;
- votre objectif : réduire le coût, diminuer la mensualité ou raccourcir la durée.
Demandez enfin deux simulations : l’une à durée restante inchangée, l’autre adaptée à votre mensualité cible. Exigez pour chacune le TAEG, le coût total, les frais détaillés et le capital restant dû à votre horizon de revente. Vous pourrez ainsi choisir une opération utile à votre budget, plutôt qu’un taux simplement séduisant.

- Rachat de crédit immobilier à Paris : un taux plus bas ne suffit pas à faire une économie - 29 octobre 2026
- Conseils financiers : choisir un conseiller sans perdre de vue les frais et les risques - 28 octobre 2026
- Crédit immobilier : taux actuel sur 15, 20 et 25 ans, et coût réel à comparer - 25 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Comparateur assurance ADE : 30 % d’économies possibles, à condition de vérifier TAEA, garanties et exclusions
 Suspendre un crédit immobilier : report partiel, assurance ou délai de grâce ?
 Rachat de crédit : votre courtier en assurance peut-il optimiser mensualité, garanties et coût total ?
 Taux d’assurance prêt immobilier : un petit pourcentage, plusieurs milliers d’euros d’écart