Assurance vie et rendement en 2026 : comprendre les performances attendues
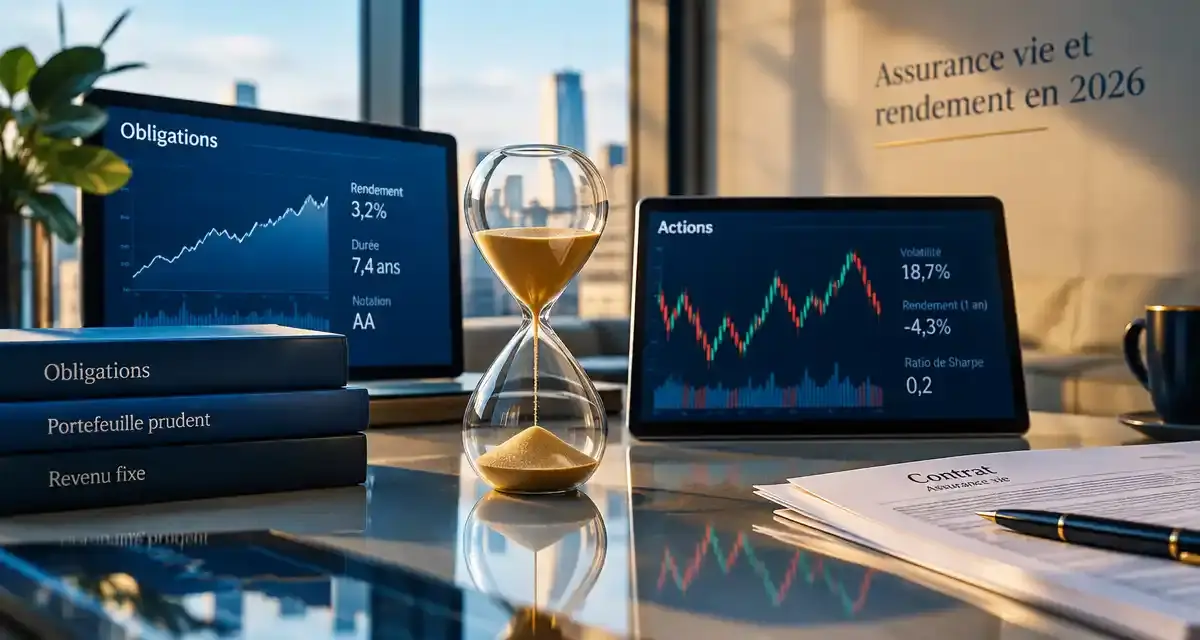
Le rendement d’une assurance vie ne se résume pas au taux annoncé en début d’année. En 2026, il dépendra du support choisi, des frais, du niveau de risque accepté, de la durée de placement et de la capacité à garder une stratégie cohérente lorsque les marchés bougent. Pour comparer deux contrats, il faut donc regarder la mécanique complète, pas seulement la promesse commerciale.
Fonds en euros et unités de compte : deux moteurs très différents
Le fonds en euros privilégie la stabilité
Le fonds en euros reste souvent la partie rassurante du contrat. Son capital est généralement garanti par l’assureur, hors éventuels frais et prélèvements sociaux, ce qui en fait un support adapté à une épargne de précaution élargie ou à des projets à horizon relativement proche. Son rendement dépend surtout du portefeuille obligataire de l’assureur, de sa politique de distribution et des réserves constituées les années précédentes.
Son avantage est clair : il limite les à-coups. Sa limite l’est aussi : lorsque l’inflation reste élevée ou que les frais pèsent trop lourd, le rendement réel peut être moins confortable que le taux brut ne le laisse penser. Il faut donc raisonner en pouvoir d’achat, pas seulement en pourcentage annuel.
Les unités de compte cherchent la performance, sans garantie
Les unités de compte peuvent être investies en actions, obligations, immobilier, fonds diversifiés ou supports thématiques. Elles offrent un potentiel de rendement supérieur, mais leur valeur varie à la hausse comme à la baisse. Ici, l’assureur ne garantit pas le capital : il garantit le nombre d’unités détenues, pas leur prix.
Ce type de support demande un horizon plus long et une vraie tolérance aux fluctuations. Une baisse temporaire n’est pas forcément un échec si la stratégie reste adaptée au projet. En revanche, une allocation trop risquée à l’approche d’un retrait peut transformer une volatilité normale en perte difficile à accepter.
Ce qui peut faire varier le rendement en 2026
Le contexte économique joue un rôle central. Les taux d’intérêt influencent progressivement la rémunération des portefeuilles obligataires, tandis que les marchés financiers agissent directement sur les unités de compte. L’inflation modifie aussi la lecture du résultat : un contrat qui progresse faiblement peut préserver moins de valeur réelle qu’il n’y paraît.
Pour approfondir la logique de performance et les éléments à comparer, un repère utile sur l’assurance vie rendement permet de replacer le taux servi dans une lecture plus complète du contrat.
Les frais sont un autre facteur décisif. Frais d’entrée, frais de gestion annuels, frais propres aux fonds, frais d’arbitrage : chacun peut sembler modeste pris isolément, mais leur accumulation réduit la performance nette. Deux contrats investis sur des supports proches peuvent produire un résultat très différent simplement parce que l’un prélève davantage chaque année.
Il faut aussi observer les zones de friction du contrat. Passage du fonds en euros vers les unités de compte, option d’arbitrage automatique, mandat de gestion, supports immobiliers moins liquides, calendrier de rachat : chaque point de contact peut créer un coût, un délai ou une contrainte. Les repérer avant d’investir évite de découvrir trop tard que la performance théorique s’érode dans les détails.
Avant de choisir ou d’arbitrer : les points à vérifier
Comparer le rendement net, pas le taux vitrine
Un bon réflexe consiste à demander ce qui reste réellement pour l’épargnant. Le rendement doit être lu après frais de gestion du contrat, après frais internes des supports et, selon les cas, après fiscalité et prélèvements sociaux. Le taux du fonds en euros peut être attractif une année, mais conditionné à une part minimale en unités de compte. Cette condition n’est pas négative en soi, mais elle change le niveau de risque global.
Adapter l’allocation à l’horizon du projet
Un contrat destiné à financer un achat dans deux ans ne se construit pas comme une épargne retraite à vingt ans. Plus l’horizon est long, plus il devient possible d’intégrer des supports dynamiques, à condition d’accepter les variations intermédiaires. À l’inverse, à mesure qu’un projet approche, sécuriser progressivement une partie de l’épargne peut éviter de subir un mauvais point d’entrée ou de sortie.
L’arbitrage ne doit pas être une réaction émotionnelle à une mauvaise année. Vendre après une baisse ou acheter un support uniquement parce qu’il vient de monter revient souvent à courir derrière le marché. Une répartition fixée à l’avance, revue périodiquement, donne un cadre plus robuste.
Penser rendement durable plutôt que coup ponctuel
Une assurance vie efficace s’inscrit dans la durée. Le bon contrat n’est pas seulement celui qui affiche le meilleur taux une année donnée, mais celui qui reste lisible, diversifié, raisonnable en frais et cohérent avec les objectifs du souscripteur. La souplesse de l’enveloppe permet d’ajuster progressivement l’allocation sans repartir de zéro.
Une approche responsable consiste aussi à comprendre où l’argent est investi. Certains supports intègrent des critères environnementaux, sociaux ou de gouvernance, avec des niveaux d’exigence variables. Cela ne dispense jamais d’examiner les frais, le risque et la diversification, mais cela ajoute une dimension utile : chercher une performance compatible avec ses convictions et avec un horizon patrimonial réaliste.
- Assurance vie et rendement en 2026 : comprendre les performances attendues - 4 novembre 2026
- Déblocage PER Crédit Agricole : les 8 motifs légaux et l’erreur de plan qui bloque le dossier - 31 octobre 2026
- MACSF RES fonds en euros : 3,15 % de rendement, mais quel gain après les frais ? - 27 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 À quel âge un gendarme peut-il partir à la retraite selon son grade, ses 17 ou 27 ans de service ?
 CARAC Epargne Patrimoine : 0 % de frais sur versements, 23 UC et un bonus à vérifier
 Linxea assurance vie : 4 contrats à comparer, 0 % de frais sur versement et un choix décisif entre fonds euros et UC
 Assurance-vie Macif : souplesse des retraits, risque des unités de compte et frais à vérifier