Assurance-vie Macif : souplesse des retraits, risque des unités de compte et frais à vérifier
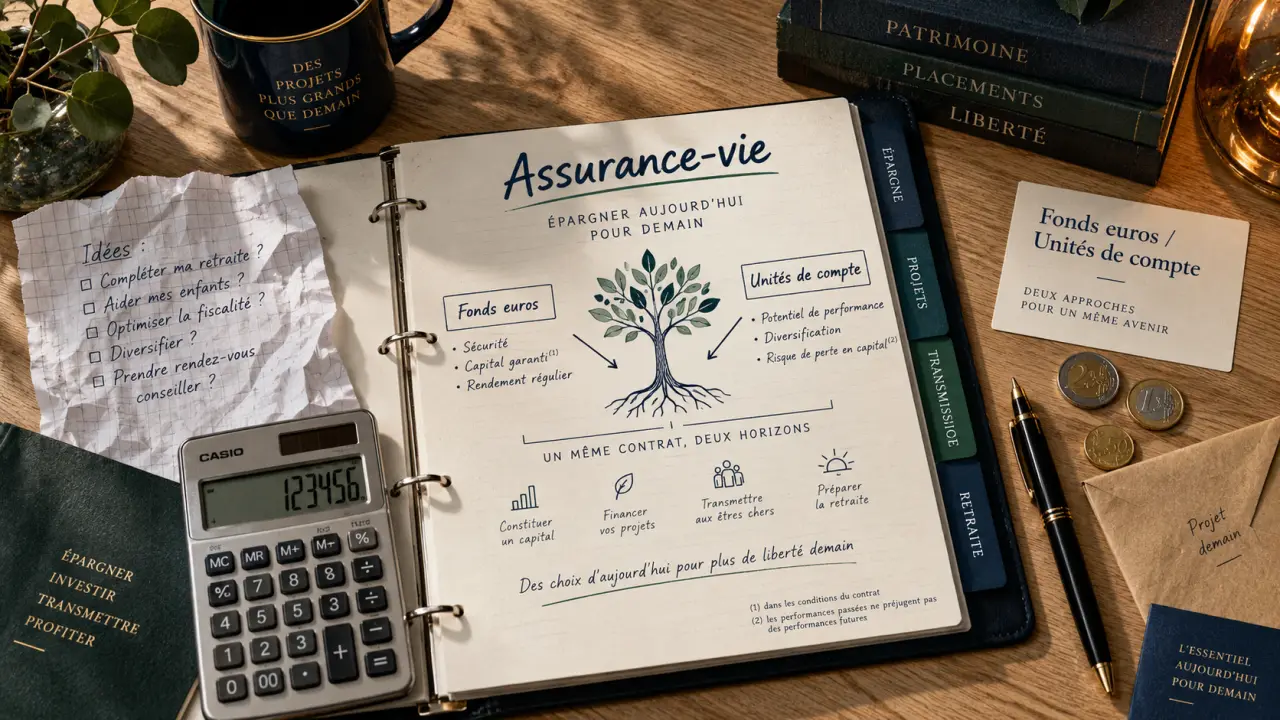
L’assurance-vie Macif peut servir à constituer une réserve disponible, préparer un projet, compléter de futurs revenus ou organiser la transmission d’un capital. Avant d’ouvrir un contrat, il faut surtout comprendre les supports proposés, le niveau de risque et les frais applicables. Une assurance-vie n’est pas un livret : sa souplesse repose sur les versements, les retraits et la possibilité d’adapter la répartition de l’épargne.
Ce que permet une assurance-vie Macif au quotidien
Une assurance-vie est un contrat d’épargne détenu auprès d’un assureur. L’épargnant effectue un premier versement, puis peut, selon les modalités prévues, alimenter son contrat par des versements ponctuels ou réguliers. Chez Macif, ce type de solution peut répondre à plusieurs objectifs : financer les études d’un enfant, préparer un achat immobilier, développer un patrimoine, anticiper la retraite ou transmettre un capital à des proches.
L’argent n’est pas définitivement bloqué. Il est possible de demander un rachat partiel pour retirer une somme tout en conservant le contrat ouvert, ou un rachat total, qui met fin au contrat. Cette disponibilité distingue l’assurance-vie d’un placement strictement consacré à la retraite. En contrepartie, un retrait peut entraîner une imposition sur la part de gains comprise dans la somme retirée.
Une épargne qui évolue avec vos projets
Un contrat d’assurance-vie peut accompagner des besoins qui changent au fil du temps. Une personne qui cherche d’abord une réserve de sécurité peut privilégier le support en euros. Si son horizon s’allonge et que sa situation le permet, elle peut ensuite envisager une diversification vers des unités de compte. Des arbitrages permettent de modifier la répartition entre les supports, dans les limites des règles et des frais prévus par le contrat.
La gestion peut être autonome ou s’effectuer avec l’aide d’un conseiller. L’accès aux informations du contrat via l’application Macif facilite le suivi courant. Il ne remplace toutefois ni la lecture des documents contractuels ni l’analyse des objectifs, de l’horizon de placement et du niveau de risque acceptable.
Fonds euros ou unités de compte : choisir le bon dosage
L’assurance-vie Macif repose sur un fonctionnement multisupport. L’épargne peut donc être répartie entre plusieurs catégories de placements, dont le fonctionnement, le potentiel et le niveau de risque diffèrent.
| Support | Caractéristique principale | Pour quel besoin ? | Point de vigilance |
|---|---|---|---|
| Fonds euros | Capital généralement garanti par l’assureur, hors frais et fiscalité | Rechercher davantage de stabilité | Le rendement n’est pas connu à l’avance et peut évoluer |
| Unités de compte | Investissement sur des supports financiers ou immobiliers selon l’offre | Donner du potentiel à une épargne de long terme | Risque de perte en capital |
Le fonds en euros pour la stabilité
Le fonds en euros est souvent utilisé pour la partie prudente d’une allocation. Il offre une protection du capital selon les garanties prévues par le contrat et permet de percevoir un rendement annuel variable. Il peut convenir à un projet proche, à une épargne susceptible d’être utilisée rapidement ou à une personne peu à l’aise avec les fluctuations des marchés.
Cette garantie ne signifie pas que le rendement est fixé à l’avance. Celui-ci peut évoluer et doit être examiné dans les documents en vigueur, comme les autres caractéristiques du contrat.
Les unités de compte pour diversifier, sans garantie
Les unités de compte peuvent donner accès à des OPCVM, à des SCPI ou à d’autres supports proposés dans le contrat. Leur valeur varie à la hausse comme à la baisse selon les marchés et les actifs détenus. Elles n’offrent donc pas de garantie du capital. Avant d’y investir, il est utile de consulter le Document d’Informations Clés, le prospectus et le reporting du support pour connaître son niveau de risque, son horizon recommandé et ses frais propres.
Le choix d’une allocation doit partir de critères concrets : la date prévue du projet, la baisse temporaire que vous accepteriez de voir sur votre relevé et la part de votre épargne qui doit rester immédiatement disponible. Cette méthode aide à distinguer une diversification réfléchie d’une simple multiplication des supports.
Les frais à vérifier avant de souscrire
Les frais réduisent le rendement net de l’épargne, surtout lorsque le contrat est conservé longtemps. Comparer uniquement un taux servi sur un fonds euros ou la performance passée d’une unité de compte ne suffit donc pas. Il faut examiner la grille tarifaire dans son ensemble et vérifier les services associés.
- Frais sur versement : ils réduisent immédiatement la somme investie lorsqu’ils s’appliquent.
- Frais de gestion annuels : ils sont prélevés au fil du temps sur le contrat ou sur les supports.
- Frais d’arbitrage : ils peuvent s’appliquer lors d’un changement de répartition, notamment lorsqu’il est demandé par l’épargnant.
- Frais propres aux unités de compte : ils s’ajoutent aux frais du contrat et figurent dans les documents de chaque support.
Les conditions mentionnent des frais de gestion annuels pouvant se situer entre 0,5 % et 0,6 %, ainsi qu’un arbitrage gratuit par an dans certaines modalités. Des frais d’arbitrage peuvent ensuite s’appliquer à la demande. Ces éléments doivent être vérifiés dans la documentation en vigueur, car les options de gestion et les supports choisis peuvent modifier le coût final.
Pour comparer l’assurance-vie Macif à une autre offre, placez les documents côte à côte et examinez les mêmes rubriques : frais sur versement, frais annuels selon le support, nombre d’arbitrages inclus, variété des fonds, modalités de gestion et accompagnement. Un contrat peu coûteux mais limité dans ses supports ne répondra pas nécessairement à tous les profils.
Fiscalité et transmission : les règles qui comptent
La fiscalité de l’assurance-vie intervient principalement lors d’un rachat et au décès du souscripteur. Lors d’un retrait, seule la fraction correspondant aux intérêts et aux plus-values est imposable. Le capital versé n’est pas taxé une seconde fois. L’ancienneté du contrat joue aussi un rôle dans le traitement fiscal des gains.
Après 8 ans, un cadre fiscal plus favorable
À partir de 8 ans de détention, les gains retirés bénéficient d’un abattement annuel de 4 600 € pour une personne seule et de 9 200 € pour un couple soumis à imposition commune. Cet avantage ne signifie pas qu’il faut attendre huit ans pour récupérer son argent : un rachat reste possible avant cette échéance. Conserver un contrat ouvert permet toutefois de faire courir son ancienneté, même lorsque les besoins évoluent.
La fiscalité applicable dépend notamment de la date et du montant des versements, ainsi que de l’option fiscale choisie au moment du retrait. Pour un rachat important, il est préférable d’estimer la part de gains comprise dans la somme demandée avant de transmettre la demande.
La clause bénéficiaire à rédiger avec soin
En cas de décès, le capital est versé aux bénéficiaires désignés dans la clause bénéficiaire. Cette clause mérite autant d’attention que le choix des supports. Une formulation trop vague, ancienne ou mal adaptée à une famille recomposée peut compliquer le règlement. Elle peut être révisée lorsque la situation familiale change.
Pour les versements effectués avant 70 ans, le régime prévoit notamment un abattement de 152 500 € par bénéficiaire, sous conditions. Pour les versements réalisés après 70 ans, un abattement global de 30 500 € s’applique sur les primes, avec des règles distinctes pour les gains. Les situations de succession peuvent être complexes. Un conseil personnalisé est particulièrement utile en présence de plusieurs héritiers, d’un partenaire non marié ou d’enfants issus d’unions différentes.
Dans quels cas l’offre Macif mérite votre attention ?
L’assurance-vie Macif peut convenir à un épargnant qui recherche un contrat multisupport, des versements adaptables et un accompagnement pour structurer ses choix. Elle peut aussi répondre au besoin de centraliser le suivi de son épargne avec ses autres services Macif. L’accompagnement proposé ne dispense toutefois pas d’une comparaison précise avec d’autres contrats.
Avant d’ouvrir un contrat, définissez votre priorité : disponibilité de l’épargne, recherche de stabilité, préparation de la retraite, diversification ou transmission. Vérifiez ensuite le montant minimal de versement, les supports accessibles, les frais, les options de gestion et les délais pratiques de rachat. Un premier versement de 50 euros peut rendre l’entrée accessible selon les conditions du contrat. La pertinence du placement dépend surtout de votre capacité à épargner régulièrement et de votre horizon.
Enfin, ne confondez pas assurance-vie et assurance décès. La première est un placement qui peut constituer un capital et désigner des bénéficiaires. La seconde vise principalement à protéger les proches par le versement d’un capital en cas de décès. Elles peuvent être complémentaires, tout comme l’assurance-vie et le PER : le PER est davantage orienté vers la retraite et la déductibilité fiscale des versements, tandis que l’assurance-vie se distingue par sa disponibilité et sa souplesse de transmission.

- Assurance-vie Macif : souplesse des retraits, risque des unités de compte et frais à vérifier - 7 octobre 2026
- Assurance vie : fonctionnement, fiscalité et transmission pour optimiser votre épargne - 5 octobre 2026
- Assurance vie AXA : vérifiez les frais, les supports et la gestion avant de souscrire - 4 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Liquidation, révocation et 30 jours de franchise : ce que couvre l’assurance chômage du chef d’entreprise
 À quel âge un gendarme peut-il partir à la retraite selon son grade, ses 17 ou 27 ans de service ?
 CARAC Epargne Patrimoine : 0 % de frais sur versements, 23 UC et un bonus à vérifier
 Freelance : ce que couvre vraiment une RC Pro, et ce qu’il faut vérifier avant de signer