Formations en investissement immobilier : payer pour une méthode, pas pour une promesse de rente
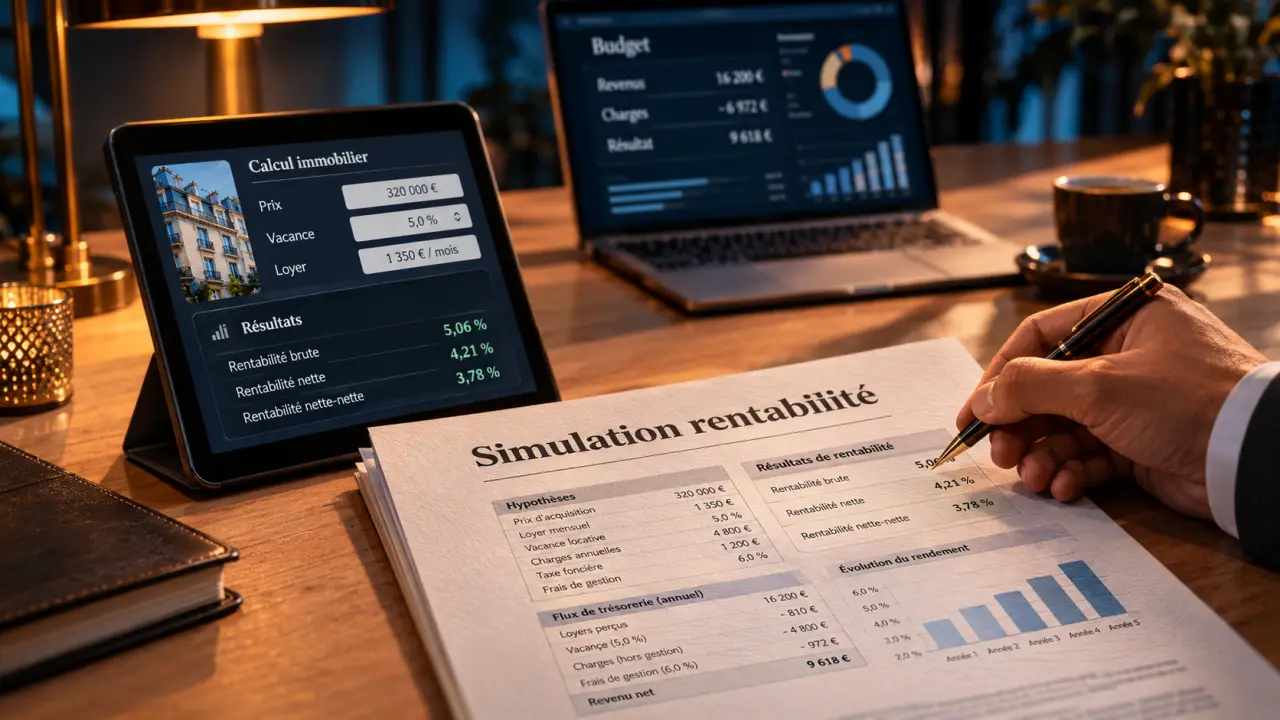
Une formation utile doit vous rendre capable d’écarter un mauvais investissement, pas seulement de repérer un rendement séduisant. Pour choisir parmi les formations en investissement immobilier, partez de votre projet, des compétences qui vous manquent et du niveau d’accompagnement nécessaire. Le prix, le format et les témoignages viennent ensuite : aucun ne suffit à garantir la qualité d’un enseignement.
Choisir un apprentissage adapté à votre décision d’achat
Préparer des revenus complémentaires, constituer un patrimoine pour la retraite ou exercer un métier immobilier ne demande pas le même parcours. Une formation destinée aux investisseurs particuliers transmet une méthode de décision. Un cursus professionnel approfondit aussi le droit, la comptabilité et les pratiques nécessaires à l’exercice d’un métier.
Simuler la rentabilité d’un investissement immobilier
Modifiez les hypothèses pour estimer les rendements et le cash-flow mensuel avant fiscalité.
Hypothèses de l’investissement
Résultats estimés
À savoir : cette simulation ne calcule pas la fiscalité réelle ni les règles bancaires. Les frais et décaissements qui ne sont pas saisis ne sont pas pris en compte.
Aucun diplôme n’est nécessaire pour investir pour son propre compte. En revanche, une connaissance minimale du financement, de la fiscalité et des obligations du bailleur reste indispensable. Acheter sans comprendre ces sujets revient à déléguer des décisions dont vous supporterez les conséquences.
Définir un projet assez précis pour comparer les programmes
Avant de consulter les offres, notez votre budget, votre capacité d’épargne, le temps disponible et la zone envisagée. Un salarié préparant un premier appartement en location vide n’a pas les mêmes besoins qu’un investisseur expérimenté visant un immeuble de rapport. Si votre capacité d’emprunt est limitée, commencez par vérifier la faisabilité bancaire plutôt que par une formation avancée en négociation.
Le type de bien compte également. Location meublée, colocation, parking, locaux commerciaux et achat-revente présentent des contraintes différentes. Un programme généraliste peut expliquer leurs principes, mais il doit annoncer clairement les stratégies réellement approfondies.
Exiger des exercices qui révèlent la rentabilité réelle
Un bon programme ne se limite pas à des vidéos sur les « bonnes affaires ». Il vous entraîne à analyser des annonces, vérifier les loyers, examiner les documents d’un bien et construire un budget. Vous devez pouvoir refaire les calculs seul, avec des hypothèses explicites et modifiables.
Distinguer rendement, trésorerie et performance à long terme
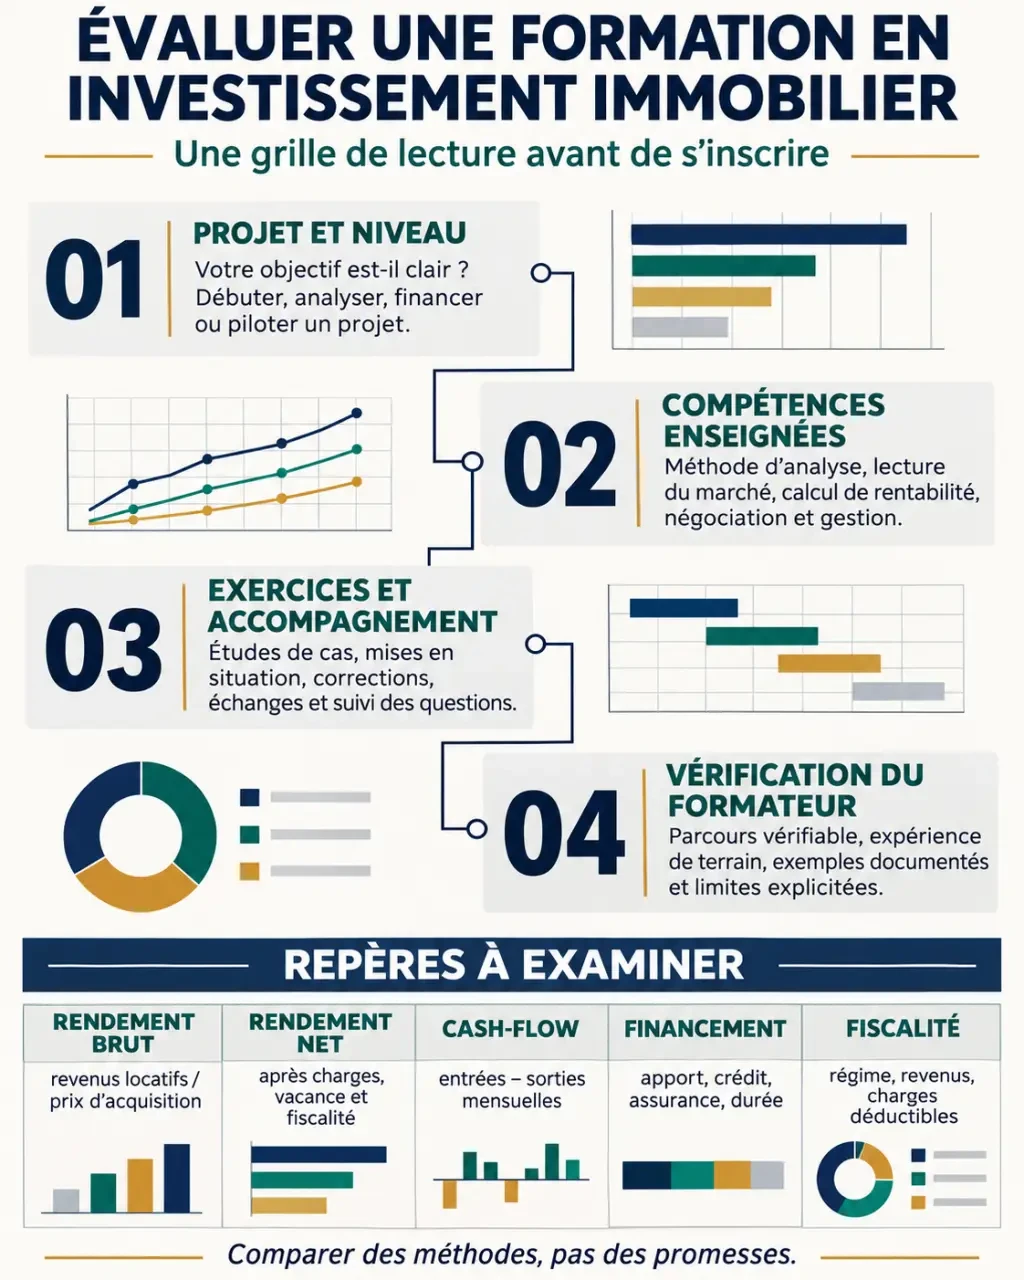
Le rendement brut rapporte les loyers annuels au coût retenu pour l’opération. Vérifiez toujours le dénominateur : un calcul limité au prix d’achat paraît plus favorable qu’un calcul intégrant les frais d’acquisition, les travaux et l’ameublement. Le rendement net retranche les charges supportées par le propriétaire ; précisez ensuite si la fiscalité est incluse ou non.
Le cash-flow mesure les encaissements diminués des décaissements sur une période, notamment les mensualités de crédit. Un rendement attractif peut donc coexister avec un effort d’épargne mensuel. À titre d’illustration, comparer un studio affichant 6 % brut à un T3 affichant 4 % ne permet pas de trancher sans examiner charges, rotation des occupants et travaux.
Analysez chaque projet par couche : le logement et son marché, puis les dépenses d’exploitation, puis le financement, enfin la fiscalité. Cette séparation évite de confondre un bien rentable avec un montage temporairement avantageux. Si l’équilibre disparaît dès qu’un avantage fiscal cesse ou qu’une réparation survient, vous identifiez précisément la fragilité au lieu de la masquer dans un taux global.
Tester les hypothèses plutôt que mémoriser une formule
Une formation sérieuse apprend à simuler le projet sur 5 ou 10 ans, avec un scénario prudent : vacance locative, entretien, hausse de charges et revente. La demande doit être vérifiée à l’échelle du quartier, selon le logement et le public visé, et non déduite de la seule réputation de la ville.
Le programme doit aussi relier les calculs aux décisions pratiques : négocier le prix, préparer un dossier bancaire, comparer crédit et assurance, obtenir des devis et organiser la mise en location. Côté fiscalité, il doit distinguer location vide et meublée, micro-foncier, micro-BIC et régime réel, ainsi que les statuts LMNP et LMP. L’investissement en société et l’impôt sur les sociétés nécessitent une analyse spécifique, pas une recommandation universelle.
Comparer les formats et leur coût sans confondre leurs objectifs
Les formations payantes peuvent coûter de quelques centaines à plusieurs milliers d’euros. Cet écart ne constitue pas un classement de qualité : il faut comparer les heures utiles, les corrections individuelles, l’accès au formateur et la durée du suivi.
| Format | Usage pertinent | Coût et rythme | Limite à vérifier |
|---|---|---|---|
| Ressources gratuites | Découvrir les bases et préciser son projet | Sans frais pédagogiques, rythme libre | Contenus dispersés et rarement corrigés |
| Formation spécialisée en ligne | Acquérir une méthode compatible avec un emploi | Prix variable, accès limité ou durable selon le contrat | Différence entre vidéos seules et véritable tutorat |
| Formation en présentiel | Pratiquer avec un intervenant et échanger | Tarif à comparer en intégrant transport et disponibilité | Temps consacré aux exercices individuels |
| Cursus diplômant | Préparer un métier ou une reconversion | BTS : bac +2 ; bachelor : bac +3 ; coût selon l’établissement | Adéquation avec un simple projet personnel |
| Accompagnement opérationnel | Faire examiner ou exécuter certaines étapes du projet | Honoraires et périmètre à contractualiser | Indépendance du conseil et prestations exclues |
Pour une formation facturée 2 500 €, demandez ce qui justifie concrètement la dépense : analyse de vos propres dossiers, rendez-vous individuels, correction d’un business plan ou simples séances collectives. Une bibliothèque vidéo volumineuse ne remplace pas un retour argumenté sur vos erreurs.
Une attestation de participation n’équivaut pas à un diplôme ou à une certification professionnelle reconnue. Vérifiez la reconnaissance annoncée et, lorsqu’un financement est proposé, votre éligibilité effective. Une prise en charge éventuelle ne prouve ni la pertinence du contenu pour votre projet ni sa rentabilité future.
Auditer le formateur avant de signer
L’expérience immobilière et la pédagogie sont deux qualités distinctes. Posséder des biens ne suffit pas à savoir enseigner ; présenter des cours clairs ne prouve pas une maîtrise des difficultés opérationnelles. Recherchez des exemples documentés, incluant les coûts, les imprévus et les limites des stratégies présentées.
- Programme : demandez le détail des modules, les prérequis et un extrait de cours.
- Pratique : vérifiez la présence d’exercices corrigés et de dossiers complets, pas seulement de réussites sélectionnées.
- Actualisation : demandez quand les volets fiscaux et réglementaires ont été révisés.
- Disponibilité : faites préciser qui répond, sous quel délai et pendant combien de temps.
- Avis : privilégiez les retours décrivant le niveau initial, le travail effectué et les limites rencontrées.
- Contrat : lisez les conditions d’accès, d’annulation, de rétractation lorsqu’elle s’applique et les éventuelles garanties commerciales.
Méfiez-vous des promesses de devenir rentier rapidement, des revenus présentés sans charges et des offres exigeant une décision immédiate. Interrogez aussi les liens commerciaux du formateur avec les vendeurs, courtiers ou prestataires recommandés. Une formation ne garantit ni financement bancaire, ni locataire, ni plus-value.
Associer formation et vérifications de terrain
Vous pouvez commencer gratuitement : étudier les règles officielles, comparer des annonces, visiter des logements et établir vos premières simulations. Une formation payante devient pertinente lorsqu’elle résout une difficulté identifiée, comme l’analyse financière ou le pilotage des travaux, plutôt qu’une inquiétude générale.
Pour un dossier réel, mobilisez les compétences adaptées : notaire pour les questions juridiques, expert-comptable pour les conséquences fiscales, professionnels du bâtiment pour les travaux, gestionnaire pour les contraintes locatives locales. Un accompagnement clé en main peut réduire votre charge de travail, mais ses honoraires, ses responsabilités et ses conflits d’intérêts doivent être examinés.
Avant d’acheter une formation, récupérez le programme et posez une question issue de votre projet. La précision de la réponse sera déjà révélatrice. Le bon apprentissage doit vous permettre de décider avec méthode, y compris lorsque la meilleure décision consiste à ne pas acheter.

- Formations en investissement immobilier : payer pour une méthode, pas pour une promesse de rente - 20 novembre 2026
- Prévision taux immobilier 2027 : trois scénarios et le vrai coût de 0,5 point - 19 novembre 2026
- Investissement immobilier neuf : le rendement se joue avant l’avantage fiscal - 18 novembre 2026