Fonds euros Boursorama : le bonus ne rémunère pas toute votre épargne
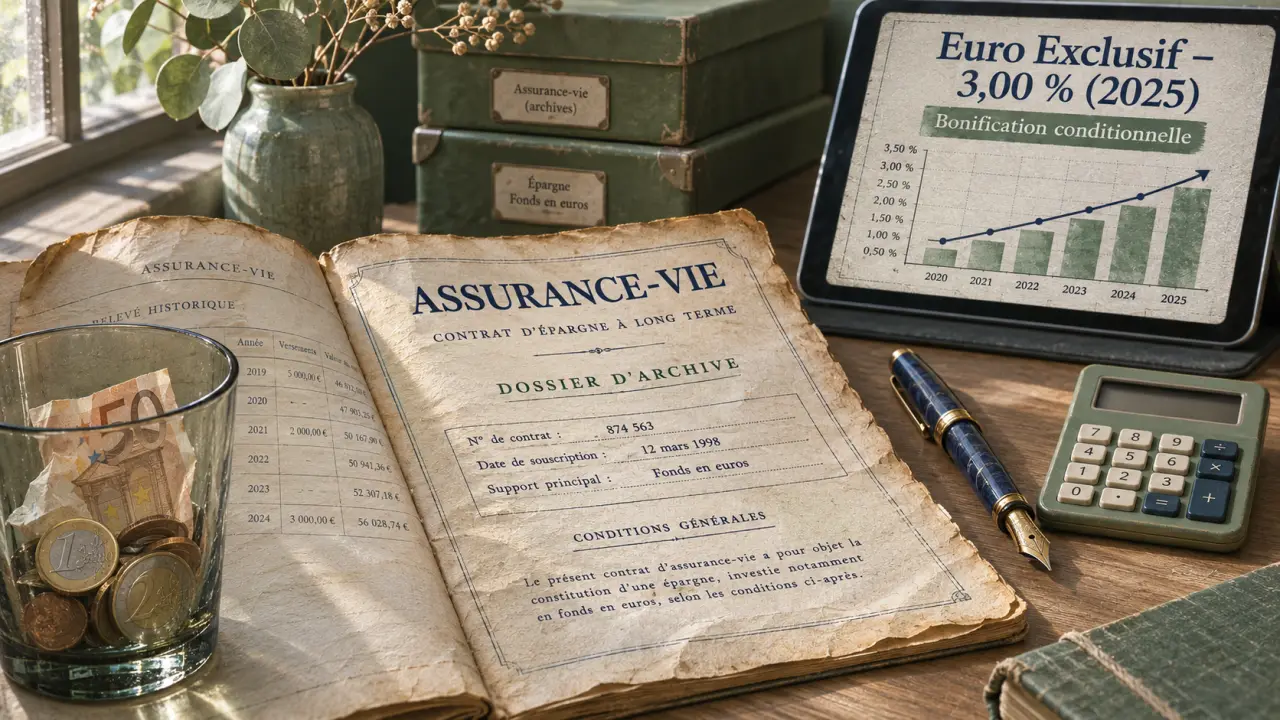
Le fonds Euro Exclusif, proposé dans l’assurance-vie BoursoVie de BoursoBank, affiche un rendement de 3,00 % pour 2025, net de frais de gestion et hors prélèvements sociaux et fiscaux. Les taux supérieurs mis en avant correspondent à des bonifications conditionnelles : ils ne s’appliquent ni automatiquement à tout le contrat, ni nécessairement à tous les versements. Pour évaluer ce placement, il faut donc regarder le rendement du fonds, mais aussi la part d’épargne exposée aux marchés pour obtenir un bonus.
Euro Exclusif : distinguer le taux servi du rendement promotionnel
La recherche « fonds euros Boursorama » renvoie notamment à Euro Exclusif, un support du contrat BoursoVie distribué par BoursoBank, anciennement Boursorama Banque. La participation aux bénéfices est attribuée par Generali Vie. Elle correspond à la rémunération accordée au titre d’un exercice, selon les modalités du contrat.
Estimation indicative du rendement Euro Exclusif
Estimez le gain sur la seule part investie en fonds en euros, à partir des hypothèses saisies.
Résultats indicatifs
Ce calcul repose sur des intérêts simples, pour une année pleine ou plusieurs années à taux constants. Il exclut la performance des unités de compte, les prélèvements sociaux, la fiscalité, les frais propres aux unités de compte ainsi que les modalités exactes de la campagne.
Le taux de base et la bonification sont des hypothèses et ne constituent pas une garantie de rendement. Le capital investi en unités de compte n’est pas garanti et peut varier à la hausse comme à la baisse.
Euro Exclusif ne doit pas être confondu avec les supports en unités de compte, ni avec les résultats d’une gestion pilotée. Ces derniers dépendent d’une allocation et de fluctuations de marché différentes. Un rendement de mandat ne constitue donc pas un taux de fonds en euros.
Trois chiffres qui ne désignent pas la même chose
| Chiffre communiqué | Signification | Précaution de lecture |
|---|---|---|
| 3,00 % en 2025 | Taux servi par Euro Exclusif, net de frais de gestion | Hors prélèvements sociaux et fiscaux |
| Jusqu’à 4,60 % en 2025 | Combinaison du taux de 3,00 % et d’un complément de 1,60 % | Réservée aux versements admissibles à la campagne concernée |
| Bonification de 1,50 % en 2026 et 2027 | Complément prévu pour certains versements | Ne détermine pas à lui seul le rendement total de ces années |
Le taux historique de 3,00 % ne permet pas de connaître à l’avance le prochain taux servi. Additionner mécaniquement ce rendement passé à un bonus futur donne une hypothèse, pas une promesse. Les performances passées ne préjugent pas des performances futures.
Bonifications : les conditions à lire avant de verser
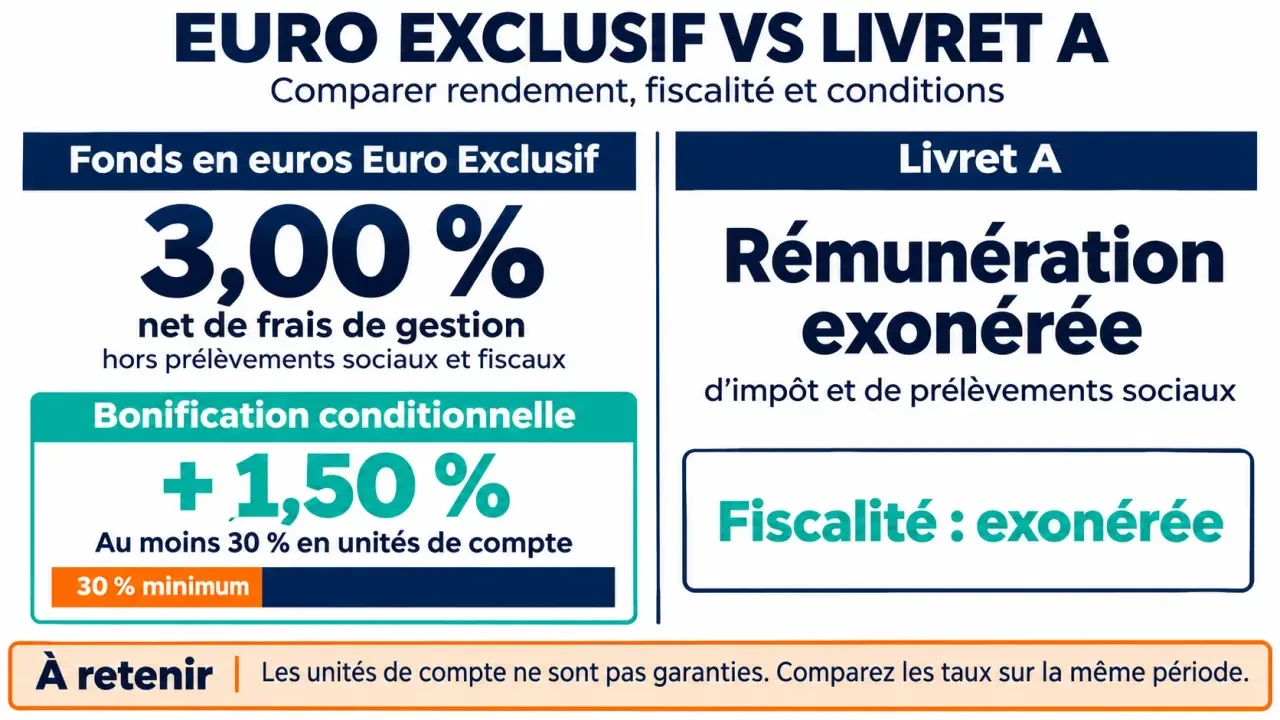
L’offre décrite pour les versements réalisés du 01/01/2026 au 30/06/2026 inclus prévoit une bonification de 1,50 % pour 2026 et 2027, sous conditions. Elle impose notamment au moins 30 % d’unités de compte. Les versements supérieurs à 500 000 € ne sont pas admissibles à cette offre. Un plafond de rémunération globale de 5,25 %, exprimé brut de frais de gestion, est également mentionné : il ne se compare pas directement à un taux net de frais.
Ces modalités appartiennent à une campagne précise. Les anciennes offres n’avaient pas toutes les mêmes règles : certains versements effectués entre le 28 janvier et le 31 mai 2025 nécessitaient ainsi 50 % d’unités de compte. Une condition lue dans une publicité passée ne doit jamais être transposée à un nouveau versement.
- Période : vérifier la date retenue pour l’admissibilité et la date de valeur.
- Versement : contrôler si l’offre concerne un versement initial, libre ou programmé, et si les arbitrages sont exclus.
- Allocation : identifier le minimum d’unités de compte et les éventuelles obligations de maintien.
- Assiette : repérer la somme effectivement bonifiée, les plafonds et les conséquences d’un retrait.
Le bonus concerne le fonds, pas nécessairement tout le versement
Avec un versement illustratif de 10 000 €, réparti à 70 % sur Euro Exclusif et à 30 % en unités de compte, seuls 7 000 € sont placés sur le fonds en euros. Une bonification de 1,50 % sur cette poche représenterait 105 € sur une année entière, avant prélèvements, sous réserve des modalités de calcul. Les 3 000 € restants suivent leur propre performance et peuvent perdre de la valeur.
Chaque versement laisse ainsi un sillon distinct dans le contrat : date d’entrée, offre applicable, allocation et durée de bonification. Conserver un relevé par versement évite de croire que le dernier taux promotionnel rémunère aussi l’épargne ancienne. Ce suivi permet également de mesurer ce qu’un arbitrage ou un rachat ferait perdre en bonus avant de lancer l’opération.
Garantie, frais et fiscalité : ce qui reste réellement acquis
Le fonds en euros bénéficie d’une garantie contractuelle portée par l’assureur. Il faut toutefois lire son périmètre exact, notamment son articulation avec les frais. Cette protection ne s’étend pas aux unités de compte : leur valeur peut baisser, en gestion libre comme en gestion déléguée. Obtenir un meilleur taux sur la poche sécurisée ne sécurise donc pas l’ensemble du contrat.
Ne pas déduire deux fois les frais de gestion
La page produit BoursoVie présente des frais de gestion de 0,75 % par an et l’absence de frais d’entrée, de versement, de sortie et d’arbitrage, selon les conditions contractuelles. Lorsqu’un taux est annoncé net de frais de gestion, ces frais sont déjà intégrés : il ne faut pas les soustraire une seconde fois. Les unités de compte peuvent en revanche supporter des frais propres aux supports, à examiner séparément.
Un taux net de frais n’est pas un taux net d’impôt
Les intérêts du fonds en euros restent concernés par les prélèvements sociaux. Lors d’un rachat, seule la part de gains comprise dans le retrait est susceptible d’être imposée, et non l’intégralité du montant récupéré. Le régime dépend notamment de l’ancienneté du contrat, des dates de versement et de la situation fiscale.
Après huit ans, un abattement annuel sur les gains retirés peut s’appliquer pour l’impôt sur le revenu : 4 600 € pour une personne seule ou 9 200 € pour un couple marié ou pacsé soumis à imposition commune. Cet avantage ne supprime pas les prélèvements sociaux. L’assurance-vie n’est donc pas fiscalement équivalente à un livret exonéré.
Face au Livret A, comparer la même période et le même risque
Le Livret A présente une rémunération exonérée d’impôt sur le revenu et de prélèvements sociaux. Comparer son taux directement au rendement d’Euro Exclusif, annoncé avant ces prélèvements, favorise artificiellement l’assurance-vie. Il faut aussi retenir une période identique : un taux de livret applicable quelques mois n’est pas une rémunération annuelle moyenne.
La disponibilité constitue une autre différence. Un retrait d’assurance-vie passe par un rachat. BoursoVie annonce un délai de 72 heures pour certains rachats partiels, sous conditions ; ce délai commercial ne doit pas être assimilé à une disponibilité immédiate et inconditionnelle.
Pour comparer Euro Exclusif à d’autres fonds en euros, retenez le taux sans bonus, les frais, la garantie et les contraintes de versement. Un taux promotionnel exigeant des unités de compte ne se compare pas à une allocation entièrement sécurisée. Enfin, même positif, le rendement net peut rester inférieur à l’inflation : la garantie nominale ne garantit pas le pouvoir d’achat.
Les vérifications utiles avant une souscription BoursoVie
Euro Exclusif peut correspondre à un besoin de sécurisation au sein d’une assurance-vie, notamment pour une épargne distincte du budget courant. En revanche, accepter des unités de compte uniquement pour décrocher une bonification mérite réflexion : une baisse de cette poche peut dépasser le complément d’intérêts obtenu.
Avant de souscrire ou de verser, consultez la page d’aide BoursoBank sur les performances des fonds euros, la page produit BoursoVie et la notice d’information valant conditions générales. La page produit annonce un accès à partir de 300 € ; ce minimum ne dispense pas de vérifier les exigences propres au support et à la campagne envisagée.
- Relevez l’année du taux et sa base de calcul.
- Enregistrez les conditions datées de l’offre applicable.
- Vérifiez le capital garanti et le montant réellement exposé aux marchés.
- Estimez le gain supplémentaire sur la seule somme admissible.
- Contrôlez les conséquences d’un retrait ou d’un changement d’allocation.
Le bon critère reste le résultat de l’allocation entière, après frais et prélèvements, avec un risque compatible avec votre projet. Le bonus est un complément éventuel, pas une raison suffisante pour modifier votre tolérance au risque.

- Fonds euros Boursorama : le bonus ne rémunère pas toute votre épargne - 21 novembre 2026
- Formations en investissement immobilier : payer pour une méthode, pas pour une promesse de rente - 20 novembre 2026
- Prévision taux immobilier 2027 : trois scénarios et le vrai coût de 0,5 point - 19 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 RC Pro IOBSP : obligation ORIAS, garanties utiles et minimums légaux à vérifier
 Déblocage anticipé de l’assurance vie : les situations autorisées et les alternatives à privilégier
 Retrait assurance vie : rachat partiel, fiscalité après 8 ans et pièges à éviter
 Assurance-vie Abeille : 1 500 € de ticket d’entrée et 8 ans pour activer la vraie fiscalité